
債務超過とは、会社の負債の合計が資産の合計を上回り、貸借対照表の純資産の合計がマイナスになった状態のことです。自社が債務超過かどうかは、決算書の「純資産の部」の合計を見れば分かります。
ただし、銀行の融資や許認可の審査では、決算書の純資産をそのまま使うとは限りません。銀行は社長からの借入金や資産の中身を見直した数字で判断し、労働者派遣事業・有料職業紹介事業・建設業の許可では、それぞれ決められた式で計算した数字で判断します。
この記事では、公認会計士・税理士の奈須大貴が、債務超過を決算書で確かめる方法に加えて、純資産を2通りで出す計算、審査ごとに見られる数字、何期でプラスに戻すかの計画を、仮の数字で解説します。
債務超過とは?純資産がマイナスになった状態
貸借対照表は、左側に資産、右側に負債と純資産を並べた表です。資産から負債を引いた残りが純資産で、これがマイナスになると債務超過です。会社の持ち物をすべて帳簿の額で売っても、借りているお金を返しきれない状態ともいえます。
赤字との違い
赤字は、1期の損益がマイナスになったことです。債務超過は、設立からの損益の積み上げの結果です。赤字が何期か続き、利益剰余金のマイナスが資本金などを上回ったときに、純資産の合計がマイナスになります。
| 比べること | 赤字 | 債務超過 |
|---|---|---|
| どの表で分かるか | 損益計算書 | 貸借対照表 |
| 何を表すか | その期の損益 | 設立からの積み上げ |
| 1期で戻るか | 次の期に黒字なら戻る | 積み上がったマイナスを埋めるまで戻らない |
お金が尽きることとの違い
債務超過でも、預金があり、借入の返済が続けられれば、支払いは止まりません。逆に、純資産がプラスでも、売掛金の回収が遅れたり在庫が増えたりして、お金が尽きることがあります。お金が足りなくなる仕組みは、黒字倒産とは?利益が出ているのにお金が足りなくなる理由と、試算表に出る予兆で解説しています。債務超過は「すぐに支払いが止まる」という意味ではなく、「融資や許認可の審査で厳しく見られる状態」と考えると整理しやすくなります。
決算書のどこを見る?「純資産の部」の合計
決算書の貸借対照表の右下にある「純資産の部」を見ます。中小企業の決算書では、おおむね次の行が並びます。
| 行 | 中身 | 債務超過の会社でよくある形 |
|---|---|---|
| 資本金 | 設立や増資で株主が入れたお金 | 300万円 |
| 利益剰余金(繰越利益剰余金) | 設立からの税引後の損益の積み上げ | −900万円 |
| 純資産の部の合計 | 資本金と利益剰余金などの合計 | −600万円(債務超過) |
純資産の合計がマイナスなら債務超過です。純資産を総資産で割った自己資本比率もマイナスになります。自己資本比率の読み方は、建設業を例にした建設業の自己資本比率はどう読む?平均と比べる前に知りたい見え方と、数年で高める計画も参考にしてください。
純資産は決算書だけでなく、毎月の試算表の貸借対照表でも確かめられます。決算の数か月前に、試算表の純資産と、決算までに見込まれる損益を足して、期末に債務超過になるかを見通しておくと、打てる手が増えます。試算表の読み方は、試算表の見方|月次決算の数字を経営者が毎月5分で読む5つの順番で紹介しています。
銀行は見直した後の純資産で見る
銀行は、決算書の純資産をそのまま使うとは限りません。決算書の数字を、実態に近づけるように見直したうえで判断することがあります。よく見直されるのは次の項目です。
| 見直す向き | 項目 | 理由 |
|---|---|---|
| 足すことがある | 社長や役員からの借入金 | 返済を急がない約束なら、資本に近いものとして見られることがある |
| 引くことがある | 回収できない売掛金 | 帳簿にあっても、お金として入ってこない |
| 引くことがある | 売れない在庫 | 帳簿の額で売れるとは限らない |
| 引くことがある | 時価が帳簿の額より下がった土地・株・保険の積立など | 売ったときに帳簿の額が戻らない |
仮の数字で、決算書の純資産と見直した後の純資産を比べます。
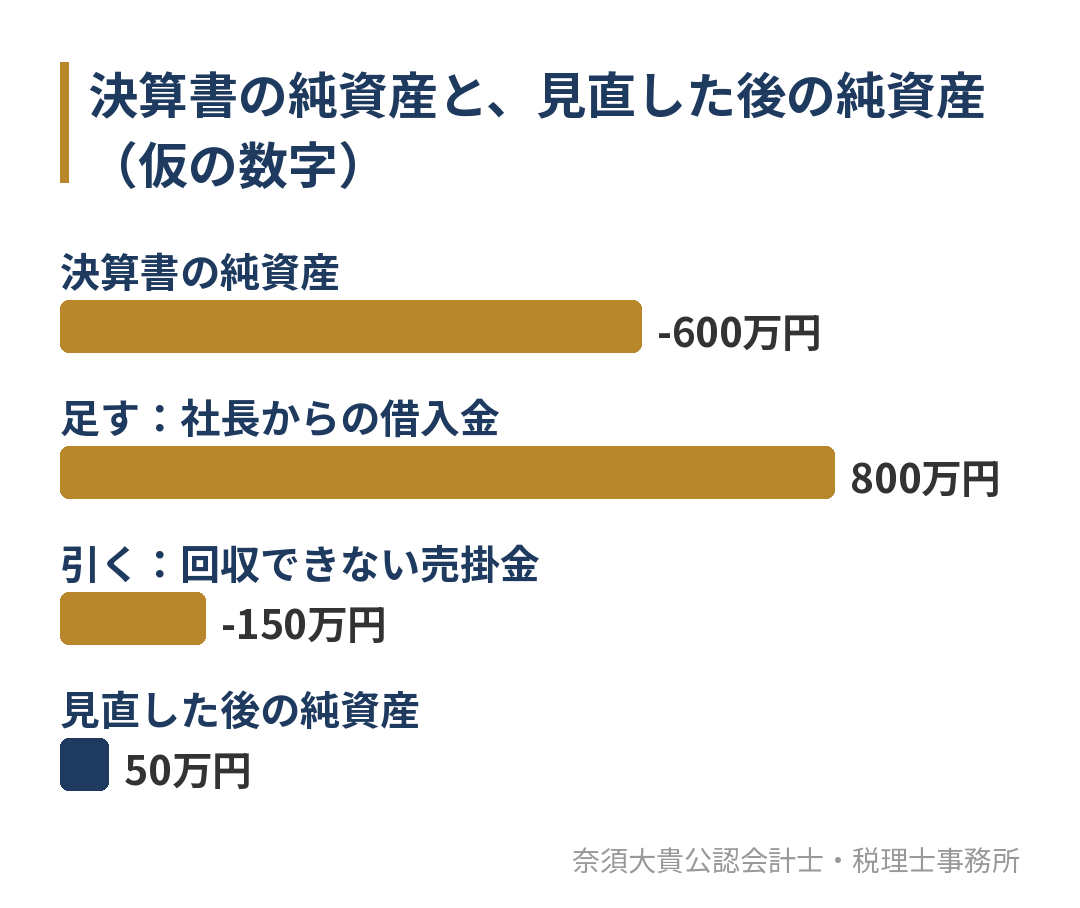
決算書の純資産は−600万円で債務超過です。社長からの借入金800万円を資本に近いものとして足し、回収できない売掛金150万円を引くと、見直した後の純資産は+50万円になります。
逆の場合もあります。決算書では純資産がプラスでも、回収できない売掛金や売れない在庫を引くとマイナスになる会社は、銀行から「実質的には債務超過」と見られます。自社の純資産を、決算書の数字と見直した後の数字の2通りで出しておくことが、銀行と話すときの準備になります。
銀行が債務超過の会社に求めるのは、債務超過になった原因と、いつまでに解消するかの説明です。銀行が決算書で見る点は銀行は決算書のどこを見る?融資審査の5つのポイントと中小企業が準備すべき資料で、銀行に行く前の準備は税理士に融資の相談はできる?銀行に行く前に、必要な金額と返済できるかを数字で確かめるで解説しています。
許認可の審査では決められた式の数字で見る
許認可の審査は、銀行のように数字を見直してはくれません。決められた式で計算した数字が基準に届いているかで判断されます。社長からの借入金は、ここでは負債のままです。
| 審査 | 見る数字 | 債務超過だとどうなるか | 詳しい記事 |
|---|---|---|---|
| 労働者派遣事業の許可・更新 | 基準資産額が2,000万円×事業所の数以上、負債の総額の7分の1以上。現金・預金が1,500万円×事業所の数以上 | 基準資産額もマイナスになり、基準を満たせない | 派遣の資産要件を満たさないときは? |
| 有料職業紹介事業の更新 | 基準資産額が350万円×事業所の数以上 | 同上 | 有料職業紹介の許可更新と資産要件 |
| 建設業の許可(特定建設業) | 欠損の額が資本金の20%以下、流動比率75%以上、資本金2,000万円以上かつ自己資本4,000万円以上のすべて | 欠損の額が資本金の20%を超えるため、満たせない | 資本金の決め方 |
| 建設業の許可(一般建設業) | 自己資本500万円以上、500万円以上の資金調達能力、許可を受けて5年間続けて営業した実績のいずれか | 自己資本の基準は満たせないため、ほかの基準で確かめる | 同上 |
| 経審 | 自己資本の額(X2)、自己資本比率や利益剰余金(Y) | 点数が下がる | 経審の点数は決算前に試算する |
どの審査も、申請の直前の決算書の数字で判断されるのが原則です。基準資産額は、純資産から繰延資産とのれんを除いた額で、計算のしかたは基準資産額とは?派遣・職業紹介の計算方法と決算書の読み方、監査証明・AUPで確かめる点で解説しています。建設業の許可の基準は、国土交通省の「許可の要件」で確かめられます。
決算で基準を満たせなくても、派遣・職業紹介では、増資をしたうえで月次決算や中間決算に公認会計士の監査証明や合意された手続(AUP)を付けて、基準を満たしたことを示す方法があります。進め方は監査証明とは?顧問税理士に頼めない理由と、派遣・職業紹介の新規許可で付けるまでで紹介しています。
何期で戻す?税引後の利益から逆算する
債務超過を解消する基本は、利益を出して純資産を積み上げることです。何期で戻るかは、今の純資産のマイナスを、毎期残せる税引後の利益で割れば見当がつきます。
仮の数字で、今期末の純資産が−600万円の会社が、税引前の利益を毎期300万円出す場合を考えます。税金は計算のために仮に利益の30%とし、税引後の利益は毎期210万円とします。
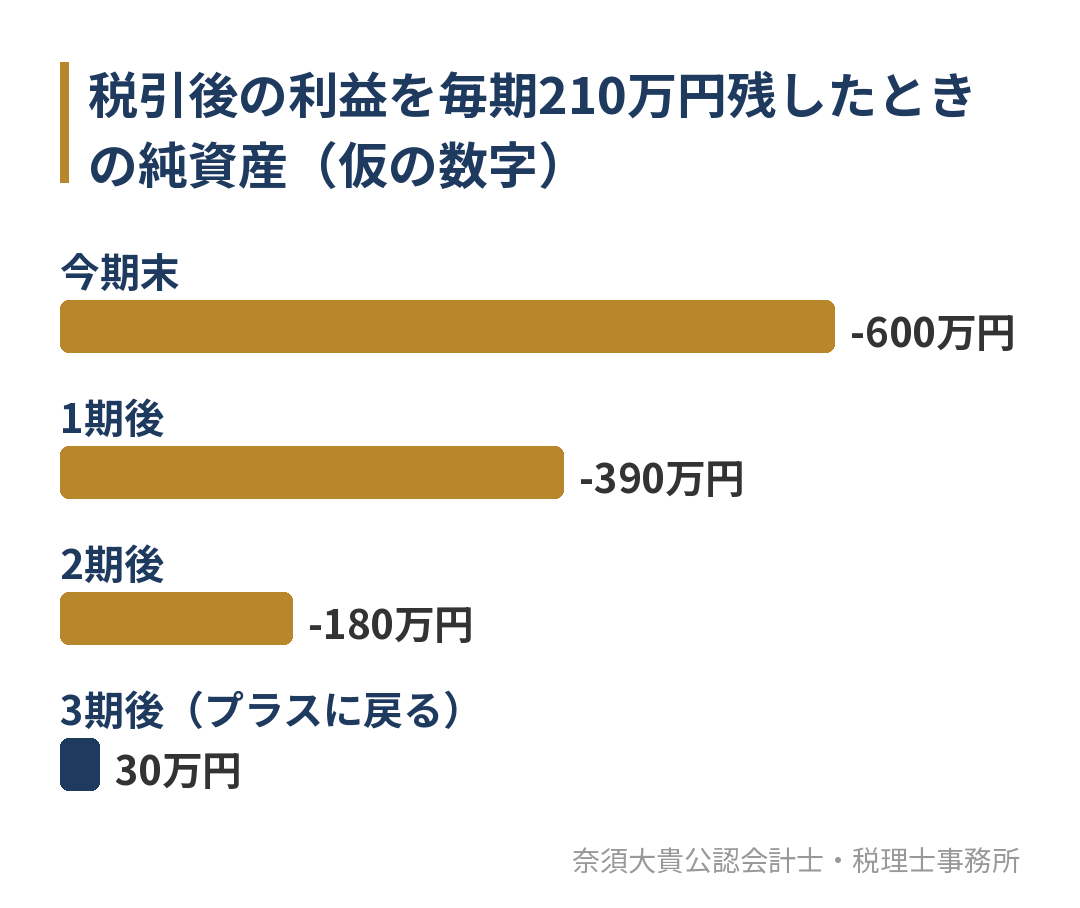
| 時点 | 税引後の利益 | 期末の純資産 |
|---|---|---|
| 今期末 | ― | −600万円 |
| 1期後 | 210万円 | −390万円 |
| 2期後 | 210万円 | −180万円 |
| 3期後 | 210万円 | +30万円 |
この会社は、3期後の決算でようやく純資産がプラスに戻ります。ここで確かめたいのは、許認可の更新や融資の申込みの時期です。派遣の許可の更新が2期後の決算で判定されるなら、利益だけでは間に合わず、増資を組み合わせる判断になります。
計画を立てるときは、目標の利益を「借入の返済に回す額+納税額+純資産を戻すのに必要な額」から逆算します。決め方の手順は、利益計画の立て方|返済と納税から目標利益を決め、月別の計画にして毎月の試算表と比べるで紹介しています。
債務超過を解消する手と、それぞれの注意点
| 手 | 純資産への効き方 | 注意点 |
|---|---|---|
| 利益を出して戻す | 毎期の税引後の利益の分だけ増える | 時間がかかる。期限のある審査に間に合うかを確かめる |
| 増資する | 払い込んだ額だけ、すぐに増える | 資本金が1,000万円以上になると、消費税や地方税の扱いが変わる |
| 社長からの借入金を資本に振り替える | 振り替えた額だけ増える | 振り替えの方法によっては税務上の課税が生じる場合がある |
| 含み益のある資産を売る | 売却益の分だけ増える | 売った年の税金と、売った後の事業への影響を先に試算する |
役員報酬を下げて利益を出す場合は、事業年度の途中では原則として変えられないため、期首から3か月以内に決める段取りが必要です。詳しくは役員報酬の変更タイミング|期首3か月以内に間に合わせる段取りと、増額後に手取りが変わる時期をご覧ください。増資で資本金をいくらにするかは、資本金の決め方で、資本金と社長からの借入れの違いとあわせて解説しています。社長からの借入金の振り替えは、実行の前に必ず税理士と確かめてください。
よくある質問
債務超過になると、すぐに倒産しますか?
すぐに倒産するわけではありません。会社が倒産するのは、支払いや返済ができなくなったときです。ただし、債務超過のままでは新しい融資が受けにくくなり、許認可の更新ができないこともあるため、解消の計画を早めに立てることが大切です。
債務超過の会社は融資を受けられませんか?
受けられないとは限りません。銀行は、債務超過になった原因、事業の収益力、解消の時期と方法を見て判断します。見直した後の純資産と、何期で戻すかの計画を数字で示せるようにしておきます。
決算で債務超過になりそうなとき、決算前にできることはありますか?
決算の数か月前に、利益と純資産の見込みを立てれば、増資や役員報酬の見直し、支出の時期の見直しなどを決算日の前に検討できます。見込みの立て方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、顧問先とは毎月の試算表をもとに、利益と純資産の動きを一緒に確かめています。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。債務超過になりそうなときは、決算日の前に、増資や役員報酬、支出の時期をどうするかを判断できます。
派遣・職業紹介の会社には、資産要件を満たすための監査証明や合意された手続(AUP)にも、公認会計士として対応しています。詳しくは労働者派遣事業の監査証明・合意された手続のページをご覧ください。福岡市南区大橋を拠点に、福岡市と近郊の会社のご相談をお受けしており、オンラインでの面談にも対応しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
債務超過を解消したい経営者の方へ
債務超過かどうかは、決算書の純資産の合計で分かります。そのうえで、見直した後の純資産を出し、自社に関わる審査の時期を並べ、何期でプラスに戻すかを税引後の利益から逆算すると、今期のうちに決めることが見えてきます。
「債務超過のまま、融資や許可の更新を迎えそうで不安」「利益だけで戻すか、増資も組み合わせるか決めきれない」という方は、直近2期分の決算書と今期の試算表をもとに、解消までの計画を一緒に整理します。