
経営事項審査(経審)の点数は、原則として申請する直前の決算日を審査基準日とし、その日の決算の数字で多くの項目が決まります。決算が終わってから点数を上げようとしても、決算の数字は動かせません。点数を意識するなら、第3四半期頃に決算の見込みから点数を試算し、決算日までに打てる手を決めておくことが大切です。
この記事では、公認会計士・税理士の奈須大貴が、経審の点数のうち決算の数字で決まる項目と、決算の前に試算して手を打つ流れを解説します。
経審の点数は5つの項目から計算される
経審は、公共工事を発注者から直接請け負おうとする建設業者が受ける審査です。結果は総合評定値(P点)という点数で示され、国や自治体が入札参加資格の格付けを決めるときの土台になります。P点は、次の5つの項目から計算されます。
| 項目 | 評価する内容 | P点での重み | 決算の数字との関係 |
|---|---|---|---|
| X1 | 業種別の完成工事高 | 0.25 | 決算の数字で決まる |
| X2 | 自己資本額と、利払前税引前償却前利益の額 | 0.15 | 決算の数字で決まる |
| Y | 経営状況(登録経営状況分析機関が8つの指標で分析) | 0.20 | 決算の数字で決まる |
| Z | 技術職員の数と、元請の完成工事高 | 0.25 | 一部が決算の期の数字で決まる |
| W | 社会性など(社会保険の加入、建設機械の保有など) | 0.15 | 主に決算以外の取り組み |
P点 = 0.25 × X1 + 0.15 × X2 + 0.20 × Y + 0.25 × Z + 0.15 × W で計算され、重みの合計のうち6割(X1、X2、Y)は、決算書の数字で決まります。Yの8つの指標は、純支払利息比率、負債回転期間、総資本売上総利益率、売上高経常利益率、自己資本対固定資産比率、自己資本比率、営業キャッシュ・フロー、利益剰余金です。
計算式と評価項目は、国土交通省関東地方整備局の経営事項審査制度の概要についてや、各地方整備局の経営事項審査の手引きで確かめられます。
審査基準日は決算日。決算の後では点数を動かせない
経審では、原則として申請する日の直前の事業年度終了日、つまり直前の決算日が審査基準日になります。経審の有効期間は、審査基準日から1年7か月です。公共工事を続けて受けるには、毎年決算の後に経審を受け、有効期間が切れないようにする必要があります。
この仕組みから、次のことが言えます。
- 点数の多くは、決算日の時点の完成工事高、利益、自己資本、負債の額で決まる
- 決算日を過ぎてから工事を完成させても、借入金を返しても、その期の点数には反映されない
- 点数を上げる手を打てるのは、決算日までの期間に限られる
決算の手続きや経審の申請の手続きが終わってから点数を確かめるのでは、結果を受け入れるしかありません。決算の前に点数を見通しておけば、打てる手があるうちに判断できます。
決算の前に点数を試算する流れ
決算の前に点数を試算するときは、次の流れで進めます。
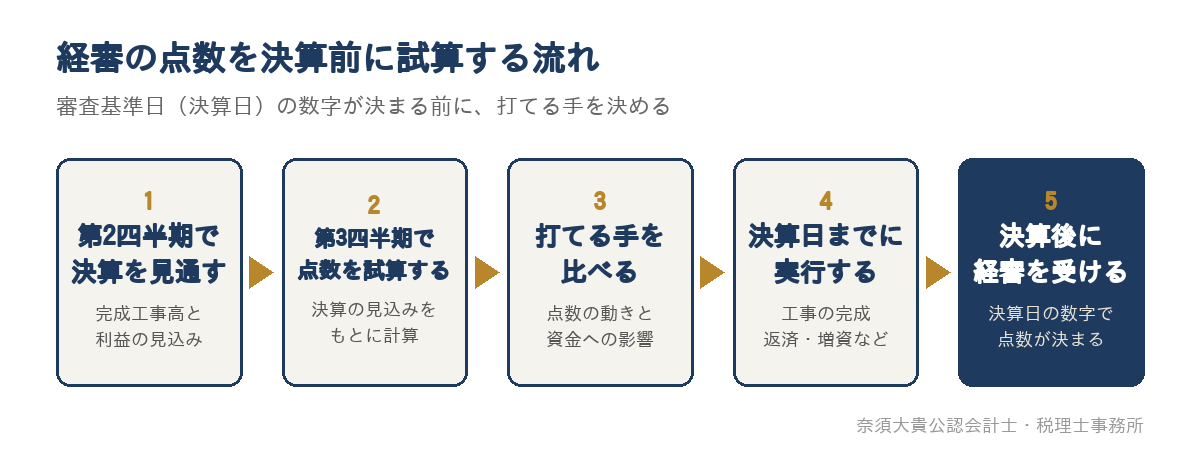
第2四半期頃に、毎月の試算表と進行中の工事の見込みから、完成工事高と利益の決算見込みを立てます。第3四半期には見込みの精度を上げ、その見込みの決算書をもとにX1、X2、Yを試算します。Yの点数は登録経営状況分析機関が計算するものですが、決算見込みの数字から8つの指標を計算しておけば、どの指標が点数を下げているかの見当がつきます。
決算日までに打てる手と、気をつけること
試算の結果、点数を上げたい項目が見えたら、決算日までに打てる手を比べます。主なものは次のとおりです。
| 打てる手 | 動く項目 | 気をつけること |
|---|---|---|
| 完成予定の工事を、工期どおり決算日までに完成させる | X1、Z(元請の完成工事高) | 無理な前倒しで品質や安全を損なわない。売上を計上する時期を実態と変えることはできない |
| 利益を残す(決算前の支出の時期を考える) | X2、Y | 必要な修繕や設備投資まで先送りしない |
| 借入金を返済する、使っていない資産を整理する | Y(負債回転期間、純支払利息比率、自己資本比率など) | 返済で手元の資金が足りなくならないか、資金繰り表で確かめる |
| 増資する | X2(自己資本額)、Y(自己資本比率など) | 払い込みと登記を決算日までに終える日程を組む |
どの手も、決算の数字そのものを実態と違う形に整えるものではありません。実際の取引の時期や方法を、決算日までに見直すものです。
仮の数字で、自己資本比率の動きを確かめる
Yの指標の一つ、自己資本比率で、打つ手による数字の動きを確かめてみます。決算見込みの貸借対照表が、総資産2億円、自己資本3,000万円の会社です。
| ケース | 総資産 | 自己資本 | 自己資本比率 |
|---|---|---|---|
| 決算見込みのまま | 2億円 | 3,000万円 | 15.0% |
| 決算日までに、預金から借入金2,000万円を返済 | 1億8,000万円 | 3,000万円 | 約16.7% |
| 決算日までに、1,000万円を増資 | 2億1,000万円 | 4,000万円 | 約19.0% |
借入金を返すと、総資産と負債が同じ額だけ減るため、自己資本比率は上がります。ただし、手元の預金も減ります。工事の材料費や外注費の支払いが重なる時期に預金が足りなくならないか、資金繰り表で確かめたうえで判断します。実際のYの点数は、8つの指標を組み合わせて計算されるため、1つの指標が上がっても、点数がどれだけ上がるかは試算して確かめます。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利や資金繰り、年度末の利益と経審の点数の見通しを、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。経審の点数の試算も、この見通しと同じ流れで行うことで、決算日までに打てる手を落ち着いて選べます。経審の申請の手続きそのものは、行政書士に依頼している会社が多い部分です。
工事ごとの管理の始め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
経審の点数を決算の前に見通したい建設会社の方へ
経審の点数は、決算日の数字で多くが決まり、決算の後では動かせません。第2四半期から決算を見通し、第3四半期に点数を試算すれば、工事の完成時期や返済、増資などの手を決算日までに打てます。まずは前回の経審の結果通知書を開き、X1、X2、Yのどの項目が低いかを確かめてみてください。
「次の経審で点数を上げたいが、何から手を付ければよいか分からない」「決算の前に経審の点数を試算したい」という方は、前回の結果通知書と直近の試算表をもとに、決算までの見通しと打てる手を一緒に整理します。