
利益計画の立て方は、売上の目標から考えるのではなく、借入金の返済と納税、会社に残したいお金から「今期に必要な利益」を先に決め、固定費と粗利率から必要な売上を逆算することです。年間の計画ができたら月別に分け、毎月の試算表と比べて、ずれた原因を確かめます。
この記事では、公認会計士・税理士の奈須大貴が、中小企業が1年の利益計画を5つの手順で立てる方法を、仮の数字の計算例で解説し、計画と実績がずれたときの原因の分け方まで紹介します。
利益計画は「売上の目標」から立てない
利益計画というと、「今年は売上を前年の110%に」のように、売上の目標から立てる会社が少なくありません。ただ、売上が目標どおりでも、粗利率が下がったり、固定費が増えたりすれば、利益は残りません。そして、会社に必要なのは売上ではなく、返済や納税を終えた後に残るお金です。
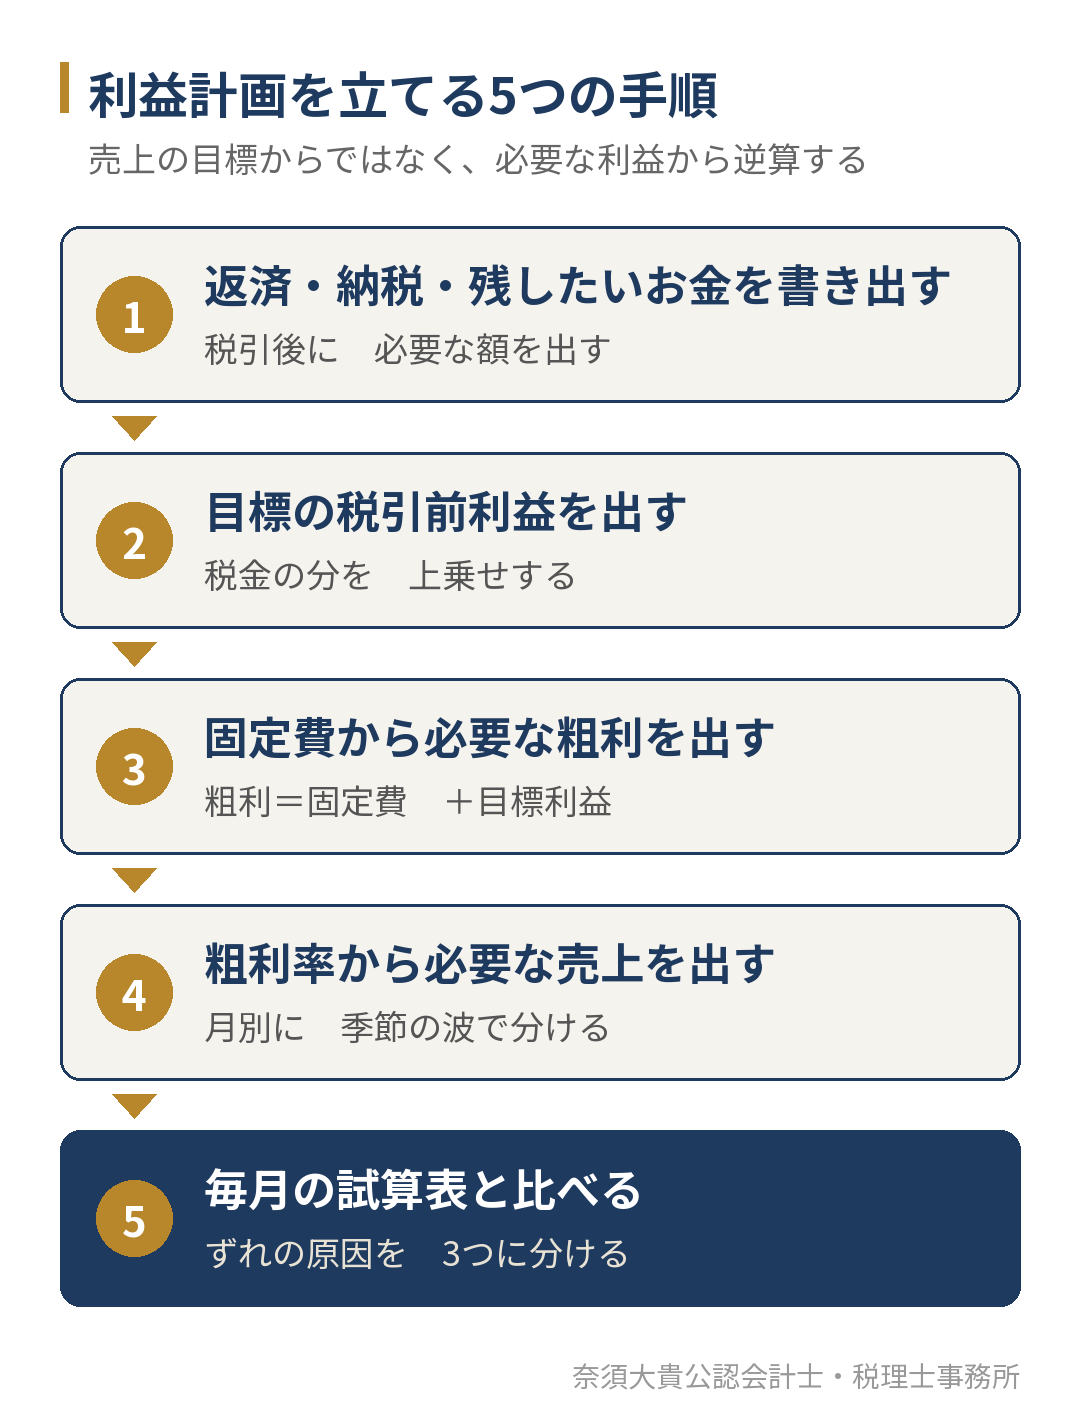
そこで、利益計画は次の順に考えます。
- 今期に会社から出ていくお金(返済・納税)と、残したいお金を書き出す
- そこから、目標とする税引前の利益を出す
- 固定費に目標の利益を足して、必要な粗利を出す
- 粗利率から、必要な売上を出し、月別に分ける
- 毎月の試算表と比べ、ずれの原因を確かめる
手順1:返済・納税・残したいお金から必要な利益を出す
最初に、今期に会社から出ていくお金のうち、経費にならないものを書き出します。代表的なのが、借入金の元金の返済です。元金の返済は経費にならないため、税金を払った後の利益と、減価償却費(お金が出ていかない経費)から返すことになります。
次の例は、3月決算の会社です(数字はすべて仮のものです)。
| 項目 | 金額 |
|---|---|
| 借入金の元金の返済(年間) | 600万円 |
| 減価償却費(年間の見込み) | 120万円 |
| 会社に残したい現預金の増加 | 360万円 |
| 税引後に必要な利益(600万円 − 120万円 + 360万円) | 840万円 |
この会社では、税金を払った後に840万円の利益が残れば、返済を終えたうえで、現預金を360万円増やせます。減価償却費の120万円は、経費として利益を減らしますが、お金は出ていかないので、返済に回せる額として差し引いています。
手順2:税金の分を上乗せして、目標の税引前利益を出す
次に、税金を払う前の利益に直します。実際の税額は、法人税・住民税・事業税の計算で決まりますが、計画の段階では、前の期の決算で税引前利益に対して税金がどれくらいの割合だったかを使うと簡単です。
ここでは、仮に税引前利益の3割を税金とします。税引後に840万円を残すには、税引前で840万円 ÷ 0.7 = 1,200万円の利益が必要です。この1,200万円が、今期の目標の利益になります。
返済が多い会社ほど、目標の利益は高くなります。「黒字なのに、お金が増えない」という会社の多くは、この手順1と手順2の計算をしないまま、売上の目標だけを立てています。売上が増える年は、取引先から代金が入る前の支払いも増えるため、利益とは別に運転資金も要ります。必要な運転資金の出し方は、運転資金の計算方法の記事で解説しています。
手順3:固定費から必要な粗利を出す
目標の利益が決まったら、必要な粗利を出します。粗利から固定費を払って、残ったものが利益になるので、必要な粗利は「固定費+目標の利益」です。
例の会社の今期の固定費(人件費、家賃、リース料、その他の販管費)の見込みが年3,600万円なら、必要な粗利は3,600万円+1,200万円=4,800万円です。
固定費は、前の期の実績をそのまま使わず、今期に決まっている変化を入れます。昇給や採用、家賃の改定、新しく借りる設備のリース料などです。固定費を見込み違いすると、計画のすべてがずれます。試算表の費用を変動費と固定費に分ける方法は、固変分解とは?の記事で解説しています。
手順4:粗利率から必要な売上を出し、月別に分ける
必要な粗利を、粗利率で割ると、必要な売上になります。例の会社の粗利率が25%なら、必要な売上は4,800万円 ÷ 25% = 1億9,200万円です。前の期の売上がこれを大きく下回っているなら、売上を増やす策だけでなく、粗利率を上げる、固定費を見直す、返済の計画を見直すといった手も合わせて考えます。計算の考え方は、損益分岐点と同じです。詳しくは、損益分岐点の計算をわかりやすくの記事で解説しています。
年間の計画ができたら、月別に分けます。12で割るのではなく、前の期の月別の売上の割合を使って、季節の波を入れます。固定費は、毎月ほぼ同じ額で置き、賞与や保険料の支払いがある月だけ上乗せします。
| 月 | 売上の計画 | 粗利の計画(25%) | 固定費の計画 | 利益の計画 |
|---|---|---|---|---|
| 4月 | 1,400万円 | 350万円 | 300万円 | 50万円 |
| 5月 | 1,500万円 | 375万円 | 300万円 | 75万円 |
| 6月 | 1,700万円 | 425万円 | 300万円 | 125万円 |
| 4月〜6月の合計 | 4,600万円 | 1,150万円 | 900万円 | 250万円 |
月別に分けると、売上の少ない月は利益も小さく、ときには赤字の計画になることもあります。それが季節の波として織り込み済みであれば、慌てる必要はありません。計画を月別にしておく意味は、その月の結果が「計画どおりの小ささ」なのか「計画より悪い」のかを区別できることにあります。
手順5:毎月の試算表と比べ、ずれの原因を3つに分ける
計画は、立てた後に毎月の試算表と比べて初めて役に立ちます。例の会社の4月から6月の実績が、次のようになったとします。
| 月 | 売上の実績 | 粗利の実績 | 固定費の実績 | 利益の実績 |
|---|---|---|---|---|
| 4月 | 1,450万円 | 350万円 | 300万円 | 50万円 |
| 5月 | 1,380万円 | 320万円 | 310万円 | 10万円 |
| 6月 | 1,650万円 | 410万円 | 300万円 | 110万円 |
| 合計 | 4,480万円 | 1,080万円 | 910万円 | 170万円 |
3か月の利益は、計画の250万円に対して170万円で、80万円足りません。この80万円を、次の3つに分けます。
| ずれの原因 | 計算 | 金額 |
|---|---|---|
| 売上が計画より少なかった | (4,480万円 − 4,600万円)× 計画の粗利率25% | −30万円 |
| 粗利率が計画より低かった | 1,080万円 − 4,480万円 × 25% | −40万円 |
| 固定費が計画より多かった | 900万円 − 910万円 | −10万円 |
| 合計 | −80万円 |
この会社では、売上の不足よりも、粗利率の低下のほうが利益を大きく減らしています。売上を追いかける前に、値引きや原価の上昇がどの取引で起きたかを確かめるのが先です。商品や取引先ごとに粗利の割合を並べる方法は、限界利益率とは?の記事で解説しています。
ずれの原因を毎月このように分けておくと、第2四半期を終えた時点で、年間の利益がどこに着地しそうかを見通せます。決算前に利益と納税額を見通す方法は、決算の着地見込みとは?の記事で解説しています。
計画を立てる時期と、見直す時期
利益計画は、期首の1か月ほど前に立て始め、期首までに年間と月別の計画を決めておくのが理想です。期首から3か月以内に決める役員報酬は、利益計画の固定費の一部なので、計画と同じ時期に決めると、両方の数字がそろいます。
期の途中では、第2四半期を終えた時点で、残りの半年の計画を見直します。前半の実績と、受注や取引先の動きから、後半の売上と粗利率を置き直し、年間の利益がどこに着地しそうかを確かめます。見直した結果、目標の利益に届かないことが分かれば、残りの半年で打てる手(値上げ、固定費の見直し、設備投資の時期の調整など)を、決算の前に選べます。
借入金がない会社でも、利益計画の考え方は同じです。返済の代わりに、設備の更新や、新しい事業に備えて残したいお金を書き出し、そこから必要な利益を出します。
利益計画が続かない会社に多いこと
利益計画を立てても、途中で使われなくなる会社には、共通する理由があります。
| よくあること | 起きること | 防ぎ方 |
|---|---|---|
| 試算表が2か月以上遅れて届く | 比べたときには、打てる手が残っていない | 翌月の中旬までに試算表が出る体制にする |
| 計画を年額だけで立てている | 毎月の結果が良いのか悪いのか分からない | 季節の波を入れて月別にする |
| 売上だけを比べている | 粗利率の低下や固定費の増加に気づかない | 売上・粗利・固定費の3つで比べる |
| 計画を見直さない | 大きな変化があっても、古い計画と比べ続ける | 第2四半期の後に、残りの半年を見直す |
試算表が遅い会社が、翌月に数字を使えるようにする手順は、月次決算のやり方の記事で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、月次決算で毎月の試算表をつくり、利益計画と比べた結果を経営者と一緒に確かめます。計画と実績のずれを、売上・粗利率・固定費に分けて、どこに手を打つかを決めるところまでが、当事務所の顧問契約の中心です。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。利益計画づくりや資金繰り、融資の相談など、税務に限らず数字で経営を支える財務コンサルについては、財務コンサルとは?の記事で解説しています。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
利益計画を立てたい方、使える計画にしたい方へ
利益計画は、返済と納税、残したいお金から必要な利益を決め、固定費と粗利率から必要な売上を逆算して立てます。月別に分けて毎月の試算表と比べ、ずれを売上・粗利率・固定費の3つに分けることで、打つ手が見えてきます。
「売上の目標はあるが、利益の計画になっていない」「計画を立てても、毎月の数字と比べられていない」という方は、直近の決算書と借入金の返済予定表をもとに、利益計画を一緒に組み立てます。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と近郊の会社のご相談をお受けしており、オンラインでの面談にも対応しています。