
資本金の決め方は、まず設立から半年ほどの支出を書き出して「会社に入れるお金の総額」を出し、次に許認可や取引先の条件、消費税と地方税の1,000万円の境目を確かめて「そのうち資本金にする額」を決める、という2段で考えると整理できます。資本金にしない分は、社長から会社への貸付け(役員借入金)として入れる方法もあり、どちらにするかで決算書の見え方や返しやすさが変わります。
この記事では、公認会計士・税理士の奈須大貴が、仮の数字を使って資本金を決める4つの手順を解説し、資本金と社長からの借入れの違いを比べます。
資本金は「入れるお金の総額」と「資本金にする額」を分けて決める
資本金の決め方を調べると、「初期費用と運転資金の3〜6か月分を目安にする」「1,000万円未満にすると節税になる」「許認可の要件を確かめる」といった目安が並んでいます。どれも正しいのですが、1つの数字で全部を満たそうとすると、どの目安を優先すればよいのか分からなくなります。
そこで、次の2つを分けて考えます。
| 決めること | 決める物差し | 決まるもの |
|---|---|---|
| 会社に入れるお金の総額 | 設立から半年ほどの支出と、入金が始まる時期 | 設立の時点で会社に必要な現預金 |
| そのうち資本金にする額 | 許認可や取引先の条件、1,000万円の境目、決算書の見え方 | 登記する資本金の額 |
総額のうち資本金にしなかった分は、社長が会社に貸す形で入れることができます。資本金の額だけを先に決めてしまうと、「資本金は少なめにしたが、会社の口座にお金が足りない」「許認可のために資本金を多くしたら、消費税の境目を超えていた」といったことが起きます。
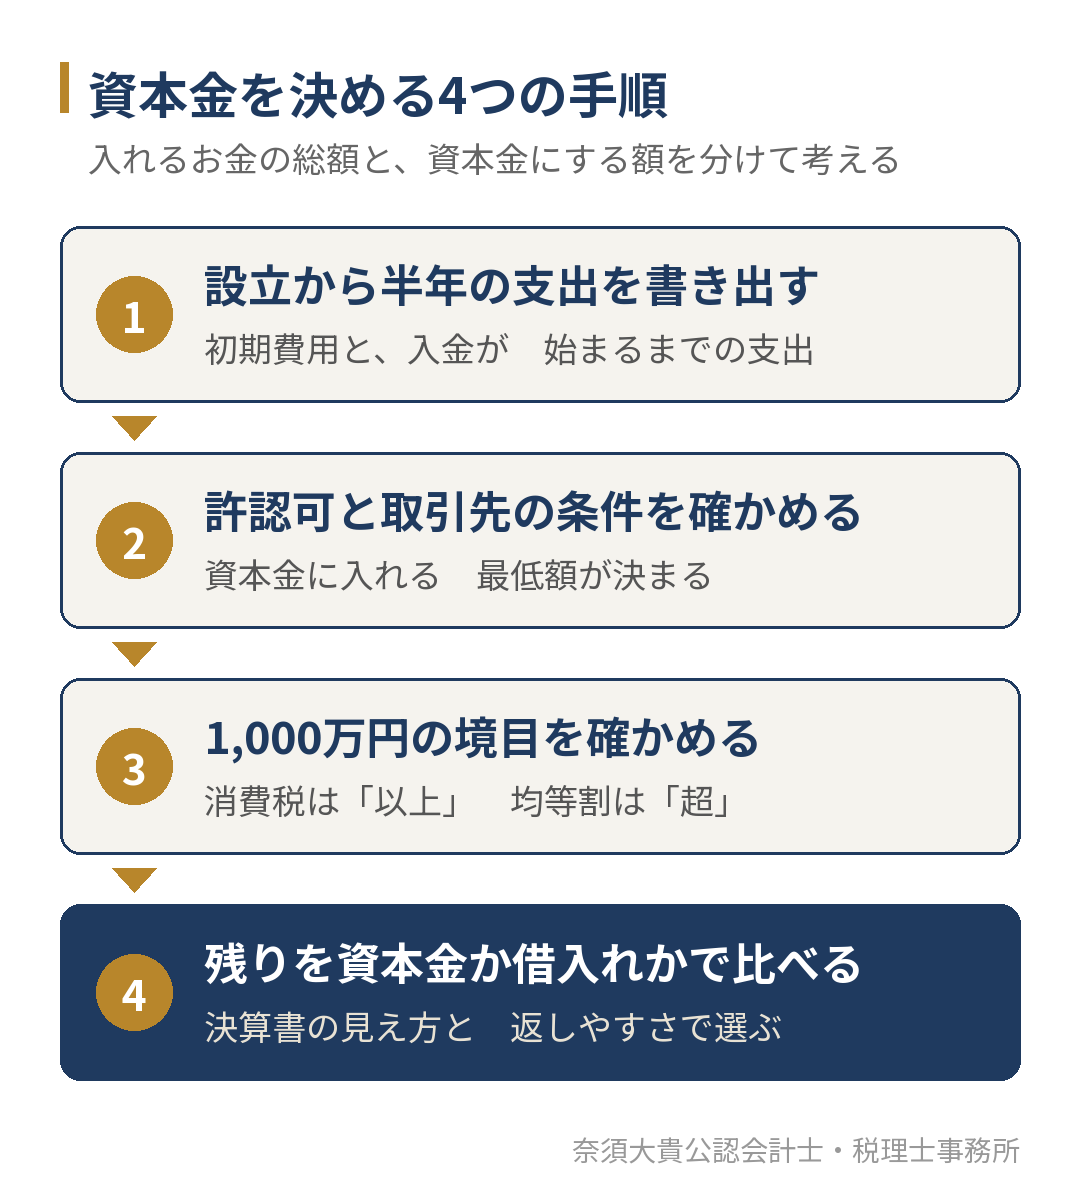
手順1:設立から半年の支出を書き出し、入れるお金の総額を出す
最初に、設立から半年ほどの間に出ていくお金を書き出します。特に大事なのは、売上の入金が始まるまでの期間です。請求から入金まで1〜2か月かかる取引が多い業種では、売上が立っても、しばらくは支払いだけが続きます。
仮の数字で、会社に入れるお金の総額を出してみます。毎月の支出が100万円で、最初の入金が設立から3か月目になる会社の例です。
| 項目 | 金額(仮の数字) | 考え方 |
|---|---|---|
| 設立の費用 | 25万円 | 登記・定款などの費用。会社の形や手続きの方法で変わる |
| 事務所の敷金・備品・パソコン | 75万円 | 設立の前後に一度に出ていくもの |
| 入金が始まるまでの支出 | 200万円 | 毎月100万円×2か月 |
| 予備 | 100万円 | 入金が1か月遅れても払えるように、支出1か月分 |
| 合計(会社に入れるお金の総額) | 400万円 |
この例では、設立の時点で400万円を会社の口座に用意しておけば、入金が1か月遅れても支払いが止まりません。金融機関から借入れをする予定がある場合も、借入れが実行されるまでの期間はこの総額でしのぐことになるため、借入れの予定とは分けて考えておきます。
毎月の支出と入金の時期の考え方は、運転資金の計算の記事で詳しく解説しています。
手順2:許認可と取引先の条件から、資本金に入れる最低額を確かめる
次に、事業に必要な許認可や、取引先・金融機関から求められる条件を確かめます。ここで決まるのは、総額のうち「資本金(または純資産)として入れておかなければならない額」です。
| 場面 | 確かめること |
|---|---|
| 建設業の許可(一般建設業) | 財産的基礎として、自己資本が500万円以上であることなどのいずれかが求められる |
| 建設業の許可(特定建設業) | 資本金の額が2,000万円以上で、かつ自己資本の額が4,000万円以上であることなどのすべてが求められる |
| 労働者派遣事業・有料職業紹介事業の許可 | 資本金の額ではなく、基準資産額と現預金の額で判定される |
| 取引先との口座開設や与信 | 取引の規模に比べて資本金が極端に小さいと、確認を求められることがある |
| 金融機関の口座開設や融資 | 資本金の額だけでなく、事業の計画や自己資金の出どころを確かめられる |
建設業の許可の要件は、国土交通省の許可の要件のページに示されています。ここで注意したいのは、許可の要件で使われる「自己資本」や派遣・職業紹介の「基準資産額」は、決算書の純資産をもとに計算するという点です。社長から会社への貸付けは負債に入るため、いくら会社にお金を入れても、借入れの形では自己資本に数えられません。
許可が必要な事業では、要件を満たす額を資本金として入れておくことが基本になります。派遣・職業紹介の許可の場合の考え方は、人材派遣・人材紹介の資本金の記事で解説しています。
手順3:1,000万円の境目を確かめる
資本金の額で税金の扱いが変わる境目のうち、設立のときに最も影響が大きいのが1,000万円です。ただし、税目によって「1,000万円以上」と「1,000万円を超える」で境目の書き方が違います。
| 税目 | 境目 | 資本金が境目にかかると |
|---|---|---|
| 消費税 | 事業年度の開始の日の資本金が1,000万円以上 | 設立1期目から消費税の納税義務が免除されない |
| 法人住民税の均等割(福岡市) | 資本金等の額が1,000万円を超える | 1,000万円以下の区分より、毎年の均等割が高い区分になる |
消費税について、国税庁のNo.6503 基準期間がない法人の納税義務の免除の特例では、事業年度開始の日の資本金の額が1,000万円以上の法人は、その課税期間の納税義務が免除されないとしています。設立したばかりの会社は、前々年の売上(基準期間)がないため原則として免税事業者になれますが、資本金が1,000万円以上だとこの扱いを受けられません。
均等割は、福岡市の法人市民税についてのページで、従業者が50人以下の法人の場合、資本金等の額が「1,000万円以下」なら年5万円、「1,000万円を超え、1億円以下」なら年15万6千円と示されています。均等割は利益が出ていない年でもかかるため、毎年の固定の負担として差が続きます。法人県民税の均等割にも、資本金等の額による区分があります。
2つの書き方の違いから、資本金をちょうど1,000万円にすると、均等割は低い区分のままですが、消費税は設立1期目から課税されます。「1,000万円にそろえたい」という場合は、消費税の扱いを先に確かめておく必要があります。
なお、インボイス(適格請求書発行事業者)の登録をすると、資本金の額にかかわらず消費税の申告が必要になります。取引先の多くが事業者で、設立直後から登録を求められる業種では、1,000万円未満にしても消費税の負担は変わらないことがあります。消費税の申告と納付の時期は、消費税の納付期限の記事で解説しています。
手順4:資本金にしない分を、社長からの借入れで入れるかを比べる
手順1の総額と、手順2・3で決まる資本金の額に差がある場合、その差は社長から会社への貸付け(役員借入金)として入れることができます。資本金と役員借入金の違いは次のとおりです。
| 比べること | 資本金 | 社長からの借入れ(役員借入金) |
|---|---|---|
| 決算書での位置 | 純資産 | 負債 |
| 社長に戻すとき | 減資などの手続きが必要で、自由には戻せない | 会社にお金があれば、返済として戻せる |
| 許認可の自己資本 | 数えられる | 数えられない |
| 1,000万円の境目 | 境目の判定に入る | 入らない |
| 赤字の年の見え方 | 赤字を吸収する余力になる | 赤字が続くと債務超過に見えやすい |
仮の数字で、手順1の400万円を2通りの入れ方で比べます。1期目に200万円の赤字になったとします。
| 項目 | A:全額を資本金 | B:資本金100万円+借入れ300万円 |
|---|---|---|
| 資本金 | 400万円 | 100万円 |
| 役員借入金 | 0円 | 300万円 |
| 1期目の赤字 | ▲200万円 | ▲200万円 |
| 1期目末の純資産 | 200万円 | ▲100万円(債務超過) |
| 社長に戻せるお金 | 原則なし | 会社の資金に余裕ができた分から300万円まで |
AとBで、会社の口座に入ったお金は同じ400万円です。それでも決算書では、Aは純資産が200万円残り、Bは純資産がマイナスの債務超過になります。金融機関によっては社長からの借入れを実質的な自己資本として見ることもありますが、決算書を見た取引先や審査の担当者に、最初に説明が必要になるのはBです。
一方で、Bは事業が軌道に乗れば、社長に300万円を返すことができます。元本の返済なので、社長が受け取っても税金はかかりません。資本金として入れたお金は、こうした形で社長に戻すことができません。
どちらがよいかは、許認可の有無、1期目から黒字になる見込み、設立後に金融機関から借入れをする予定があるかで変わります。1期目から赤字が見込まれ、融資も考えている場合は、資本金を厚めにしておくほうが説明しやすくなります。
資本金を決めるときによくある失敗
資本金の決め方でよく見かける失敗を挙げます。
- 資本金を1万円や10万円にして、設立後すぐに社長の立替えが膨らむ。立替えはすべて役員借入金になり、1期目の決算書で債務超過に見える
- 「節税のため」と資本金を999万円にしたが、許可の要件の自己資本に足りず、後から増資の手続きと費用がかかる
- 資本金をちょうど1,000万円にして、設立1期目から消費税の申告が必要になることに後で気づく
- 払い込んだ資本金をすぐに引き出して返済に充てるなど、実態のない払込み(見せ金)と見られるおそれのある動きをする
- 会社の口座に入れたお金と、社長の個人のお金の区別があいまいなまま、役員借入金の残高が分からなくなる
資本金は、設立の後でも増資で増やせます。ただし、登記の手続きと登録免許税がかかるため、許可の要件のように最初から分かっている条件は、設立のときに満たしておくほうが手間がかかりません。
資本金を払い込んだ後のお金の使い方
資本金は、会社の口座に置いておかなければならないお金ではありません。設立の後は、事業の支払いに使ってかまいません。設立の後に会社の口座から出ていくお金は、資本金として入れた分も、借入れとして入れた分も、同じ会社のお金として帳簿に記録します。
注意したいのは、社長が個人の支払いに会社のお金を使う場合です。会社から社長への貸付けとして扱うことになり、社長からの借入れと逆向きの残高が生まれます。設立の最初の月から、会社の口座と個人の口座を分け、社長と会社の間のお金の動きを記録しておくことが大切です。
設立前に一緒に決めておくこと
資本金は、決算月、役員報酬、株式会社か合同会社かといった設立前の判断とつながっています。たとえば、役員報酬を高めに設定すると毎月の支出が増え、手順1の総額も増えます。
設立前に決めることの全体像は、会社設立で税理士に頼めることの記事で、株式会社と合同会社の比べ方は、株式会社と合同会社の違いの記事で解説しています。福岡市で設立する場合の届出先や登録免許税の軽減は、福岡市で会社設立するときの届出先と期限の記事にまとめています。個人事業から法人にする場合は、法人成りのタイミングの記事もあわせてご覧ください。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、会社設立や法人成りの前に、手順1の支出の書き出しから一緒に行います。事業の計画と入金の時期をうかがい、入れるお金の総額、資本金にする額、社長からの借入れにする額を、許認可の要件と消費税の扱いを確かめながら決めていきます。
登記の手続きは、連携している専門家と分担して進めます。設立の後は、毎月の試算表で資金と利益の見通しを確かめ、第2四半期頃から利益と納税額の見通しを立てて決算に備えます。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
個人事業から法人成りする場合も、資本金の考え方は同じですか?
基本の考え方は同じです。法人成りの場合は、個人事業で使っていた車や備品を会社に引き継ぐかどうか、個人の売掛金や在庫をどう扱うかによって、会社に入れるお金の総額が変わります。資本金にする額は、手順2と手順3で確かめます。
社長からの借入れには、利息を付ける必要がありますか?
利息を付けるかどうかは、会社と社長の間で決めることができます。利息を付ける場合は、会社の経費になり、社長の側では所得として申告が必要になることがあります。金額や返済の予定は、書面に残しておくと後で説明しやすくなります。
資本金の額で迷っている方へ
資本金の決め方は、資本金の額だけを考えるのではなく、会社に入れるお金の総額を先に出し、そのうち資本金にする額を、許認可の要件と1,000万円の境目で決めることが近道です。残りを社長からの借入れにするかどうかは、1期目の見通しと決算書の見え方で判断します。
「資本金をいくらにすればよいか決められない」「許可の要件と消費税の両方を確かめたい」という方は、事業の計画をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。