
個人事業主の国民健康保険料が高すぎると感じる一番の理由は、保険料の大部分が前年の所得に比例して計算される「所得割」で、所得が増えるほど保険料も増える仕組みだからです。会社員のように会社が半分を負担することもないため、同じくらいの収入でも、負担が重く感じられます。
この記事では、公認会計士・税理士の奈須大貴が、福岡市の国民健康保険料の計算の仕組みを仮の数字でたどり、保険料が下がる手と、下がると思われがちでも下がらない手を整理して解説します。
国民健康保険料は、4つの区分と3つの計算で決まる
福岡市の「国民健康保険料の計算方法」によると、令和8年度の国民健康保険料は、次の区分ごとに計算して合計します。
| 区分 | 対象になる人 |
|---|---|
| 基礎分(医療分) | 加入者全員 |
| 後期高齢者支援金分 | 加入者全員 |
| 介護分 | 40歳から64歳の加入者 |
| 子ども・子育て支援納付金分 | 加入者全員 |
それぞれの区分は、次の3つを足して計算します。
| 計算 | 決まり方 |
|---|---|
| 所得割 | 加入者の前年の所得をもとに、所得に比例して計算 |
| 均等割 | 加入者1人あたりの定額 |
| 平等割 | 1世帯あたりの定額 |
所得割の基準になるのは、前年の総所得金額等から基礎控除の43万円を差し引いた額です。区分ごとに、1年間の保険料には上限(賦課限度額)が決まっています。実際の料率と定額の金額は年度ごとに見直されるため、福岡市のページで確かめてください。年度の途中で加入した場合は、加入した月からの月割りで計算されます。
福岡市では、1年分の保険料を6月から翌年3月までの10回に分けて納める例が示されており、6月頃に届く通知で、その年度の保険料が分かります。3月までに確定申告で申告した前年の所得が、6月からの保険料に反映される、という順番を押さえておくと、申告の内容と保険料のつながりが見えやすくなります。
個人事業主の保険料が高く感じられる理由
国民健康保険料が高く感じられるのには、次のような理由があります。
- 所得割は、所得に比例して増える。事業が軌道に乗るほど保険料も上がる
- 会社員の健康保険のように、事業主(会社)が半分を負担する仕組みがない
- 前年の所得で決まるため、売上が落ちた年に、良かった年の所得をもとにした保険料を払うことになる
- 会社を辞めて独立した1年目は、会社員だったときの給与の所得をもとに計算される
独立した2年目に、事業で稼いだ所得をもとにした保険料が届き、住民税や個人事業税と重なって「急に高くなった」と感じる方も少なくありません。税金と保険料が1年のどの時期に重なるかは、一人親方の税金は何をいつ払う?の記事で、仮の数字の年間カレンダーにして解説しています。
仮の数字で、申告の仕方による違いを確かめる
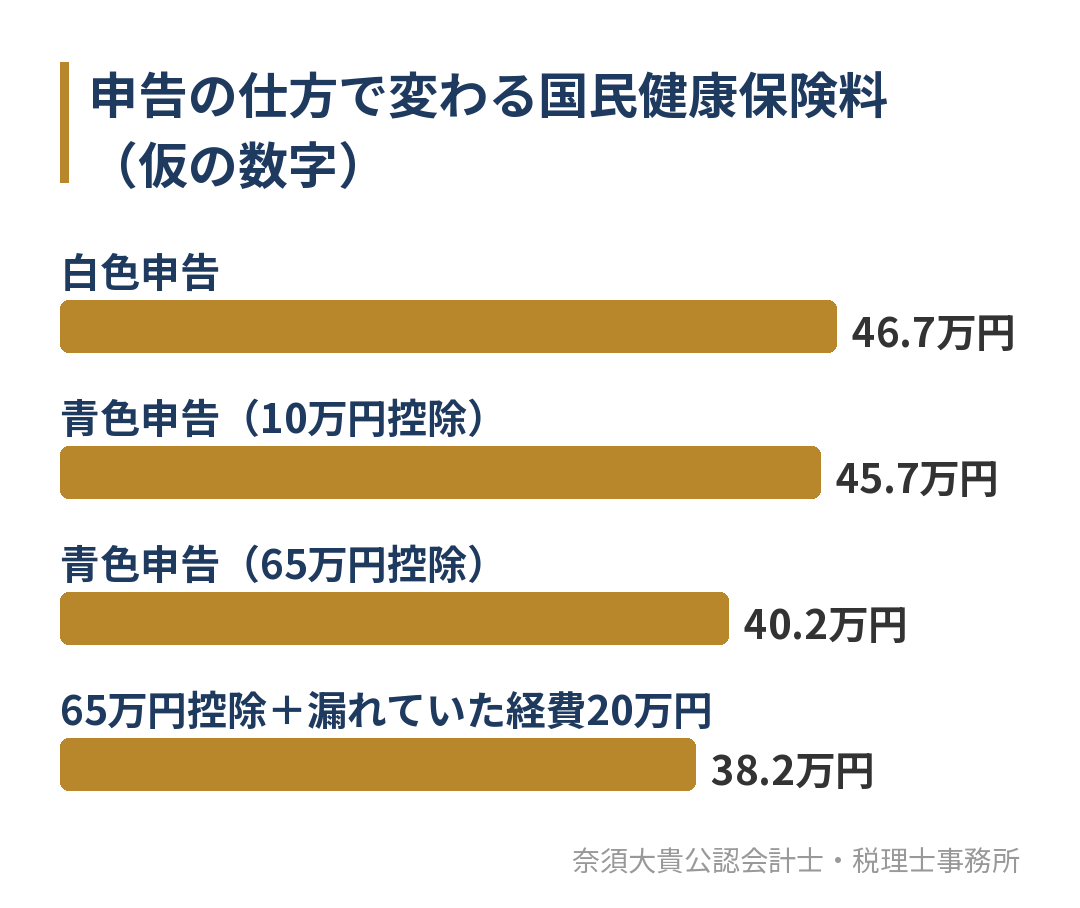
国民健康保険料の所得割は、確定申告で申告した事業所得がもとになります。仮の数字で、どれくらい変わるかを確かめます。ここでは分かりやすくするため、所得割の料率を合わせて仮に10%、均等割と平等割を合わせて仮に年6万円の1人世帯とします。実際の料率とは異なります。
売上から経費を差し引いた、青色申告特別控除の前の事業所得を450万円とします。
| 申告の仕方 | 事業所得 | 所得割の基準(43万円を差し引く) | 所得割(10%) | 保険料の合計 |
|---|---|---|---|---|
| 白色申告 | 450万円 | 407万円 | 40.7万円 | 46.7万円 |
| 青色申告(10万円控除) | 440万円 | 397万円 | 39.7万円 | 45.7万円 |
| 青色申告(65万円控除) | 385万円 | 342万円 | 34.2万円 | 40.2万円 |
| 65万円控除+漏れていた経費20万円を計上 | 365万円 | 322万円 | 32.2万円 | 38.2万円 |
白色申告と、青色申告の65万円控除に漏れていた経費の計上を加えた場合とでは、仮の数字で年8.5万円の差になります。同じ事業所得の減少は、所得税、住民税、個人事業税も同時に下げるため、実際の家計への影響はさらに大きくなります。
保険料が下がる手:事業所得を正しく小さくする
上の表から分かるように、国民健康保険料を下げる手は、事業所得を正しく計算して小さくすることです。具体的には、次のようなものがあります。
| 手 | 内容 |
|---|---|
| 青色申告の65万円控除を受ける | 複式簿記で記帳し、期限内に申告し、e-Taxで申告するなどの要件を満たす |
| 経費の計上漏れをなくす | 家事按分、車、通信費、少額の備品など、事業に使った費用を根拠とともに計上する |
| 家族への給与を経費にする | 青色事業専従者給与として届け出て、実際に払う |
| 経費になる共済の掛金 | 経営セーフティ共済の掛金は、個人事業主の必要経費になる |
青色申告を始めるには、原則として、青色申告にしたい年の3月15日までに承認申請書を出す必要があります。青色申告の要件と始め方は、青色申告のメリットとは?の記事で解説しています。
家族への給与は、国民健康保険が世帯ごとに計算されることに注意が必要です。家族に払った給与は、家族の給与所得として世帯の保険料の計算に入るため、事業主の所得を移しても、世帯の保険料が同じだけ下がるとは限りません。専従者給与の条件と金額の決め方は、青色事業専従者とは?の記事で解説しています。
下がらない手:所得控除は国民健康保険料に効かない
確定申告で差し引く所得控除の多くは、国民健康保険料の計算には影響しません。所得割の基準は、総所得金額等から基礎控除の43万円を差し引いた額で、それ以外の所得控除は差し引かれないためです。
| 手 | 所得税・住民税 | 国民健康保険料 |
|---|---|---|
| 小規模企業共済の掛金 | 所得控除で下がる | 下がらない |
| iDeCo(個人型確定拠出年金)の掛金 | 所得控除で下がる | 下がらない |
| 国民年金・国民健康保険料の支払い | 社会保険料控除で下がる | 下がらない |
| 生命保険料、医療費、ふるさと納税 | 所得控除などで下がる | 下がらない |
小規模企業共済やiDeCoは、将来の備えと所得税・住民税の負担を下げる手段として役立ちますが、「国民健康保険料も下がる」と考えて掛金を増やすと、期待した効果が出ません。保険料を下げたいのか、税金を下げたいのか、将来に備えたいのかを分けて考えることが大切です。
申告をしないと、かえって高くなることがある
国民健康保険には、世帯の所得が一定の基準以下の場合に、均等割と平等割を軽くする仕組みがあります。ところが、確定申告や住民税の申告をしていないと、所得が分からないため、この軽減の判定ができません。所得が少ない年や赤字の年でも、申告をしておくことで、本来の保険料で計算してもらえます。
赤字の年でも申告したほうがよい理由は、個人事業主が赤字でも確定申告をしたほうがいい理由の記事で、何年も申告していない場合の進め方は、何年も確定申告してない個人事業主はどうなる?の記事で解説しています。
国民健康保険以外の選択肢
国民健康保険のほかに、次のような選択肢がある場合もあります。
- 会社を辞めて独立した場合は、それまでの健康保険を任意継続する(最長2年)
- 業種によっては、同業者でつくる国民健康保険組合に加入できる
- 家族が会社員の場合、収入の条件を満たせば、その家族の健康保険の扶養に入れることがある
どれが有利かは、前年の所得、家族の状況、保険料の決まり方によって変わります。独立した直後は、任意継続の保険料と国民健康保険料の見込みを比べてから選びます。
所得が増えてきたら、法人にすることも比べる
所得がさらに増えると、国民健康保険料は上限に近づき、所得税や住民税の負担も重くなります。この段階では、法人にして、役員報酬をもとにした健康保険と厚生年金に切り替えることも、比べる選択肢になります。
法人の社会保険料は、会社と本人で半分ずつ負担しますが、会社の負担分も実質的には事業から出るお金です。保険料の合計は、国民健康保険と国民年金より増えることも多く、将来の年金が増える点も含めて判断します。保険料だけで決めず、税金、手取り、手続きの手間を並べて比べます。法人にする時期の考え方は、法人成りのタイミングはいつ?の記事で解説しています。
保険料の支払いが難しいときは、そのままにせず、お住まいの区の保険年金課に相談します。納付の相談や、事情によっては減免の相談ができます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の個人事業主の確定申告をお受けしています。確定申告をスポットでお受けする場合も、経費の計上漏れと青色申告の控除の要件を確かめ、事業所得を正しく計算することで、所得税だけでなく、翌年度の住民税と国民健康保険料まで見通せる申告にします。
顧問の形にすると、毎月の試算表で所得の見通しが分かるため、年の途中で翌年度の保険料の水準を見込み、家族への給与の額や法人にするかどうかを、公認会計士・税理士の奈須大貴と一緒に考えられるようになります。年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて申告に備えます。報酬は、売上や取引の量、帳簿をご自身でつけるかどうか、資料のそろい具合、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
国民健康保険料が高いと感じている個人事業主の方へ
個人事業主の国民健康保険料は、前年の所得に比例する所得割が大部分を占めるため、事業所得が増えるほど高くなります。保険料を下げる手は、青色申告の控除や経費の計上漏れの見直しで事業所得を正しく小さくすることで、小規模企業共済やiDeCoなどの所得控除は保険料には効きません。まずは、昨年の申告が白色か青色か、65万円の控除を受けられていたかを確かめてみてください。
「保険料が高く、今年の申告で見直せることがあるか知りたい」「青色申告に切り替えたい」という方は、昨年の申告書と今の帳簿をもとに、今年の申告で確かめることを一緒に整理します。オンラインでの面談にも対応しています。