建設業の自己資本比率は、貸借対照表の純資産を総資産で割って計算し、統計では西日本の建設会社の平均が43.40%です。ただ、建設業は期末の未成工事受入金や未成工事支出金、完成工事未収入金の大きさで総資産が膨らみやすく、同じ純資産でも比率が下がって見えるため、平均と比べるよりも、自社の推移を同じ条件で読み、経審や融資で見られる場面に合わせて数年かけて高める計画を立てるほうが役に立ちます。
この記事では、公認会計士・税理士の奈須大貴が、建設業の自己資本比率の読み方と、数年かけて比率を高める計画の立て方を、仮の数字で解説します。
自己資本比率の計算と、決算書での見つけ方
自己資本比率は、会社の財産(総資産)のうち、返す必要のないお金(自己資本)でまかなっている割合です。中小企業の決算書では、自己資本は貸借対照表の「純資産の部」の合計と考えてかまいません。
| 項目 | 決算書のどこを見るか |
|---|---|
| 自己資本 | 貸借対照表の右下、「純資産合計」 |
| 総資産(総資本) | 貸借対照表の「資産合計」。右側の「負債純資産合計」と同じ額 |
| 自己資本比率 | 純資産合計 ÷ 資産合計 × 100 |
たとえば資産合計が2億円、純資産合計が4,000万円なら、自己資本比率は20%です。純資産がマイナスになっている状態が債務超過で、このときは自己資本比率もマイナスになります。
純資産の中身は、主に株主が払い込んだ資本金と、会社がこれまでに稼いで残してきた利益(利益剰余金)です。毎年の税引後の利益は利益剰余金に積み上がるため、自己資本比率は1年の成績というより、これまでの積み重ねを映す数字です。
建設業の自己資本比率の平均と、平均を見るときの注意
建設業の平均を確かめられる統計の一つに、西日本建設業保証株式会社の「建設業の経営指標」があります。令和6年度版(令和6年4月期〜令和7年3月期の決算、本店が近畿・中国・四国・九州・沖縄にある20,142社)では、総資本自己資本比率は次のとおりです。
| 区分 | 総資本自己資本比率 |
|---|---|
| 西日本の全体 | 43.40% |
| 九州・沖縄 | 45.68% |
| 完成工事高1億円未満 | 30.81% |
| 完成工事高1億円〜5億円 | 47.77% |
| 完成工事高5億円〜10億円 | 50.18% |
| 完成工事高10億円〜30億円 | 48.51% |
| 完成工事高30億円以上 | 47.17% |
業種別では、土木が43.61%、建築が35.63%、電気が50.28%と、同じ建設業でも開きがあります。完成工事高1億円未満の会社は、ほかの規模よりはっきり低くなっています。
この数字を自社と比べるときは、次の点に気をつけます。
- 平均は、同社が決算書の提出を受けた会社の数字を、上下1%を除いて単純に平均したもので、すべての建設会社の平均ではない
- 業種、規模、元請か下請か、期末にどれだけ工事が残っていたかで、比率は大きく変わる
- 平均を上回っていても、借入の返済が重い、赤字が続いているといった事情があれば、安心はできない
「何%以上なら安全」という一律の目安はありません。平均は自社の位置を大まかにつかむ程度にとどめ、目標の比率は、次に説明する建設業ならではの見え方と、経審や融資で見られる場面から決めるほうが実務に合います。
建設業の自己資本比率が低く見えやすい理由
建設業の貸借対照表には、工事の途中や入金待ちのお金が大きく載ります。着手金や中間金を先に受け取ると、預金(資産)と未成工事受入金(負債)が同じ額だけ増えます。完成前の工事の原価を工事未払金のまま抱えると、未成工事支出金(資産)と工事未払金(負債)が同じ額だけ増えます。どちらも純資産は変わらないのに、総資産だけが膨らみ、比率が下がります。
同じ会社で、期末に工事が少なかった年と、大きな工事の途中で期末を迎えた年を、仮の数字で比べてみます。
| 貸借対照表の項目 | 工事の残りが少ない期末 | 大きな工事の途中の期末 | 差 |
|---|---|---|---|
| 現預金 | 3,000万円 | 6,000万円 | +3,000万円 |
| 完成工事未収入金 | 4,000万円 | 4,000万円 | 0 |
| 未成工事支出金 | 1,000万円 | 3,000万円 | +2,000万円 |
| 固定資産など | 7,000万円 | 7,000万円 | 0 |
| 資産合計 | 1億5,000万円 | 2億円 | +5,000万円 |
| 工事未払金 | 2,000万円 | 4,000万円 | +2,000万円 |
| 未成工事受入金 | 1,000万円 | 4,000万円 | +3,000万円 |
| 借入金 | 6,000万円 | 6,000万円 | 0 |
| 純資産 | 6,000万円 | 6,000万円 | 0 |
| 自己資本比率 | 40.0% | 30.0% | −10.0ポイント |
純資産は6,000万円のままなのに、比率は40%から30%に下がっています。右の期末は、前受けを受け取って預金が増えているので、資金繰りはむしろ楽な状態です。決算月に大きな工事が完成して、完成工事未収入金が膨らんだ期末でも、同じように比率は下がります。
そのため、自社の自己資本比率を読むときは、次の順番で確かめます。
- 純資産の額が、前期末より増えたか減ったかを先に見る
- 比率が下がったときは、未成工事受入金、未成工事支出金、完成工事未収入金、工事未払金の4つの残高が前期末より増えていないかを見る
- 社内で推移を比べる補助として、総資産から未成工事受入金を除いた額で割った比率も計算してみる(右の期末なら6,000万円 ÷ 1億6,000万円 = 37.5%)
3つ目は社内での見方で、経審や金融機関は決算書の数字をもとに見ます。工事に関わる4つの科目の意味と、立て替えているお金の計算は、建設業の会計は何が違う?決算書の科目の読み替えと、経営者が確かめる3つの数字で解説しています。
自己資本比率が見られる場面
建設会社の自己資本比率は、社外のいくつかの場面で見られます。場面ごとに、見られ方が少しずつ違います。
| 場面 | どう見られるか | 気をつけること |
|---|---|---|
| 経審の経営状況(Y) | 8つの指標の1つとして、自己資本比率が評価に入る。自己資本対固定資産比率と利益剰余金も、純資産に関わる指標 | 比率だけでなく、ほかの指標と組み合わせて点数が決まる |
| 経審の自己資本額・利益額(X2) | 比率ではなく、純資産合計の額そのものが評価される | 基準決算の額か2期平均かを選べる |
| 金融機関の融資 | 決算書から財務の安全性を見る指標の一つ。債務超過かどうかは特に重く見られる | 比率の水準だけでなく、前期からの推移と理由を説明できるようにしておく |
| 元請や取引先 | 取引を始めるときや継続の確認で、決算書の提出を求められることがある | 決算書の数字そのものを見られるため、期末の残高の事情を説明できるようにしておく |
| 自社の経営 | 赤字の年や受注が落ち込んだ年に、どれだけ耐えられるかの目安 | 比率よりも、手元の資金と借入の返済の見通しとあわせて見る |
経審の8つの指標と自己資本額の扱いは、国土交通省中部地方整備局の「経営規模等評価申請・総合評定値請求の手引き」(令和8年7月)で確かめられます。経審の点数を決算の前に試算する流れは、経審の点数は決算前に試算する|決算の数字で決まる項目と、決算日までに打てる手で解説しています。この記事では点数の計算には入らず、比率そのものを数年かけて高める計画に絞ります。
金融機関が決算書のどこを見るかは、銀行は決算書のどこを見る?融資審査の5つのポイントと中小企業が準備すべき資料で紹介しています。なお、自己資本比率を高めたからといって、融資の実行や条件が約束されるわけではありません。
自己資本比率を高める手段と、それぞれの動き方
自己資本比率は「純資産 ÷ 総資産」なので、高める手段は、分子の純資産を増やすか、分母の総資産を減らすかの2つに分かれます。主な手段を並べると次のとおりです。
| 手段 | 純資産 | 総資産 | 気をつけること |
|---|---|---|---|
| 利益を残す(配当や必要以上の支出をしない) | 増える | 増える(残った預金の分) | 毎年少しずつしか動かないため、数年の計画が要る |
| 使っていない資産を売り、借入を返す | 売却の損益の分だけ動く | 減る | 簿価より安く売ると損が出て、純資産も減る |
| 手元資金で借入を繰上げ返済する | 変わらない | 減る | 工事の支払いが重なる月に資金が足りなくならないか、資金繰り表で確かめる |
| 期末に必要のない借入をしない | 変わらない | 増えない | 資金の余裕との兼ね合いで判断する |
| 増資する | 増える | 増える(払い込まれた預金の分) | 資本金の額によって税金の扱いが変わることがある |
| 役員借入金を資本に振り替える | 増える | 変わらない | 税務上の扱いに注意が必要 |
このうち、建設会社でよく相談を受けるのが、決算前の節税との兼ね合いと、役員借入金の扱いです。
決算前の節税は、比率を下げる方向に働く
決算の前に費用を増やして税金を減らすと、手元のお金と同時に、純資産も減ります。期首の純資産が4,000万円、総資産が2億円の会社で、税引前の利益が1,000万円見込まれるときに、必要のない支出を300万円した場合を比べます。税金は計算のために仮に利益の30%とし、その年のうちに払ったものとして単純化しています。
| 項目 | 支出をしない場合 | 300万円を支出した場合 | 差 |
|---|---|---|---|
| 税引前の利益 | 1,000万円 | 700万円 | −300万円 |
| 税金(仮に利益の30%) | 300万円 | 210万円 | −90万円 |
| 税引後の利益(純資産の増加) | 700万円 | 490万円 | −210万円 |
| 期末の純資産 | 4,700万円 | 4,490万円 | −210万円 |
| 期末の総資産 | 2億700万円 | 2億490万円 | −210万円 |
| 自己資本比率 | 約22.7% | 約21.9% | 約−0.8ポイント |
税金は90万円減りますが、純資産は210万円減り、比率は0.8ポイントほど下がります。もともと必要な修繕や備品の購入を前倒しするなら意味がありますが、比率を高めたい時期に、税金を減らすこと自体を目的にした支出をすると、計画が1年遅れることもあります。決算前の支出の考え方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることでも紹介しています。
役員借入金は、決算書の上では負債のまま
社長が会社に貸したお金(役員借入金)は、返済を急がないものであっても、決算書の上では負債です。経審の自己資本比率も、決算書の純資産をもとに計算されます。一方で、金融機関によっては、返済を急がない代表者からの借入金を、自己資本に近いものとして見ることがあります。
たとえば総資産2億円、純資産4,000万円、役員借入金3,000万円の会社なら、決算書の比率は20%ですが、役員借入金を自己資本に含めて見ると35%になります。役員借入金を資本に振り替えれば決算書の比率も35%になりますが、振り替えの方法によっては税務上の課税が生じる場合があるため、実行の前に税理士と確かめてください。
数年かけて高める計画の立て方
自己資本比率は、1回の決算で大きく動かせる数字ではありません。計画は、次の順番で立てます。
- 目標の比率と、いつまでに達成するかを決める(例:3年後に30%以上)
- 目標の時点の総資産を見込み、必要な純資産の額を逆算する
- 毎年の税引後の利益で、どこまで積み上げられるかを試算する
- 足りない分を、総資産を減らす手段や増資で補えるかを比べる
- 毎年の決算の前に、計画と見込みの差を確かめ直す
仮の数字で、今期末の純資産が4,000万円、総資産が2億円(自己資本比率20%)の会社が、毎年700万円の税引後の利益を残す場合を考えます。工事の規模は変わらず、残した利益はそのまま預金として残るものとして単純化しています。
| 時点 | この年にすること | 純資産 | 総資産 | 自己資本比率 |
|---|---|---|---|---|
| 今期末 | ― | 4,000万円 | 2億円 | 20.0% |
| 1年後 | 利益700万円を残す。使っていない土地(簿価1,000万円)を簿価で売り、借入金を1,000万円返す | 4,700万円 | 1億9,700万円 | 約23.9% |
| 2年後 | 利益700万円を残す。手元資金から借入金を500万円繰上げ返済する | 5,400万円 | 1億9,900万円 | 約27.1% |
| 3年後 | 利益700万円を残す。1,000万円を増資する | 7,100万円 | 2億1,600万円 | 約32.9% |
利益を残すだけの場合と比べると、次のようになります。
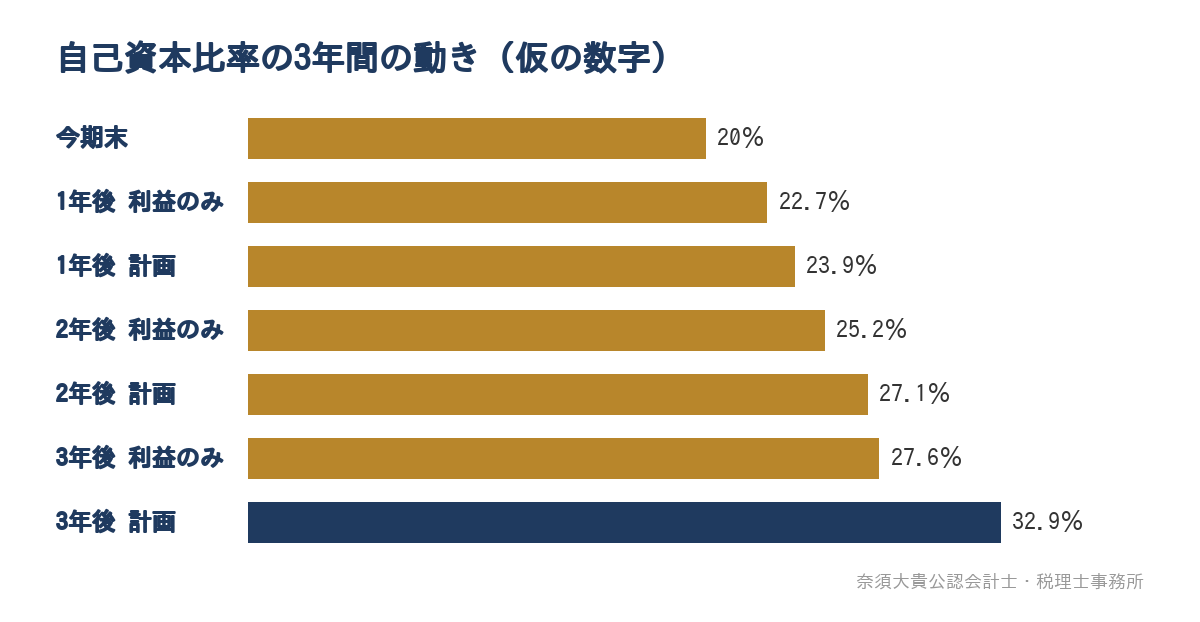
利益を残すだけでは、3年後の比率は約27.6%(6,100万円 ÷ 2億2,100万円)で、30%に届きません。資産の整理と返済、増資を組み合わせると、約32.9%まで上がります。
どの手段をどの年に使うかは、資金繰りと経審の時期で決めます。返済で手元資金が減りすぎないか、工事の支払いが重なる月を資金繰り表で確かめる方法は、建設業の資金繰りはなぜ苦しい?入金条件で変わる運転資金と、月別の資金繰り表の作り方で解説しています。また、比率を高めた後に金融機関へどう説明するかは、税理士に融資の相談はできる?銀行に行く前に、必要な金額と返済できるかを数字で確かめるも参考にしてください。
よくある失敗
自己資本比率を気にするあまり、かえって会社の数字を傷めてしまう例もあります。
- 決算日の直前に借入をして預金を積み、総資産が膨らんで比率が下がる
- 節税のための支出を毎年続け、利益が積み上がらない
- 決算日の前に返済し、決算日の後にすぐ借り直す。実態が変わらない一時的な動きは、期中の試算表や借入の推移から分かり、かえって説明が難しくなる
- 赤字になりそうな工事の原価を未成工事支出金に残したまま決算を迎え、翌期にまとめて損が出て純資産が大きく減る
- 平均の数字だけを目標にして、自社の工事の残高の事情を見落とす
比率を高める手は、どれも実際の取引の時期や方法を見直すものです。決算書の数字を実態と違う形に整えることではありません。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価や未成工事支出金が集計され、期末の残高のうちどの工事の分がいくらあるかまでたどって確かめられます。公認会計士・税理士の奈須大貴が、工事ごとの粗利や実行予算との差、年度末の利益と自己資本比率、経審の点数の見通しを、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。決算前の支出をするか、返済や増資をどの時期に行うかを、比率と資金繰りの両方を見ながら決算日の前に判断できます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
自己資本比率を高めたい建設会社の方へ
建設業の自己資本比率は、期末の工事の残高によって、同じ純資産でも大きく動きます。平均と比べる前に、純資産の額の推移と、工事に関わる4つの科目の残高を前期末と並べ、比率が動いた理由を確かめてみてください。そのうえで、3年後の目標を決め、毎年の利益でどこまで積み上がるかを試算すると、決算日までに打つ手が見えてきます。
「経審や融資のために自己資本比率を上げたいが、何年でどこまで上げられるか分からない」「節税と自己資本比率のどちらを優先すべきか迷っている」という方は、直近2期分の決算書と今期の試算表をもとに、数年の計画を一緒に整理します。