直近の年度決算で労働者派遣事業の資産要件(財産的基礎)を満たさないときは、増資などで要件を満たした中間決算か月次決算を作り、公認会計士の監査証明を付けて申請する方法があります。許可の更新では、監査証明に代えて「合意された手続実施結果報告書」を使える取扱いもあります。ただ、申請の直前に不足に気づくと選べる手は限られるため、更新で使う決算の期の途中から要件を試算しておくことが大切です。
この記事では、公認会計士・税理士の奈須大貴が、3つの要件の確かめ方と、更新から逆算して期中に見通しを立てる進め方を解説します。
派遣の資産要件は3つ。会社全体の貸借対照表で判定する
労働者派遣事業の許可と更新では、次の3つをすべて満たす必要があります。判定は、派遣の部門だけでなく、会社全体の貸借対照表で行います。
| 要件 | 基準 | 派遣の事業所が1か所の場合 |
|---|---|---|
| 基準資産額 | 2,000万円 × 派遣の事業所の数 以上 | 2,000万円以上 |
| 負債との比率 | 基準資産額が、負債の総額の7分の1以上 | 負債が7,000万円なら、基準資産額1,000万円以上 |
| 現金・預金 | 自己名義の現金・預金が1,500万円 × 派遣の事業所の数 以上 | 1,500万円以上 |
基準資産額は、資産の総額から、繰延資産と営業権(のれん)を除き、負債の総額を引いた額です。純資産に近い数字ですが、創立費や開業費などを繰延資産に計上している会社では、その分だけ純資産より小さくなります。
要件の原文は、厚生労働省の労働者派遣事業関係業務取扱要領に載っています。前回の許可や更新で「小規模派遣元事業主への暫定的な配慮措置」を受けた会社など、一部の会社には別の基準があるため、自社が当てはまるかどうかは管轄の労働局で確かめてください。
仮の数字で3つの要件を確かめる
派遣の事業所が1か所の会社を例に、直近の決算書から3つの要件を計算してみます。
| 項目 | 金額 |
|---|---|
| 資産の総額 | 5,200万円 |
| うち現金・預金 | 1,700万円 |
| うち繰延資産(創立費・開業費) | 100万円 |
| 負債の総額 | 3,300万円 |
| うち社長からの借入金 | 800万円 |
この会社の判定は、次のとおりです。
| 要件 | 計算 | 判定 |
|---|---|---|
| 基準資産額 | 5,200万円 − 100万円 − 3,300万円 = 1,800万円 | 2,000万円に200万円足りない |
| 負債との比率 | 3,300万円 ÷ 7 = 約471万円。基準資産額1,800万円はこれ以上 | 満たす |
| 現金・預金 | 1,700万円 | 1,500万円以上で満たす |
この例で分かるのは、現金・預金が足りていても、基準資産額で引っかかることがあるという点です。社長からの借入金は負債に入るため、会社にお金を入れていても基準資産額は増えません。銀行から借りて預金を増やしても、同じ額だけ負債も増えるので、基準資産額は変わりません。
判定に使うのは「申請する時点の直近の決算」
更新の申請は、許可の有効期間が満了する日の3か月前までに行う必要があります。審査で見るのは、申請する時点で直近の年度決算です。そのため、まず「どの期の決算で判定されるのか」を確かめるところから始めます。
| 項目 | 3月決算の会社の例 |
|---|---|
| 許可の有効期間の満了日 | 2027年12月31日 |
| 更新の申請期限 | 2027年9月30日 |
| 判定に使う決算 | 2027年3月期(申告を終えた後に申請する場合) |
| 試算を始めたい時期 | 2026年9月末(2027年3月期の第2四半期末) |
この例では、2026年の秋の時点で、すでに判定に使う期が始まっています。決算の直前や申請の直前に試算するのでは、その期の決算で要件を満たすための手を打つ時間が残りません。申請の時期によっては一つ前の期の決算が使われることもあるので、申請の予定日と決算・申告の時期を並べて確かめておきます。
期中から見通す進め方
更新で使う決算の期が分かったら、次の流れで試算と判断を進めます。
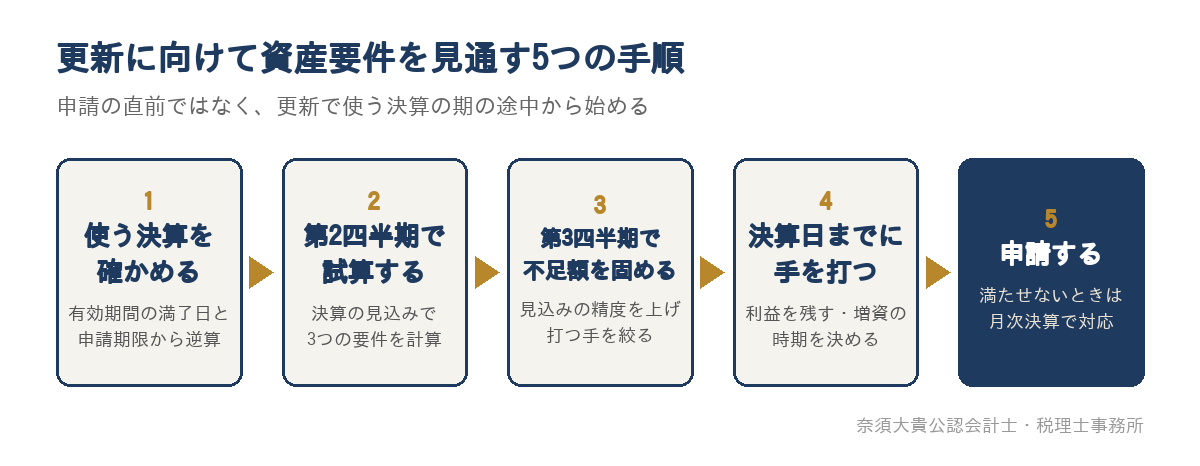
第2四半期:決算の見込みで3つの要件を試算する
第2四半期の試算表をもとに、決算までの利益の見込みを立て、法人税等を差し引いた後の利益が基準資産額にどう積み上がるかを計算します。先ほどの会社で、この期の税引後の利益が120万円と見込まれるなら、決算時の基準資産額は1,920万円となり、まだ80万円足りません。
第3四半期:不足額を固め、打つ手を決める
第3四半期で見込みの精度を上げ、不足額がどのくらいかを固めます。決算日までに打てる手は、主に次の3つです。
| 打つ手 | 基準資産額への効き方 | 気をつけること |
|---|---|---|
| 利益を残す | 税引後の利益の分だけ増える | 決算前の大きな支出は、要件への影響も見てから決める |
| 決算日までに増資する | 増資した額だけ増え、現金・預金も増える | 登記の手続も含め、決算日より前に払い込みを終える日程を組む |
| 繰延資産などを見直す | 繰延資産を費用に振り替えても、基準資産額は変わらない | 数字の見え方が変わるだけで、不足は埋まらない |
決算日までに増資を終えれば、年度決算そのもので要件を満たせるため、月次決算に公認会計士の監査証明などを付ける手続きが要らなくなります。先ほどの例なら、80万円の不足に余裕を持たせて決算日前に増資する、といった判断を、第3四半期の時点で落ち着いてできます。社長からの借入金を資本に振り替える方法もありますが、税務上の扱いを含めて事前に確かめる必要があります。
決算で満たせないとき:月次決算と監査証明・合意された手続
決算日を過ぎてから不足が分かった場合は、増資などで基準資産額を増やした後の中間決算か月次決算を作り、公認会計士の確認を受けて申請します。
| 申請の種類 | 中間決算・月次決算に付けるもの |
|---|---|
| 新規の許可 | 公認会計士または監査法人の監査証明 |
| 許可の更新 | 監査証明、または合意された手続実施結果報告書 |
ここで作る月次決算は、毎月の試算表をそのまま使えるとは限りません。年度の決算と同じ考え方で、法人税等の見積りなども反映した決算書にする必要があります。更新で使える合意された手続は、日本公認会計士協会の専門業務実務指針4450「労働者派遣事業等の許可審査に係る中間又は月次決算書に対する合意された手続業務に関する実務指針」に沿って行われます。
この方法は、増資の払い込み、月次決算の締め、預金の残高証明書の取り寄せ、公認会計士の手続と、申請期限までにいくつもの作業が重なります。期中に見通しを立てておけば、そもそもこの方法を使わずに済むか、使うとしても日程に余裕を持たせられます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が、労働者派遣事業の許可申請と更新に必要な監査証明と合意された手続に直接対応しています。資料の共有と打ち合わせはオンラインで行えるため、福岡市の外の会社からも依頼できます。内容は労働者派遣事業の監査証明・合意された手続のページでご案内しています。
顧問として毎月の数字を見ている会社では、年間の利益と納税額を第2四半期頃から見通し、第3四半期で精度を高めて決算に備えています。派遣の許可を持つ会社なら、この見通しに資産要件の試算を加えることで、更新の期の決算で要件を満たせるかを早めに確かめられます。継続的な支援は税務顧問サービスのページでご案内しています。
よくあるご質問
顧問税理士が別にいても依頼できますか?
監査証明と合意された手続は、顧問税理士や行政書士がいる場合でも、この部分だけを依頼できます。決算書や月次決算書は、今の顧問税理士が作ったものをもとに確認します。
決算の後に増資しても、更新に間に合いますか?
申請期限までに、増資後の月次決算の作成と公認会計士の手続を終えられれば、更新の申請に使えます。ただし、払い込みと登記、月次決算の締め、残高証明書の取り寄せには日数がかかるため、不足が分かった時点で早めに日程を組むことをおすすめします。
更新の期の決算に入っている会社の方へ
派遣の資産要件は、申請の直前に確かめるものではなく、判定に使う期の途中から見通すものです。まずは許可の有効期間の満了日と決算月を並べ、どの期の決算で判定されるかを確かめてみてください。
「次の更新でどの決算が使われるか分からない」「直近の決算で基準資産額が足りなかった」という方は、決算書と許可の有効期間を確認したうえで、決算で満たす方法と月次決算で対応する方法のどちらが合うかを一緒に整理します。