
個人事業主になって数年たつと、6月頃に税務署から「予定納税」の通知が届くことがあります。予定納税は、その年の所得税の一部を、7月と11月に前払いする仕組みです。金額は前年の所得をもとに決まるため、今年の業績が前年より下がっていると、実際の税額より多く前払いすることになります。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主の予定納税の金額の決まり方と納付の時期、そして今年の業績が下がったときに11月15日までに出せる第2期分の減額申請を、10月末の数字で判断する手順を解説します。
予定納税とは、所得税の一部を前払いする仕組み
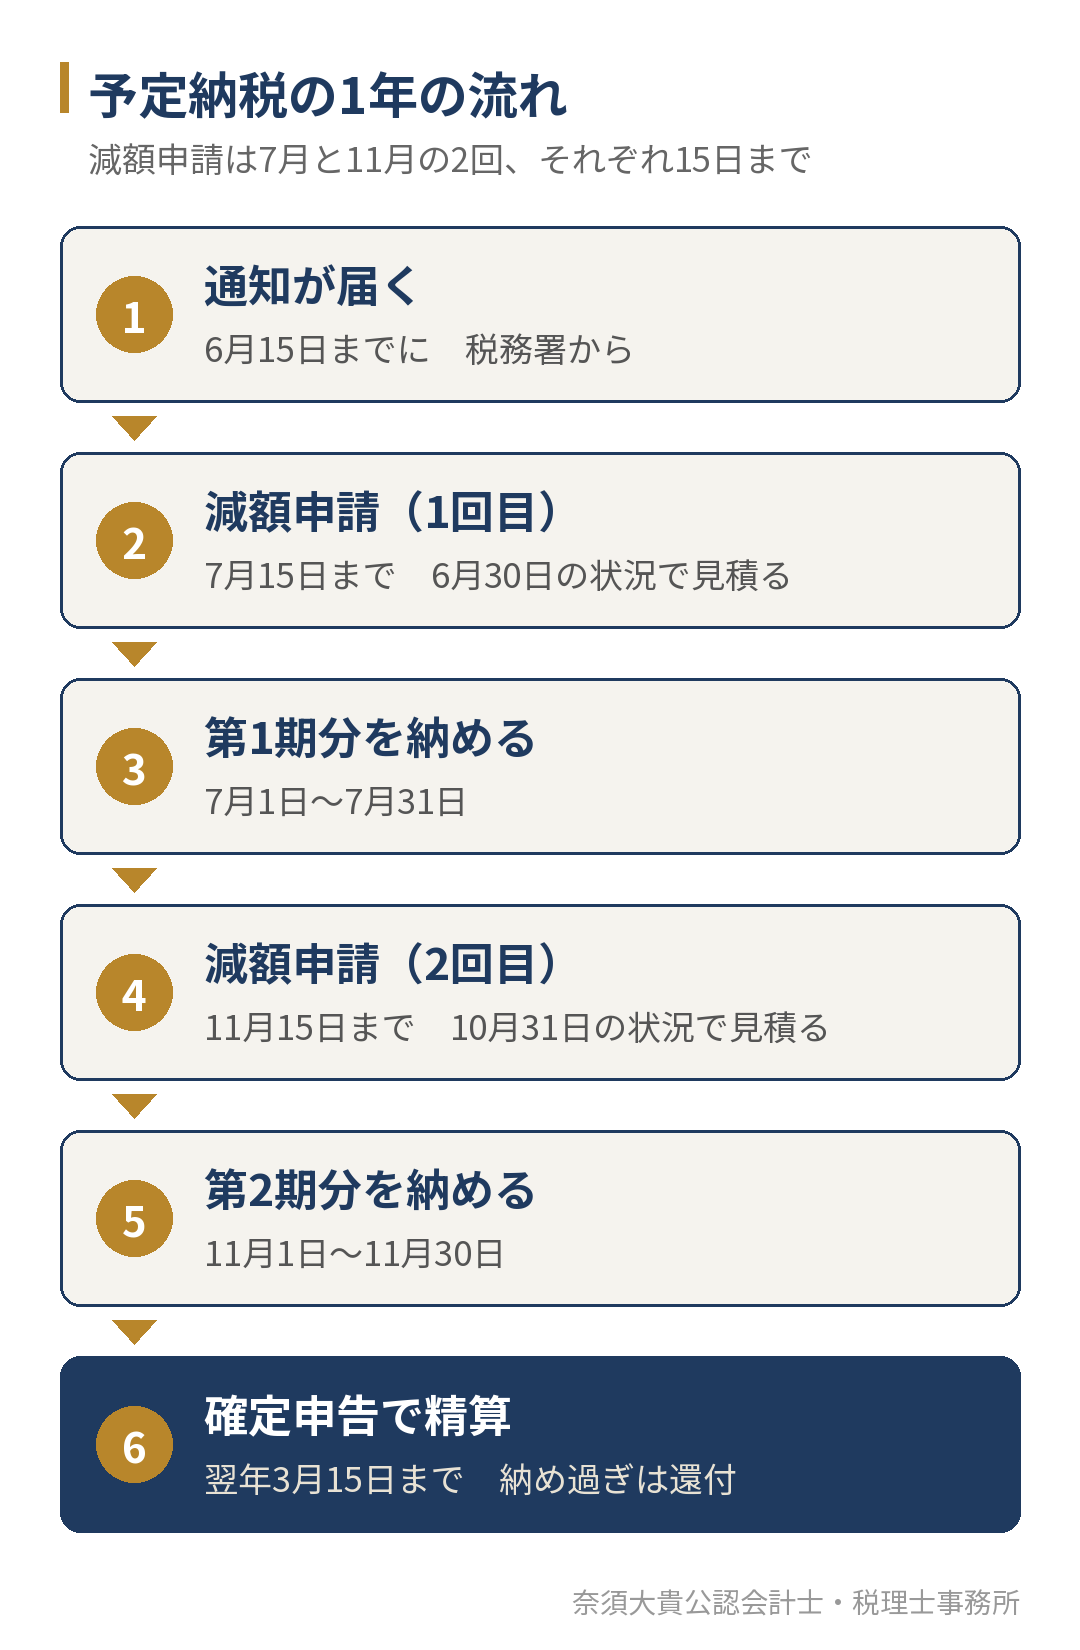
予定納税は、前年の所得をもとに計算した「予定納税基準額」が15万円以上になる人が、その年の所得税の一部をあらかじめ納める制度です。国税庁の説明では、予定納税基準額の3分の1ずつを、第1期と第2期の2回に分けて納めます。
| 項目 | 内容 |
|---|---|
| 対象になる人 | 予定納税基準額が15万円以上の人 |
| 予定納税基準額 | 原則として、前年分の所得金額や税額をもとに計算した、前年の申告納税額 |
| 通知 | 6月15日までに、税務署から書面で届く |
| 第1期分 | 予定納税基準額の3分の1を、7月1日から7月31日までに納める |
| 第2期分 | 予定納税基準額の3分の1を、11月1日から11月30日までに納める |
| 精算 | 翌年の確定申告で、1年分の税額から予定納税額を差し引く |
予定納税基準額の計算では、前年の所得のうち、土地や株式の売却による所得、一時所得などの臨時的な所得は除かれます。また、源泉徴収された税額は差し引かれます。そのため、前年の確定申告書の「申告納税額」と、予定納税基準額が一致しないこともあります。正確な金額は、税務署から届く通知で確かめます。
予定納税は、税金が増えるものではありません。1年分の所得税を、翌年の3月にまとめて払う代わりに、一部を先に払うだけです。確定申告で計算した1年分の税額が予定納税額より少なければ、差額は還付されます。
予定納税で困るのは、税額ではなくお金の時期
予定納税で個人事業主が困るのは、多くの場合、税金の額そのものではなく、お金が出ていく時期です。7月と11月は、住民税や個人事業税、国民健康保険料の納付とも重なりやすく、手元のお金が一気に減ります。所得税・住民税・個人事業税などがいつ出ていくかは、一人親方の税金は何をいつ払う?所得税・住民税・個人事業税・国保・年金・消費税の年間カレンダーで月ごとに並べています。
さらに、前年の消費税の額が一定以上の課税事業者は、消費税の中間申告と納付も必要です。国税庁の説明では、前年の消費税(国税分)の額が48万円を超える個人事業者は、中間申告の対象になります。所得税の予定納税と消費税の中間納付が同じ時期に重なると、資金繰りの負担はさらに大きくなります。消費税の申告の考え方は、個人事業主の確定申告で消費税はどうする?申告が必要な人と、2割特例・簡易課税・3割特例の選び方で解説しています。
振替納税を利用している場合、引落しの日に口座の残高が足りないと引き落とせず、延滞税がかかることがあります。予定納税の月は、引落しの口座に残高があるかを先に確かめておきます。税金が払えないときの考え方や、納税資金の管理の仕方は、個人事業主で税金が払えない?予定納税に困らないための月次決算・納税資金管理を福岡市南区の税理士が解説で紹介しています。
業績が下がった年は、予定納税の減額申請ができる
今年の業績が前年より下がり、1年分の所得税が予定納税基準額より少なくなりそうな場合は、税務署に「予定納税額の減額申請」をすることができます。国税庁の説明では、廃業や休業、業況の不振などにより、その年の申告納税額の見積額が予定納税基準額に満たないと見込まれる場合が対象です。
| 申請の時期 | 減額の対象 | 見積りの基準日 | 申請の期限 |
|---|---|---|---|
| 7月 | 第1期分と第2期分 | 6月30日の状況 | 7月1日から7月15日まで |
| 11月 | 第2期分のみ | 10月31日の状況 | 11月1日から11月15日まで |
7月の申請に間に合わなかった場合でも、11月の申請で第2期分を減らすことはできます。この記事が公開される11月上旬は、ちょうど2回目の申請の期間にあたります。10月までの売上と経費が分かっていれば、1年の所得の見通しはかなりはっきりしているはずです。
減額申請は、税務署に申請書を出せば自動的に認められるものではありません。税務署が内容を確かめたうえで、承認するかどうかを通知します。見積りの根拠として、10月末までの帳簿の数字と、年末までの売上と経費の見込みを説明できるようにしておきます。
10月末の数字で、第2期分の減額を判断する手順
ここからは、10月末の数字で第2期分の減額申請をするかどうかを判断する手順を、仮の数字で確かめます。金額の単位は万円です。
前年の所得税の予定納税基準額が90万円の個人事業主で、第1期分の30万円は7月に納めたとします。今年は主要な取引先からの仕事が減り、10月末までの帳簿と年末までの見込みから計算すると、今年1年の所得税の見積額は36万円になりました。
| 項目 | 減額申請をしない | 11月に減額申請をする |
|---|---|---|
| 第1期分(7月) | 30 | 30 |
| 第2期分(11月) | 30 | 6(見積額36−第1期分30) |
| 予定納税の合計 | 60 | 36 |
| 確定申告での精算(翌年3月) | 24の還付 | 精算なし |
11月に減額申請をしない場合、第2期分の30万円を納め、翌年3月の確定申告で納め過ぎの24万円が還付されます。減額申請をした場合は、第2期分が6万円になり、24万円を手元に残したまま年を越せます。最終的に納める税額はどちらも36万円で同じですが、24万円を数か月早く使えるかどうかが違います。
この差は、売上が下がっている年ほど大きな意味を持ちます。業績が下がった年は、年末から年明けにかけての支払いや、翌年の仕入の資金に余裕がなくなりがちです。数か月後に戻ってくるお金より、今手元にあるお金の方が、資金繰りでは役に立ちます。
一方で、見積りを低くし過ぎると、確定申告で不足分をまとめて納めることになります。減額申請は、見積りの根拠が説明できる範囲で行い、年末までの売上の見込みは控えめに、経費は確実なものだけで計算するのが安全です。
減額申請の出し方
減額申請は、「予定納税額の減額申請書」を、住所地などを所轄する税務署に提出して行います。申請書には、その年の所得の見積額や控除の見積額、そこから計算した申告納税見積額を書き、見積りの計算の明細を添えます。e-Taxで提出することもできます。
申請の期限は、11月の場合は11月15日です。期限を過ぎると、その年の第2期分は減らせず、通知どおりの金額を納めたうえで、翌年の確定申告で精算することになります。11月に入ったら、まず10月分の帳簿を締め、見積額を計算するところから始めます。
減額申請の前に、帳簿で確かめること
10月末の数字で判断するには、帳簿が10月まで締まっていることが前提です。次のことを確かめてから、見積額を計算します。
- 10月までの売上が、請求書と入金の記録で漏れなく帳簿に入っている
- 10月までの経費が、領収書と通帳、カードの明細で入っている
- 年末までの売上の見込みを、取引先ごとに並べている
- 減価償却費や、青色申告特別控除などの年の終わりに計算するものを見込んでいる
- 社会保険料控除や小規模企業共済の掛金など、所得控除の額を見込んでいる
帳簿を年末にまとめてつけている場合は、10月の時点で今年の所得が分からず、減額申請の判断ができません。毎月帳簿を締めておくことは、予定納税の減額だけでなく、翌年の確定申告や国民健康保険料の見通しにもつながります。月ごとの準備の段取りは、個人事業主の確定申告はいつまで?1年の税金の期限と、3月15日から逆算する準備の日程で紹介しています。
廃業や休業をした場合
年の途中で廃業や休業をした場合も、減額申請の対象になります。廃業した後は事業所得が増えないため、前年をもとにした予定納税基準額より、実際の税額が少なくなることが多いためです。廃業した年の確定申告で確かめることは、個人事業主が廃業した年の確定申告|廃業後の入金・支払い、残した在庫と車の扱い、届出の期限で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の個人事業主の確定申告をお受けしています。顧問の形にすると、毎月の試算表で所得の見通しが分かるため、予定納税の減額申請をするかどうかを、7月と11月の期限に間に合うように、公認会計士・税理士の奈須大貴と一緒に判断できます。
年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて申告に備えます。所得税だけでなく、住民税や個人事業税、国民健康保険料、消費税の中間納付まで、いつ・いくら出ていくかを先に並べておくのが、当事務所の進め方です。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
予定納税の負担が重いと感じている個人事業主の方へ
個人事業主の予定納税は、前年の所得をもとにした所得税の前払いで、7月と11月に3分の1ずつ納めます。今年の業績が下がっている場合は、11月15日までに、10月31日の状況で見積った税額をもとに、第2期分の減額を申請できます。最終的な税額は変わりませんが、数か月分のお金を手元に残せるかどうかが変わります。
「今年は売上が下がったが、予定納税をそのまま払うべきか迷っている」「10月までの帳簿が締まっておらず、今年の所得が分からない」という方は、帳簿と通帳をもとに、今年の所得と税額の見通しを一緒に確かめるところから始めます。オンラインでのご相談も可能です。