
税理士に融資の相談はできます。融資の審査をして実行するのは金融機関ですが、その前に、試算表と資金繰り表から「いくら必要か」「何年で返せるか」を確かめ、決算書や借入後の計画を金融機関に説明できる形に整えるのは、会社の数字を毎月見ている税理士が得意とするところです。
この記事では、公認会計士・税理士の奈須大貴が、融資の相談先ごとの役割の違いと、税理士に相談するとよいこと、借入の金額と返済期間の決め方を、仮の数字を使って解説します。
融資の相談先と、それぞれの役割
「融資の相談はどこにすればよいか」の答えは、何を相談したいかで変わります。お金を貸すのは金融機関ですが、保証をつける機関、推薦や計画づくりを支援する機関、会社の数字を整える専門家と、役割が分かれています。
| 相談先 | 主な役割 | 相談するとよいこと |
|---|---|---|
| 取引銀行(信用金庫、信用組合を含む) | 融資の審査と実行。預金や返済の取引から会社の状況を知っている | 借入の可否と条件、今の借入との組み合わせ |
| 日本政策金融公庫 | 政府系の金融機関。小規模な事業者向けと中小企業向けの融資制度がある | 創業時の借入、制度を使った借入 |
| 信用保証協会 | 金融機関から借りるときの公的な保証人。各都道府県などにある | 保証つきの融資、資金繰りの相談 |
| 商工会議所、商工会 | 小規模事業者への経営の指導。融資制度によっては推薦や受付の窓口になる | 経営の指導を受けながらの借入 |
| 認定経営革新等支援機関 | 国の認定を受けた支援機関。経営の課題の整理や計画づくりを支援する | 事業計画や経営改善計画の策定 |
| 税理士 | 試算表、決算書、資金繰り表を作り、会社の数字を説明できる形にする | 必要な金額と返済できるかの確認、資料の準備 |
日本政策金融公庫の融資制度は、事業資金|日本政策金融公庫で探せます。商工会議所などの推薦を受けて利用する制度には、マル経融資(小規模事業者経営改善資金)があります。信用保証協会の仕組みは、もっと知りたい信用保証|全国信用保証協会連合会で解説されており、福岡県の会社なら福岡県信用保証協会が窓口です。
認定経営革新等支援機関は、中小企業庁の認定経営革新等支援機関のページで検索できます。認定を受けた支援機関は、このページの検索システムで探せます。税理士事務所が認定経営革新等支援機関を兼ねているように、1つの相談先が表の複数の役割を兼ねていることもあります。
税理士は「審査する側」ではなく「説明を整える側」
融資を受けられるかどうか、いくらまで、どんな条件で借りられるかを決めるのは、金融機関です。税理士に相談したからといって、審査の結果が約束されるわけではありません。
税理士の役割は、金融機関に相談に行く前の段階にあります。会社が必要な金額を根拠とともに示し、返済の見通しを数字で説明できる状態を整えることです。金融機関の担当者にとっても、数字の根拠がそろった相談は検討しやすく、話が具体的に進みやすくなります。
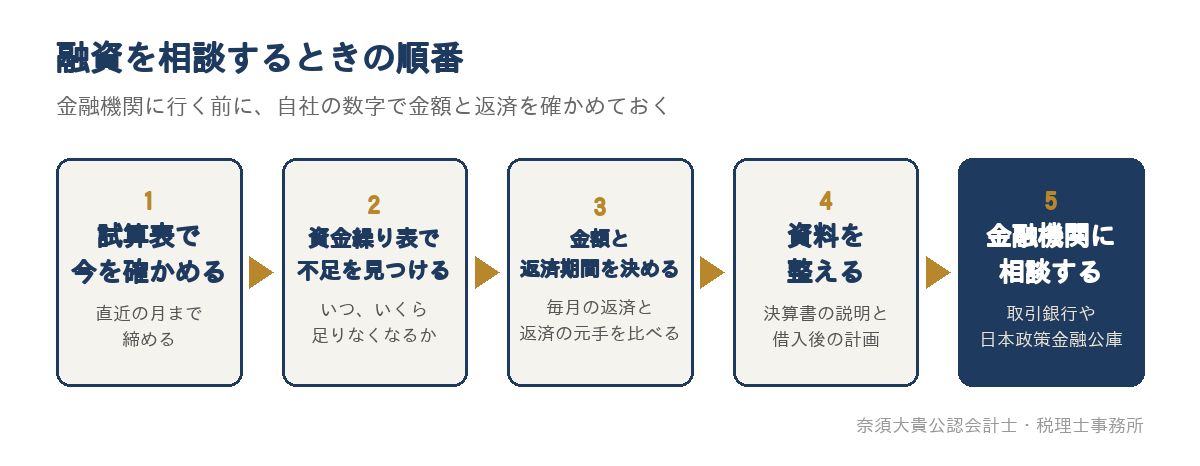
金融機関に相談に行くまでの順番を図にすると、次のようになります。
税理士に相談するとよい3つのこと
1.必要な金額と、返済できるかを先に確かめる
「とりあえず借りられるだけ借りたい」という相談では、金融機関も金額の根拠を確かめられません。資金繰り表で、いつ、いくら足りなくなるのかを先に出しておくと、必要な金額に根拠が生まれます。
同時に、借りた後の毎月の返済が、会社の稼ぐ力の範囲に収まるかも確かめます。この確かめ方は、次の章で仮の数字を使って紹介します。
2.決算書の数字を説明できるようにする
金融機関は、決算書の数字について質問をします。赤字の年があればその理由、売掛金や在庫が増えていればその理由、社長への貸付金や仮払金が残っていればその中身といった点です。
こうした質問に、経営者が自分の言葉で答えられるよう、事前に税理士と数字を確かめておきます。決算書のどこが見られるかは、銀行は決算書のどこを見る?融資審査の5つのポイントと中小企業が準備すべき資料で詳しく解説しています。
3.事業計画の数字をつくる
設備投資や新しい店舗のための借入では、借入の後に売上や利益がどう変わるかの計画が必要になります。売上の見込みは経営者が一番よく知っていますが、それを費用、利益、返済、手元資金の動きにつなげて表にするのは、税理士が手伝える部分です。
計画は楽観的な数字だけでなく、売上が見込みより1割少なかった場合でも返済できるかを、あわせて試算しておくと説明の説得力が増します。売上が減ったときに利益がどう動くかは、損益分岐点をわかりやすく|試算表での計算手順と、採用や値下げの判断への使い方で紹介している考え方が使えます。
借入の金額と返済期間を決める考え方(仮の数字)
借入には、大きく分けて運転資金と設備資金があります。運転資金は、売上の入金より先に仕入や人件費の支払いが来ることで足りなくなるお金、設備資金は、機械や車両、店舗の内装などを買うためのお金です。決め方の考え方が違うため、分けて見てみます。
運転資金:売上が増えると、足りなくなるお金も増える
毎月の売上が1,000万円で、売上の入金は2か月後、仕入や外注の支払いは1か月後という会社を考えます(仮の数字)。在庫は300万円、毎月の仕入と外注の支払いは600万円とします。
| 項目 | 今の売上(月1,000万円) | 売上が2割増えた場合(月1,200万円) |
|---|---|---|
| 売掛金(売上2か月分) | 2,000万円 | 2,400万円 |
| 在庫 | 300万円 | 360万円 |
| 買掛金(支払い1か月分) | 600万円 | 720万円 |
| 立て替えているお金(売掛金+在庫−買掛金) | 1,700万円 | 2,040万円 |
売上が2割増えると、立て替えているお金は1,700万円から2,040万円に、340万円増えます。利益が出ていても、売上が伸びている時期ほど手元のお金は減りやすく、この340万円が運転資金として借入を考える目安になります。
設備資金:毎月の返済額と、手元に残るお金を比べる
1,200万円の設備を、借入で買う場合を考えます(仮の数字)。この会社の毎月の返済の元手は、税金を払った後の利益が月12.5万円、減価償却費が月12.5万円で、合わせて月25万円です。減価償却費は費用ですが、お金は出ていかないため、返済の元手に足します。今の借入の返済が、すでに月10万円あるとします。
| 項目 | 返済期間5年(60回) | 返済期間7年(84回) |
|---|---|---|
| 新しい借入の毎月の元金返済 | 20万円 | 約14.3万円 |
| 今の借入の毎月の返済 | 10万円 | 10万円 |
| 毎月の返済の合計 | 30万円 | 約24.3万円 |
| 毎月の返済の元手 | 25万円 | 25万円 |
| 毎月、手元に残るお金(元手−返済) | −5万円 | 約+0.7万円 |
返済期間を5年にすると、毎月の返済が元手を5万円上回り、1年で60万円ずつ手元のお金が減っていきます。7年にすると、返済は元手の範囲に収まります。ここでは利息は費用として利益の中に含め、元金の返済だけを比べています。
返済期間は、その設備を使ってお金を生み出せる期間を目安に考えるのが基本です。ただし、どの期間で借りられるかは金融機関の判断によります。7年でもほとんど余裕がないこの例では、借入額を減らして一部を手元資金で払う、設備の導入で増える利益を計画に入れて確かめる、といった検討も必要になります。
銀行に相談する前に用意する資料の確認表
金融機関や制度によって求められる資料は異なりますが、相談の前に次の資料がそろっているかを確かめておくと、話が進めやすくなります。福岡県信用保証協会のお申込みの手続きについてでも、決算書や確定申告書の写しのほか、必要に応じて残高試算表や事業計画書、設備資金の見積書などが挙げられています。
| 資料 | 確かめること | 税理士と準備すること |
|---|---|---|
| 決算書と申告書(直近2〜3期分) | すべての期の分がそろっているか | 赤字の年や大きく動いた科目の理由を確かめる |
| 直近の月までの試算表 | 決算の後の業績が分かるか | 決算と同じ基準で締められているかを確かめる |
| 資金繰り表 | いつ、いくら足りなくなるかが分かるか | 借入後の返済を入れた形でも作る |
| 借入金の一覧 | 借入先ごとの残高と毎月の返済額が分かるか | 返済の合計と、返済の元手を比べる |
| 資金の使い道が分かる資料 | 設備資金なら見積書があるか | 見積の金額と借入の金額が合っているかを確かめる |
| 借入後の収支計画 | 返済できる根拠を数字で示せるか | 売上が見込みより少ない場合も試算する |
| 登記事項証明書、納税の状況が分かる書類など | 求められたときにすぐ出せるか | 税金の未納がないかを確かめる |
資料ごとに金融機関が何を確かめるかは、前の章でも紹介した銀行は決算書のどこを見る?の記事で解説しています。
融資の相談は、いつするのがよいか
融資の相談で最も避けたいのは、手元のお金がほとんどなくなってから慌てて相談することです。金融機関の検討にも時間がかかり、選べる手も少なくなります。相談に向いている時期は、次のとおりです。
| 時期 | 理由 | 税理士と準備すること |
|---|---|---|
| 資金繰り表で、数か月先の不足が見えたとき | 不足する前なら、金額と返済期間を落ち着いて決められる | 不足の時期と金額、その原因を確かめる |
| 決算書ができた後 | 金融機関は新しい決算書をもとに検討することが多い | 決算の数字と、前期からの変化の理由を整理する |
| 設備投資や出店、採用を決める前 | 借入の条件次第で、計画そのものを見直すことがある | 借入後の収支計画と返済の試算をする |
| 毎月の返済が重くなってきたとき | 早めに取引金融機関に相談すれば、返済の条件について話し合える余地が残る | 資金繰り表と、今後の改善の見通しを整理する |
返済が苦しくなり、本格的な経営改善が必要な場合には、認定経営革新等支援機関が計画の策定を支援する経営改善計画策定支援という中小企業庁の制度もあります。使えるかどうかは会社の状況によるため、まずは取引金融機関と顧問税理士に相談することをおすすめします。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表と資金繰り表で、手元のお金がいつ、いくら足りなくなりそうかを経営者と一緒に確認しています。融資を考えるときには、必要な金額と返済期間の試算、決算書の説明の整理、借入後の収支計画の作成など、金融機関に説明するための準備を支援します。
当事務所は認定経営革新等支援機関です。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えるため、納税と返済の両方を見込んだ資金繰りを早めに考えられます。なお、融資の審査は金融機関が行うもので、当事務所が融資の実行をお約束することはできません。
税務と資金繰りを同じ数字の上で見る財務コンサルの考え方は、財務コンサルとは?税務顧問との違いと、中小企業で毎月行うことで解説しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。支援の内容は、税務顧問サービスのページでご案内しています。
融資の相談を考えている方へ
融資の相談は、金融機関に行く前の準備で結果の説明のしやすさが大きく変わります。まずは資金繰り表で不足の時期と金額を確かめ、この記事の表と同じ形で、毎月の返済と返済の元手を比べてみてください。
「いくら借りればよいか分からない」「決算書の説明に自信がない」「返済が今の利益でまかなえるか確かめたい」という方は、直近の決算書や試算表をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。