工事ごとの利益を管理したいのに、まだできていない建設会社へ
奈須大貴公認会計士・税理士事務所(福岡市南区大橋)では、工事ごとの利益をまだ管理できていない建設会社が、無理なく管理を始められる仕組みづくりを支援しています。TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使い、日々の記帳と同時に工事ごとの原価を集計できる状態を整えます。工事ごとの利益が毎月見えるようになったら、実行予算と実績を比べる差異分析まで、段階を踏んで進めます。
公認会計士・税理士の奈須大貴が直接対応し、月次決算、資金繰り、決算と申告までを一貫して支援します。
こんなお悩みはありませんか?
- 会社全体では黒字か赤字か分かるが、工事ごとの利益は分からない
- 工事ごとに管理したいが、何から始めればよいか分からない
- 材料費や外注費が、どの工事のものか分けて記録できていない
- 現場も経理も忙しく、手間のかかる管理は続けられそうにない
- 見積が妥当だったのか、終わった工事の数字で確かめられない
なぜ、工事ごとの管理が必要なのか
建設業は、工事ごとに使う材料、外注先、人の手間が大きく違います。会社全体の数字だけでは、どの工事で利益が出て、どの工事で利益が削られているかが分かりません。工事ごとの管理が必要な理由は、大きく3つあります。
黒字の工事が、赤字の工事を隠してしまう
会社全体の損益計算書では、すべての工事の売上と原価が合算されます。たとえば、ある期に3つの工事を行ったとします(数字は仮のものです)。
| 工事 | 売上 | 原価 | 利益 |
|---|---|---|---|
| 工事A | 500万円 | 440万円 | 60万円 |
| 工事B | 800万円 | 720万円 | 80万円 |
| 工事C | 300万円 | 340万円 | −40万円 |
| 会社全体 | 1,600万円 | 1,500万円 | 100万円 |
会社全体では100万円の利益が出ているため、問題がないように見えます。しかし工事Cは40万円の赤字です。工事ごとに分けて見なければ、同じ種類の工事を同じ見積で受け続けることになりかねません。
決算で気づいても、工事はもう終わっている
原価の超過に決算で気づいても、その工事はすでに終わっています。工事ごとの数字を毎月確かめていれば、工事の途中で原因を探り、手を打つことができます。
次の見積の根拠が残らない
終わった工事の原価が工事ごとに残っていないと、次の見積は経験と勘に頼るしかなく、見積が妥当だったかを確かめることもできません。工事ごとの実績は、次の見積の根拠になります。
工事ごとの管理を、段階を踏んで始めます
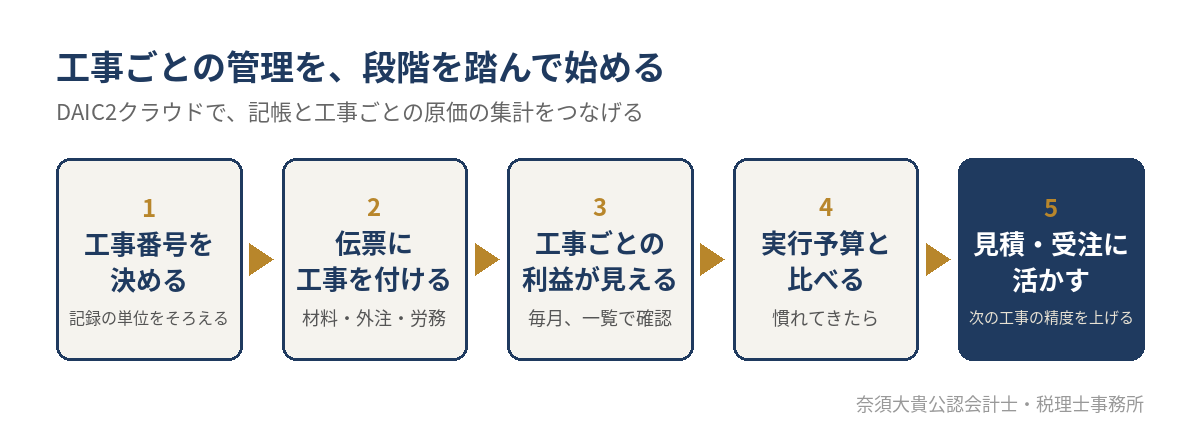
最初から細かい管理を目指すと、現場や経理の負担が増えて続きません。当事務所では、まず「工事ごとに分けて記録する」ことから始め、工事ごとの利益が見えるようになってから、実行予算との比較へと段階を踏んで進めます。
1.工事番号を決め、工事ごとに記録する仕組みをつくる
工事ごとの管理の第一歩は、どの費用がどの工事のものかを分けて記録することです。工事番号の付け方や、材料費・外注費・労務費・現場経費の分け方を、現場と経理の負担が増えすぎない形で一緒に決めます。
DAIC2クラウドでは、伝票を入力するときに工事を指定することで、工事ごとの原価が自動で集計されます。工事台帳を別に手作業で作る必要はありません。
2.工事ごとの利益を、毎月確かめる
記録が回り始めたら、月次決算に合わせて工事ごとの売上、原価、利益を一覧で確認します。どの工事で利益が出て、どの工事で利益が削られているかが、決算を待たずに分かるようになります。
3.慣れてきたら、実行予算と実績の差異を分析する
工事ごとの利益が見えるようになったら、次は工事ごとに実行予算を立て、実績と比べます。予算との差異を費目ごとに分析すると、利益が削られた原因が具体的に見えてきます。
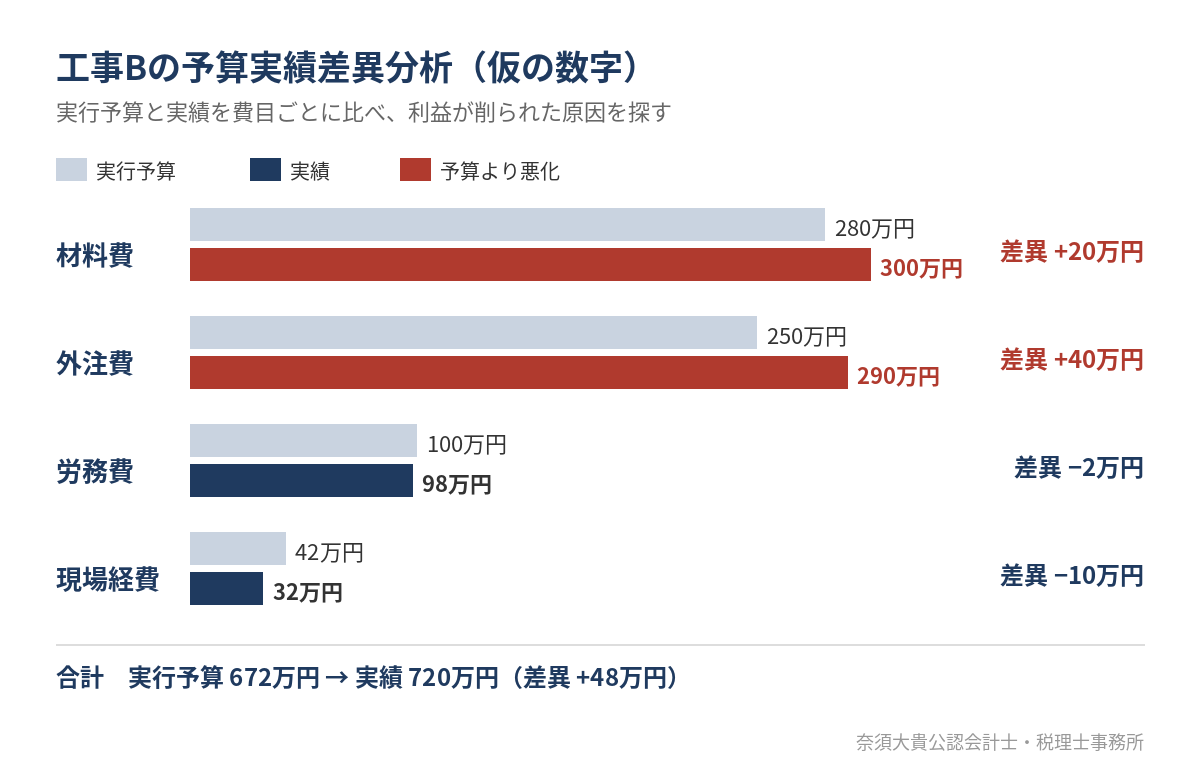
先ほどの工事B(請負金額800万円)は80万円の黒字でした。しかし、実行予算では原価672万円・利益128万円を見込んでいたとすると、利益は予算より48万円少なかったことになります。費目ごとに予算と実績を並べると、次のようになります(数字は仮のものです)。
| 費目 | 実行予算 | 実績 | 差異 | 確かめること(例) |
|---|---|---|---|---|
| 材料費 | 280万円 | 300万円 | +20万円 | 数量の見込み違い、単価の値上がり |
| 外注費 | 250万円 | 290万円 | +40万円 | 追加の発注、手直しの外注 |
| 労務費 | 100万円 | 98万円 | −2万円 | 予算どおり |
| 現場経費 | 42万円 | 32万円 | −10万円 | 予算より少ない |
| 合計 | 672万円 | 720万円 | +48万円 | 利益は128万円から80万円へ |
この例では、外注費と材料費の超過が利益を48万円押し下げています。こうした差異を毎月、工事が終わる前に確かめることで、追加の発注を見直したり、施主と追加工事の金額を相談したりといった手を、間に合ううちに打てます。
4.次の見積と受注の判断に活かす
差異分析がたまると、どの種類の工事で、どの費目が予算を超えやすいかが見えてきます。その傾向を次の実行予算や見積に反映することで、見積の精度が上がります。工事ごとの限界利益(売上から材料費や外注費などを引いた利益)も合わせて見ることで、値引きの依頼を受けるか、利益の薄い工事を続けるかを、数字を根拠に判断できるようになります。
あわせて支援すること
年度末の利益と、経審の点数を前もって見通す
期末までに完成する予定の工事も含めて、その年の利益と納税額の見通しを立てます。あわせて、決算の見込みをもとに経営事項審査(経審)の点数を試算し、決算前に打てる手を比べることもできます。
資金繰りを先回りして確認する
建設業は、材料や外注の支払いが先に出て、工事代金の入金が後になりやすい業種です。工事ごとの入金と支払いの予定を並べて、お金が足りなくなる時期を事前に確認し、必要に応じて融資の相談の準備も支援します。
公認会計士・税理士が直接対応します
当事務所では、代表の奈須大貴が直接対応します。代表は大手監査法人で監査とIPO支援を経験しており、その経験を活かして、数字を集める仕組みを整え、毎月の数字を経営の判断に使える形にすることを支援しています。
向いている会社と、合わない可能性があるご依頼
次のような建設会社に向いています。
- 工事ごとの利益を管理したいが、まだ仕組みがない
- 工事ごとの数字を、見積や受注の判断に使えるようにしたい
- 売上が伸びているのに、利益や手元のお金が増えている実感がない
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。当事務所の支援は、毎月の数字を確認して経営の判断に使うことを前提にしているためです。
ご依頼の流れ
- お問い合わせフォームからご連絡ください。原則1営業日以内に返信します
- 面談(来所またはオンライン)で、工事の種類や件数、今の記録の方法、お困りごとについてお話を伺います
- DAIC2クラウドの導入を含めて、工事ごとの記録の始め方と、毎月の確認の進め方をご提案します
- ご契約後、記録の仕組みを整えながら、月次の確認を始めます
今の税理士に伝える前の段階でも相談できます。相談しただけで、今の顧問契約を終える必要はありません。
よくあるご質問
工事ごとの管理をしたことがありませんが、相談できますか?
相談できます。工事番号の決め方や、工事ごとに記録する方法を一緒に決めるところから始めます。工事台帳がない状態からでも大丈夫です。
今使っている会計ソフトから、DAIC2クラウドに切り替える必要がありますか?
工事ごとの原価を毎月確かめるには、DAIC2クラウドの利用をおすすめしています。切り替えの時期や、過去のデータの扱いは、今の状況を確認したうえでご提案します。
毎月どのくらいの手間がかかりますか?
工事の件数や記録の方法によって異なります。現場と経理の負担が増えすぎないよう、最初に記録の範囲と細かさを決め、慣れてから管理を広げていきます。
福岡の建設業の経営者の方へ
工事ごとの利益が毎月分かるようになると、利益の出ている工事に力を入れ、利益の薄い工事の見積を見直すといった判断を、決算を待たずに行えるようになります。毎月の数字の確認の進め方は、税務顧問サービスのページでもご案内しています。
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市全域(博多区・中央区・南区・城南区・早良区・西区・東区)と、春日市・大野城市・那珂川市・太宰府市・筑紫野市など福岡市近郊の建設会社を支援しています。オンライン面談にも対応しているため、その他の地域の方もご相談いただけます。