
個人事業主の確定申告で「控除」という言葉は、いくつもの意味で使われます。売上から引く経費、所得から引く所得控除、青色申告の特別控除、税金から直接引く税額控除は、どれも税金を減らすものですが、引く場所が違うため、減らせる税金や保険料も違います。特に、国民健康保険料と個人事業税は、所得控除では下がりません。
この記事では、公認会計士・税理士の奈須大貴が、4種類の控除の違いと、個人事業主が使える所得控除の一覧を整理し、どの控除で何が下がるかを仮の数字で比べます。年末までにできることも紹介します。
4種類の「控除」は、引く場所が違う
個人事業主の所得税は、次の順番で計算します。
> 売上−経費−青色申告特別控除=事業所得
> 事業所得−所得控除=課税される所得
> 課税される所得×税率−税額控除=納める所得税
この順番に沿って、4種類の控除を並べると次のとおりです。
| 種類 | 引く場所 | 例 | 下がるもの |
|---|---|---|---|
| 経費 | 売上から | 仕入、外注費、家賃、車の費用 | 所得税・住民税・国保・個人事業税 |
| 青色申告特別控除 | 事業所得の計算の中で | 65万円、55万円、10万円 | 所得税・住民税・国保(個人事業税は下がらない) |
| 所得控除 | 所得から | 社会保険料、小規模企業共済、生命保険料 | 所得税・住民税 |
| 税額控除 | 税金から | 住宅ローン控除、配当控除 | 所得税(一部は住民税) |
国民健康保険料の所得割は、多くの市区町村で、前年の所得の合計から基礎控除だけを引いた額で計算されます。そのため、社会保険料控除や小規模企業共済の掛金のような所得控除をいくら増やしても、国民健康保険料は下がりません。個人事業税も、事業の所得から事業主控除(年290万円)を引いて計算するため、所得控除や青色申告特別控除は効きません。
個人事業主が使える所得控除の一覧
所得控除には、誰でも受けられる基礎控除から、家族の状況や支払いに応じたものまで、いくつもの種類があります。個人事業主がよく使うものを中心に並べると、次のとおりです。
| 所得控除 | 内容 | 控除額の目安 |
|---|---|---|
| 社会保険料控除 | 国民健康保険料、国民年金保険料、国民年金基金など | 払った全額 |
| 小規模企業共済等掛金控除 | 小規模企業共済、iDeCo(個人型確定拠出年金)の掛金 | 払った全額 |
| 生命保険料控除 | 生命保険、介護医療保険、個人年金保険 | 所得税は最高12万円 |
| 地震保険料控除 | 地震保険 | 所得税は最高5万円 |
| 医療費控除 | 自分や家族の医療費 | 10万円(所得が少ない人は所得の5%)を超えた部分 |
| 寄附金控除 | ふるさと納税など | 寄附額から2,000円を引いた額(所得税と住民税に分かれる) |
| 配偶者控除・配偶者特別控除 | 所得の少ない配偶者がいる | 配偶者と本人の所得で変わる |
| 扶養控除 | 16歳以上の扶養親族がいる | 年齢などで変わる |
| 基礎控除 | 誰でも受けられる | 所得の額と年分で変わる |
| そのほか | 障害者控除、ひとり親控除、寡婦控除、勤労学生控除、雑損控除、特定親族特別控除 | 条件によって変わる |
会社員と違い、個人事業主は国民健康保険料と国民年金保険料を自分で払うため、社会保険料控除の額が大きくなりやすいのが特徴です。基礎控除は令和7年分以後、所得の額によって変わるようになっています。くわしくは個人事業主の確定申告はいくらから必要?で解説しています。配偶者の所得の線は、個人事業主が扶養内で働くには?で解説しています。
家族の分の保険料も控除できる
社会保険料控除は、自分の分だけでなく、生計を一にする配偶者や子の国民年金保険料などを自分が払った場合にも、その全額を自分の控除にできます。たとえば、学生の子の国民年金保険料を親が払っている場合や、配偶者の国民年金保険料を払っている場合です。払った人の控除になるため、所得の多い人が払うと税金が減る効果が大きくなります。
何で引くかで、減るものが変わる
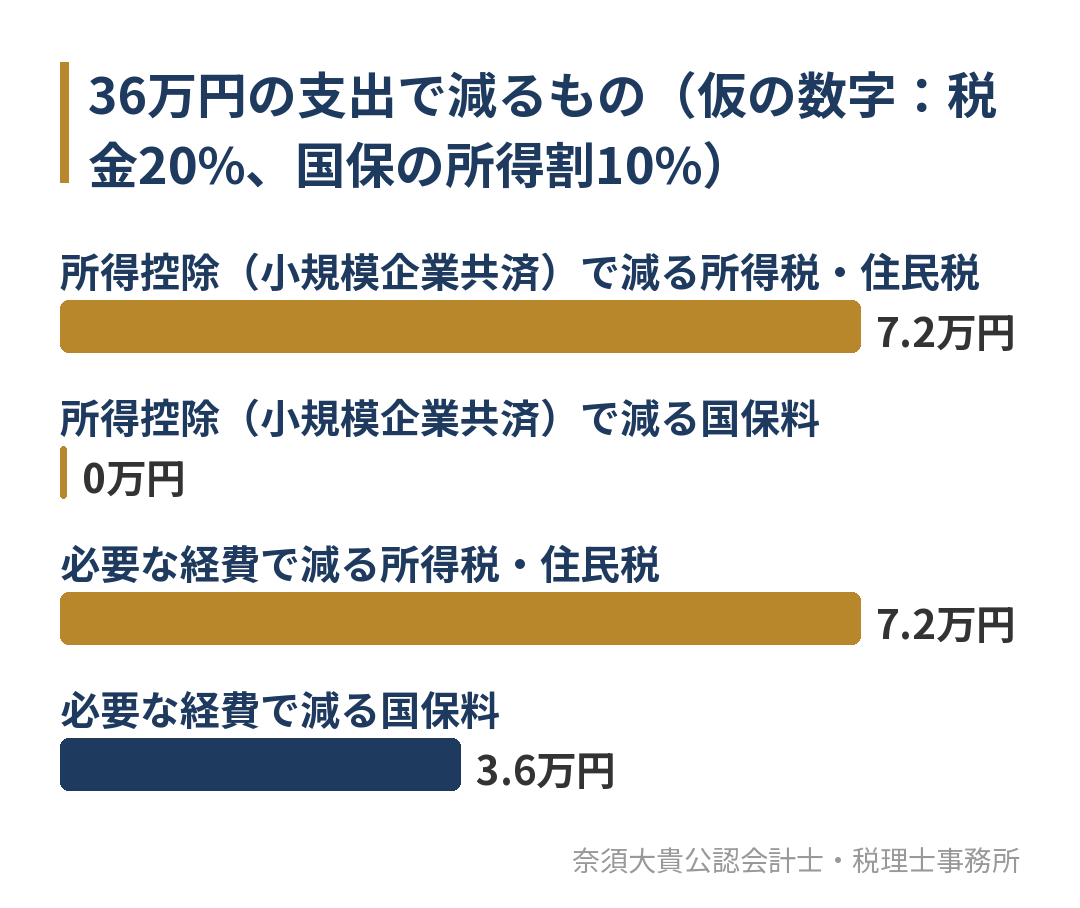
同じ36万円の支出でも、所得控除で引くか、経費で引くかによって、減るものが変わります。所得税と住民税を合わせて仮に20%、国民健康保険料の所得割を仮に10%として比べます。
- 小規模企業共済に月3万円(年36万円)掛けた場合:所得控除なので、所得税と住民税が36万円×20%=7.2万円減ります。国民健康保険料は下がりません。
- 事業に必要な支出が36万円増えた場合:経費なので、所得税と住民税が7.2万円、国民健康保険料が36万円×10%=3.6万円下がります。
ただし、経費は事業に必要な支出だけが認められ、払ったお金は戻ってきません。小規模企業共済の掛金は将来の退職金として積み立てられるため、手元から出ていくお金の意味が違います。税金や保険料を減らすためだけに支出を増やすのではなく、もともと必要な支出かどうかで考えます。経費にできる範囲は、個人事業主の経費はどこまで?で解説しています。国民健康保険料の決まり方は、個人事業主の国民健康保険が高すぎる理由をご覧ください。
青色申告特別控除は、所得控除ではない
青色申告特別控除は、「控除」という名前ですが、所得控除ではなく、事業所得を計算する中で引くものです。そのため、所得控除と違って、国民健康保険料の計算のもとになる所得も小さくなります。65万円の控除を受けるには、複式簿記で記帳し、e-Taxで期限内に申告するなどの要件があり、令和9年分からは控除額と要件が変わります。
青色申告の始め方は青色申告のメリットとは?で、令和9年分からの変更は青色申告の75万円控除の要件で解説しています。
年末までにできること
所得控除の多くは、その年の12月31日までに払った額で決まります。年末までに、次のことを確かめておきます。
- 国民年金保険料の未納や、家族の分をまとめて払うものがないか
- 小規模企業共済の掛金を、1年以内の前納で増やせるか(掛金の月額の見直しも含めて)
- 生命保険料・地震保険料の控除証明書が届いているか
- 医療費の領収書や、医療費通知が手元にあるか
- ふるさと納税の上限を、今年の所得の見込みから確かめたか
小規模企業共済は、1年以内の前納であれば、払った年の所得控除になります。ただし、掛金は手元のお金から出ていくため、今年の所得の見込みと資金繰りの両方を見て決めます。掛金の決め方は小規模企業共済のデメリットは?で、受け取り方は小規模企業共済はいつ受け取る?で解説しています。
年末の判断は、今年の所得がいくらになるかが分からないとできません。11月の時点で、10月までの帳簿から今年の所得の見込みを出しておくと、控除をどこまで増やすかを決めやすくなります。
控除の証明書をそろえて、申告に入れる
所得控除は、確定申告書に金額を書くだけでは受けられず、払ったことを示す書類が必要なものがあります。国民年金保険料、生命保険料、地震保険料、小規模企業共済、iDeCoは、秋から年明けにかけて届く控除証明書を使います。国民健康保険料は、市区町村から届く納付額の通知や、通帳の記録で金額を確かめます。マイナポータルと連携すると、一部の控除証明書を申告のソフトに取り込めます。証明書の届く時期がばらばらなので、届いたものから1つの封筒やフォルダにまとめておくと、申告の前に探さずに済みます。
よくあるご質問
個人事業主にも給与所得控除はありますか?
ありません。給与所得控除は給与の収入にだけある控除です。個人事業主は、経費と青色申告特別控除で事業所得を計算し、そこから所得控除を引きます。会社員をしながら副業で事業をしている場合は、給与には給与所得控除、事業には経費が使えます。
個人事業主は、払った消費税を控除できますか?
仕入や経費に含まれる消費税は、免税事業者なら税込の金額のまま経費になります。消費税の課税事業者は、消費税の申告で、売上の消費税から仕入や経費の消費税を差し引きます(仕入税額控除)。どちらも所得控除ではなく、消費税の計算や経費の中で扱います。
国民健康保険料は、全額控除できますか?
その年に払った国民健康保険料は、全額が社会保険料控除になります。前の年の分や、滞納していた分をその年に払った場合も、払った年の控除になります。
iDeCoと小規模企業共済は、両方使えますか?
両方使えます。どちらも小規模企業共済等掛金控除として、払った全額が所得控除になります。掛金の上限はそれぞれの制度で決まっています。どちらも原則として途中で自由に引き出せないため、手元のお金に余裕がある範囲で考えます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。個人事業主の方の確定申告では、経費と所得控除の漏れを確かめるだけでなく、どの控除で何が下がるかを、税金と保険料の両方で整理します。顧問契約の方は、毎月の試算表から年の途中で所得の見込みを出し、年末までに共済の掛金や必要な支出の時期を一緒に決めます。
確定申告だけを依頼する場合の段取りは、確定申告を税理士に依頼するならで解説しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
控除を見直したい個人事業主の方へ
個人事業主の控除は、経費、青色申告特別控除、所得控除、税額控除の4つに分かれ、引く場所によって下がる税金や保険料が違います。所得控除は所得税と住民税を下げますが、国民健康保険料と個人事業税は下げません。年末までに今年の所得の見込みを出し、どの控除をどこまで使うかを決めておくと安心です。
「今年の所得で、共済や保険の掛金をどこまで増やすべきか知りたい」「控除の漏れがないか確かめてほしい」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。