
個人事業主が青色申告にすると、所得から最大65万円を差し引ける青色申告特別控除、家族に払う給与を経費にできる青色事業専従者給与、赤字を翌年以後3年間に繰り越せる純損失の繰越控除が使えるようになります。白色申告との一番大きな違いは、これらの特典と引き換えに、日々の取引を帳簿につけ、決算書をつくることが求められる点です。控除の金額は、どの帳簿のつけ方をして、いつ、どの方法で申告したかで決まります。
この記事では、公認会計士・税理士の奈須大貴が、青色申告と白色申告の違い、控除額ごとの要件、承認申請の期限と、青色にした年から毎月やることを、仮の数字を使って解説します。
青色申告と白色申告の違い
国税庁のタックスアンサー「No.2070 青色申告制度」などをもとに、個人事業主に関係の深い違いを整理すると、次のとおりです。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 始めるための手続き | 税務署に「青色申告承認申請書」を出す | 手続きは不要 |
| 特別控除 | 帳簿と申告の方法に応じて65万円・55万円・10万円 | なし |
| 家族に払う給与 | 届け出た範囲で、労務の対価として相当な金額を経費にできる(青色事業専従者給与) | 配偶者は86万円、ほかの家族は1人50万円を上限とする定額の控除(事業専従者控除) |
| 赤字(純損失)の扱い | 翌年以後3年間繰り越して、その年の所得から差し引ける。前年も青色なら、前年の所得税の還付を受ける方法もある | 繰り越せる損失は、変動所得や被災した事業用資産の損失などに限られる |
| 帳簿 | 正規の簿記(一般的には複式簿記)なら55万円・65万円、簡易な帳簿なら10万円 | 青色ほどの要件はない |
青色申告の特典は、帳簿と書類をそろえることが前提になっています。そのため、「青色にするかどうか」は、控除の金額だけでなく、毎月の記帳を続けられるかどうかで考えるのが現実的です。
控除額は、帳簿と申告の方法で決まる
青色申告特別控除の金額は、国税庁のタックスアンサー「No.2072 青色申告特別控除」によると、令和8年分までは次の3段階です。
| 控除額 | 主な要件 |
|---|---|
| 55万円 | 事業所得(または不動産所得)がある/正規の簿記の原則(一般的には複式簿記)で記帳している/貸借対照表と損益計算書を確定申告書に添付する/申告期限(翌年3月15日)までに申告する |
| 65万円 | 55万円の要件に加えて、優良な電子帳簿の要件を満たして届出をしている、またはe-Taxで申告している |
| 10万円 | 青色申告者で、55万円・65万円の要件に当てはまらない場合 |
注意したいのは、「期限内に申告すること」が55万円と65万円の要件に入っている点です。複式簿記で帳簿をつけていても、申告が3月15日を過ぎると、控除は10万円になります。青色申告のメリットを受けるには、帳簿だけでなく、期限までに申告を終える段取りも必要です。
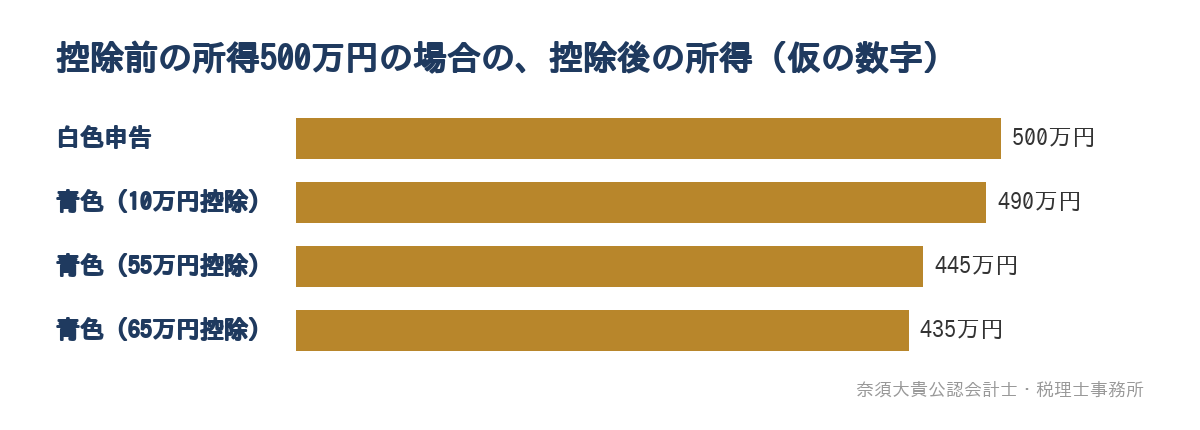
仮の数字で、控除前の所得が500万円の個人事業主を考えると、白色申告では500万円がそのまま所得になります。青色申告で10万円控除なら490万円、55万円控除なら445万円、65万円控除なら435万円です。白色申告と65万円控除の差は65万円で、この差に税率をかけた分だけ所得税が、さらに住民税や国民健康保険料も所得をもとに計算されるため、それぞれの負担が変わります。
令和9年分からは、区分が変わる
国税庁は、令和9年分以後の青色申告特別控除の見直しを、リーフレット「令和9年分から青色申告特別控除はどう変わる?」で案内しています。主な点は、複式簿記とe-Taxでの申告による65万円控除の要件に加えて、請求書データとの自動連携や訂正・削除の履歴の記録など、一定の要件を満たす優良な電子帳簿を作成・保存している場合に、最大75万円の控除が受けられるようになることです。
一方で、簡易な帳簿の10万円控除は、事業所得の場合、その年の前々年の収入金額が1,000万円を超えると受けられなくなります。売上が大きくなってきた個人事業主ほど、複式簿記で帳簿をつける意味が大きくなる見直しといえます。来年から青色申告を始める人は、この新しい区分を前提に、会計ソフトや帳簿のつけ方を選ぶことになります。
家族への給与と、赤字の繰越し
家族に払う給与を経費にできる
青色申告では、生計を一にする家族に払った給与を、一定の要件のもとで必要経費にできます。国税庁のタックスアンサー「No.2075 青色事業専従者給与と事業専従者控除」によると、主な要件は次のとおりです。
- 生計を一にする配偶者やその他の親族で、その年の12月31日時点で15歳以上であること
- その年を通じて6か月を超える期間、事業にもっぱら従事していること
- 「青色事業専従者給与に関する届出書」を、原則としてその年の3月15日まで(新たに専従者ができた場合などは2か月以内)に税務署に出していること
- 届け出た金額の範囲内で、仕事の内容や時間に照らして労務の対価として相当な金額であること
仮の数字で、配偶者に月8万円の給与を1年間払った場合、青色申告では96万円を経費にできます。白色申告の事業専従者控除は、配偶者で86万円が上限で、さらに「事業所得を専従者の数に1を足した数で割った金額」のほうが低ければ、その金額までになります。なお、青色事業専従者給与を受け取る家族は、配偶者控除や扶養控除の対象にはなりません。給与を受け取った家族の側でも、給与所得として税金の計算が必要です。
赤字を3年間繰り越せる
事業で赤字が出て、ほかの所得と通算しても引ききれない部分を純損失といいます。青色申告なら、この純損失を翌年以後3年間にわたって繰り越し、各年の所得から差し引くことができます。前年も青色申告をしていれば、繰り越す代わりに前年の所得に繰り戻して、前年分の所得税の還付を受けることもできます。
ただし、繰越しを受けるには、損失が出た年の確定申告書を出し、その後も連続して確定申告書を出し続けることが必要です(国税庁「令和7年分 所得税及び復興特別所得税の確定申告の手引き 損失申告用」)。開業した年や設備を買った年に赤字が出やすい個人事業主にとって、最初の年から青色にしておく意味はここにもあります。
承認申請の期限を逃さない
青色申告は、税務署に「所得税の青色申告承認申請書」を出して、承認を受けて初めて使えます。国税庁のタックスアンサー「No.2090 新たに事業を始めたときの届出など」によると、提出期限は次のとおりです。
| 状況 | 提出期限 |
|---|---|
| すでに事業をしていて、ある年から青色にしたい | 青色申告を受けようとする年の3月15日まで |
| その年の1月16日以後に新しく事業を始めた | 事業を始めた日から2か月以内 |
たとえば、令和9年分から青色申告にしたい場合は、令和9年3月15日までに申請書を出す必要があります。令和8年分の確定申告の準備に追われる時期と重なるため、年が明けてから考え始めると、提出を忘れやすくなります。年内に「来年から青色にするか」を決め、会計ソフトや口座の準備と一緒に申請を済ませておくと安心です。
青色にした年から、毎月やること
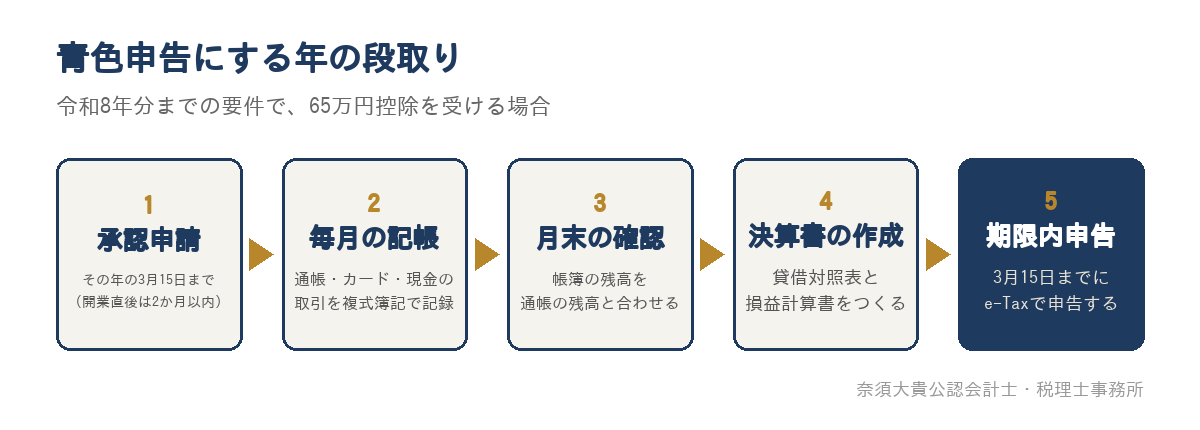
青色申告の55万円・65万円控除を受けるには、1年分の取引を年末にまとめて入力するのではなく、毎月の記帳を続けることが現実的です。毎月の作業を、次のように決めておくと続けやすくなります。
| タイミング | やること |
|---|---|
| 毎月 | 事業用の口座の入出金、クレジットカードの明細、現金での支払いを、会計ソフトに記帳する |
| 毎月 | 請求書を出した売上を記録し、入金があったら消し込む(未入金が残っていないか確認する) |
| 月末 | 帳簿の預金残高を通帳の残高と、現金残高を手元の現金と合わせる |
| 年末 | 売掛金・買掛金・在庫の残高を確認し、減価償却と、家事と事業で共用している費用の按分を計算する |
| 翌年3月15日まで | 貸借対照表と損益計算書をつくり、e-Taxで申告する |
複式簿記は難しく聞こえますが、会計ソフトに通帳やカードの明細を取り込めば、多くの取引は仕訳の候補が自動で表示されます。つまずきやすいのは、事業のお金と生活のお金が同じ口座に混ざっていて、どれが事業の取引か分からなくなるケースです。事業用の口座とカードを分けておくだけで、毎月の記帳はかなり楽になります。お金を分ける理由は、個人と事業のお金を混ぜると危険?で詳しく紹介しています。
毎月の記帳ができていると、年の途中で「今年の所得がいくらになりそうか」が分かります。所得の見通しが立てば、家族への給与の金額や、設備を買う時期、翌年以後に法人にするかどうかを、数字をもとに考えられるようになります。
青色申告を税理士に頼むときの考え方
青色申告の確定申告を税理士に頼む方法には、年に一度、決算と申告書の作成だけを依頼するスポットの形と、毎月の記帳の確認や相談まで含めた顧問の形があります。
まずはスポットで依頼し、1年分の帳簿と決算書を一緒に整えるところから始めると、どこでつまずいているかが分かります。そのうえで、毎月の記帳を自分で続けられるなら次の年もスポットで、記帳の確認や年の途中の相談が必要なら顧問に切り替える、という順番で考えるとよいでしょう。顧問とスポットの違いは、個人事業主・フリーランスが税理士と初めて契約する時に知っておきたいことで紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、青色申告の承認申請から、帳簿のつけ方、決算書の作成、e-Taxでの申告までをお手伝いします。まずは1年分の確定申告を依頼として進め、その後は毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。
顧問の形にすると、毎月の試算表で所得の見通しが分かり、家族への給与の金額や、消費税、法人にするかどうかの判断を、年の途中で考えられるようになります。報酬は、売上や取引の量、帳簿をご自身でつけるかどうか、資料のそろい具合、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
青色申告を始めたい個人事業主の方へ
青色申告のメリットは、最大65万円の控除、家族への給与の経費化、赤字の3年繰越しです。ただし、どれも毎月の記帳と期限内の申告が前提で、令和9年分からは控除の区分も変わります。来年から青色にするなら、令和9年3月15日までの承認申請と、事業用の口座と会計ソフトの準備から始めてみてください。
「複式簿記で続けられるか不安」「今年の申告から青色の帳簿に整えたい」という方は、今の帳簿や通帳をもとに、どの控除を目指すかと毎月の段取りを一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。