
個人事業主の確定申告が必要かどうかは、売上の金額ではなく、売上から経費を引いた「所得」と、基礎控除などの「所得控除」の差で決まります。所得が所得控除の合計以下で所得税がかからなければ、所得税の確定申告は原則として必要ありません。ただし、住民税は所得税とは別の基準で、所得税がかからない金額でも住民税の申告が必要になることがあります。
この記事では、公認会計士・税理士の奈須大貴が、確定申告が必要になる金額の考え方、所得税と住民税で基準が違う点、「103万円」が個人事業主に当てはまらない理由、申告が不要でも出したほうがよい場面を、仮の数字で解説します。
「いくらから」は売上ではなく所得で考える
確定申告が必要かを考えるときに、まず押さえたいのは「売上」と「所得」の違いです。個人事業主の事業所得は、1年間の売上から、仕入や外注費、家賃、通信費などの必要経費を差し引いた金額です。売上が300万円あっても、経費が200万円なら所得は100万円になります。
国税庁の「確定申告が必要な方」(令和7年分の確定申告の手引き)では、会社員などにあてはまらない方について、次の計算をして残額がある場合に確定申告が必要としています。
- 各種の所得の合計額から所得控除を差し引いて、課税される所得金額を求める
- 課税される所得金額に所得税の税率をかけて、所得税額を求める
- 所得税額から配当控除額を差し引く
つまり、所得の合計が所得控除の合計以下であれば、課税される所得金額はゼロになり、所得税の確定申告は原則として必要ありません。「いくらから」の答えは、「所得が、その人の所得控除の合計を超えたら」です。所得控除には、誰にでもある基礎控除のほか、国民健康保険料や国民年金保険料を払った分の社会保険料控除などがあり、人によって合計額が違います。
所得税の基礎控除は、所得と年分で変わる
所得控除のうち、誰にでもあるのが基礎控除です。国税庁のタックスアンサー「No.1199 基礎控除」によると、令和7年分の基礎控除は、合計所得金額に応じて次のとおりです。
| 合計所得金額 | 令和7年分の基礎控除 |
|---|---|
| 132万円以下 | 95万円 |
| 132万円超 336万円以下 | 88万円 |
| 336万円超 489万円以下 | 68万円 |
| 489万円超 655万円以下 | 63万円 |
| 655万円超 2,350万円以下 | 58万円 |
2,350万円を超えると、基礎控除は段階的に小さくなります。令和6年分までは、合計所得金額が2,400万円以下なら基礎控除は一律48万円でした。「所得が48万円を超えたら確定申告が必要」という説明を見かけることがありますが、これは令和6年分までの基準で、令和7年分以後は当てはまりません。
令和8年分は、合計所得金額が132万円以下の場合の基礎控除が104万円になるなど、さらに見直されています。所得の区分ごとの金額は、上記のNo.1199で確認してください。
住民税は、所得税とは別の基準
所得税の基礎控除の引き上げについて、福岡市は「令和8年度個人市県民税の税制改正」で「所得税のみの改正」と案内しています。住民税(市県民税)には、所得税と同じ引き上げは入っていません。そのため、所得税はかからないのに、住民税はかかるという所得の幅があります。
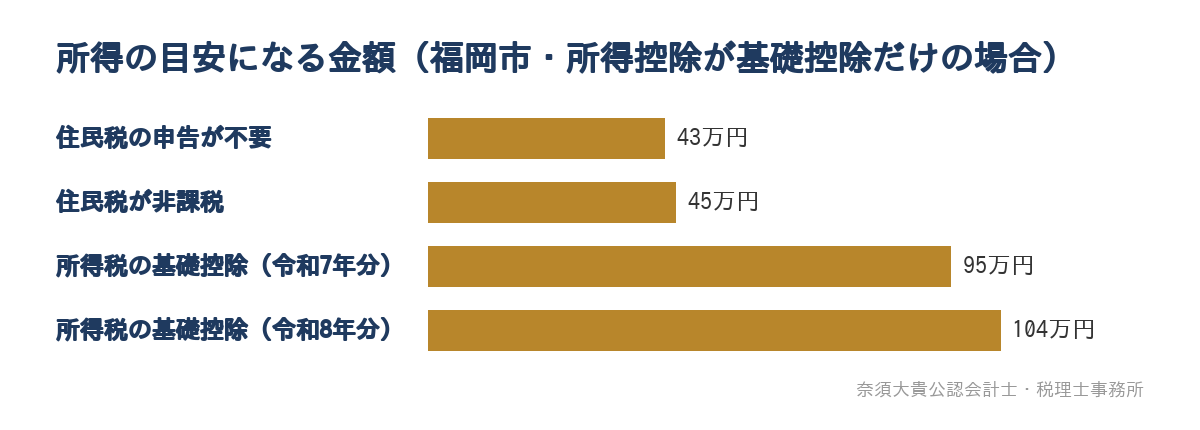
福岡市の案内をもとに、所得控除が基礎控除だけの人の目安を並べると、図のとおりです。
| 基準 | 内容 | 出典 |
|---|---|---|
| 住民税の申告が不要 | 前年中の合計所得金額が43万円以下(非課税証明書などが必要な場合は申告が必要) | 福岡市「個人市民税 申告、納税の方法」 |
| 住民税が非課税 | 前年の合計所得金額が45万円以下 | 福岡市「令和8年度個人市県民税の税制改正」 |
| 所得税がかからない | 所得が所得控除の合計以下(基礎控除は令和7年分で最大95万円) | 国税庁 No.1199 |
住民税の非課税の基準は、扶養している家族の人数などで変わる場合があり、市区町村ごとの案内も異なります。福岡市以外にお住まいの方は、お住まいの市区町村の案内で確認してください。
もう一つ大切なのは、住民税の申告のルールです。福岡市では、1月1日に市内に住所がある方は、原則としてその年の3月15日までに、区役所に市県民税の申告をすることになっています。所得税の確定申告書を税務署に出した方は、市県民税の申告は不要です。つまり、所得税の確定申告をしない個人事業主でも、所得があれば、住民税の申告が必要になることがあります。
仮の数字で、3人の個人事業主を比べる
令和7年分について、福岡市に住む単身の個人事業主3人を、仮の数字で比べます。事業所得のほかに所得はなく、青色申告特別控除は使っていない前提です。
| Aさん | Bさん | Cさん | |
|---|---|---|---|
| 売上 | 120万円 | 200万円 | 300万円 |
| 経費 | 80万円 | 120万円 | 150万円 |
| 所得 | 40万円 | 80万円 | 150万円 |
| 基礎控除 | 95万円 | 95万円 | 88万円 |
| 社会保険料控除(仮) | 10万円 | 20万円 | 30万円 |
| 課税される所得金額 | 0円 | 0円 | 32万円 |
| 所得税の確定申告 | 原則不要 | 原則不要 | 必要 |
| 住民税 | 非課税(所得45万円以下) | かかる | かかる |
| 住民税の申告 | 不要(所得43万円以下) | 必要(所得税の申告をしない場合) | 所得税の確定申告で済む |
Aさんは、所得税も住民税もかからず、住民税の申告も原則不要です。Bさんは、所得税はかかりませんが、所得が45万円を超えているので住民税はかかり、所得税の確定申告をしないなら、区役所に住民税の申告をする必要があります。Cさんは、所得が132万円を超えるため基礎控除が88万円になり、課税される所得金額が残るので、所得税の確定申告が必要です。
Bさんのように「所得税は不要だが住民税の申告は必要」という人は、実際には所得税の確定申告をしておくと、住民税の申告もまとめて済みます。売上が伸びてCさんの状態に近づいたときに、前の年の数字と比べられる点でも、確定申告をしておく意味があります。
「103万円以下なら申告不要」が当てはまらない理由
「103万円」は、給与をもらう人の収入の目安として広く知られてきた数字で、給与所得控除と基礎控除を前提にしたものです。給与の場合は、収入から給与所得控除を引いた金額が所得になります。
個人事業主には給与所得控除がなく、売上から実際にかかった経費を引いた金額が所得になります。そのため、「売上が103万円以下なら申告不要」とは言えません。売上が103万円でも経費が少なければ所得は90万円台になり、住民税の申告が必要な所得の幅に入ることがあります。逆に、売上が103万円を超えていても、経費が多く所得が小さければ、所得税の確定申告は不要になることがあります。判断の材料は、いつも所得と所得控除です。
申告が不要でも、出したほうがよい場面
所得税の確定申告が不要な所得でも、申告をしておいたほうがよい場面があります。
| 場面 | 申告しておく理由 |
|---|---|
| 報酬から所得税が源泉徴収されている | 確定申告によって、源泉徴収された税金の過不足を精算できる(No.2020 確定申告)。所得税がかからない所得なら、引かれた分が戻ることがある |
| 事業が赤字だった | 青色申告なら、赤字を翌年以後3年間繰り越すために、損失が出た年の確定申告と、その後の連続した申告が必要 |
| 融資・賃貸・補助金の申請を考えている | 確定申告書の控えや、それをもとにした課税証明書が、所得を示す書類として求められることが多い |
| 国民健康保険や各種の手当 | 所得をもとに保険料や手当の判定が行われるため、所得の申告がないと正しく判定されないことがある |
特に、フリーランスで報酬から源泉徴収されている人は、所得税がかからない所得であれば、確定申告をしないと、引かれた税金を取り戻す機会を逃すことになります。
申告が必要になったら、どう進めるか
所得が所得控除を超えて確定申告が必要になったら、まず1年分の売上と経費を集計し、所得を確定させます。売上がまだ小さいうちは、ご自身で会計ソフトや国税庁の確定申告書等作成コーナーを使って申告する方も多いと思います。
売上が伸びて取引が増えてくると、経費の判断や家事との按分、消費税の申告などで迷う場面が増えます。この段階で、まずは確定申告だけを税理士にスポットで依頼し、1年分の帳簿と申告書を一緒に整えると、自分の数字の見方や、次の年に何を記録すべきかが分かります。そのうえで、年の途中で所得の見通しを立てたい、青色申告に切り替えたい、と感じたら、毎月の記帳や相談まで含めた顧問の形を検討するとよいでしょう。顧問とスポットの違いは、個人事業主・フリーランスが税理士と初めて契約する時に知っておきたいことで紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、確定申告が必要かどうかの判断から、売上と経費の整理、申告書の作成までをお手伝いします。まずは1年分の確定申告を依頼として進め、その後は毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。
顧問の形にすると、毎月の試算表で所得の見通しが分かり、所得税や住民税の負担、青色申告への切り替え、消費税の判断を、年の途中で考えられるようになります。報酬は、売上や取引の量、帳簿をご自身でつけるかどうか、資料のそろい具合、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「申告書の作成だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
確定申告が必要か迷っている個人事業主の方へ
個人事業主の確定申告が必要かは、売上ではなく、所得と所得控除で決まります。所得税がかからない所得でも、住民税の申告が必要な場合や、源泉徴収された税金の精算、赤字の繰越し、融資のために申告しておいたほうがよい場合があります。まずは、今年の売上と経費を集計して、所得がいくらになりそうかを確認してみてください。
「自分は申告が必要なのか分からない」「売上が増えてきて、来年からは自分で申告するのが不安」という方は、今年の数字をもとに、申告の要否と段取りを一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。