
小規模企業共済のデメリットは、掛金が手元のお金から毎月出ていくことと、掛金を納めた期間が20年(240か月)未満で解約すると、受け取る額が納めた掛金の合計を下回る(元本割れする)ことです。掛金は全額が所得控除になり税金は減りますが、減る税金は掛金の一部にとどまります。掛金の額は、減る税金だけでなく、手元のお金と続けられる年数をあわせて決めることが大切です。
この記事では、公認会計士・税理士の奈須大貴が、小規模企業共済の仕組みとデメリットを中小機構の説明をもとに整理し、減る税金・手元のお金・続けられる年数の3つで掛金の月額を決める方法を仮の数字で示します。受け取り方による税金の違いもあわせて解説します。
小規模企業共済とは
小規模企業共済は、個人事業主や小規模な会社の役員が、事業をやめたときや役員を退任したときに備えて、自分で積み立てる退職金の制度です。中小企業基盤整備機構(中小機構)が運営しています。
| 項目 | 内容(中小機構の説明より) |
|---|---|
| 掛金の月額 | 1,000円から70,000円まで、500円刻みで選べる。増額・減額もできる |
| 税金の扱い | 掛金は全額が「小規模企業共済等掛金控除」として所得から差し引かれる |
| 受け取る時期 | 事業をやめたとき、役員を退任したとき、任意で解約したときなど |
| 貸付制度 | 納めた掛金の範囲内で、事業の資金を借りられる |
会社の役員が加入する場合も、掛金を払うのは役員本人で、控除を受けるのも本人の所得税・住民税です。会社の経費にはなりません。
小規模企業共済のデメリット
中小機構も、自身のページで次のような点をデメリットとして挙げています。
| デメリット | 内容 |
|---|---|
| 12か月未満の解約は掛け捨て | 加入から12か月未満で任意解約すると、解約手当金が出ない |
| 20年未満の解約は元本割れ | 掛金を納めた月数が240か月未満で任意解約すると、受け取る額が掛金の合計を下回る |
| 滞納すると解約になる | 掛金を12か月以上滞納すると、機構による解約となる |
| 減額した部分は月数が増えない | 掛金を減らすと、減らした部分はその時点までの月数で計算される |
| 掛金は手元から出ていく | 積み立てたお金は、貸付を除き、受け取るまで自由に使えない |
一方で、事業をやめたときや、65歳以上で役員を退任したときなどに受け取る共済金は、元本割れしません。つまり、デメリットが表に出るのは、「途中でやめざるを得なくなったとき」です。掛金を決めるときは、最後まで続けられる額かどうかを最初に考える必要があります。
「節税になる」の中身を、仮の数字で確かめる
掛金が所得から差し引かれると、所得税と住民税が減ります。ここでは、所得税と住民税を合わせた負担率を仮に30%として、掛金の月額ごとに減る税金と、1年で手元から減るお金を比べます(実際の負担率は、所得の額や家族の状況で変わります)。金額の単位は万円です。
| 掛金の月額 | 1年の掛金 | 減る税金(30%) | 1年で手元から減るお金 |
|---|---|---|---|
| 1万円 | 12 | 3.6 | 8.4 |
| 3万円 | 36 | 10.8 | 25.2 |
| 7万円 | 84 | 25.2 | 58.8 |
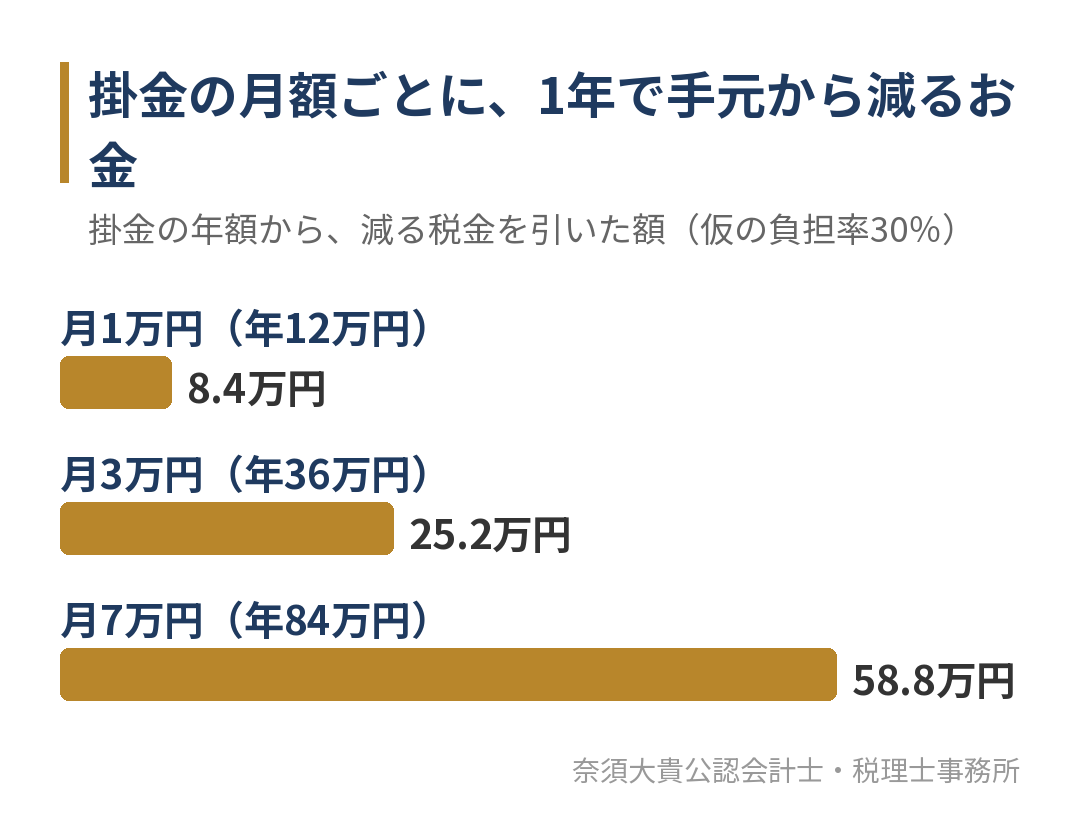
月7万円(年84万円)の掛金で減る税金は25.2万円です。掛金の84万円は共済に積み立てられて将来受け取るお金になりますが、今の手元のお金は、1年で58.8万円減ることになります。「節税になる」というのは、税金が減る分を含めて、将来の退職金を前倒しで積み立てている、ということです。
なお、個人事業主の国民健康保険料は、所得控除を差し引く前の所得で計算されるため、小規模企業共済の掛金では下がりません。国民健康保険料の仕組みは、個人事業主の国民健康保険が高すぎる理由|前年の所得で決まる計算と、保険料が下がる手・下がらない手で解説しています。
掛金を決める3つの物差し
小規模企業共済の掛金は、次の3つを順に確かめて決めます。
1. 手元のお金:毎月の掛金を払っても、資金繰りが回るか
最初に確かめるのは、毎月の掛金を払った後も、仕入や外注の支払い、税金の納付に必要なお金が手元に残るかです。売上の入金が月によって大きく変わる事業では、入金の少ない月を基準に考えます。確定申告後の3月や、予定納税の7月・11月など、税金の支払いが重なる月も確かめておきます。
2. 減る税金:その掛金で、どのくらい税金が減るか
所得が大きいほど、同じ掛金で減る税金は大きくなります。逆に、所得が少ない年は、掛金を増やしても減る税金は小さくなります。毎月の帳簿で今年の所得の見通しが分かっていれば、年の途中でも掛金の効果を見積もれます。
3. 続けられる年数:20年、またはやめる時期まで続けられるか
最後に、事業をやめる時期や役員を退任する時期まで、その掛金を払い続けられるかを考えます。開業して間もない時期や、事業の先行きがはっきりしない時期に高い掛金で始めると、途中で払えなくなり、元本割れの解約になるおそれがあります。
迷う場合は、低めの月額で始め、所得と手元のお金に余裕が出てから増額する方が安全です。中小機構の説明では、減額した部分はその時点で月数の計算が止まるため、「高く始めて後で減らす」より「低く始めて後で増やす」方が、元本割れの心配が小さくなります。
受け取り方で変わる税金
共済金や解約手当金を受け取るときは、受け取り方によって税金の扱いが変わります。中小機構の説明では、次のとおりです。
| 受け取り方 | 税金の扱い |
|---|---|
| 共済金を一括で受け取る | 退職所得 |
| 共済金を分割で受け取る | 公的年金等の雑所得 |
| 任意解約(65歳未満) | 一時所得 |
| 任意解約(65歳以上) | 退職所得 |
一括で受け取る退職所得は、ほかの所得と分けて計算され、税金の負担が比較的軽くなるように作られています。一方で、会社の役員が同じ年に会社から退職金を受け取る場合は、退職所得どうしが合算されるため、受け取る年をずらすかどうかを事前に考えます。役員退職金の決め方は、役員退職金の計算方法|功績倍率で目安を出し、会社の資金と本人の手取りから支給額を決める手順で解説しています。
個人事業主が事業をやめる年は、共済金のほかに、事業の最後の所得や、残った資産の扱いも出てきます。廃業した年の申告は、個人事業主が廃業した年の確定申告|廃業後の入金・支払い、残した在庫と車の扱い、届出の期限をご覧ください。
経営セーフティ共済・iDeCoとの違い
小規模企業共済とよく比べられる制度に、経営セーフティ共済(倒産防止共済)とiDeCoがあります。
| 制度 | 誰の備えか | 掛金の扱い |
|---|---|---|
| 小規模企業共済 | 経営者本人の退職金 | 本人の所得控除 |
| 経営セーフティ共済 | 事業(取引先の倒産への備え) | 事業の経費(法人なら損金) |
| iDeCo | 本人の老後資金 | 本人の所得控除 |
経営セーフティ共済は、解約したときに戻るお金が事業の収入になるため、受け取る時期の考え方が異なります。解約の時期の選び方は、倒産防止共済(経営セーフティ共済)の解約|戻り率が100%になる40か月と、益金を受け止める期の選び方で解説しています。どの制度も、掛金を払った分だけ手元のお金は減るため、合計でいくらまでなら毎月払えるかを先に決めておきます。
小規模企業共済が向いている人、向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| 所得が安定していて、毎月の掛金を払っても資金繰りに余裕がある | 開業して間もなく、所得や入金の見通しが立っていない |
| 事業をやめる時期や退任の時期まで、長く続ける見込みがある | 近いうちに事業の形を大きく変える予定がある |
| 退職金を計画的に積み立てたい | 手元のお金を設備や運転資金に回したい時期にある |
個人事業主から法人にする予定がある場合は、法人化した後も役員として加入を続けられるかを確かめておきます。法人成りの判断の仕方は、法人成りのタイミングはいつ?所得の目安額より、今後2〜3年の見通し・手残り・消費税で判断する手順で解説しています。
よくあるご質問
小規模企業共済とNISAは、どちらが得ですか?
目的が違うため、どちらが得かは一概にいえません。小規模企業共済は掛金が所得控除になり、事業をやめるときの退職金として受け取る制度です。NISAは掛金の控除はありませんが、いつでも売って使えます。手元のお金を自由に使える余地を残したい時期は、小規模企業共済の掛金を低めにし、残りを別の備えに回すという分け方もあります。
小規模企業共済の掛金は、いつ変えられますか?
中小機構の説明では、掛金は500円刻みでいつでも増額・減額できます。ただし、手続きが必要で、減額した部分はその時点までの月数で計算されます。所得の見通しが立つ第3四半期頃に、翌年の掛金を見直すと判断しやすくなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では、毎月の試算表で所得と手元のお金の見通しを確かめながら、小規模企業共済や経営セーフティ共済の掛金を、減る税金だけでなく資金繰りと続けられる年数から一緒に決めます。
年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算や申告に備えます。個人事業主の確定申告をスポットでお受けする場合も、掛金の控除が正しく入っているかを確かめ、翌年の掛金の見直しについてご説明します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
小規模企業共済の掛金に迷っている方へ
小規模企業共済は、掛金が全額所得控除になる一方で、掛金は手元のお金から毎月出ていき、20年未満で解約すると元本割れします。掛金は、手元のお金、減る税金、続けられる年数の3つで決め、迷うときは低めの月額から始めるのが安全です。
「今の掛金が自分の所得と資金繰りに合っているか確かめたい」「共済金を受け取る時期を、退職金や廃業の時期と合わせて考えたい」という方は、帳簿と掛金の状況をもとに、一緒に整理するところから始めます。福岡市南区大橋を拠点に、福岡市と近郊の経営者に対応しており、オンラインでのご相談も可能です。