
会社員の夫(または妻)の扶養に入ったまま、個人事業主として仕事をしたいという方は少なくありません。このとき気をつけたいのは、扶養に「税金の扶養」と「社会保険の扶養」の2つがあり、それぞれ見る数字と線が違うことです。さらに、個人事業主の場合は、パートの給与と違って、売上そのものではなく、売上から経費などを引いた所得で判断します。
この記事では、公認会計士・税理士の奈須大貴が、2つの扶養の線の違いと、売上と経費から自分がどちらの線の内側にいるかを確かめる方法、青色申告にすると所得がどう変わるかを、仮の数字で解説します。以下では、会社員の夫の扶養に入っている妻が個人事業主として働く場合を例にしますが、夫と妻が逆でも考え方は同じです。
「扶養内」には2つの意味がある
扶養内という言葉は、次の2つのどちらかを指しています。
| 区分 | 何が変わるか | 見る数字 | 線(令和8年分) |
|---|---|---|---|
| 税金の扶養(配偶者控除) | 夫の所得税・住民税 | 妻の合計所得金額 | 62万円以下 |
| 社会保険の扶養(被扶養者) | 妻の健康保険料・年金保険料 | 妻の今後1年間の収入の見込み | 130万円未満 |
税金の扶養は、夫が配偶者控除を受けられるかどうかの話で、妻の所得が62万円以下なら、夫は配偶者控除を受けられます。62万円を超えても133万円以下なら、配偶者特別控除として、妻の所得に応じて小さくなる控除を受けられます(国税庁「No.1191 配偶者控除」)。夫の合計所得金額が1,000万円を超える場合は、どちらも受けられません。
社会保険の扶養は、妻が夫の健康保険の被扶養者として、保険料を払わずに健康保険と年金に入れるかどうかの話です。年間の収入の見込みが130万円未満で、夫の収入の2分の1未満であることなどが条件で、外れると妻は自分で国民健康保険と国民年金に入り、保険料を払うことになります。
家計への影響が大きいのは、多くの場合、社会保険の扶養のほうです。配偶者控除が受けられなくなっても、配偶者特別控除で段階的に小さくなるだけですが、社会保険の扶養から外れると、国民健康保険料と国民年金保険料の負担が一度にかかります。
税金の扶養は「売上−経費−青色申告特別控除」で見る
個人事業主の妻の所得は、次の式で計算します。
> 事業所得=売上−必要経費−青色申告特別控除
パートの給与の場合は「給与が136万円以下なら配偶者控除の範囲」という目安がありますが、これは給与所得控除を引いた後の所得が62万円以下になる給与の額です。個人事業主には給与所得控除がないため、136万円という目安は使えません。売上から経費を引き、青色申告なら青色申告特別控除も引いた所得が62万円以下かどうかで判断します。
仮の数字で確かめる
ハンドメイドの販売やデザインの仕事などで、売上が年150万円、経費が40万円の妻を例にします。
- 白色申告の場合:150万円−40万円=110万円。62万円を超えるので配偶者控除は受けられず、配偶者特別控除になる
- 青色申告(65万円控除)の場合:150万円−40万円−65万円=45万円。62万円以下なので、夫は配偶者控除を受けられる
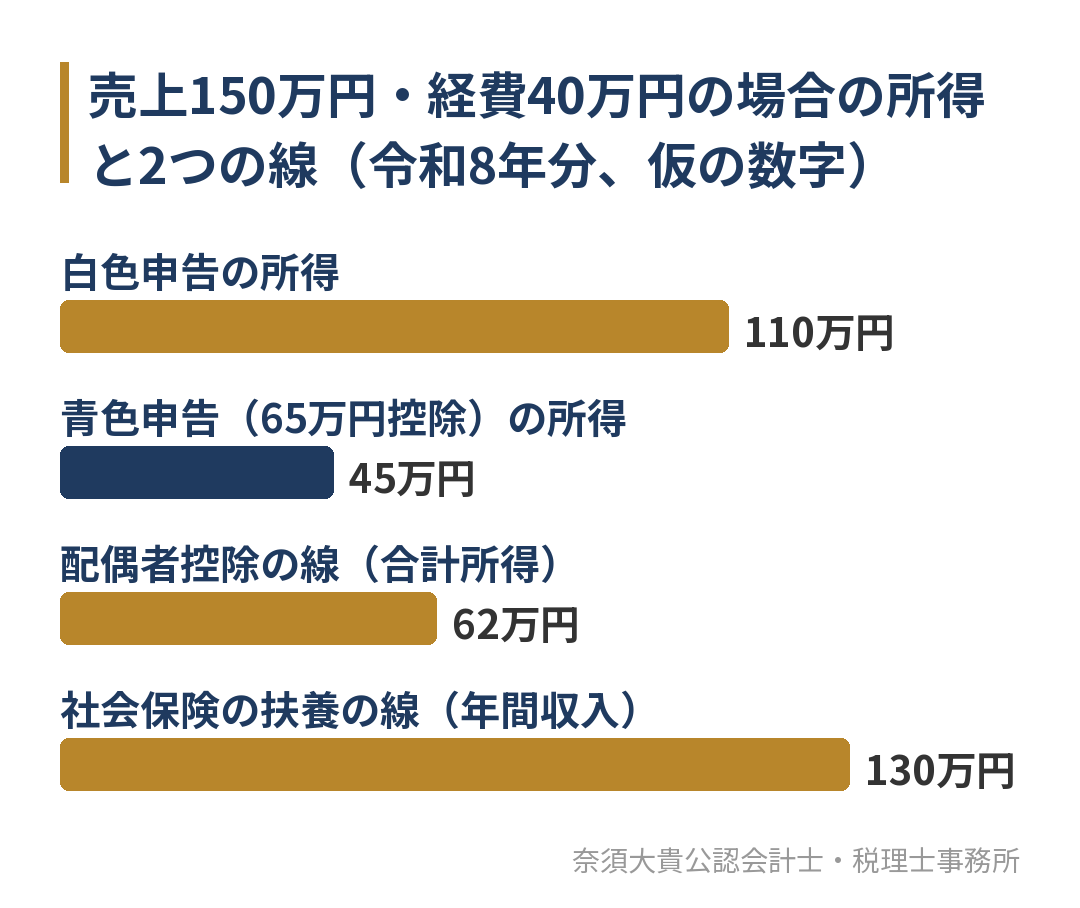
同じ売上と経費でも、青色申告にするだけで、所得は65万円小さくなります。65万円の控除を受けるには、複式簿記で帳簿をつけ、貸借対照表を添えて期限内にe-Taxで申告するなどの要件があり、e-Taxを使わない場合は55万円になります。55万円でも、この例では150万円−40万円−55万円=55万円で、62万円以下に収まります。
夫の側で、配偶者控除が受けられるかどうかの差は、夫の税率によって違います。たとえば、配偶者控除38万円に対して、仮に夫の所得税の税率を10%とすると、38万円×10%=3万8,000円、夫の所得税が変わる計算です(住民税の控除額は所得税と違うため、住民税は別に計算します)。
青色申告の始め方と、白色申告との違いは青色申告のメリットとは?で解説しています。令和9年分からは、青色申告特別控除の額と要件が変わるため、青色申告の75万円控除の要件もあわせてご覧ください。
社会保険の扶養は、健康保険組合ごとに見方が違う
社会保険の扶養の130万円は、税金の所得とは別の数字で判断します。注意したいのは次の3点です。
- 過去の1年間の実績ではなく、扶養に入る時点からの今後1年間の収入の見込みで判断する
- 個人事業主の「収入」をどう数えるかは、夫が入っている健康保険(協会けんぽか健康保険組合か)で違う
- 青色申告特別控除は、税金の上の控除なので、社会保険の収入の計算では引かないことが多い
2つ目について、売上から事業に直接必要な経費を引いた額で見る健康保険もあれば、経費として認める範囲を細かく決めている健康保険もあり、売上そのもので見る場合もあります。先ほどの例で、売上から経費を引いた110万円で見る健康保険なら130万円未満ですが、売上の150万円で見る健康保険なら130万円を超えます。
このため、社会保険の扶養に入れるかどうかは、税金の計算だけでは決まりません。夫の勤め先を通じて、健康保険に「個人事業の収入をどう数えるか」「どんな書類を出すか」を確かめておくのが確実です。確定申告書の控えの提出を求められることも多いので、毎年の申告を正しく済ませておくことが前提になります。
自分で確定申告が必要になる線
扶養とは別に、妻自身が確定申告をする必要があるかどうかもあります。所得税は、所得の合計が基礎控除などの所得控除の合計を超えたら申告が必要で、住民税は所得税より低い所得から申告が必要になります。扶養の範囲内だから申告しなくてよい、とは限りません。
申告が必要になる金額は個人事業主の確定申告はいくらから必要?で、所得税と住民税に分けて解説しています。
扶養内に収めるか、超えて働くか
扶養内に収めることだけを目標にすると、売上を抑えたり、年末に仕事を断ったりすることになりがちです。考え方としては、次の順番で数字を並べると判断しやすくなります。
- 今の売上と経費の見込みから、今年の所得を出す(青色申告なら控除後の所得)
- 税金の扶養(62万円以下、133万円以下)の内側か外側かを見る
- 社会保険の扶養(130万円未満)を、夫の健康保険の数え方で確かめる
- 扶養を外れた場合に増える保険料と税金と、増える売上の手残りを比べる
社会保険の扶養を外れると、売上が130万円を少し超えたくらいでは、増えた売上より保険料の負担のほうが大きくなり、手残りが減ることがあります。一方で、売上が大きく伸びる見込みがあるなら、扶養にこだわらず、保険料を払っても手残りが増える売上を目指すほうが、長い目で見て有利になることもあります。どちらがよいかは、来年の売上の見込みで決まります。
夫が個人事業主で、妻が手伝っている場合
ここまでは、妻が自分で事業をしている場合の話でした。夫が個人事業主で、妻が夫の事業を手伝って給与を受け取っている場合は、別の考え方になります。青色事業専従者として給与を受け取る妻は、配偶者控除の対象になりません。専従者給与を経費にするか、配偶者控除を受けるかのどちらかを選ぶことになります。
どちらが有利かの比べ方は、青色事業専従者とは?で仮の数字を使って解説しています。
よくあるご質問
売上が130万円を超えたら、すぐに扶養から外れますか?
社会保険の扶養は、健康保険が収入をどう数えるかによります。売上から経費を引いた額で見る健康保険なら、売上が130万円を超えても扶養の範囲に収まることがあります。夫の勤め先の健康保険に、数え方を確かめてください。
開業届を出すと、扶養から外れますか?
開業届を出しただけで扶養から外れることはありません。税金の扶養も社会保険の扶養も、所得や収入の額で判断します。ただし、青色申告をするには青色申告承認申請書を期限までに出す必要があります。
経費を多めに入れれば、扶養内に収まりますか?
経費にできるのは、事業のために使ったお金だけです。家事と兼ねている支出は、事業に使った割合だけを経費にします。扶養内に収めるために経費を多く入れると、税務調査や健康保険の確認で説明できず、さかのぼって扶養を外れることにもなりかねません。
年の途中で、扶養を外れそうだと分かったときは?
税金の扶養は1年間の所得で決まるため、年末までの売上と経費の見込みを出し、62万円や133万円の線との差を確かめます。社会保険の扶養は今後1年間の見込みで判断するため、収入が130万円以上になると見込まれた時点で、夫の勤め先に届け出る必要があります。どちらも、毎月の売上と経費を記帳しておくと、早めに気づけます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。個人事業主の方の確定申告では、帳簿の整え方から青色申告の控除の要件、扶養との関係まで、数字で確かめながら進めます。顧問契約の方は、月次で試算表を作り、年の途中から所得と納税額を見通して、年末までに打てる手をお伝えします。
確定申告だけを依頼する場合の段取りは、確定申告を税理士に依頼するならで解説しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
扶養内で働きたい個人事業主の方へ
個人事業主が扶養内かどうかは、売上ではなく、売上から経費などを引いた所得や収入で判断します。税金の扶養は青色申告特別控除を引いた所得で見るため、青色申告にするだけで内側に収まることがあります。社会保険の扶養は健康保険ごとに数え方が違うため、夫の勤め先の健康保険に確かめるのが確実です。
「今年の売上で扶養内に収まるか知りたい」「来年から青色申告にしたほうがよいか決めたい」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。