
モニタリング強化型特別保証制度は、会社が認定経営革新等支援機関(国の認定を受けた税理士や金融機関など)と連携して、毎月の財務と資金繰りを確かめ、金融機関と信用保証協会に報告することを約束して受ける信用保証です。2026年3月16日に始まり、条件を満たせば保証料の一部を国が補助します。
この記事では、公認会計士・税理士の奈須大貴が、この保証を使えるかどうかを分ける「借りた後の月次管理」の中身と、その期間や報告の時期、支援機関の選び方を、仮の数字を使って解説します。
制度の概要
中小企業庁の発表(中小企業者の経営状況の変化の予兆を早期に把握することを後押しする新たな保証制度等の取扱を行います)によると、主な内容は次のとおりです。
| 項目 | 内容 |
|---|---|
| 取扱期間 | 2026年3月16日から2029年3月31日までの保証申込(3年間の時限措置) |
| 対象 | 認定経営革新等支援機関と連携し、月次で財務・資金繰りなどを把握して経営状況を報告することを誓約した中小企業者 |
| 保証限度額 | 2億8,000万円 |
| 保証期間 | 一括返済は1年以内、分割返済は10年以内 |
| 据置期間 | 運転資金は1年以内、設備資金と運転設備資金は3年以内 |
| 保証料率 | 0.45%から1.90%(会社ごとに区分が決まる) |
| 保証料の補助 | 2027年3月31日までの申込は、区分に応じて国が補助(補助率はおおむね2分の1) |
福岡県の会社は、福岡県信用保証協会のお知らせ(モニタリング強化型特別保証制度の取扱開始について)のとおり、2026年3月16日から取引のある金融機関を通じて申し込めます。融資を実行するかどうか、保証を引き受けるかどうかは、金融機関と信用保証協会がそれぞれ判断します。
ほかの保証と違うのは「借りた後」の約束
この保証のいちばんの特徴は、借りる時の条件よりも、借りた後に続く約束にあります。中小企業庁の認定支援機関向け説明資料では、会社と支援機関が行うことが次のように決められています。
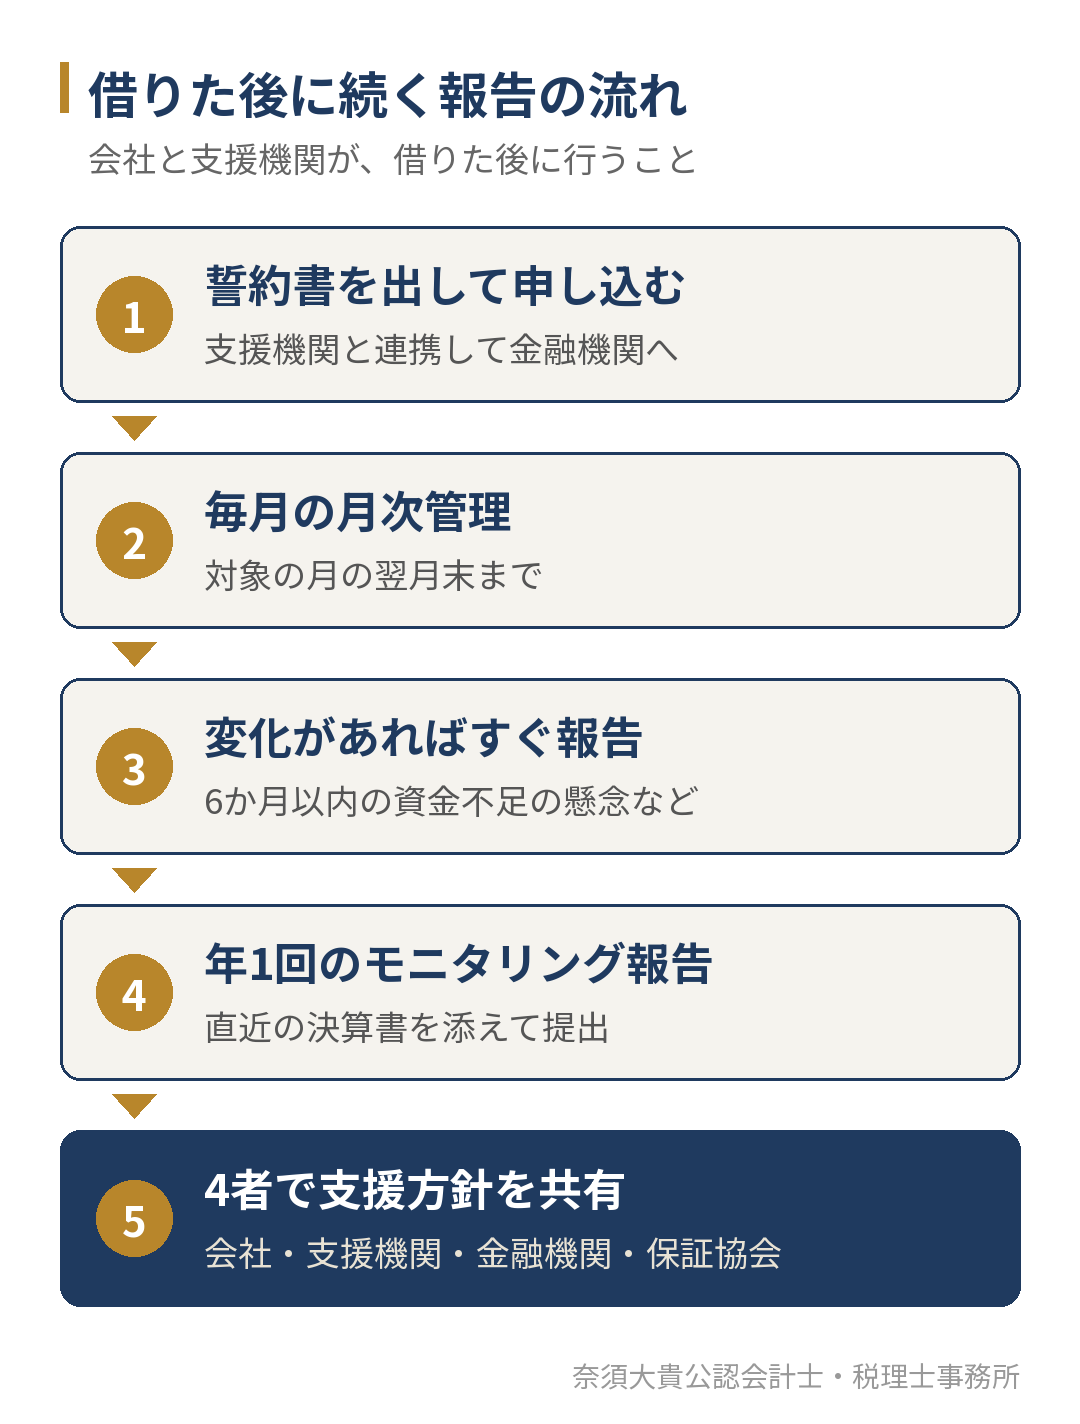
| 何を | いつ | 中身 |
|---|---|---|
| 月次管理 | 毎月。対象の月の翌月末まで | 支援機関と一緒に、その月の財務と資金繰りを確かめる |
| 経営状況の変化の報告 | 随時 | 今後6か月以内に資金不足が心配なときは、資金繰り表などを添えてすぐ報告する。主要な取引先の悪化や人材の退職なども対象になりうる |
| モニタリング報告 | 年1回 | 直近の決算書を添えて、金融機関に提出する(金融機関から信用保証協会へ) |
| 4者の話し合い | 報告の後 | 会社、支援機関、金融機関、信用保証協会で支援の方針を共有する。電話やオンラインでもよい |
例えば、5月の数字は6月末までに確かめることになります。月次管理は会社が1人で行うものではなく、支援機関が連携して行うことが前提です。
月次管理表で確かめる項目
中小企業庁は、月次管理の様式の例として「月次管理表(参考)」を出しています。任意の様式でもかまいませんが、この表の項目を満たす必要があります。記載例に並ぶ項目は、大きく次の3つです。
- 資金繰り表:前月から繰り越した現預金、売上代金などの収入、仕入・外注費や経費などの支出、借入と返済、翌月に繰り越す現預金
- 財務状況と資金繰りの状況、経営課題と対応策、今後の見通し
- 認定経営革新等支援機関の所見
つまり、毎月の試算表が締まり、そこから資金繰り表を作り、数字の動きを言葉で説明できることが求められます。ここが、この保証を使えるかどうかの分かれ目です。
月次管理は何か月続くか
月次管理の対象は、融資を受けた月から、その月が属する事業年度を1年目として5事業年度目の決算月までです。途中で完済すれば、そこで終わります。
仮に、3月決算の会社が2026年12月に融資を受けた場合で計算してみます。
| 項目 | 仮の会社の場合 |
|---|---|
| 1年目の事業年度 | 2026年4月から2027年3月(融資を受けた2026年12月が属する年度) |
| 5年目の事業年度 | 2030年4月から2031年3月 |
| 月次管理の期間 | 2026年12月から2031年3月まで |
| 月次管理の回数 | 52回(2026年12月から2027年3月の4回と、その後の4年分48回) |
| 年1回の報告の期限 | 毎年6月中に金融機関へ(決算月が10月から3月の会社の場合) |
年1回の報告の期限は、決算月で2つに分かれます。決算月が4月から9月の会社は12月中、10月から3月の会社(個人事業主を含む)は6月中に金融機関へ提出します。初年度分は、2年目の分とまとめて報告します。
説明資料では、決算月によって決算が確定してから報告までの期間に差があることにも触れています。4月決算なら6か月ほどありますが、9月決算は1か月ほどしかないため、決算の作業と報告の準備を前もって組んでおく必要があります。
支援機関を税理士にするか、取引先の金融機関にするか
認定経営革新等支援機関には、税理士や公認会計士、中小企業診断士のほか、金融機関も含まれます。ただし、申し込む金融機関そのものを支援機関にする場合は、条件が1つ加わります。
| 支援機関 | 加わる条件 | 考えておきたいこと |
|---|---|---|
| 税理士・公認会計士など | なし | 毎月の試算表を作っている人が月次管理まで担えば、二度手間になりにくい |
| 申し込む金融機関 | 会社の総借入金残高のうち、その金融機関のプロパー融資の残高が5割以上 | プロパー融資は、信用保証協会の保証をつけない融資のこと。借入の多くが保証付きの会社は満たしにくい |
仮に、総借入金残高が3,000万円で、申し込む銀行のプロパー融資が1,200万円なら、割合は40%です。この場合、その銀行を支援機関にすることはできず、税理士など別の認定経営革新等支援機関と組むことになります。
保証料の補助の目安
保証料率は、会社の財務内容などで0.45%から1.90%の区分に分かれ、区分ごとに国の補助率(0.22%から0.95%)が決まっています。補助の対象は、2027年3月31日までに保証を申し込んだものです。それ以降の申込は、補助の有無を含めて決まっていません。
仮に、料率1.00%の区分(補助0.50%)の会社が、3,000万円を1年以内の一括返済で借りた場合の目安は次のとおりです。
| 項目 | 計算 | 金額 |
|---|---|---|
| 保証料 | 3,000万円 × 1.00% | 30万円 |
| 国の補助 | 3,000万円 × 0.50% | 15万円 |
| 会社の負担 | 30万円 − 15万円 | 15万円 |
分割返済の場合は、残高の減り方で保証料の計算が変わるため、実際の金額は金融機関で確かめてください。また、返済条件を変更して追加で生じる保証料は補助の対象外です。補助の要件を欠いた場合は、補助に当たる額を会社が負担します。
向いている会社と、負担が大きくなる会社
この保証は、毎月の数字がすでに整っている会社ほど、追加の手間が少なく済みます。申し込む前に、次の表で自社の状態を確かめてみてください。
| 確かめること | 負担が小さい状態 | 負担が大きい状態 |
|---|---|---|
| 試算表ができる時期 | 翌月20日頃までに締まる | 数か月まとめて記帳している |
| 資金繰り表 | 月ごとに実績と6か月先の予定がある | 通帳の残高だけで判断している |
| 数字の説明 | 前の月や計画との違いを言葉で説明できる | 決算の時期にならないと利益が分からない |
| 決算の作業 | 報告の期限から逆算して日程を組める | 申告の期限ぎりぎりに決算が終わる |
| 支援機関 | 毎月数字を見ている税理士などが認定支援機関 | 認定支援機関を新たに探す必要がある |
右の列が多い会社は、まず月次決算の流れを整えるところから始めるのが近道です。手順は月次決算のやり方で解説しています。
逆に、すでに毎月の試算表と資金繰り表で経営を見ている会社にとっては、ふだんしていることを報告の形にするだけで、保証料の補助を受けられる制度ともいえます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、認定経営革新等支援機関です。顧問先とは月次決算で毎月の試算表を締め、売上や利益、現預金と資金繰りの動きを公認会計士・税理士の奈須大貴が直接確かめています。この保証の月次管理は、その毎月の確認の中で行うことができます。
年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。6か月先までの資金繰りを毎月見ておけば、資金不足の心配に早く気づき、金融機関への報告や4者の話し合いにも落ち着いて臨めます。
借りる前の段階では、必要な金額と返済できるかを数字で確かめます。進め方は税理士に融資の相談はできる?で、金融機関が決算書のどこを見るかは銀行は決算書のどこを見る?で解説しています。資金繰りや融資を含めて毎月一緒に数字を見る支援は、財務顧問(財務コンサル)のページでご案内しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
なお、融資の実行や保証の引受けは、金融機関と信用保証協会が判断するものです。当事務所が審査の通過を約束することはできません。
よくあるご質問
今の顧問税理士が認定経営革新等支援機関でない場合は、使えませんか?
月次管理を一緒に行う支援機関は、認定を受けている必要があります。顧問税理士が認定を受けていない場合は、ほかの認定支援機関と組むか、条件を満たせば申し込む金融機関を支援機関にすることになります。認定を受けた支援機関は、中小企業庁の認定経営革新等支援機関のページで検索できます。
月次管理を途中でやめるとどうなりますか?
誓約書では、補助の要件を欠いた場合、補助に当たる額を会社が負担することになっています。5事業年度続けられるかどうかを、申し込む前に支援機関と確かめておくことが大切です。
この保証を検討している経営者の方へ
モニタリング強化型特別保証制度は、借りる時よりも、借りた後の5年間で毎月数字を確かめ続けられるかが問われる保証です。月次決算と資金繰り表が回っていれば、保証料の補助を受けながら、金融機関との関係を深める機会にもなります。
「この保証を使いたいが、月次管理を任せられる相手がいない」「試算表が遅く、まず毎月の数字を整えたい」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。