
小規模企業共済は、掛金が全額所得控除になる、経営者のための退職金の制度です。加入するときは掛金の額に目が向きがちですが、実際に差が出るのは受け取るときです。同じ年数だけ掛金を納めても、事業をやめて受け取るのか、65歳以上になって受け取るのか、法人成りや自己都合の解約で受け取るのかで、受取額も税金の扱いも変わります。
この記事では、公認会計士・税理士の奈須大貴が、受け取り方ごとの受取額と税金の違いを中小機構の公表している表をもとに整理し、一括と分割の選び方、退職金と重なる年の注意点を、仮の数字で解説します。掛金の決め方とデメリットは、小規模企業共済のデメリットは?で解説しています。
受け取るお金の種類は、やめ方で決まる
小規模企業共済で受け取るお金は、受け取る理由(共済事由)によって4つに分かれます。中小機構の「共済金等請求・解約」によると、主な理由と種類は次のとおりです。
| 種類 | 主な理由(個人事業主の場合) | 一括で受け取るときの税金 |
|---|---|---|
| 共済金A | 事業をすべて廃業した、本人が亡くなった | 退職所得(亡くなった場合は相続税の対象) |
| 共済金B | 65歳以上で、掛金を180か月以上納めた(事業を続けたまま請求できる) | 退職所得 |
| 準共済金 | 法人成りして加入の資格がなくなった など | 退職所得 |
| 解約手当金 | 自己都合の任意解約、掛金を12か月以上滞納したことによる解約 | 65歳以上の任意解約は退職所得、65歳未満の任意解約と滞納による解約は一時所得 |
会社の役員の場合は、会社が解散したときが共済金A、病気やけが、65歳以上で役員を退任したときが共済金B、それ以外の理由で65歳未満で退任したときが準共済金になります。
掛金を納めた月数が6か月未満だと共済金A・Bは受け取れず、12か月未満だと準共済金と解約手当金は受け取れません。
受け取り方による受取額の違い
受取額は、共済金A、共済金B、準共済金、解約手当金の順に少なくなります。中小機構の表では、掛金月額1万円で20年納めた場合(掛金の合計240万円)の受取額は、共済金Aが278万6,400円、共済金Bが265万8,800円、準共済金が241万9,500円、任意解約の解約手当金が240万円です。
この表を7倍して、掛金月7万円(年84万円)で20年納めた場合の目安にすると、次のとおりです。
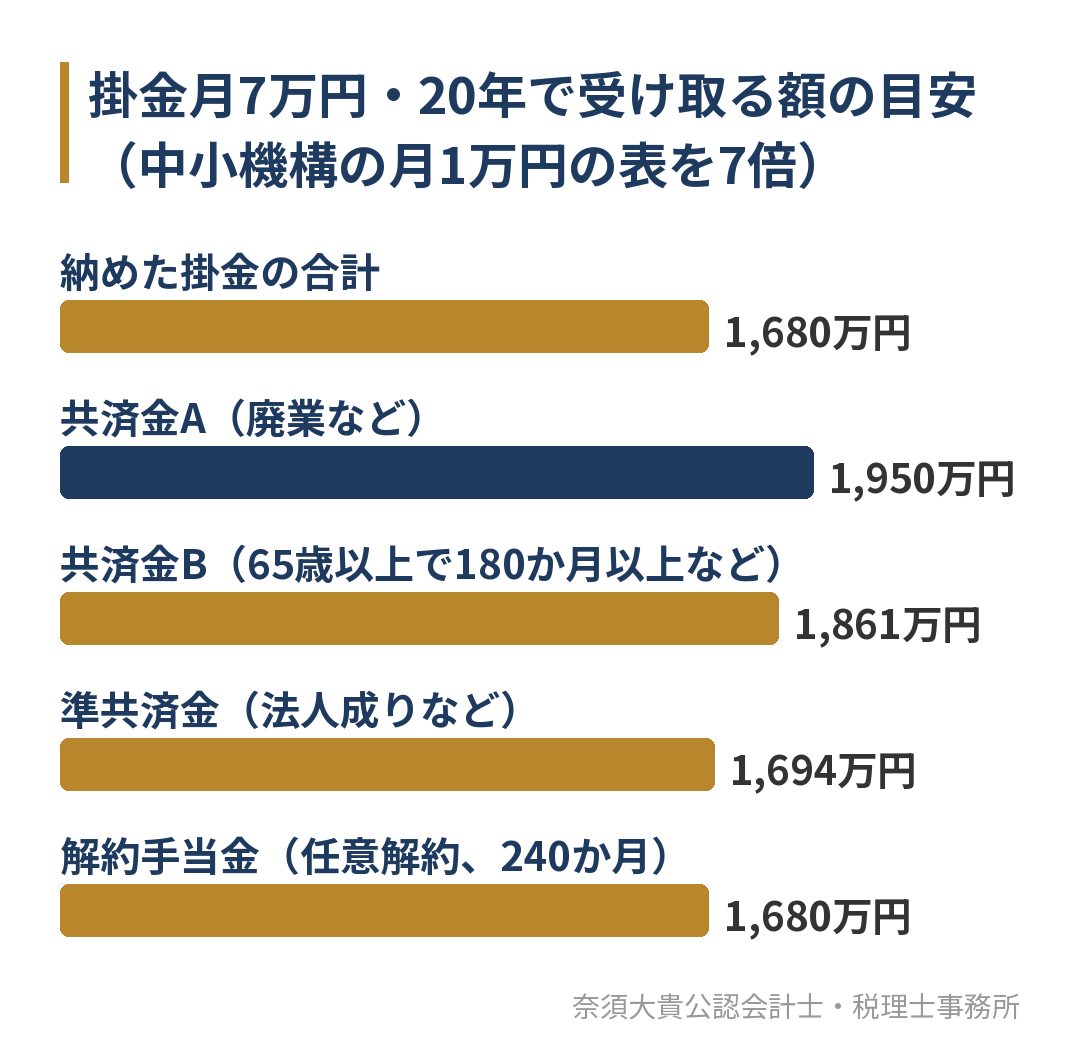
共済金Aと解約手当金の差は、約1,950万円−1,680万円=約270万円になります。さらに、解約手当金は掛金を納めた期間が240か月(20年)未満だと、納めた掛金の合計を下回ります。事業を続けるかどうかが決まっていないうちに自己都合で解約するのは、最も受取額が少ない受け取り方です。
受け取るタイミングの考え方
受け取る時期は、次の順番で考えると整理しやすくなります。
- 事業をやめる予定(廃業、法人成り、事業の承継)はいつか
- その時点で65歳以上か、掛金を180か月以上納めているか
- 同じ年に、ほかの退職金や大きな所得がないか
- 一括で受け取るか、分割で受け取るか
廃業の予定があるなら、廃業まで続ける
事業をやめることが決まっているなら、自己都合で解約するより、廃業してから共済金Aとして受け取るほうが、受取額は多くなります。廃業の時期が決まったら、最後の年の事業の所得と、共済金を受け取る年が重ならないかも確かめます。廃業した年の申告は、個人事業主が廃業した年の確定申告で解説しています。
65歳以上なら、事業を続けたまま共済金Bを受け取れる
65歳以上で掛金を180か月以上納めていれば、事業を続けたまま共済金Bを請求できます。事業をやめる予定がなく、まとまったお金を受け取りたい場合の選択肢です。共済金Bは共済金Aより少し少なくなるため、近いうちに廃業の予定があるなら、廃業まで待つ方法もあります。
法人成りするときは、続けられるかを先に確かめる
個人事業主が法人成りすると、個人としての加入資格がなくなります。平成23年1月以後に加入した人が法人成りで受け取る場合は、共済金Aではなく、準共済金か解約手当金になり、受取額は少なくなります。一方で、法人の役員として加入資格がある場合は、契約を引き継いで掛金を納め続けられる場合があります。続けておけば、将来役員を退任するときや65歳以上になったときに受け取る道が残ります。法人成りの前に、受け取るか続けるかを中小機構の手続きで確かめておきます。法人成りの時期の考え方は、法人成りのタイミングはいつ?をご覧ください。
退職所得になる場合の税金の計算
共済金を一括で受け取ると、退職所得として、ほかの所得と分けて計算されます。退職所得は、受け取った額から退職所得控除を引き、その2分の1が課税の対象になります。小規模企業共済の共済金では、掛金を納めた期間をもとに退職所得控除を計算します。
> 退職所得=(受け取った額−退職所得控除)×1/2
退職所得控除は、20年以下の部分は1年あたり40万円、20年を超える部分は1年あたり70万円です。
仮の数字で計算する
掛金月7万円で20年納め、廃業して共済金Aを約1,950万円受け取る場合を考えます。
- 退職所得控除:40万円×20年=800万円
- 退職所得:(1,950万円−800万円)×1/2=575万円
- 税金:所得税と住民税を合わせて仮に20%とすると、575万円×20%=115万円
受け取った約1,950万円に対して税金は115万円で、手元には約1,835万円が残る計算です(実際の税率は退職所得の額で変わります)。掛金を納めていた20年間は、毎年の掛金84万円が所得控除になって税金が減っていたため、受け取るときの税金を含めても、加入しなかった場合より手元に残るお金は多くなるのが一般的です。
会社の退職金と同じ年に受け取るときは注意
役員として会社から退職金を受け取る年に、小規模企業共済の共済金も一括で受け取ると、2つの退職所得が合算されます。退職所得控除も重なる期間は調整されるため、別々の年に受け取る場合より税金が増えることがあります。会社の退職金の時期と額は、共済金を受け取る年とあわせて決めるのが安全です。役員退職金の決め方は、役員退職金の計算方法で解説しています。
一括と分割の選び方
共済金は、一括、分割、一括と分割の併用から選べます。分割で受け取れるのは、共済金AかBで、請求の理由が生じた日に60歳以上であり、分割で受け取る額が300万円以上の場合です。併用は330万円以上(一括30万円以上、分割300万円以上)で選べます。
| 受け取り方 | 税金の扱い | 向いている人 |
|---|---|---|
| 一括 | 退職所得(ほかの所得と分けて計算) | まとまったお金が必要、ほかの退職金と年が重ならない |
| 分割 | 公的年金等の雑所得(ほかの所得と合算) | 年金を補う形で毎年受け取りたい |
| 併用 | 一括分は退職所得、分割分は雑所得 | 一部をまとめて使い、残りを年金のように受け取りたい |
分割で受け取ると、毎年の雑所得として公的年金と合算されるため、所得税・住民税に加えて、国民健康保険料や介護保険料の計算にも入ります。税金だけを比べれば、退職所得控除と2分の1の計算がある一括のほうが軽くなることが多い一方で、受け取ったお金を一度に使ってしまわない管理も大切です。国民健康保険料の決まり方は、個人事業主の国民健康保険が高すぎる理由で解説しています。
資金が苦しいときに、すぐ解約しない
事業の資金が足りなくなったときに、小規模企業共済を解約して手元のお金にしようと考える方もいます。ただし、65歳未満の任意解約は受取額が最も少なく、一時所得としてその年の事業の所得と合算されます。掛金を12か月以上滞納すると、機構による解約になります。
解約の前に、次のことを確かめます。
- 掛金の範囲内で借りられる、共済の貸付制度を使えないか
- 掛金の月額を減らして、契約を続けられないか(減額には理由などの条件がある)
- 解約した場合の受取額と、その年の税金がいくらになるか
倒産防止共済(経営セーフティ共済)は、解約したお金が事業の収入になるため、受け取る時期の考え方が違います。くわしくは倒産防止共済(経営セーフティ共済)の解約をご覧ください。
よくあるご質問
小規模企業共済を15年で解約すると、いくら戻りますか?
自己都合の任意解約では、掛金を納めた期間が240か月未満のため、受取額は納めた掛金の合計を下回ります。廃業や65歳以上での請求など、共済金として受け取れる理由があれば、受取額は掛金の合計を上回ります。正確な額は、中小機構の試算や加入者向けのページで確かめてください。
解約した年の確定申告は必要ですか?
一時所得や雑所得として受け取った場合は、ほかの所得とあわせて確定申告をします。退職所得として受け取った場合は、手続きのときに退職所得の受給に関する申告書を出していれば、原則として申告は不要ですが、ほかの所得の申告とあわせて確かめておくと安心です。
事業をやめずに、共済金Aを受け取る方法はありますか?
個人事業主の共済金Aは、事業をすべて廃業したときなどに限られます。事業を続けたまま受け取れるのは、65歳以上で180か月以上掛金を納めた場合の共済金Bです。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。個人事業主の方には、確定申告の中で今年の所得と納税額を確かめ、顧問契約の方には、毎月の試算表から年の途中で所得の見込みを出し、掛金の額や受け取る時期を一緒に考えます。
小規模企業共済は、廃業や法人成り、役員の退任の予定とあわせて、受け取る年と方法を決めることで、手元に残るお金が変わります。法人成りや退職金の時期を含めて相談したい場合も、数字を並べて比べるところから始めます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
小規模企業共済の受け取りを考えている方へ
小規模企業共済は、廃業などの共済金A、65歳以上の共済金B、法人成りなどの準共済金、自己都合の解約手当金の順に受取額が少なくなり、税金の扱いも変わります。受け取る時期は、事業をやめる予定、年齢と掛金を納めた期間、同じ年のほかの退職金の3つで決めます。
「廃業や法人成りの予定があり、共済をどう受け取るのがよいか知りたい」「資金が苦しく、解約するか迷っている」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。