
福岡県の制度融資は、県内に事業所がある中小企業が、福岡県信用保証協会の保証を付けて金融機関から借りられる融資です。福岡市にも「商工金融資金」という市の制度融資があり、市内に事業所がある会社や個人事業主は、県と市の両方の資金が候補になります。どちらも、融資するかどうかは金融機関と信用保証協会の審査で決まります。
この記事では、公認会計士・税理士の奈須大貴が、福岡県と福岡市の制度融資の違いと主な資金を整理し、申し込む前に御社の試算表と資金繰り表で確かめておきたい5つの点を解説します。
制度融資の仕組み:県・市・金融機関・信用保証協会の役割
制度融資は、県や市が資金の種類や申込みの条件を決め、取扱金融機関が融資をし、信用保証協会が保証を付ける仕組みです。県や市から直接お金を借りるわけではありません。
| 関わる人 | 役割 |
|---|---|
| 福岡県・福岡市 | 資金の種類、対象者、申込みの条件などを決める。保証料の一部を負担している資金がある |
| 取扱金融機関 | 申込みを受け、融資をするかどうかを判断し、融資を実行する |
| 福岡県信用保証協会 | 融資に保証を付けるかどうかを判断する。保証料はこの保証の対価 |
| 会社・個人事業主 | 決算書や試算表などの資料をそろえ、借りる額と返済の見通しを説明する |
福岡県のページでは、県制度融資の保証料率は一部を県が負担していると説明されています(令和8年度 福岡県中小企業融資制度のご案内)。福岡市の資金ごとの保証料率は、福岡市中小企業サポートセンターの各資金の概要に載っています。保証料の計算のしかたは、信用保証協会の保証料はいくら?で解説しています。
福岡県と福岡市の制度融資の違い
県と市の制度は、同じ信用保証協会の保証を使いますが、対象者と申込みの条件、相談の窓口が違います。2026年11月時点の公式ページで確かめた内容を表にまとめます。
| 比べる点 | 福岡県の制度融資 | 福岡市の制度融資(商工金融資金) |
|---|---|---|
| 使える人 | 原則として県内に事務所があり、事業を営む中小企業者 | 福岡市に事業所があり、事業を営む中小企業者 |
| 税金の条件 | 直近1事業年度分の県事業税(課税がなければ県・市町村民税)を完納していること | 市税に係る徴収金に滞納がないこと |
| 保証 | 福岡県信用保証協会の保証付き | 福岡県信用保証協会の保証付き |
| 申込先 | 取扱金融機関 | 取扱金融機関 |
| 制度の相談先 | 県の中小企業経営支援課 金融係、福岡県信用保証協会 | 福岡市中小企業サポートセンター(博多駅前の福岡商工会議所ビル2階) |
このほか、どちらも信用保証協会の保証の対象となる業種であること、許認可が必要な業種では許認可を受けていることなどが条件です。福岡市の要件は、商工金融資金制度の概要に一覧があります。
福岡県の主な資金
令和8年度の県の制度融資には、緊急経済対策資金、新規創業資金、成長支援資金、経営革新支援資金、DX・生産性向上支援資金、小規模事業者振興資金、長期経営安定資金、短期運転資金があります。長期経営安定資金には、経営者保証を付けない区分も設けられています。
福岡市の主な資金
市の商工金融資金には、一般的な運転資金と設備資金に使える商工業振興資金(長期・短期)、売上が減った会社向けの経営安定化特別資金、専門家の支援を受けて経営改善に取り組む会社向けの経営改善サポート資金、創業向けのスタートアップ資金などがあります。商工業振興資金の中には、1期以上の決算を終えた会社が、1年以内の一括返済で運転資金を借り、2回までの更新で最長3年使える「継続型バックアップ」もあります。
資金の種類や条件は年度ごとに見直されます。申し込む前には、必ずその年度の県と市のページで確かめてください。
どの資金を選ぶかより先に、決めておく3つの数字
制度融資の一覧を見ると、どの資金が有利かを比べたくなります。ただ、金融機関と信用保証協会が見るのは、資金の名前ではなく、御社が「いくらを、何に使い、どう返すか」です。資金を選ぶ前に、次の3つを数字で決めておくと、相談が早く進みます。
| 決める数字 | 確かめる資料 | 考え方 |
|---|---|---|
| 借りる額と使いみち | 見積書、試算表、資金繰り表 | 設備資金は見積の額、運転資金は売掛金・在庫・買掛金から必要な額を出す |
| 返済期間と毎月の返済額 | 借入の一覧、返済予定表 | 設備は使う年数、運転資金は回収までの期間に合わせる |
| 返済に回せるお金 | 決算書、試算表 | 税金を払った後の利益に、お金の出ていかない減価償却費を足した額が目安 |
運転資金の必要額の出し方は、運転資金の計算方法で、試算表から計算する手順を解説しています。
仮の数字で、返せるかを確かめる
ある会社が、600万円の設備資金を5年(60か月)の返済で借りるとします。毎月の元金の返済は、600万円÷60か月=10万円です。
この会社の税金を払った後の利益は年240万円、減価償却費は年120万円で、返済に回せるお金は年360万円、月にすると30万円です。すでにある借入の返済が月18万円あるので、新しい返済の10万円を足すと月28万円になり、残るのは月2万円です。
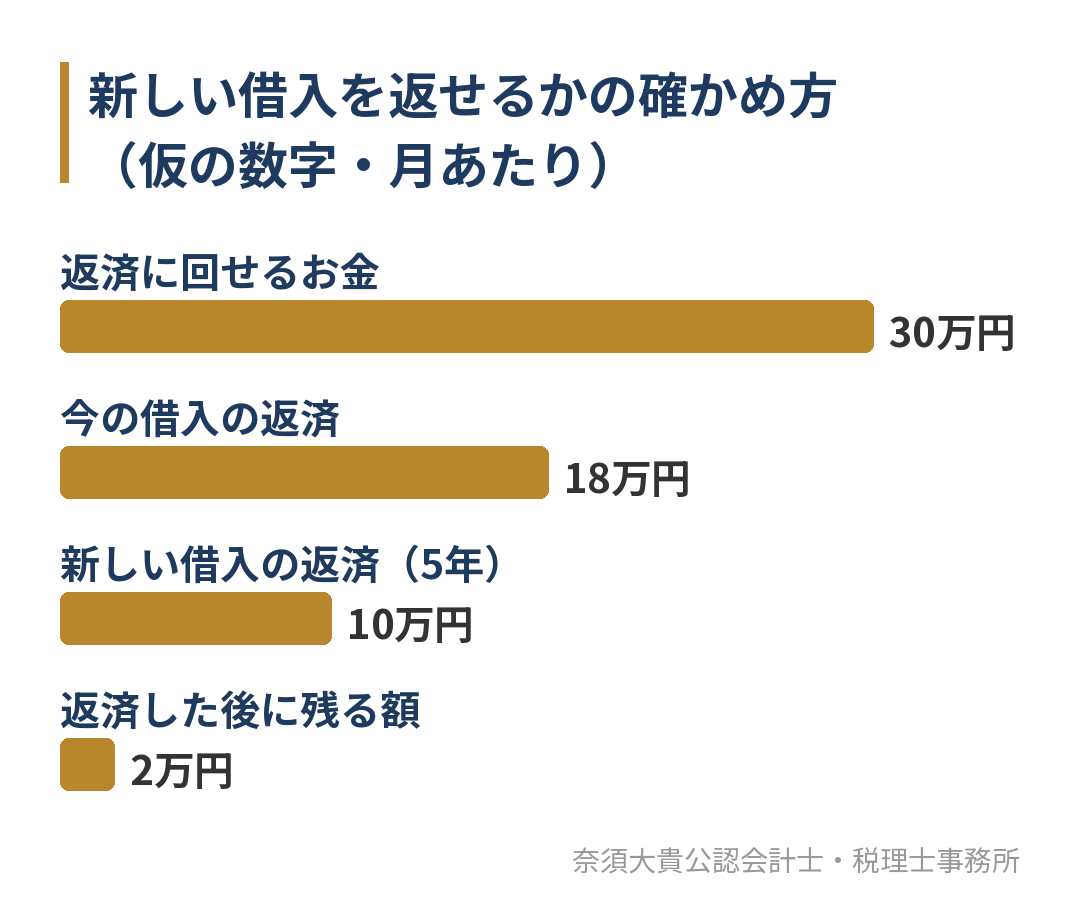
計算の上では返せますが、余裕は月2万円しかありません。売上が少し落ちれば足りなくなる水準です。返済期間を7年(84か月)にできれば、毎月の元金の返済は約7.1万円になり、残る額は約4.9万円に増えます。どちらにするかは、設備を使う年数と、今後の利益の見通しで決めます。借入の返済が利益から出ていく仕組みは、借入金の返済は経費にならない?で解説しています。
申し込む前の確認5つ
県と市のどちらの資金でも、申し込む前に次の5つを確かめておくと、金融機関とのやり取りが早く進みます。御社の今の状況に当てはめて、印を付けてみてください。
- 決算書2期分と、直近の月までの試算表がそろっている(福岡市の申込書類では、法人は決算書が原則2期分と残高試算表、個人は確定申告書の写しが原則2期分)
- 県事業税や市税に滞納がなく、納税証明書を取れる
- 借りる額と使いみちを、見積書や資金繰り表で説明できる
- 資金繰り表で、新しい返済を入れても半年先まで現預金が足りることを確かめている
- 今の借入の残高・毎月の返済額・保証の有無を一覧にしていて、返済の条件を変えた借入があればその経緯を説明できる
福岡市の申込みに必要な書類は、申込みに必要な書類のページに法人と個人に分けて載っています。資金によっては、売上の減少を確かめる月別の売上台帳など、追加の書類が求められます。
この5つのうち2つ以上がまだそろっていない場合は、申し込む前に数字を整えるところから始めるのが近道です。今の税理士に伝える前の段階でも当事務所に相談でき、相談しただけで今の顧問契約を終える必要はありません。決算書と直近の試算表を持ってお問い合わせいただければ、最初の面談で、借りる額と返済の見通しをどこから固めるかを一緒に決めます。
申込みから融資までの流れ
制度融資の申込みは、一般的に次の順番で進みます。資金や金融機関によって細部は違うため、取扱金融機関や相談窓口で確かめてください。
- 取扱金融機関、または県・市の相談窓口に、借りたい額と使いみちを相談する
- 決算書、試算表、納税証明書、見積書などの書類をそろえる
- 取扱金融機関に申し込む
- 金融機関と信用保証協会が、それぞれ審査をする
- 保証が承諾されると、金融機関から融資が実行される
審査では、決算書だけでなく、直近の試算表で今期の業績も見られます。銀行が決算書のどこを見るかは、銀行は決算書のどこを見るで解説しています。試算表を毎月同じ時期に締めておくと、申し込みたいときにすぐ最新の数字を出せます。試算表の読み方は、試算表の見方をご覧ください。
創業向けの制度は、県と市の両方にある
これから創業する人や開業して間もない人には、県の新規創業資金と、福岡市のスタートアップ資金があります。福岡市の令和8年度の案内では、スタートアップ資金は市内で新たに事業を始める人、または開業後2年以内の人が対象です。福岡県信用保証協会も、創業保証制度のご案内で創業向けの保証制度をまとめています。
創業の融資では、決算書がない分、事業計画と自己資金の説明が中心になります。福岡市で会社を設立するときの届出や日程は、福岡市で会社設立するときの届出先と期限で解説しています。
返済が苦しくなったときの相談先
福岡県は、県制度融資を返済中の会社を対象に、元金の返済を一時的に猶予する(最長3年)措置と、それに合わせて返済期限を延ばす(最長3年)措置を、令和9年3月31日まで設けています。相談先は福岡県信用保証協会か金融機関です。
返済の条件を変えると毎月の負担は軽くなりますが、その後に使える保証制度が限られることがあります。たとえば、毎月の数字の管理を条件にした保証制度では、保証付きの借入で返済を軽くする条件変更をしていないことが条件になっているものがあります。条件変更を考える前に、資金繰り表で、いつ・いくら足りなくなるかを確かめておくことが大切です。
資金が足りなくなる時期を早く見つけるには、3か月から6か月先までの資金繰り表が役に立ちます。作り方は、資金繰り表の作り方で、通帳から作る手順を解説しています。借りた後も毎月の報告で数字を見られる保証制度については、モニタリング強化型特別保証制度とは?をご覧ください。
資金繰り表で足りなくなる月が見えたら、その月より前に手を打つほど、選べる手が増えます。今の税理士に相談している途中でも、当事務所に別の目で見てほしいという相談はでき、今の顧問契約をそのまま続けながら相談いただけます。資金繰り表や借入の一覧を持ってお問い合わせいただければ、制度融資を使うか、返済の条件を見直すかを、数字を並べて一緒に考えます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
顧問先とは月次決算で毎月の試算表を締め、資金繰り表で半年先までの現預金を確かめています。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。制度融資を申し込むときは、この毎月の数字をもとに、借りる額、返済期間、返済の原資を金融機関に説明できる形に整えます。
お問い合わせの後の最初の面談では、決算書2期分、直近の試算表、借入の一覧を一緒に見て、借りる額の目安と、返済した後に手元にいくら残るかを試算します。その結果、制度融資より先に月次の数字を整えたほうがよいと分かることもあります。その場合は、何から始めるかの順番もお伝えします。
資金繰り・融資・予算を毎月一緒に見る支援は、財務顧問(財務コンサル)のページでご案内しています。融資の前にどこまで税理士に相談できるかは、税理士に融資の相談はできる?で解説しています。
なお、融資の実行や保証の引受けは、金融機関と信用保証協会が判断します。当事務所が審査の通過を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
福岡市の外に事業所がある場合は、どの制度を使えますか?
県内に事業所があれば、県の制度融資が候補になります。筑紫野市のように、市が独自の中小企業融資制度を設けている場合もあるため、事業所がある市のページもあわせて確かめてください。
個人事業主でも使えますか?
県と市の制度は、どちらも個人の中小企業者も対象にしています。個人の場合は、決算書の代わりに確定申告書の写しで業績を確かめられます。
福岡で制度融資を考えている経営者の方へ
福岡県と福岡市の制度融資は、資金の種類が多く、どれを選ぶかに目が向きがちです。ただ、審査で問われるのは、借りる額と使いみち、そして返せるかどうかです。申し込む前に、試算表と資金繰り表で3つの数字を決めておくと、どの資金が合うかも自然に絞れます。
「制度融資を使いたいが、借りる額をどう決めればよいか分からない」「試算表が遅く、最新の数字を出せない」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。