
短期継続融資とは、1年以内に期日が来る一括返済の借入を、期日ごとに更新(書替え)しながら続ける借り方です。毎月の元金の返済がないため手元の資金に余裕ができる一方、更新のたびに金融機関が会社の数字を確かめるため、決算と毎月の数字が整っていることが続けるための前提になります。
この記事では、公認会計士・税理士の奈須大貴が、短期継続融資の仕組みと借りる額の目安を、仮の数字で解説します。あわせて、福岡県信用保証協会の税理士連携保証「TAG」と、福岡市の制度融資の「継続型バックアップ」を例に、更新に備えて御社が毎月確かめたい数字を紹介します。
短期継続融資の仕組み
ふつうの長期の融資は、借りたお金を毎月少しずつ返していきます。短期継続融資では、期日までは利息だけを払い、期日に元金を一括で返す代わりに、同じ額で借り直す(更新する)ことで、借入を続けます。
金融庁は2015年1月、「金融検査マニュアル別冊〔中小企業融資編〕」への新たな事例の追加についてで、正常運転資金に対する短期継続融資は何ら問題ないという事例を加えました。あわせて、書替えのときに会社の業況を把握して続けるかどうかを判断する融資だとも説明しています。
| 項目 | 毎月返済する長期の融資 | 短期継続融資 |
|---|---|---|
| 元金の返済 | 毎月少しずつ返す | 期日に一括。更新すれば借入が続く |
| 毎月の支払い | 元金と利息 | 主に利息 |
| 数字を見られる時期 | 主に借りるとき | 借りるときと、更新のたび |
| 向いている資金 | 設備資金、長く使う資金 | 売掛金や在庫に回っている運転資金 |
| 気をつけること | 返済が進むと手元資金が減っていく | 更新できなければ、期日に一括で返す必要がある |
仮の数字で比べる
3,000万円を借りる場合で比べてみます。5年の毎月返済にすると、元金の返済は月50万円、年600万円です。短期継続融資なら元金の返済はなく、その600万円が手元に残ります。
その代わり、期日に更新できなければ3,000万円を一度に返すことになります。毎月返済の借入で手元資金が減っていく苦しさと、更新できないときの一括返済の重さ。短期継続融資は、後者を毎年の数字で防いでいく借り方だといえます。毎月の返済が利益から出ていく仕組みは、借入金の返済は経費にならない?で解説しています。
借りる額の目安は「正常運転資金」
短期継続融資で借りる額の目安になるのが、正常運転資金です。売上の代金が入るまでの売掛金や、売れる前の在庫に回っているお金のうち、仕入の支払いを待ってもらっている分(買掛金)では賄えない部分を指します。金融庁の資料では、一般的には「売上債権+棚卸資産−仕入債務」とされ、業種や事業によって異なり、期中の資金の動きも考えることが大切だとしています。
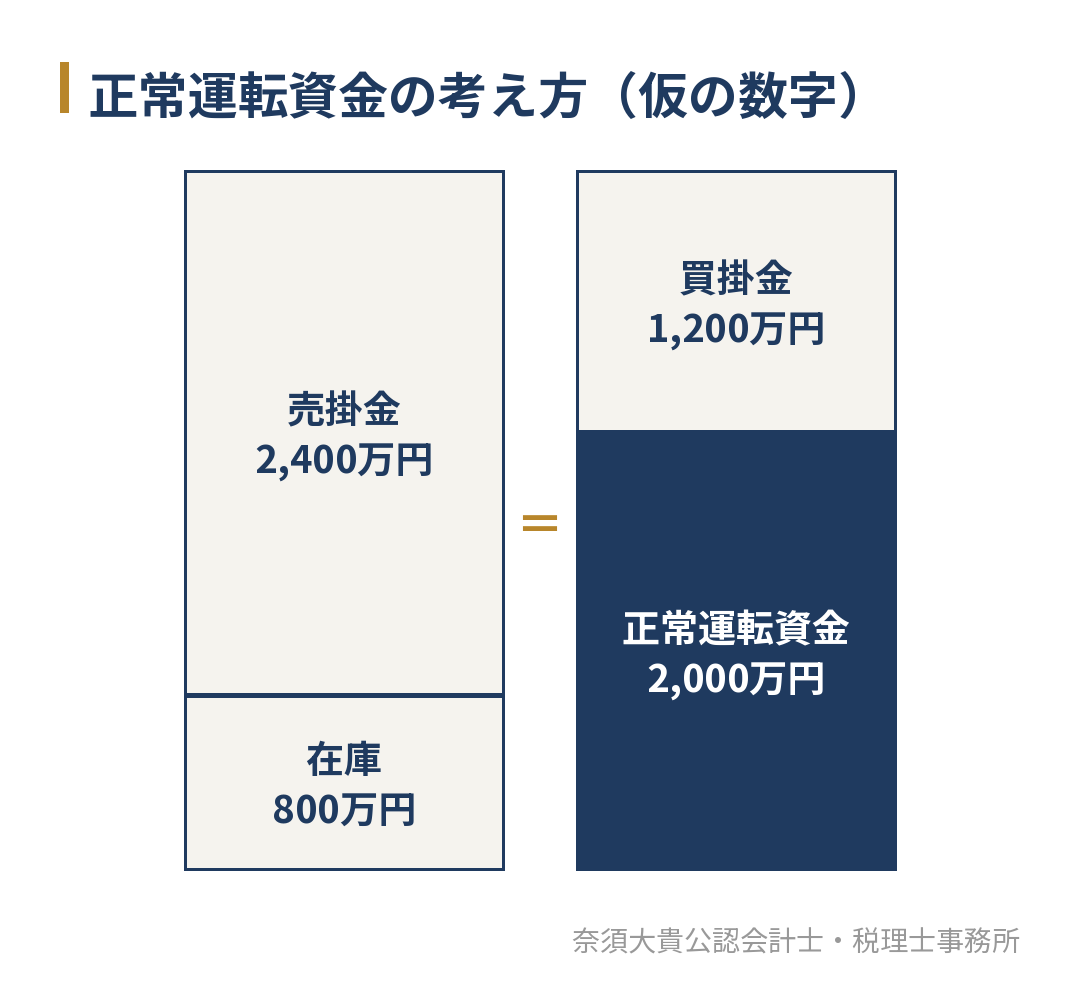
仮に、売掛金が2,400万円、在庫が800万円、買掛金が1,200万円の会社なら、正常運転資金は2,400万円+800万円−1,200万円=2,000万円です。短期継続融資を考えるなら、まずはこの範囲で、いくら借りるかを検討します。
正常運転資金を超えて借りている部分は、売掛金や在庫ではなく赤字の穴埋めや設備に回っていると見られやすく、更新の相談がしにくくなります。月ごとの運転資金の計算のしかたは、運転資金の計算方法で解説しています。在庫に寝ているお金の確かめ方は、在庫回転率とは?をご覧ください。
御社の正常運転資金を出す3つの手順
- 直近の試算表から、売掛金(受取手形を含む)、在庫、買掛金(支払手形を含む)の残高を書き出す
- 「売掛金+在庫−買掛金」を計算する
- 同じ計算を、売上が多い月と少ない月の試算表でも行い、1年の中でどのくらい動くかを確かめる
3つ目の手順で、正常運転資金が季節によって大きく動くと分かれば、多い月に合わせて借りるのか、少ない月に合わせて足りない分を別に考えるのかを決められます。この3つの手順を試算表で試して、今の借入が正常運転資金と比べて多いか少ないかが分からなかった場合は、試算表を持って相談してください。今の税理士に伝える前の段階でも当事務所に相談でき、相談しただけで今の顧問契約を終える必要はありません。お問い合わせの後の最初の面談で、御社の正常運転資金と今の借入の内訳を一緒に並べます。
福岡の税理士連携保証「TAG」
短期継続融資には、信用保証協会の保証をつける制度もあります。福岡県では、福岡県信用保証協会の税理士連携保証「TAG」が、顧問税理士の月次管理と推薦を条件にした、運転資金の保証です。主な内容は次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象 | 1期以上の決算(個人は確定申告)を行っていること |
| 税理士の関わり | 九州北部税理士会の会員である税理士または税理士法人が月次管理等を行い、推薦すること |
| 業績の条件 | 法人は直近の決算で経常利益を計上していること。個人は貸借対照表を作る青色申告者で、青色申告特別控除前の所得が200万円以上であること。債務超過の場合は、税理士等の支援で作った経営改善計画書で改善の見込みがあること |
| ほかの借入の条件 | 保証付きの借入で、返済を軽くする条件変更などをしていないこと |
| 資金使途 | 運転資金 |
| 保証限度額 | 5,000万円以内(1社1口まで) |
| 保証期間 | 1年。1年ごとに更新でき、更新は最大4回まで |
| 保証料率 | 年0.45%から1.90%(割引制度あり) |
| 取扱期間 | 2029年3月31日まで延長(2026年3月6日のお知らせ) |
同じTAGを扱う佐賀県信用保証協会は、保証制度創設のお知らせで、毎月の返済負担がなく、決算期ごとの借換えで最長5年間の資金の運用ができる制度だと説明しています。保証つきの融資なので、実際に借りるときは、福岡県内に本支店がある取扱金融機関に申し込み、金融機関と信用保証協会がそれぞれ判断します。保証料の計算のしかたは、信用保証協会の保証料はいくら?で解説しています。
福岡県・福岡市の制度融資にも、短期の運転資金がある
信用保証協会の保証制度のほかに、福岡県と福岡市の制度融資にも、1年以内で返す運転資金があります。福岡県の令和8年度の制度融資には「短期運転資金」があり、福岡市の商工金融資金には「商工業振興資金(継続型バックアップ)」があります。
福岡市の各資金の概要によると、継続型バックアップは、1期以上の決算(個人は確定申告)を行っている人が使える運転資金で、融資期間は1年以内の一括返済、2回までの更新により最長3年間使えます。TAGと同じく、更新のたびに数字を見られる借り方です。
県と市の制度融資の違いと申込みの条件は、福岡県・福岡市の制度融資で整理しています。どの制度を使う場合でも、更新に向けて毎月確かめる数字は変わりません。
更新のたびに見られる数字
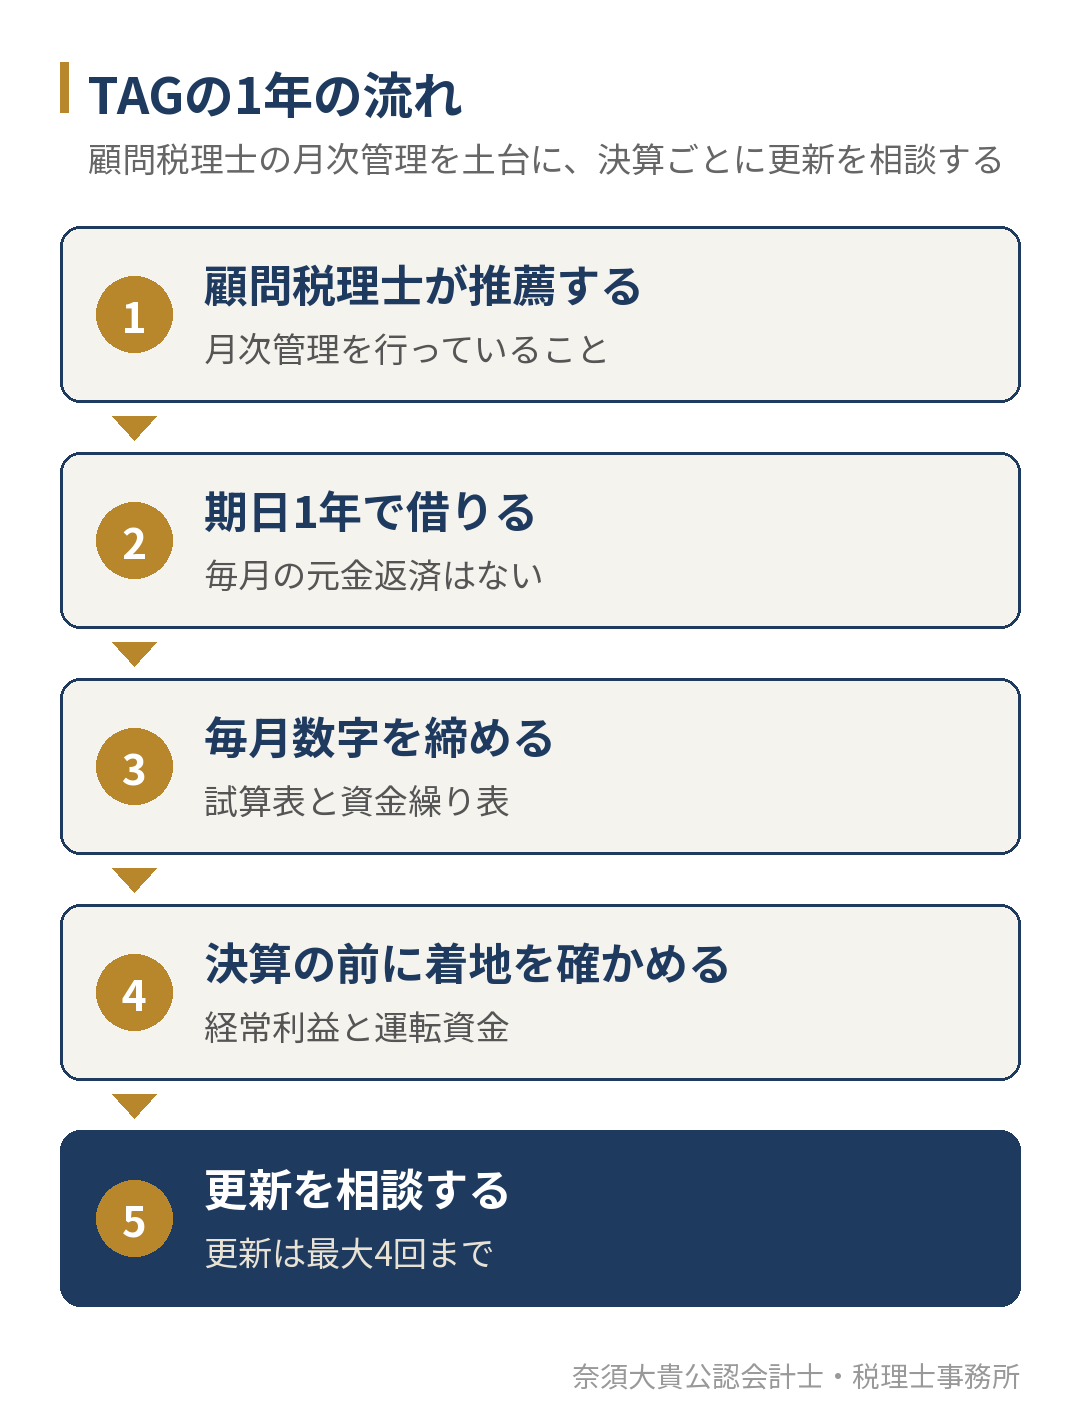
更新のときにどこまで見るかは、金融機関と信用保証協会が個別に判断します。ただ、TAGの条件と短期継続融資の考え方から逆算すると、少なくとも次の点は毎年問われると考えておくのが安全です。
| 見られる点 | 毎月確かめておくこと |
|---|---|
| 経常利益が黒字か | 試算表で利益の動きを追い、第2四半期頃から決算の着地を見通す |
| 借入額が正常運転資金の範囲か | 売掛金、在庫、買掛金の残高を毎月の試算表で確かめる |
| 返済を軽くする条件変更をしていないか | 資金繰り表で6か月先までの入金と支払いを見て、資金が足りなくなる前に手を打つ |
| 数字が信頼できるか | 毎月同じ時期に試算表を締め、決算で大きな修正が出ないようにする |
特に気をつけたいのは、決算が赤字になりそうだと分かる時期です。決算が終わってから分かったのでは、更新の相談までに打てる手がほとんどありません。第2四半期頃から着地を見通しておけば、経費の見直しや金融機関への早めの相談など、選べる手が増えます。着地の見通しの作り方は、決算の着地見込みとは?で解説しています。
毎月同じ時期に試算表を締める進め方は、月次決算のやり方で、試算表が遅い会社向けに手順を紹介しています。半年先までの資金の動きを見る資金繰り表は、資金繰り表の作り方で、通帳から作る手順を紹介しています。
上の表の4つのうち、毎月確かめられていないものが1つでもあれば、更新の前に整えておく価値があります。今の顧問税理士とは別に、数字の整え方だけを相談したいという場合も、今の顧問契約をそのまま続けながら当事務所に相談いただけます。直近の試算表と借入の一覧を持ってお問い合わせいただければ、最初の面談で、どの数字から毎月の確認に組み込むかを一緒に決めます。
短期継続融資が向いている会社、向いていない会社
短期継続融資が向いているのは、売上が安定していて、売掛金や在庫に回るお金が毎年同じように発生する会社です。季節によって在庫が膨らむ会社にも合います。
一方で、設備の購入や、赤字の穴埋めに使う資金には向いていません。設備資金は長期の毎月返済で借りるのが基本で、赤字の補てんが必要なら、まず赤字の原因と改善の計画を数字で整理するのが先です。借りた後の5年間、毎月の数字を金融機関と共有する別の保証制度については、モニタリング強化型特別保証制度とは?で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。顧問先とは月次決算で毎月の試算表を締め、売掛金や在庫、資金繰りの動きを毎月確かめています。TAGで求められる月次管理は、この毎月の確認がそのまま土台になります。
年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。短期継続融資の更新の前に、決算の着地と運転資金の残高を金融機関に説明できる形に整えることも、この流れの中で行います。
お問い合わせの後の最初の面談では、決算書、直近の試算表、借入の一覧をもとに、正常運転資金と今の借入を並べ、短期継続融資に向くかどうかと、更新に向けて毎月見る数字を一緒に確かめます。借りる前に必要な金額と返済できるかを確かめる進め方は、税理士に融資の相談はできる?で解説しています。資金繰りや融資を含めて毎月一緒に数字を見る支援は、財務顧問(財務コンサル)のページでご案内しています。
なお、融資の実行や更新、保証の引受けは、金融機関と信用保証協会が判断するものです。当事務所が審査の通過や更新を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
更新できなかったらどうなりますか?
期日に元金を一括で返すことになります。手元の資金で返せない場合は、長期の毎月返済の借入に切り替えられないかなど、期日より前に金融機関と相談する必要があります。更新の相談は、期日の直前ではなく、決算の着地が見えた時点で始めておくと安心です。
今の顧問税理士でもTAGは使えますか?
TAGの条件は、九州北部税理士会の会員である税理士または税理士法人が月次管理等を行い、推薦することです。福岡県で開業している顧問税理士であれば、まずその税理士に、毎月の数字の確認と推薦について相談してみてください。
短期継続融資を考えている経営者の方へ
短期継続融資は、返さなくてよい借入ではなく、毎年の更新で数字を確かめられる借入です。正常運転資金の範囲で借り、毎月の試算表と資金繰り表で黒字と運転資金を確かめ続けることが、更新を重ねるための備えになります。
「TAGを使いたいが、今は毎月の試算表がない」「運転資金をいくら借りるのが妥当か、数字で確かめたい」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。