
運転資金の計算は、試算表(貸借対照表)の「売上債権(売掛金・受取手形)+棚卸資産(在庫)−仕入債務(買掛金・支払手形)」で求めます。同じ金額は「月商 ×(売上債権回転期間+棚卸資産回転期間−仕入債務回転期間)」でも計算でき、この形にしておくと、入金や支払いの条件が変わったときに必要額がいくら動くかをすぐに確かめられます。
この記事では、公認会計士・税理士の奈須大貴が、自社の試算表から運転資金を計算する手順と、売上や取引条件が変わったときの必要額の比べ方を、仮の数字で解説します。
運転資金とは、入金されるまで立て替えているお金
商品を仕入れてから売上代金が入金されるまでには、時間がかかります。仕入れた商品はしばらく在庫として残り、売れた後も売掛金や手形として入金を待ちます。一方で、仕入代金の支払いも買掛金や支払手形として後に回せるため、その分だけ立て替えは小さくなります。
この「先に出ていき、後から入ってくる」ずれを埋めるために、商売を続ける限りずっと必要になるお金が運転資金です。正常運転資金、経常運転資金、所要運転資金などとも呼ばれますが、計算の中身は同じで、次の3つの要素から求めます。
| 要素 | 試算表(貸借対照表)の主な科目 | 運転資金への影響 |
|---|---|---|
| 売上債権 | 売掛金、受取手形、電子記録債権 | 増えると、必要な運転資金が増える |
| 棚卸資産 | 商品、製品、原材料、仕掛品 | 増えると、必要な運転資金が増える |
| 仕入債務 | 買掛金、支払手形、電子記録債務 | 増えると、必要な運転資金が減る |
経済産業省のローカルベンチマーク ガイドブック(企業編)でも、会社の財務を見る6つの指標の1つに「営業運転資本回転期間」が挙げられ、(売上債権+棚卸資産−買入債務)÷ 月商で計算すると説明されています。過去の値と比べることで、回収や支払いなどの取引条件の変化による必要運転資金の増減をつかむための指標とされています。
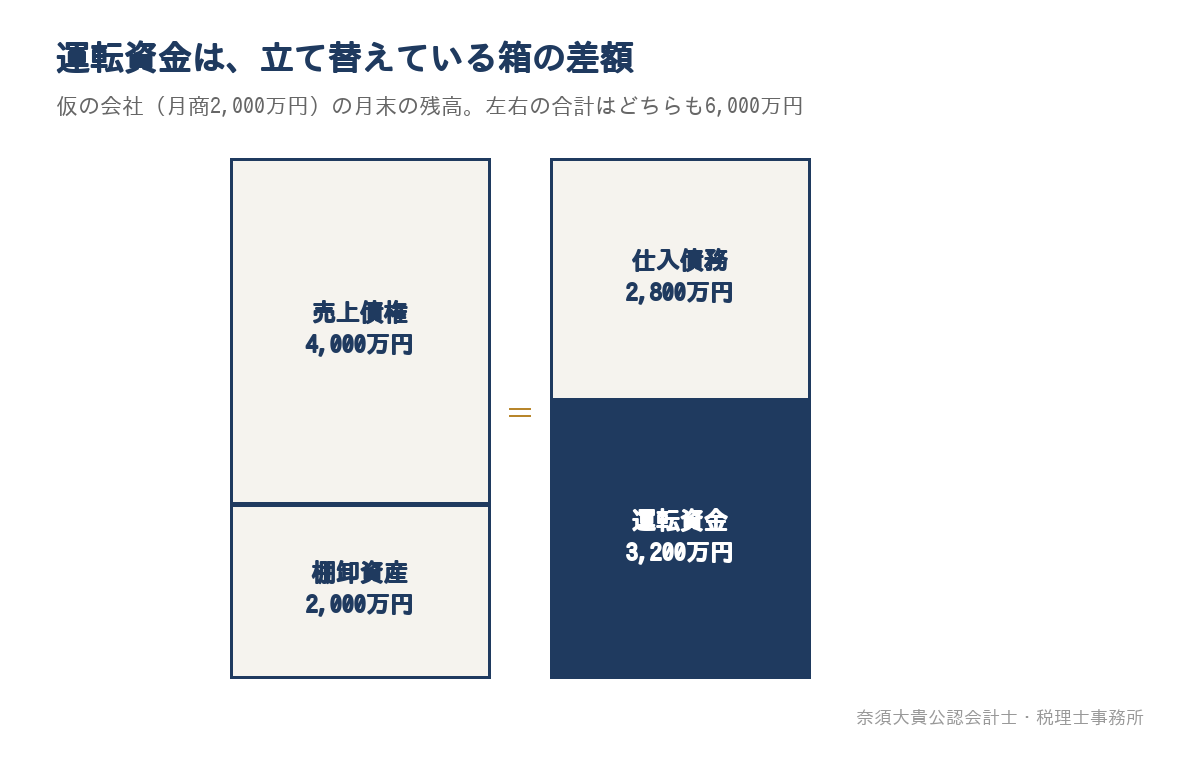
仮の会社の月末の残高で、この関係を図にすると次のようになります。左の箱(売上債権と在庫)のうち、仕入債務でまかなえていない部分が、会社が自分で用意している運転資金です。
自社の試算表から運転資金を計算する手順
運転資金は、毎月の試算表があれば、次の4つの手順で計算できます。
- 直近の月末の試算表(貸借対照表)から、売上債権、棚卸資産、仕入債務の残高を拾う
- 「売上債権+棚卸資産−仕入債務」で、運転資金の金額を出す
- 月商を出す(直近12か月の売上高の合計を12で割る)
- 売上債権、棚卸資産、仕入債務の残高をそれぞれ月商で割り、回転期間(何か月分か)を出す
仮の数字で計算してみます。年間の売上高が2億4,000万円、月商が2,000万円の会社で、月末の試算表の残高が次のとおりだったとします。
| 項目 | 月末の残高 | 回転期間(残高 ÷ 月商2,000万円) |
|---|---|---|
| 売上債権(売掛金3,000万円+受取手形1,000万円) | 4,000万円 | 2.0か月 |
| 棚卸資産 | 2,000万円 | 1.0か月 |
| 仕入債務(買掛金2,100万円+支払手形700万円) | 2,800万円 | 1.4か月 |
| 運転資金(売上債権+棚卸資産−仕入債務) | 3,200万円 | 1.6か月 |
運転資金は4,000万円+2,000万円−2,800万円=3,200万円です。回転期間で見ると2.0か月+1.0か月−1.4か月=1.6か月で、月商2,000万円 × 1.6か月=3,200万円と、残高から出した金額と一致します。この会社は、月商の1.6か月分のお金を、常に取引の中で立て替えていることになります。
回転期間を日数で見たいときは、年間の売上高を365で割った日商で割ります。この会社の日商は約65.8万円なので、売上債権回転期間は4,000万円 ÷ 約65.8万円で約61日です。月で見るか日で見るかは、どちらでも構いません。毎月同じ単位で比べることが大切です。
割る数は、月商にそろえる
棚卸資産と仕入債務は、売上高ではなく売上原価や仕入高で割る方法もあり、在庫が何か月分の仕入れにあたるかを見るにはそちらのほうが実態に近くなります。ただし、割る数がばらばらだと、3つの回転期間を足し引きして運転資金の回転期間を出すことができません。必要額を計算する目的なら、上の表のように、すべて月商で割る形にそろえるのが扱いやすい方法です。
季節で売上が大きく動く会社は、平均の取り方に注意する
繁忙期と閑散期の差が大きい会社では、月末の残高も季節で大きく動きます。直近12か月の平均の月商で割ると、繁忙期の月末には回転期間が長く、閑散期には短く出ます。直近3か月の平均の月商でも計算して並べるか、前年の同じ月の回転期間と比べると、季節の動きと本当の変化を見分けやすくなります。
自社の試算表で計算してみて、売上債権や在庫の残高が実態と合っているか不安な場合は、直近の試算表を見ながら一緒に確かめます。計算の途中のメモのままでも構いません。
試算表の数字をそのまま使うときの注意点
試算表の残高をそのまま拾うと、運転資金が実態より大きく、または小さく出ることがあります。計算の前に、次の点を確かめておきます。
| 注意点 | 理由 | 確かめ方 |
|---|---|---|
| 売掛金と買掛金には消費税が含まれている | 売上高は税抜きで、売掛金は税込みのため、回転期間がその分だけ長めに出る | 毎月同じ方法で計算し、前の月や前年との比較に使う |
| 割り引いた手形は受取手形の残高から消える | 手形を割り引くと受取手形は減るが、実質は金融機関から資金を借りている状態に近い | 決算書の注記などで割引高を確かめ、足し戻した金額でも計算してみる |
| 回収できない売掛金、売れない在庫が残っている | 計算上の運転資金は増えるが、商売のための立て替えではなく、損失の予備軍である | 取引先ごとの売掛金の期日と、動いていない在庫を別に書き出す |
| 試算表の在庫が毎月更新されていない | 在庫が期首のままだと、棚卸資産回転期間が意味を持たない | 月次決算で在庫を毎月反映しているかを確かめる |
| 前受金や前渡金、外注費の未払金が大きい | 業種によっては、これらも立て替えの大きさを左右する | 前受金は差し引き、前渡金は足すなど、自社の取引に合わせて加える |
| 月末が休日で入金や支払いがずれた | 残高が一時的に増えたり減ったりする | 前後の月と合わせて見る |
在庫を毎月反映する方法など、月末の残高を毎月同じ基準でそろえる進め方は、月次決算のやり方|中小企業が翌月に数字を使うための4つの手順と確認表で解説しています。
建設業では、完成工事未収入金が売上債権に、未成工事支出金が棚卸資産に、工事未払金が仕入債務にあたり、未成工事受入金(工事代金の前受け)を差し引いて考えます。工事ごとの入金条件で必要な運転資金がどう変わるかは、建設業の資金繰りはなぜ苦しい?入金条件で変わる運転資金と、月別の資金繰り表の作り方で詳しく比べています。
条件が変わると、必要な運転資金はいくら動くか
月商 × 回転期間の形で考えると、どの条件が動けば必要額がいくら動くかを、同じ物差しで比べられます。上の会社では、回転期間が0.1か月動くと、月商2,000万円の1割にあたる200万円だけ、必要な運転資金が動きます。
上の会社で、条件を1つずつ変えた場合を計算すると、次のとおりです(仮の数字)。
| 変わること | 計算 | 必要な運転資金 | 今との差 |
|---|---|---|---|
| 今の条件 | 2,000万円 × 1.6か月 | 3,200万円 | ― |
| 売上が1割増える(条件は今のまま) | 2,200万円 × 1.6か月 | 3,520万円 | +320万円 |
| 在庫が0.25か月分増える | 2,000万円 × 1.85か月 | 3,700万円 | +500万円 |
| 支払いを0.4か月早める | 2,000万円 × 2.0か月 | 4,000万円 | +800万円 |
| 入金が0.5か月遅れる | 2,000万円 × 2.1か月 | 4,200万円 | +1,000万円 |
| 売上が1割増え、入金も0.5か月遅れる | 2,200万円 × 2.1か月 | 4,620万円 | +1,420万円 |
| 入金を0.5か月早める | 2,000万円 × 1.1か月 | 2,200万円 | −1,000万円 |
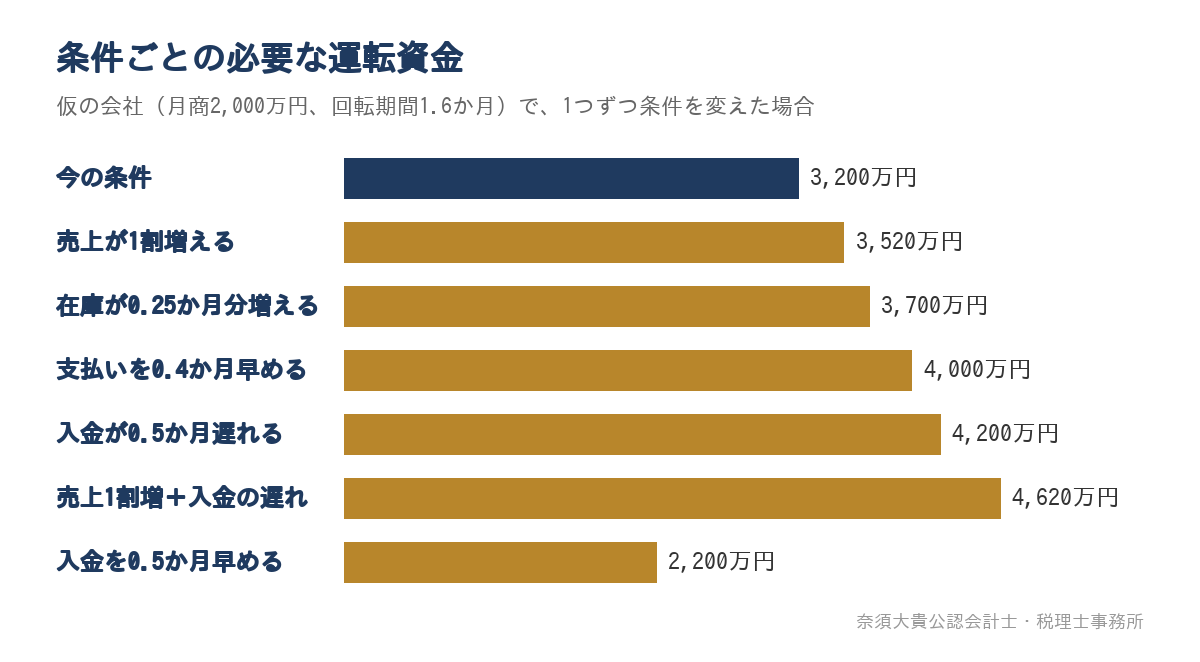
この比較から分かるのは、売上の増加よりも、取引条件の変化のほうが必要額を大きく動かすことがある、ということです。売上が1割増えても必要額の増加は320万円ですが、入金が0.5か月、つまり約15日遅れるだけで1,000万円増えます。たとえば、月末締め翌月末払いだった大口の取引先が、翌々月の15日払いに変わると、それだけで入金は0.5か月遅れます。
支払いを早めるのは、早く払う代わりに仕入値を下げてもらう場合などです。この例では、支払いを0.4か月早めると運転資金が800万円増えます。仕入値が下がって増える粗利と、800万円を手元資金から出す、または借りてまかなう負担とを比べて判断します。
売上が伸びる時期に、条件の長い新しい取引先が加わると、売上の増加と入金の遅れが重なり、この例では1,420万円が必要になります。利益が出ていても預金が減るのは、このような時期です。逆に売上が減ると、売掛金が先に回収されるため、一時的に預金が増えて見えることがあります。預金の増減だけを見ていると、業績の変化を見誤るおそれがあります。
支払いを遅らせる前に確かめたいこと
支払いを後に回せば運転資金は減りますが、仕入先や外注先にとっては入金が遅くなることを意味します。取引の内容によっては、2026年1月1日に施行された取適法(下請法を改正した法律)の対象になり、支払期日や、手形払いの禁止などの支払手段に決まりがあります。対象になるかどうかと内容は、公正取引委員会の取適法・振興法のページで確かめてください。
運転資金を減らす手は、まず自社の入金を早めることと、在庫の持ち方を見直すことから考えるのが基本です。請求書を出す日を早める、締め日を見直す、動いていない在庫を減らすといった手は、取引先の負担を増やさずに回転期間を縮められます。
経営者がいう運転資金と、金融機関が見る運転資金
「運転資金」という言葉は、経営者と金融機関とで、指しているものが違うことがあります。経営者が「運転資金が足りない」というときは、人件費や家賃など、毎月の支払いに充てるお金を指していることが多いようです。一方で、金融機関が融資の相談で確かめるのは、多くの場合、ここまで計算してきた「売上債権+棚卸資産−仕入債務」の立て替えです。
| 項目 | 経営者がいう運転資金 | 金融機関が見る運転資金 |
|---|---|---|
| 中身 | 人件費や家賃など、毎月の支払いに充てるお金 | 取引の仕組みから生まれる立て替え |
| 計算のしかた | 毎月の固定費 × 何か月分 | 売上債権+棚卸資産−仕入債務、または月商 × 回転期間 |
| 金額を決めるもの | 固定費の大きさと、手元に置いておきたい月数 | 売上の規模と、入金・在庫・支払いの条件 |
| 増える理由 | 人を増やす、家賃が上がる | 売上の増加、入金の遅れ、在庫の増加、支払いの前倒し |
| 主な使い道 | 手元資金の目安 | 融資の相談で、必要額の根拠を示す |
どちらが正しいということではなく、役割が違います。固定費の何か月分を手元に置くかは、資金繰り表で入金と支払いの山と谷を見て決める「手元資金の目安」です。一方で、融資の相談で「運転資金としていくら必要か」を説明するときは、回転期間から計算した金額と、それが増えた理由を示すと、話がかみ合いやすくなります。
増加運転資金と、赤字の補てんを分けて考える
運転資金が必要になる理由は、いくつかに分けられます。回転期間で説明できるものと、できないものを分けておくと、必要額の根拠がはっきりします。
| 種類 | 生まれる理由 | 回転期間で説明できるか |
|---|---|---|
| 経常運転資金(正常運転資金) | 今の取引条件で商売を続けるための立て替え | できる(月商 × 回転期間) |
| 増加運転資金 | 売上の増加や取引条件の変化で、立て替えが増えた分 | できる(条件ごとの比較の差額) |
| 季節資金 | 繁忙期の前の仕入れなどで、一時的に在庫や売掛金が膨らむ分 | 月ごとの回転期間の動きで説明できる |
| 決算・賞与資金 | 納税や賞与の支払いが一時的に重なる分 | 回転期間とは別に、利益と納税額の見込みから計算する |
| 赤字の補てん | 損失でお金が減った分 | できない |
注意したいのは、回転期間が延びた理由を説明できない場合です。売掛金の中に回収できないものが残っていたり、売れない在庫が積み上がっていたりすると、計算上は増加運転資金に見えても、中身は損失の先送りであることがあります。金融機関が売掛金や在庫の増減の理由を確かめるのはこのためで、その点は銀行は決算書のどこを見る?融資審査の5つのポイントと中小企業が準備すべき資料でも解説しています。
決算・賞与資金は、決算の前に利益と納税額を見通しておくと、いつ、いくら必要かが分かります。その作り方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで紹介しています。
必要な運転資金を、どうまかなうか
必要額が分かったら、それをどうまかなうかを考えます。順番は、次の3つで考えるのが基本です。
| 順番 | まかない方 | 考え方 |
|---|---|---|
| 1 | 回転期間を縮める | 入金を早める、在庫を減らすなど。この例では0.1か月縮めるごとに200万円の立て替えが減る |
| 2 | 利益を積み上げる | 税金を払った後の利益が、運転資金の増加を上回っていれば、借りずにまかなえる |
| 3 | 借入れでまかなう | 足りない分を、金額の根拠を示して金融機関に相談する |
運転資金の借入れには、1年以内に返す短期の借入れや当座貸越、数年かけて返す長期の借入れなどがあります。経常運転資金は商売を続ける限りずっと必要になるお金で、増加運転資金は売上や条件の変化に伴って増えるお金です。どの形で、いくらまで借りられるかは金融機関が判断することで、計算した金額がそのまま認められるとは限りません。それでも、月商と回転期間から必要額を示し、増えた理由を条件の変化で説明できれば、相談の出発点がはっきりします。
借入れの金額と返済期間の決め方や、相談の前にそろえる資料は、税理士に融資の相談はできる?銀行に行く前に、必要な金額と返済できるかを数字で確かめるで解説しています。
必要な運転資金をいくらと説明するかは、金融機関に相談する前に固めておくほど話を進めやすくなります。今の税理士に伝える前の段階でも、根拠となる回転期間の計算から一緒に整理できます。
毎月の試算表で、回転期間の推移を点検する
運転資金は、一度計算して終わりではありません。毎月の試算表で回転期間を計算して並べると、預金が減る前に、取引の中で何が起きているかに気づけます。上の会社の5か月分の推移を、仮の数字で見てみます(月商は5か月とも2,000万円とします)。
| 月末 | 売上債権 | 棚卸資産 | 仕入債務 | 運転資金 | 回転期間 |
|---|---|---|---|---|---|
| 4月 | 4,000万円(2.0か月) | 2,000万円(1.0か月) | 2,800万円(1.4か月) | 3,200万円 | 1.60か月 |
| 5月 | 4,100万円(2.05か月) | 2,000万円(1.0か月) | 2,800万円(1.4か月) | 3,300万円 | 1.65か月 |
| 6月 | 4,200万円(2.1か月) | 2,100万円(1.05か月) | 2,800万円(1.4か月) | 3,500万円 | 1.75か月 |
| 7月 | 4,400万円(2.2か月) | 2,100万円(1.05か月) | 2,800万円(1.4か月) | 3,700万円 | 1.85か月 |
| 8月 | 4,600万円(2.3か月) | 2,100万円(1.05か月) | 2,700万円(1.35か月) | 4,000万円 | 2.00か月 |
売上は増えていないのに、4か月で運転資金は800万円増えています。ほかの条件が同じなら、その分だけ預金が減っているはずです。内訳を見ると、主な原因は売上債権回転期間が2.0か月から2.3か月に延びたことで、入金の遅れている取引先がないか、取引先ごとの残高と期日を確かめる段階です。売掛金の残高の見方は、できていますか? 売掛金の管理でも紹介しています。
毎月の点検では、次の表のように、回転期間ごとに確かめることを決めておくと迷いません。
| 毎月見る数字 | 前の月や前年の同じ月より延びたときに確かめること |
|---|---|
| 売上債権回転期間 | 取引先ごとの残高と期日、入金の遅れ、大口の取引先の条件の変更 |
| 棚卸資産回転期間 | 動いていない商品、仕入れの前倒し、在庫の反映漏れ |
| 仕入債務回転期間(短くなったとき) | 支払条件の変更、仕入れの減少、支払いの前倒し |
| 運転資金の金額と回転期間 | 前年の同じ月との差、資金繰り表で見た数か月先の預金残高 |
試算表の中で、利益と預金のずれを毎月どの順番で確かめるかは、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。回転期間の点検は、その最後の「お金の動き」を、売上債権、在庫、仕入債務に分けて深く見る作業にあたります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では月次決算を行い、毎月の試算表をもとに、売上や利益だけでなく、売掛金、在庫、買掛金の残高から資金の動きを経営者と一緒に確認しています。この記事の回転期間の点検は、その確認の中で行うことの1つです。
融資を考えるときには、回転期間から必要な運転資金を計算し、増えた理由を取引条件の変化で説明できるように整理するなど、財務コンサルの考え方で金融機関に説明するための準備を支援します。当事務所は認定経営革新等支援機関です。なお、融資の審査は金融機関が行うもので、当事務所が融資の実行をお約束することはできません。
年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えるため、運転資金と納税資金を合わせた資金繰りを早めに考えられます。クラウド会計やAIを実務で活用し、残高の確認や数字の整理にかかる時間を短くして、翌月のうちに数字を確かめられるようにしています。財務コンサルで毎月行うことは、財務コンサルとは?税務顧問との違いと、中小企業で毎月行うことで解説しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。支援の内容は、税務顧問サービスのページでご案内しています。
必要な運転資金を、根拠をもって説明したい方へ
運転資金は、試算表の「売上債権+棚卸資産−仕入債務」で計算し、月商で割って回転期間にしておくと、売上や取引条件が変わったときに必要額がいくら動くかを同じ物差しで比べられます。まずは直近の月末の試算表で、自社の回転期間を出してみてください。
「融資を相談する前に、必要な運転資金の根拠を固めたい」「売上は伸びているのに預金が減っている理由を確かめたい」という方は、直近の試算表や決算書をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。ご来所の場合は完全予約制です。