
「銀行への返済は経費になりますか?」という質問は、会社の経営者からも個人事業主からもよく受けます。答えは、借りたお金そのもの(元金)の返済は経費にならず、利息や保証料などの借入れにかかる費用は経費になる、です。
この違いは、税金の計算だけの話ではありません。元金の返済が経費にならないということは、返済のお金は「税金を払った後に残る利益」から出すことになり、利益が出ているのに通帳のお金が減っていく原因になります。この記事では、公認会計士・税理士の奈須大貴が、経費になるもの・ならないものを整理したうえで、返済に回せるお金の計算と、返済が苦しくならないための確かめ方を、仮の数字で解説します。
元金の返済は経費にならず、利息は経費になる
借入れに関係する支払いを、経費になるかどうかで分けると次のとおりです。
| 支払い | 経費(法人は損金)になるか | 理由・扱い |
|---|---|---|
| 元金の返済 | ならない | 借りたお金を返しているだけで、費用ではない |
| 利息 | なる | お金を借りるための費用(支払利息) |
| 信用保証協会の保証料 | なる(期間に分けて) | 保証期間に応じて、各年の費用にする |
| 融資の事務手数料・印紙代 | なる | 借入れの手続きの費用 |
| 遅延損害金 | なる | 返済が遅れたことによる費用 |
元金が経費にならないのは、お金を借りたときに売上(収入)にならないことの裏返しです。1,000万円を借りても利益は増えず、返しても利益は減りません。借入金は、決算書の上では「返す約束のあるお金」として負債に計上され、返済するたびに残高が減っていきます。
信用保証料は、払った年に全部を経費にしない
信用保証協会の保証付きの融資では、借入れのときに保証料をまとめて払うことがよくあります。この保証料は、保証の期間にわたる費用なので、払った年に全額を経費にするのではなく、保証期間の月数で分けて各年の費用にします。まだ費用になっていない分は、決算書では前払費用(長期前払費用)として資産に残ります。途中で繰上げ返済をして戻ってきた保証料があれば、その分を減らします。
個人事業主の場合
個人事業主でも考え方は同じで、事業のための借入れの元金は必要経費にならず、利息や保証料は必要経費になります。自宅兼事務所の住宅ローンのように、事業と生活の両方に使っているものは、利息のうち事業に使っている割合だけが必要経費になります。生活費のための借入れの利息は、必要経費になりません。
返済のお金は、税引後の利益と減価償却費から出る
元金の返済が経費にならないことを、お金の流れで見てみます。会社が1年間に生み出すお金のうち、返済に回せるのは、おおまかに次の2つの合計です。
> 返済に回せるお金=税引後の利益+減価償却費
減価償却費は、過去に買った設備の代金を何年かに分けて費用にしているもので、その年にはお金が出ていきません。そのため、利益を計算するときには差し引かれていますが、お金としては手元に残っています。銀行が返済できるかを見るときにも、この「税引後の利益+減価償却費」(簡易キャッシュフロー)を返済の元手として見ることが多くあります。
仮の数字で計算する
税引前の利益が500万円、減価償却費が200万円、年間の元金の返済が600万円の会社を考えます。税金の負担を仮に利益の30%とすると、次のとおりです。
- 税金:500万円×30%=150万円
- 税引後の利益:500万円−150万円=350万円
- 返済に回せるお金:350万円+200万円=550万円
- 年間の元金の返済:600万円
- 差し引き:550万円−600万円=−50万円
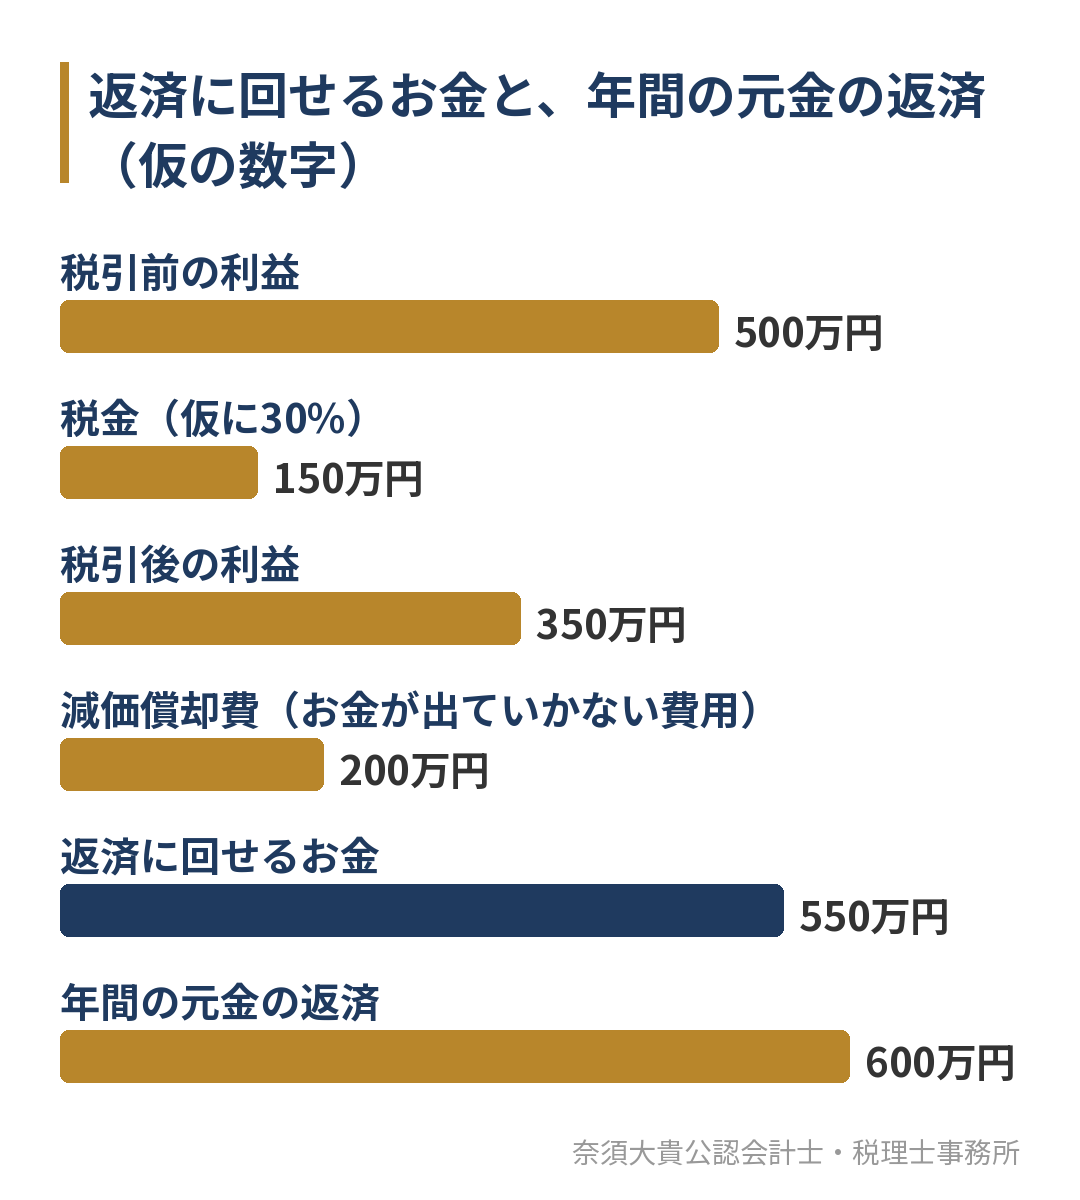
この会社は、決算書の上では500万円の利益が出ていますが、お金で見ると1年で50万円足りなくなります。足りない分は、手元の預金を取り崩すか、新しい借入れでまかなうことになります。「利益は出ているのに、なぜかお金が残らない」という相談の多くは、この計算で説明がつきます。
減価償却費が少ない会社ほど注意が必要
同じ返済額でも、設備の多い会社は減価償却費が大きく、返済に回せるお金が多くなります。逆に、設備が少なく、運転資金のために借りている会社は、返済の元手のほとんどを税引後の利益に頼ることになります。運転資金の借入れを長い期間で返す契約にしているのは、このためです。必要な運転資金の額の出し方は、運転資金の計算方法で解説しています。
利益が出ているのにお金が足りなくなる、ほかの理由
元金の返済のほかにも、利益とお金の動きがずれる理由があります。返済と重なると、お金の不足が大きくなります。
| 理由 | 利益への影響 | お金への影響 |
|---|---|---|
| 元金の返済 | ない | 出ていく |
| 売掛金の増加(売上は計上したが未入金) | 増える | まだ入ってこない |
| 在庫の増加 | ない(売れるまで費用にならない) | 出ていく |
| 設備の購入 | 一部だけ(減価償却費) | 一度に出ていく |
| 前年の利益にかかる税金の納付 | ない | 出ていく |
利益が出ているのにお金が足りなくなる仕組みは、黒字倒産とは?利益が出ているのにお金が足りなくなる理由と、試算表に出る予兆でも詳しく解説しています。
返済が苦しくならないために確かめること
返済が苦しくなる前に、次の順番で数字を確かめておきます。
- 借入れごとの、年間の元金の返済額と残りの返済期間を一覧にする
- 今期の税引前の利益の見込みから、税金と税引後の利益を出す
- 減価償却費を足して、返済に回せるお金を出す
- 年間の元金の返済と比べ、足りるか、足りない場合はいくらかを確かめる
- 足りない場合は、利益を増やす計画、借換えや返済期間の見直し、手元資金の取り崩しのどれで埋めるかを決める
この計算は、決算が終わってからでは手遅れになりがちです。期の途中の試算表から利益の見込みを出して確かめると、借換えの相談や設備の時期の見直しに間に合います。決算の前に利益と納税額を見通す方法は決算の着地見込みとは?で、返済と納税から目標の利益を決める方法は利益計画の立て方で解説しています。
新しく借りる前に、返済できる額を逆算する
新しい借入れを考えるときも、同じ計算を使います。今の「返済に回せるお金」から、今ある借入れの返済を差し引いた残りが、新しい借入れの返済に使える上限の目安です。たとえば、返済に回せるお金が550万円で、今の返済が400万円なら、新しく増やせる年間の返済は150万円までです。5年で返すなら、借りられる額の目安は150万円×5年=750万円になります(利息は別に考えます)。
銀行に融資を相談する前に、必要な金額と返済できるかを数字で確かめる方法は、税理士に融資の相談はできる?で紹介しています。銀行が決算書のどこを見るかは、銀行は決算書のどこを見る?融資審査の5つのポイントと中小企業が準備すべき資料をご覧ください。
返済を経費にしようとして、してはいけないこと
返済が経費にならないことから、「返済の分だけ経費を増やしたい」と考える方もいます。ただし、税金を減らすためだけに必要のない支出をすると、手元のお金はそれ以上に減り、返済はさらに苦しくなります。返済の負担が重いときに検討したいのは、経費を増やすことではなく、次のような手です。
- 返済期間を延ばす借換えで、毎年の元金の返済を減らす
- 複数の借入れをまとめて、返済額と管理の手間を整理する
- 在庫や売掛金を減らし、寝ているお金を返済に回す
- 役員報酬や利益の見込みを見直し、会社に残るお金を増やす
どの手が合うかは、借入れの条件と、今後の利益とお金の見込みで変わります。資金繰りの見方の基本は、資金繰りとは?で紹介しています。
よくあるご質問
借入金の返済の勘定科目は何ですか?
元金の返済は、借入金(1年以内に返す分は短期借入金、1年を超える分は長期借入金)を減らす処理をします。利息は支払利息として費用に計上します。返済予定表で、毎回の返済額を元金と利息に分けて記帳します。
社長から会社への借入金を返すのも、経費になりませんか?
なりません。社長からの借入金(役員借入金)も、銀行からの借入金と同じく、返済は負債を減らすだけです。利息を払う約束をしている場合は、その利息が会社の費用になり、社長個人の所得になります。
借りたお金で払った経費は、経費になりますか?
なります。借りたお金で仕入れや広告の費用を払った場合、その費用は通常どおり経費になります。経費にならないのは、借りたお金を返す元金の部分だけです。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、利益と納税額を第2四半期頃から見通し、第3四半期で精度を高めて決算に備えます。
借入れの返済は、この見通しの中で、税引後の利益と減価償却費から返済に回せるお金を出し、今の返済が無理なく続けられるか、借換えや新しい借入れが必要かを数字でお伝えします。資金繰りや金融機関への説明まで含めて相談したい場合は、財務顧問のページもご覧ください。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
返済の負担が気になっている経営者の方へ
借入金の元金の返済は経費にならないため、返済のお金は税引後の利益と減価償却費から出すことになります。決算書で利益が出ていても、返済に回せるお金が年間の返済額より少なければ、手元のお金は減っていきます。期の途中で返済に回せるお金を確かめておくと、借換えや計画の見直しに間に合います。
「利益は出ているのにお金が残らない」「今の返済額が会社に合っているか知りたい」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。