
個人事業主の所得税は、1年間(1月から12月)の売上から経費を引き、青色申告なら青色申告特別控除を引いて事業所得を出し、そこから所得控除を引いた「課税される所得金額」に税率をかけて計算します。計算した税額から、報酬から源泉徴収された分と、7月・11月に前払いした予定納税の分を差し引いた残りを、翌年3月15日までに納めます。
この記事では、公認会計士・税理士の奈須大貴が、売上から3月に納める額までを5つのステップに分け、仮の数字で計算します。あわせて、所得税を払う時期と、年の途中で翌年3月に納める額を見込む方法を解説します。
所得税は5つのステップで計算する
個人事業主の所得税の計算は、次の5つのステップに分けると分かりやすくなります。
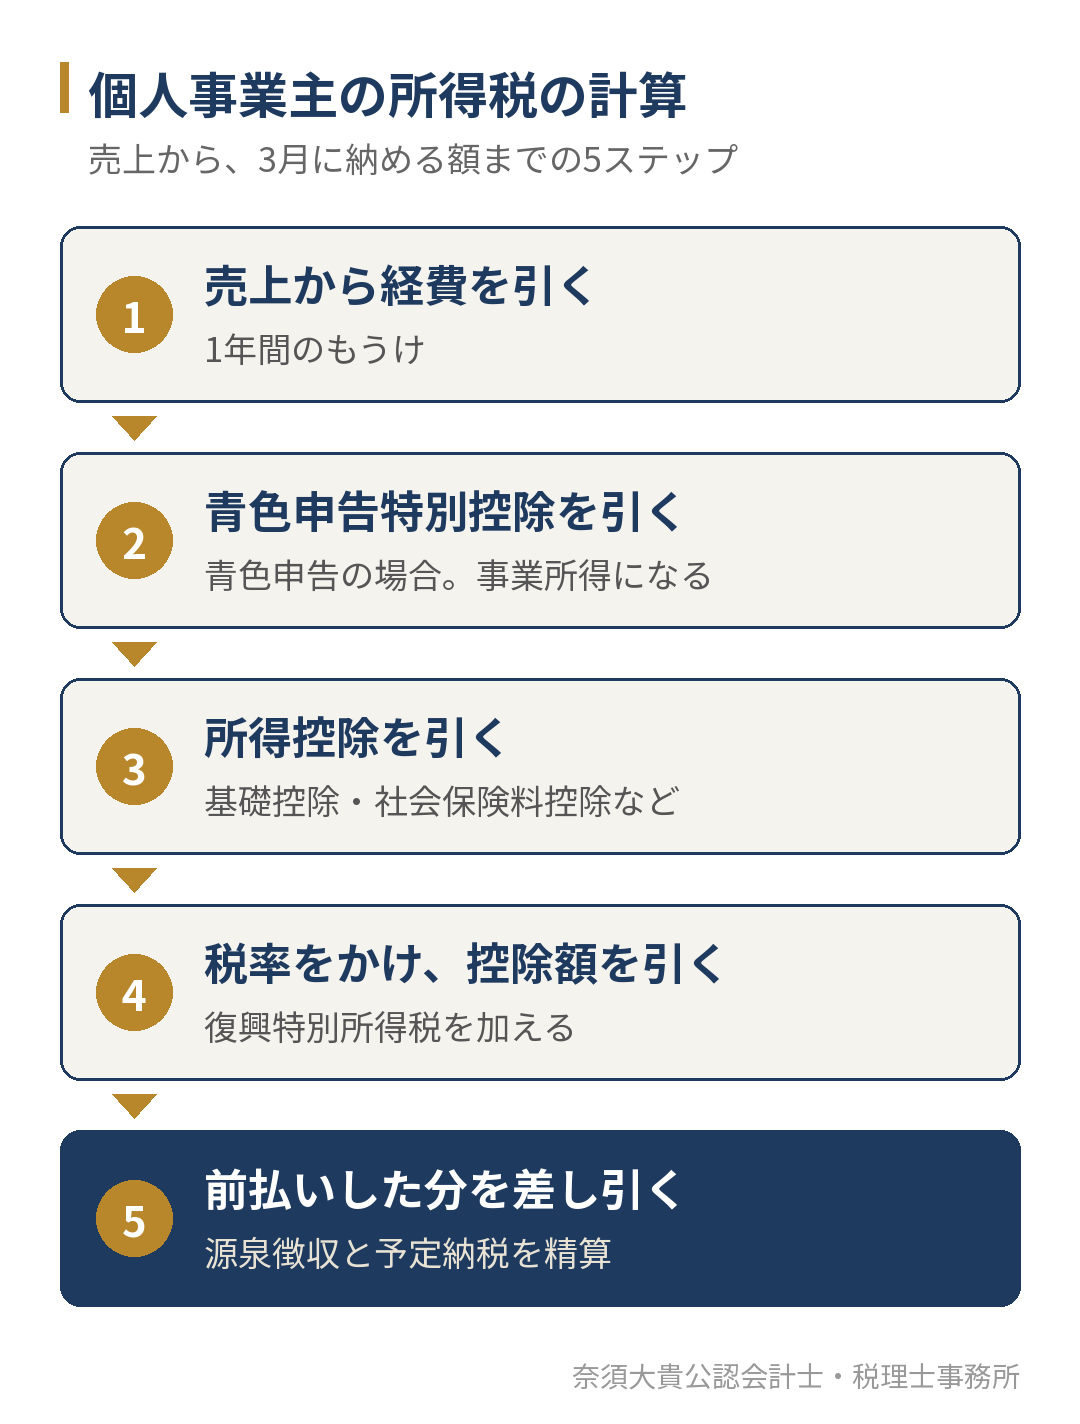
1つ目と2つ目で、事業でどれだけもうけたかを出します。3つ目で、家族の状況や支払った保険料などに応じた所得控除を引き、税金をかける対象の額(課税される所得金額)を出します。4つ目で税率をかけ、5つ目で、すでに前払いした所得税を精算します。
所得控除のうち、誰にでもある基礎控除は、合計所得金額と年分によって額が変わります。令和7年分からの基礎控除の額は、国税庁の「No.1199 基礎控除」で確かめられます。所得控除の種類は、個人事業主が使える控除の一覧で整理しています。青色申告特別控除の区分は、令和9年分から75万円の区分が加わります。くわしくは青色申告の75万円控除の要件をご覧ください。
税率は「速算表」で計算する
所得税の税率は、課税される所得金額が大きくなるほど高くなる仕組みです。国税庁の「No.2260 所得税の税率」に載っている速算表を使うと、次の式で計算できます。
所得税額=課税される所得金額×税率−控除額
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から194万9,000円まで | 5% | 0円 |
| 195万円から329万9,000円まで | 10% | 9万7,500円 |
| 330万円から694万9,000円まで | 20% | 42万7,500円 |
| 695万円から899万9,000円まで | 23% | 63万6,000円 |
| 900万円から1,799万9,000円まで | 33% | 153万6,000円 |
| 1,800万円から3,999万9,000円まで | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
たとえば課税される所得金額が330万円を超えても、所得全体に20%がかかるわけではありません。上の区分に入った部分にだけ高い税率がかかり、速算表の控除額は、その差を調整するための数字です。このほか、所得税額の2.1%の復興特別所得税を合わせて納めます。同じページでは、令和9年分以後は防衛特別所得税が設けられ、復興特別所得税の税率が引き下げられるものの、合わせた税率は変わらないと案内されています。
仮の数字で、3月に納める額を計算する
売上800万円、経費380万円で、65万円の青色申告特別控除を受ける人を例にします。所得控除は、基礎控除、国民健康保険料と国民年金保険料の社会保険料控除などを合わせて、仮に150万円とします。報酬からの源泉徴収はなく、前の年の所得税が15万円未満で予定納税もなかったとします。
| ステップ | 計算 | 金額 |
|---|---|---|
| 1. 売上から経費を引く | 800万円−380万円 | 420万円 |
| 2. 青色申告特別控除を引く(事業所得) | 420万円−65万円 | 355万円 |
| 3. 所得控除を引く(課税される所得金額) | 355万円−150万円 | 205万円 |
| 4. 所得税額 | 205万円×10%−9万7,500円 | 10万7,500円 |
| 4. 復興特別所得税 | 10万7,500円×2.1%(1円未満切捨て) | 2,257円 |
| 4. 合計(100円未満切捨て) | 10万7,500円+2,257円 | 10万9,700円 |
| 5. 前払いした分を差し引く | 源泉徴収0円、予定納税0円 | 10万9,700円 |
この人が翌年3月15日までに納める所得税は、10万9,700円です。
同じ売上でも、経費と控除で所得税は大きく変わる
「売上が500万円だと所得税はいくらか」という質問をよく見かけますが、所得税は売上ではなく、経費と控除を引いた後の金額で決まります。売上を500万円、青色申告特別控除を65万円、所得控除を仮に120万円として、経費だけを変えて比べます。
| 項目 | 経費150万円 | 経費250万円 | 経費350万円 |
|---|---|---|---|
| 事業所得 | 285万円 | 185万円 | 85万円 |
| 課税される所得金額 | 165万円 | 65万円 | 0円 |
| 所得税額(5%) | 8万2,500円 | 3万2,500円 | 0円 |
| 復興特別所得税を加えた額 | 8万4,200円 | 3万3,100円 | 0円 |
経費350万円の場合は、事業所得85万円より所得控除120万円のほうが大きいので、課税される所得金額は0円になり、所得税はかかりません。同じ売上でも、経費の額、青色申告かどうか、所得控除の額で、所得税は0円から数万円、数十万円まで変わります。経費にできるものは、個人事業主の経費で解説しています。
ご自分の場合の所得税がいくらになるかを知りたい方は、前の年の確定申告書と、今年の帳簿か通帳を持ってお問い合わせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。最初の面談で、今年の売上と経費の見込みから、翌年3月に納める額をおおまかに出します。
所得税を払う時期
個人事業主の所得税は、確定申告の後にまとめて払うだけでなく、前払いする場面もあります。
| 時期 | 払うもの | 当てはまる人 |
|---|---|---|
| 報酬を受け取るとき | 源泉徴収(支払う側が報酬から差し引いて納める) | 原稿料やデザイン料など、源泉徴収の対象になる報酬を受け取る人 |
| 翌年3月15日まで | 確定申告で計算した残りの額 | 所得税がかかるすべての人 |
| 4月中旬から下旬ごろ | 振替納税での引落し | 振替依頼書を出した人。日付は国税庁が毎年案内する |
| 7月と11月 | 予定納税(前の年の申告納税額の3分の1ずつ) | 前の年の申告納税額が15万円以上の人 |
予定納税は、国税庁の「No.2040 予定納税」のとおり、5月15日の時点で確定している前の年の申告納税額(予定納税基準額)が15万円以上の人が対象で、6月15日までに通知が届きます。第1期分は7月1日から31日まで、第2期分は11月1日から30日までに、それぞれ3分の1ずつ納めます。業績が下がったときの減額申請は、個人事業主の予定納税とは?で解説しています。
源泉徴収された所得税は、確定申告で年間の所得税額から差し引いて精算します。引かれすぎていれば還付になります。精算のしかたは、報酬から源泉徴収された個人事業主の確定申告をご覧ください。期限と振替納税の流れは、確定申告はいつまで?で整理しています。
所得税が決まると、同じ所得をもとに、6月からの住民税、夏ごろの個人事業税、国民健康保険料も決まります。所得税だけを見て準備すると、その後の支払いで資金が足りなくなることがあります。住民税は個人事業主の住民税で、国民健康保険料は個人事業主の国民健康保険が高すぎる理由で解説しています。
年の途中で、翌年3月に納める額を見込む
所得税は1月から12月の1年分で決まるので、年が明けてから計算したのでは、打てる手がほとんど残っていません。年の途中で帳簿を締め、見込みを出しておくと、納める額を毎月取り分けておけますし、年内に決められることも残ります。
見込みの出し方は、次の4つの手順です。
- 1月から10月までの売上と経費を帳簿で締める
- 11月と12月の売上と経費を、前の年の同じ月や受注の状況から見込む
- 1年分の事業所得から所得控除を引き、速算表で所得税を計算する
- 予定納税で前払いした額を差し引き、翌年3月に納める額を出す
たとえば上の計算例のように、翌年3月に約11万円を納める見込みであれば、11月から3月までの5か月で、毎月2万2,000円ずつ取り分けておけば足ります。見込みが大きく増えそうなら、年内の設備の購入の時期や、小規模企業共済の掛金を考える時期でもあります。掛金の考え方は小規模企業共済のデメリットは?で、所得が増え続けている人が法人化を考える目安は法人成りのタイミングはいつ?で解説しています。
年内に帳簿を締めて見込みを出すのが難しい方は、今の帳簿の状態のままでお問い合わせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。最初の面談で、どこまで帳簿が締まっているかを確かめ、翌年3月までの段取りと、取り分けておく額を一緒に決めます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、個人事業主の確定申告を、その年だけのスポットでもお受けしています。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。スポットでの依頼の段取りと渡していただく資料は、確定申告を税理士に依頼するならで、費用が変わる要因は確定申告の税理士費用はどう決まる?で解説しています。
スポットの依頼から顧問契約に進んだ場合は、毎月の記帳と試算表をもとに、年の途中で所得税と住民税・国民健康保険料の見通しを立て、青色申告や消費税、法人成りの判断も一緒に行います。翌年3月に初めて所得税の額を知るのではなく、毎月の数字から先に分かる状態をつくることが、顧問契約での支援の中心です。支援の内容は、税務顧問サービスのページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
よくあるご質問
所得税は経費になりますか?
所得税は、事業の経費(必要経費)にはなりません。事業用の口座から所得税を払った場合は、経費ではなく「事業主貸」として記帳します。生活費の引き出しと同じ扱いです。考え方は、個人事業主の給料は経費にならないで解説しています。
赤字の年は、所得税はかかりませんか?
事業所得が赤字で、ほかに所得がなければ、所得税はかかりません。青色申告なら、赤字を翌年以後3年間の所得から差し引ける場合があるため、赤字の年も申告しておくことが大切です。くわしくは個人事業主が赤字でも確定申告をしたほうがいい理由をご覧ください。
所得税の計算と確定申告を任せたい個人事業主の方へ
個人事業主の所得税は、売上から経費、青色申告特別控除、所得控除を引いた額に税率をかけ、前払いした分を精算して決まります。同じ売上でも経費と控除で大きく変わるため、「売上の何%」とは言えません。翌年3月に慌てないためには、年の途中で帳簿を締めて見込みを出し、納める額を毎月取り分けておくことが確実です。
「今年の所得税がいくらになるか分からない」「確定申告を初めて税理士に頼みたい」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。