
福岡市の緊急特別融資は、福岡市の商工金融資金のうち「経営安定化特別資金(一般枠/緊急短期)」のことで、直近1か月の売上高か売上総利益率が、前年同月と比べて20%以上減った市内の中小企業が使える運転資金です。限度額は1,000万円、期間は1年以内で、原則として期日に残りを一括で返します。受付は令和9年3月31日(保証協会の申込受付分)までです。
この記事では、公認会計士・税理士の奈須大貴が、対象になるかを自社の試算表で確かめる方法と、申し込みまでの手順、1年後の期日に向けて借りる前に決めておきたいことを解説します。
福岡市の緊急特別融資の内容
福岡市は、中東情勢の影響などで売上や利益が一時的に落ち込んでいる事業者に向けて、令和8年6月から経営安定化特別資金に「緊急短期」の枠を設けました。福岡市の商工金融資金の制度の概要と、市の緊急短期のチラシに載っている主な内容は次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象 | 市内の中小企業者で、最近1か月の売上高または売上総利益率が前年同月比で20%以上減少している方 |
| 資金使途 | 運転資金 |
| 融資限度額 | 1,000万円 |
| 融資期間 | 1年以内(据置1年以内) |
| 返済の方法 | 原則として、期間満了時に借入残額を一括で返す |
| 融資利率 | 年1.30% |
| 保証料率 | 年0.00%〜0.80%(通常は0.23%〜1.30%) |
| 保証人・担保 | 保証人は原則として個人は不要、法人は代表者。担保は不要 |
| 取扱期間 | 令和8年6月1日から令和9年3月31日の保証協会申込受付分まで |
同じ経営安定化特別資金の「一般枠」は、限度額1億円、期間10年以内で、売上高などが過去5年の同期と比べて3%以上減った会社などが対象です。緊急短期は、少ない額を短い期間で借りて、落ち込んだ時期をしのぐための枠だと考えると分かりやすいでしょう。福岡県と福岡市の制度融資の全体の違いは、福岡県・福岡市の制度融資で整理しています。
対象になるかは、直近1か月の試算表で確かめる
この融資の入口は、直近1か月の数字です。売上高と売上総利益率のどちらか一方が、前年の同じ月と比べて20%以上減っていれば対象になります。売上が大きく落ちていなくても、仕入や材料の値上がりで粗利が削られている会社は、売上総利益率の側で当てはまることがあります。
仮の数字で、2つの会社を比べてみます。
| 項目 | 前年同月 | A社の今年 | B社の今年 |
|---|---|---|---|
| 売上高 | 1,000万円 | 900万円 | 780万円 |
| 売上原価 | 700万円 | 684万円 | 546万円 |
| 売上総利益 | 300万円 | 216万円 | 234万円 |
| 売上総利益率 | 30% | 24% | 30% |
| 売上高の減り方 | − | 10%減 | 22%減 |
| 売上総利益率の下がり方 | − | 20%低下(30%→24%) | 変わらない |
B社は、売上高が22%減っているので、売上高の側で20%を超えています。A社は売上高の減少が10%にとどまりますが、仕入の値上がりで売上総利益率が30%から24%に下がりました。24%は30%の8割なので、率の下がり方は20%です。
ここで気をつけたいのは、売上総利益率の「20%以上減少」を、率どうしの比(30%の2割減=24%以下)で見るのか、差のポイント(30%から20ポイント減)で見るのかで、結論が大きく変わることです。チラシにはこの計算方法までは書かれていないため、売上総利益率で申し込む場合は、要件確認の窓口で計算のしかたを先に確かめてください。
もう1つ大切なのは、比べる2つの月の数字が、同じ基準で締まっていることです。前年同月は月末に仕入を計上していたのに、今年は請求書が届いた月に計上している、といったずれがあると、粗利の率は簡単に上下します。月ごとの数字を同じ基準で締める段取りは、月次決算のやり方で、試算表のどこを見るかは試算表の見方で解説しています。業種ごとの粗利の考え方は、粗利の目安も参考にしてください。
自社が売上高と売上総利益率のどちらで当てはまるかを確かめたい場合は、直近1か月と前年同月の試算表を持ってお問い合わせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、2つの月の数字が同じ基準で締まっているかを一緒に確かめ、窓口に出す資料を整理します。
申し込みまでの手順と、そろえる書類
申し込みは2段階です。先に福岡市で対象要件に当てはまることの確認を受けて確認書をもらい、その確認書と申込書類をそろえて、福岡市の商工金融資金を扱う指定金融機関に申し込みます。
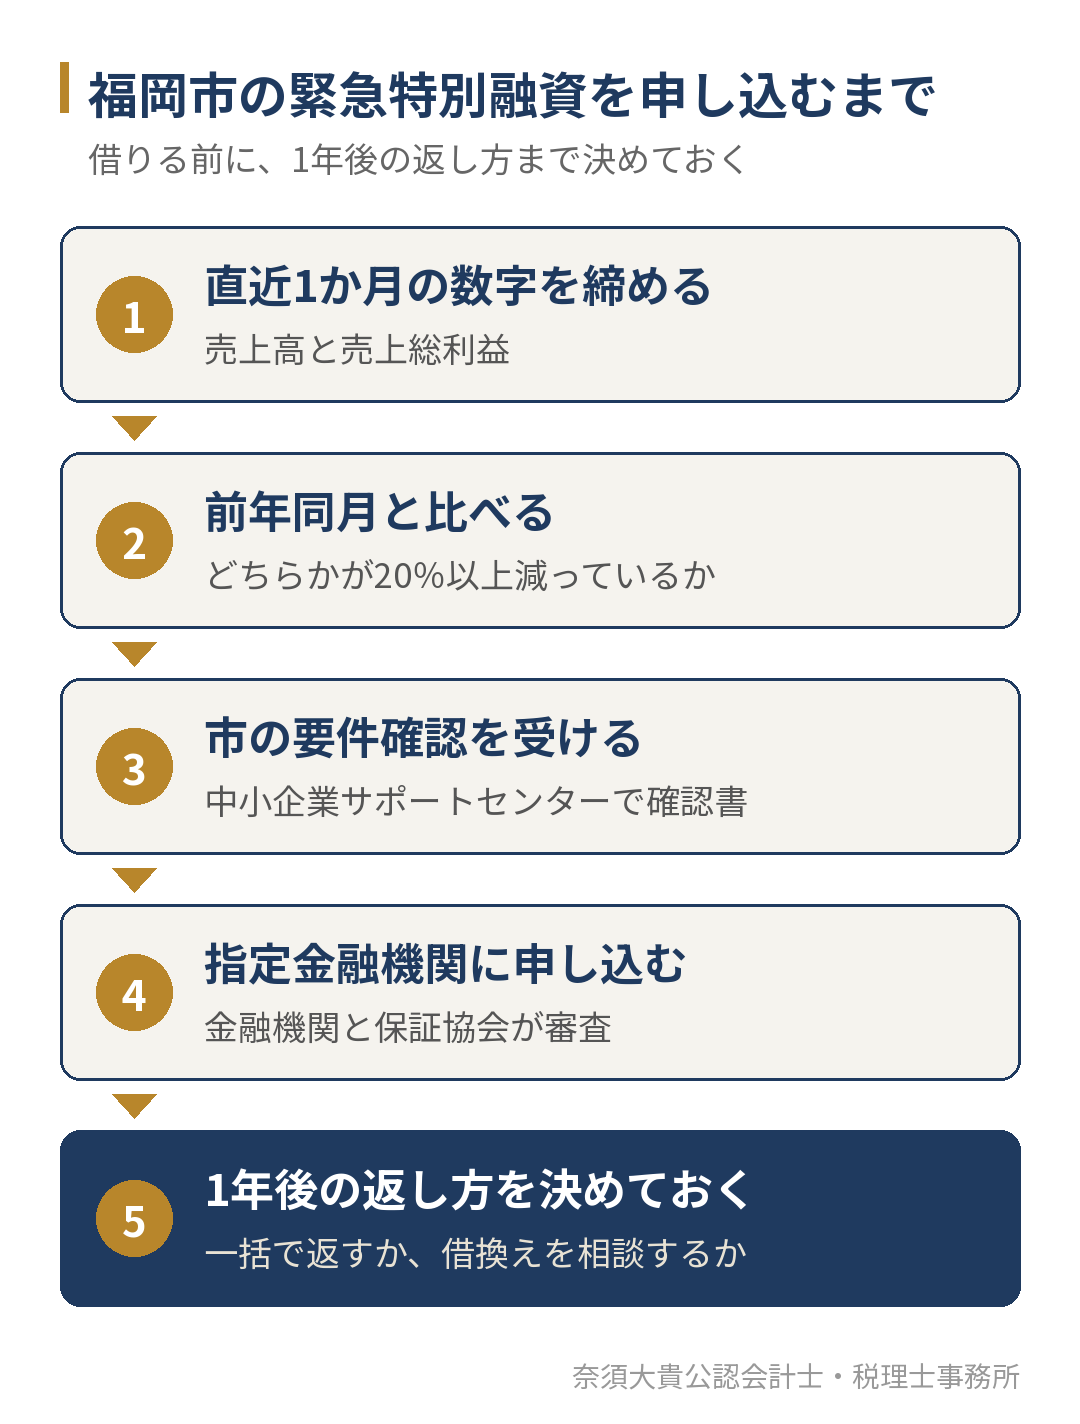
市のチラシでは、要件確認のために次の書類を出すよう案内されています。
| 書類 | 内容 |
|---|---|
| 確認申請書 | 市の様式 |
| 法人の場合 | 履歴事項全部証明書の写し(原則として発行から3か月以内、紙のもの) |
| 個人の場合 | 直近の所得税の確定申告書の写し |
| 売上高・売上総利益率が分かる資料 | 試算表など。月の合計額だけを書いた書類は不可 |
| 代理で申請する場合 | 委任状 |
要件確認の窓口は、福岡商工会議所ビル2階(博多区博多駅前2丁目)の福岡市中小企業サポートセンター金融相談窓口です。チラシには、受付は平日の9時から16時30分までとあります。
「月の合計額だけを書いた書類は不可」とあるのは、売上高や売上原価の内訳まで分かる資料が求められているということです。毎月の試算表を作っていない会社は、この段階で、前年同月の分までさかのぼって月の数字を締め直すことになります。
確認書を受けた後の審査は、金融機関と福岡県信用保証協会が行います。保証協会の審査で見られる点は、福岡県信用保証協会の審査で、保証料の計算のしかたは信用保証協会の保証料はいくら?で解説しています。
1年後の期日に、どう返すかを先に決める
緊急短期は期間が1年以内で、原則として期日に残りを一括で返す借入です。チラシには、経営の状況などを踏まえて、ほかの資金への借換えを相談できる場合がある、とも書かれています。ただし、借換えができるかどうかは期日の時点の数字で判断されるため、借りる時点で当てにすることはできません。
仮の数字で、12月に600万円を借りた会社を考えます。
| 項目 | 金額 |
|---|---|
| 借入額 | 600万円 |
| 1年分の利息(年1.30%) | 7万8,000円 |
| 1年分の保証料(年0.00%〜0.80%の場合) | 0円〜4万8,000円 |
| 期日に一括で返すために、毎月残したい額 | 50万円(600万円÷12か月) |
| 毎月の税引後の利益と減価償却費の合計(この会社の見込み) | 30万円 |
| 1年後に足りなくなる額 | 240万円((50万円−30万円)×12か月) |
この会社は、売上が戻らないまま1年が過ぎると、期日に240万円が足りなくなります。そうであれば、借りる前に、借りる額を必要な分に絞る、期日の数か月前に借換えの相談を始めると決めておく、最初から返済期間の長い制度を選ぶ、のどれにするかを考えておく必要があります。利益と返済のずれは、借入金の返済は経費にならない?で解説しています。
期日に一括で返す借入を1年ごとに更新して使う制度には、福岡県信用保証協会の税理士連携保証TAGや、福岡市の商工業振興資金の継続型バックアップがあります。ただし、継続型バックアップは既存の借入金の借換えには使えないと案内されています。それぞれの考え方は、短期継続融資とは?で解説しています。
福岡県の「中東情勢対応緊急つなぎ融資」との違い
福岡県も、令和8年7月から「中東情勢対応緊急つなぎ融資」の受付を始めています。名前は似ていますが、中身はかなり違います。
| 項目 | 福岡市(経営安定化特別資金 緊急短期) | 福岡県(中東情勢対応緊急つなぎ融資) |
|---|---|---|
| 対象になる数字 | 売上高または売上総利益率が前年同月比20%以上減少 | 仕入額が20%以上増加、売上高等が20%以上減少、売上総利益率または営業利益率が20%以上低下のいずれか(直近1か月と前年同月の比較) |
| 限度額 | 1,000万円 | 3,000万円 |
| 期間 | 1年以内(据置1年以内) | 5年以内(据置2年以内) |
| 利率 | 年1.30% | 年1.30% |
| 保証料率 | 年0.00%〜0.80% | 年0.22%〜0.95%(県の補てん後) |
| 申込先 | 市の要件確認の後、指定金融機関 | 取扱金融機関、商工会議所、商工会など |
県の制度は、仕入額が20%以上増えたことでも対象になり、期間も5年以内と長めです。一方で、既存の借入の借換えは原則としてできないと案内されています。仕入の値上がりで粗利が削られている会社は、市と県のどちらの要件に当てはまるか、借りた後に毎月いくら返せるかを並べて比べると、選びやすくなります。
市と県のどちらを使うか、借りる額をいくらにするかは、借りた後1年分の資金繰り表を作ってから決めるのが安全です。今の税理士との契約はそのままで、数字の見方だけを別の目で確かめたいという相談も受けています。最初の面談で、直近の試算表と借入の一覧をもとに、市の制度と県の制度で借りた場合の資金繰りを並べて比べます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所の財務顧問では、毎月の数字を締めて前月・前年同月・予算と比べるレポートに加えて、資金繰りの見通しと、借入金の整理・資金調達の方針づくりを行っています。緊急の融資を考える場面でも、まず直近の数字と前年同月の数字を同じ基準でそろえ、借りる額と1年後の返し方を一緒に決めます。支援の内容は、財務顧問(財務コンサル)のページでご案内しています。融資の前に税理士にどこまで相談できるかは、税理士に融資の相談はできる?で解説しています。
なお、融資の実行や保証の引受けは、金融機関と信用保証協会が判断します。当事務所が審査の通過を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
個人事業主も申し込めますか?
市のチラシでは、要件確認の書類として、個人の場合は直近の所得税の確定申告書の写しを出すよう案内されています。福岡市内で事業を営む中小企業者であれば、個人事業主も対象に含まれます。
前年同月の帳簿がきちんと締まっていません。どうすればよいですか?
前年同月の売上と売上原価を、通帳、請求書、仕入の明細から組み立て直し、今年の月と同じ基準で締めます。月の合計額だけの書類では要件の確認を受けられないため、内訳が分かる試算表の形にしてから窓口に出します。
受付はいつまでですか?
福岡市の案内では、令和9年3月31日の保証協会の申込受付分までです。市の要件確認と金融機関の手続きに日数がかかるため、期限の直前ではなく、数字に落ち込みが見えた時点で準備を始めることをおすすめします。
福岡市の緊急特別融資を考えている経営者の方へ
福岡市の緊急特別融資は、直近1か月の売上高か売上総利益率が前年同月より20%以上減った会社が、1,000万円まで、1年以内で借りられる運転資金です。入口は自社の試算表なので、2つの月の数字が同じ基準で締まっているかを最初に確かめます。そして、期日に一括で返す借入であることを前提に、借りる額と1年後の返し方を、借りる前に決めておくことが大切です。
「売上は落ちていないが、粗利が削られている」「市と県のどちらの制度を使えばよいか分からない」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。