
個人事業主の事業が赤字の年は、所得税がかからないため、確定申告をしなくても罰則があるわけではありません。それでも、確定申告はしておいたほうがよいと考えます。青色申告なら、その年の赤字を翌年以後3年間繰り越して、黒字になった年の所得から差し引けますが、そのためには赤字の年に申告をしておくことが条件になるからです。住民税や国民健康保険、融資の場面でも、赤字の年の申告書が必要になります。
この記事では、公認会計士・税理士の奈須大貴が、赤字でも確定申告をしたほうがよい理由、赤字の繰越しの仕組みと条件、住民税や融資への影響、赤字の年の申告の進め方を、仮の数字で解説します。
赤字でも申告をしたほうがよい4つの理由
赤字の年に確定申告をしておく理由は、大きく分けて次の4つです。
| 理由 | 内容 |
|---|---|
| 赤字を繰り越せる | 青色申告なら、引ききれない赤字を翌年以後3年間繰り越して、将来の所得から差し引ける |
| 源泉徴収された税金を精算できる | 報酬から所得税が源泉徴収されている場合、確定申告で過不足を精算できる |
| 住民税・国民健康保険の判定 | 所得の申告がもとになって、住民税や保険料の計算・軽減の判定が行われる |
| 融資や契約で所得を示せる | 申告書の控えや課税証明書が、事業の実績を示す書類として求められる |
赤字の年は「税金がかからないから申告しなくてよい」と考えがちですが、申告をしないと、これらのメリットを自分から手放すことになります。特に、開業した年や大きな設備を買った年は赤字になりやすく、その年の申告が、翌年以後の税金に影響します。
赤字の繰越しは、青色申告と連続した申告が条件
事業所得の赤字は、まず同じ年のほかの所得と差し引きします(損益通算)。それでも引ききれない部分を純損失といいます。国税庁のタックスアンサー「No.2070 青色申告制度」によると、青色申告なら、この純損失を翌年以後3年間にわたって繰り越し、各年分の所得金額から控除できます。前年も青色申告をしている場合は、繰り越す代わりに前年分の所得に繰り戻して、前年分の所得税の還付を受けることもできます。
繰越しを受けるための条件は、国税庁の「令和7年分 所得税及び復興特別所得税の確定申告の手引き 損失申告用」に、次のように書かれています。
- 損失が生じた年分の確定申告書を提出し、かつ、その後連続して確定申告書を提出すること
- 損失が生じた年分について青色申告をしていれば、純損失の金額の全額を繰り越せる(前年への繰戻し還付を受けた金額を除く)
- 青色申告をしていない場合は、繰り越せる損失が、事業から生じた変動所得の損失や被災事業用資産の損失、雑損失に限られる
つまり、赤字の年に申告をしなければ、そもそも繰り越せません。また、赤字の翌年が「所得が少なく申告しなくてもよい年」だったとしても、申告を1年でも空けると、その後の繰越しが受けられなくなります。繰越しの途中は、毎年続けて申告することが大切です。
白色申告では、一般的な事業の赤字は繰り越せません。青色申告と白色申告の違いや、青色申告の始め方は、青色申告のメリットとは?白色申告との違いと、青色にした年から毎月やることで詳しく紹介しています。
仮の数字で、繰越しの効果を比べる
ある個人事業主が、開業1年目に200万円の赤字(ほかに所得はなく、損益通算後の純損失も200万円)を出し、2年目に120万円、3年目に150万円の所得が出たとします。青色申告で1年目から申告している場合と、繰越しができない場合を比べると、次のとおりです。
| 年 | 事業の所得 | 繰越しあり:差し引く赤字 | 繰越しあり:所得 | 繰越しなし:所得 |
|---|---|---|---|---|
| 1年目 | ▲200万円 | (純損失200万円) | ▲200万円 | ▲200万円 |
| 2年目 | 120万円 | 120万円 | 0円 | 120万円 |
| 3年目 | 150万円 | 80万円 | 70万円 | 150万円 |
| 2年目と3年目の合計 | 270万円 | 200万円 | 70万円 | 270万円 |
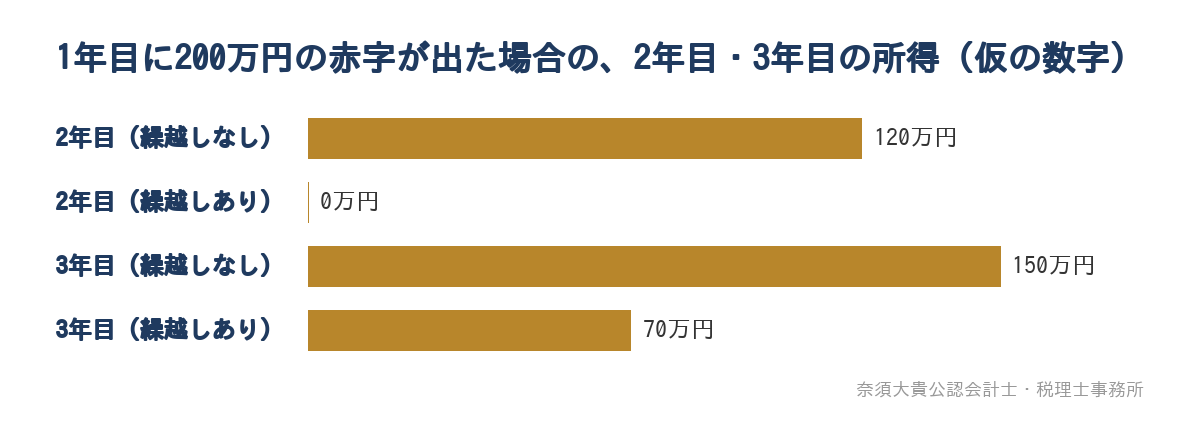
繰越しがあると、2年目と3年目の所得の合計は70万円で、繰越しがない場合の270万円より200万円少なくなります。所得税は、この所得から基礎控除などの所得控除を差し引いた金額に税率をかけて計算するため、所得が小さくなれば税金も小さくなります。なお、この例では青色申告特別控除は考えていません。
繰越しの効果は、黒字が出た年に初めて表れます。赤字の年には何も得をしないように見えるため、申告を後回しにしてしまう人が多いのですが、翌年以後の税金を減らすための準備が、赤字の年の申告です。
住民税と国民健康保険への影響
所得税がかからない年でも、住民税の申告は別に考える必要があります。福岡市の「個人市民税 申告、納税の方法」では、1月1日に市内に住所がある方は、原則として3月15日までに区役所に市県民税の申告をすることになっており、所得税の確定申告書を出した方は不要とされています。前年の合計所得金額が43万円以下の方も申告不要ですが、非課税証明書などが必要な場合は申告が必要です。
赤字の年に申告をしていないと、市区町村は所得を確認できず、非課税証明書や所得証明書が出せないことがあります。国民健康保険料の軽減や保育料なども、前年の所得をもとに判定されることが多いため、赤字で所得がない年ほど、申告で「所得がない」ことを示しておく意味があります。所得税の確定申告をしておけば、住民税の申告もまとめて済みます。
源泉徴収された税金は、申告で精算する
デザインや執筆、コンサルティングなどの報酬から所得税が源泉徴収されている場合、赤字の年でも、報酬を受け取るたびに所得税が差し引かれています。国税庁のタックスアンサー「No.2020 確定申告」では、源泉徴収された税金や予定納税額などがある場合には、確定申告によってその過不足を精算するとされています。
赤字で所得税がかからない年は、確定申告をすれば、差し引かれた税金が戻ってくることがあります。申告をしないままでは、払いすぎた税金がそのままになります。取引先から届く支払調書や、請求書と入金額の差から、源泉徴収された金額を確認しておきましょう。
融資を考えているなら、赤字の年の申告書も見られる
個人事業主が金融機関から融資を受けるとき、多くの場合、過去の確定申告書と決算書の提出を求められます。赤字の年があっても、申告をしていれば、「なぜ赤字になったのか」「翌年以後どう回復しているのか」を数字で説明できます。
一方で、赤字の年の申告をしていないと、その年の実績を書類で示すことができず、審査そのものが進みにくくなります。開業直後の赤字は、設備や広告など先にお金を使った結果であることが多く、決算書で中身を見せられれば、それ自体が大きな問題になるとは限りません。赤字の理由を、帳簿の数字で説明できるようにしておくことが大切です。
赤字の年の確定申告の進め方
赤字の年の確定申告も、基本は黒字の年と同じで、1年分の売上と経費を集計し、決算書と申告書をつくります。注意したいのは次の点です。
| 進め方 | ポイント |
|---|---|
| 売上と経費をもれなく集計する | 赤字の金額が繰越しの金額になるため、経費の計上もれも、事業と関係のない支出の混入も、翌年以後に影響する |
| 家事と共用の費用を按分する | 自宅兼事務所の家賃や通信費などは、事業で使った割合に応じて経費にする |
| 損失申告用の書類をつくる | 赤字を繰り越す場合は、損失申告用の書類も作成して申告する |
| 翌年以後も続けて申告する | 繰越しの途中で申告を空けない |
赤字の年は、経費の計上が税金に直接響かないため、集計が雑になりがちです。しかし、赤字の金額はそのまま翌年以後に繰り越す金額になるため、事業と関係のない支出が混ざっていれば、繰越しの金額が過大になります。赤字が続く場合や、ほかの所得と差し引きしている場合は、税務署から内容を確認されることもあるため、経費の根拠を説明できるようにしておきましょう。事業と生活のお金を分けておく理由は、個人と事業のお金を混ぜると危険?で紹介しています。
赤字の年こそ、毎月の数字を見る
赤字の年の確定申告を税理士に頼む場合、まずは1年分の申告をスポットで依頼し、赤字の金額と繰越しの手続きを正しく整えるところから始める方法があります。そのうえで、赤字がいつ黒字に変わりそうか、資金が持つかを年の途中で確認したい場合は、毎月の記帳と数字の確認まで含めた顧問の形が向いています。
赤字の年は、税金よりも資金繰りの心配が先に立つことが多いはずです。毎月の試算表があれば、どの経費が増えているのか、売上がどこまで伸びれば黒字になるのかを数字で確認でき、融資を相談するときの資料にもなります。顧問とスポットの違いは、個人事業主・フリーランスが税理士と初めて契約する時に知っておきたいことで紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、赤字の年の売上と経費の整理から、損失申告を含む確定申告書の作成までをお手伝いします。まずは赤字の年の確定申告を1回の依頼として進め、その後は毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。
顧問の形にすると、毎月の試算表で黒字になる時期の見通しが立ち、資金繰りや融資、青色申告の特典の使い方を、数字をもとに考えられるようになります。報酬は、売上や取引の量、帳簿をご自身でつけるかどうか、資料のそろい具合、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
赤字の年の確定申告で迷っている方へ
個人事業主が赤字の年でも、確定申告をしておけば、青色申告なら赤字を3年間繰り越して将来の税金を減らせますし、住民税や国民健康保険、融資の場面でも所得を示すことができます。繰越しを受けるには、赤字の年に申告し、その後も続けて申告することが条件です。まずは、今年の売上と経費を集計して、赤字の金額を確認してみてください。
「赤字だけど申告したほうがいいのか分からない」「赤字の繰越しの手続きを正しくしたい」という方は、手元の帳簿や通帳をもとに、申告の段取りを一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。