
個人事業主は、自分に給料を払うことができません。毎月、事業の口座から生活費として引き出したお金は、何と呼んでも経費にはならず、帳簿では「事業主貸」として記帳します。そのため、生活費をいくらにするかは、税金の計算ではなく、事業から出ていくお金の順番で決めることになります。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主の給料が経費にならない理由と記帳の仕方、借入の返済や税金・保険料を差し引いて毎月の生活費を決める手順を、仮の数字で解説します。
個人事業主の「給料」が経費にならない理由
会社であれば、社長は会社から役員報酬を受け取り、会社の側では経費になります。会社と社長は別の人として扱われるからです。
個人事業主の場合、事業をしている人と、お金を受け取る人が同じです。自分から自分へお金を移しても、外に払ったことにはならないため、所得税の計算では経費になりません。売上から経費を引いた事業所得が、そのまま事業主の1年の稼ぎで、生活費はそこから使うお金という位置づけです。
家族への給与も、原則として経費になりません。生計を一にする配偶者や親族に払う給与は、所得税法で必要経費に入れないこととされています。例外は、青色申告で届出をした「青色事業専従者給与」と、白色申告の「事業専従者控除」です(国税庁 No.2075 青色事業専従者給与と事業専従者控除)。条件と届出、金額の決め方は、青色事業専従者とは?で解説しています。
生活費の引き出しは「事業主貸」で記帳する
事業用の口座から生活費を引き出したときは、経費の科目ではなく、事業主貸で記帳します。逆に、個人のお金を事業の口座に入れたときは事業主借です。
| 取引 | 記帳する科目 | 経費になるか |
|---|---|---|
| 生活費として事業の口座から引き出した | 事業主貸 | ならない |
| 所得税・住民税を事業の口座から払った | 事業主貸 | ならない |
| 国民健康保険料・国民年金を事業の口座から払った | 事業主貸 | ならない(所得控除になる) |
| 借入の元金を返済した | 借入金の減少 | ならない |
| 個人のお金を事業の口座に入れた | 事業主借 | 関係しない |
事業主貸は、年末に合計を見ると、1年で生活費や税金に使った額がすぐに分かる科目でもあります。生活費の上限を決めるときは、まず前の年の事業主貸の合計を確かめてください。
国民健康保険料と国民年金は、経費にはなりませんが、確定申告で社会保険料控除として所得から差し引けます(国税庁 No.1130 社会保険料控除)。経費と所得控除の違いは、個人事業主が使える控除の一覧で整理しています。
毎月の引き出しを「給料」や「役員報酬」の科目で経費にしてしまうと、その分だけ所得が少なく計算され、申告の誤りになります。自宅兼事務所の家賃のように、一部だけ経費にできる支出もあります。分け方は、個人事業主の経費はどこまで?を、帳簿の付け方は個人事業主の帳簿の付け方をご覧ください。
利益が出ていても、生活費に回せるお金は少なくなる
生活費を「事業所得を12で割った額」にすると、多くの場合、年の途中でお金が足りなくなります。事業所得は税金や保険料を払う前の額で、しかも、お金の出入りとずれる項目を含んでいるからです。
ずれの代表が、借入の元金返済と減価償却費です。借入の元金を返しても経費にはならないため、返済の分だけ、事業所得より手元のお金が減ります。反対に、車や機械の減価償却費は経費になりますが、その年にお金は出ていきません。返済と経費の関係は借入金の返済は経費にならない?で、車の減価償却は個人事業主の車の減価償却で解説しています。
もう一つが、税金と保険料です。所得税、住民税、個人事業税、国民健康保険料、国民年金は、どれも生活費と同じ「事業主の個人の支払い」で、事業所得の中から払います。
仮の数字で、生活費に使える額を計算する
仮の数字で、ある個人事業主が1年で生活費に使える額を計算してみます。事業所得は600万円、車の減価償却費が60万円、借入の元金返済が年120万円、税金と保険料はそれぞれ仮の概算です。
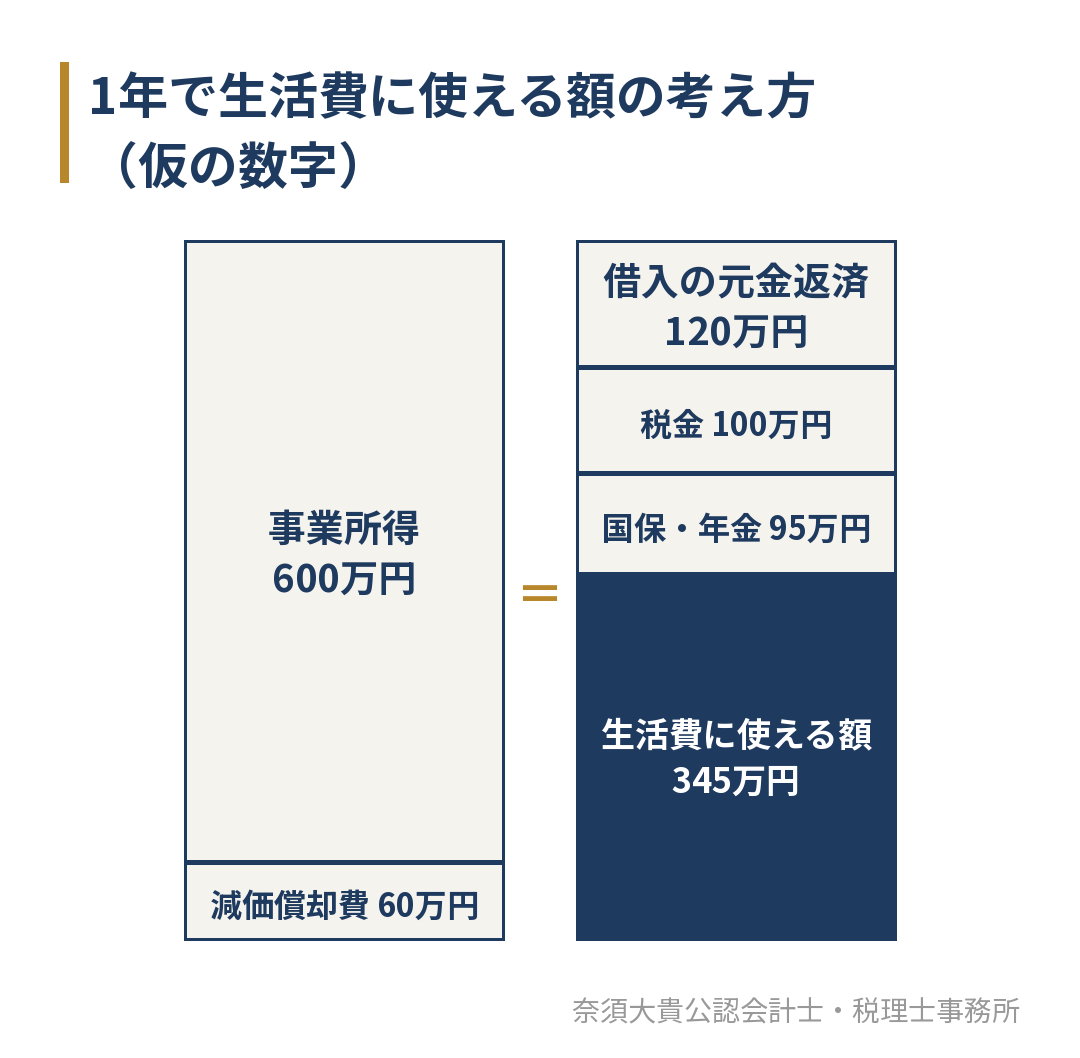
| 項目 | 金額 |
|---|---|
| 事業所得 | 600万円 |
| 減価償却費を足し戻す | +60万円 |
| 借入の元金返済 | −120万円 |
| 所得税・住民税・個人事業税(仮) | −100万円 |
| 国民健康保険料・国民年金(仮) | −95万円 |
| 1年で生活費に使える額 | 345万円 |
減価償却費を足し戻すのは、車や機械を買ったときに、すでにお金が出ているからです。車をローンで買った場合は、毎月のローンの元金返済がその年の支出になるので、借入の元金返済の欄に含めて考えます。
事業所得600万円を12で割ると月50万円ですが、実際に生活費として毎月引き出せるのは、345万円を12で割った約28万円です。月50万円ずつ引き出すと、1年で約255万円が足りなくなり、6月からの住民税や翌年3月の所得税を払う時期に、資金が尽きることになります。
税金と保険料の額は、所得や家族の状況、お住まいの市区町村で変わります。それぞれの計算は、個人事業主の住民税、個人事業主の国民健康保険が高すぎる理由、個人事業主の予定納税とは?で解説しています。
自分の数字で計算すると、思ったより生活費に回せる額が少ない、ということもあります。今の税理士に頼んでいる人も、伝える前の段階で当事務所に相談でき、相談しただけで今の契約を終える必要はありません。前回の確定申告書の控えと借入の返済予定表を持ってお問い合わせいただければ、最初の面談で、毎月引き出せる額を一緒に計算します。
毎月の生活費を決める手順
生活費は、次の順番で決めると、税金や返済の時期に慌てずに済みます。
- 今年の事業所得を見込む。1月から先月までの売上と経費に、残りの月の見込みを足す
- 減価償却費を足し戻し、借入の元金返済の年額を差し引く
- 来年までに払う所得税・住民税・個人事業税・国民健康保険料・国民年金を見込んで差し引く
- 残った額を12で割り、毎月の生活費の上限にする
- 事業の口座から、毎月決まった日に決まった額だけを生活費の口座に移す
ポイントは、生活費を「余ったら引き出す」のではなく、「先に決めた額だけ引き出す」ことです。残りのお金は事業の口座に置いたままにし、税金と保険料の支払いに充てます。月ごとの入金と支払いの時期は、資金繰りとは?と資金繰り表の作り方を参考に、半年先まで並べておくと確かめやすくなります。
今日できる確認
- 今年の1月から先月まで、事業の口座から生活費として引き出した合計を出す
- 同じ期間の事業所得(売上−経費)と比べる
- 借入の返済予定表で、年間の元金返済の額を確かめる
- 前回の確定申告書と住民税・国保の通知書で、税金と保険料の年額を確かめる
- 上の手順で計算した毎月の上限と、今の引き出し額を比べる
引き出しが上限を超えている場合、来年の税金や保険料を払う資金が足りなくなる可能性があります。年末までに数字を並べておけば、生活費の見直しや、予定納税の減額申請などの手を早めに打てます。今の税理士に話す前に、数字だけ別の目で確かめたいという相談も受けており、今の契約をそのまま続けながら相談いただけます。今年の帳簿と通帳の写しを持ってお問い合わせいただければ、来年に払う税金と保険料まで含めて、毎月の引き出し額を見直します。
年の途中で上限を見直すタイミング
一度決めた生活費の上限も、売上や税金の額が変われば見直しが必要です。個人事業主の場合、次の時期に新しい数字が出るので、そのたびに上の手順で計算し直します。
| 時期 | 出てくる数字 | 見直すこと |
|---|---|---|
| 3月 | 前の年の確定申告で所得税が確定する | 所得税の納付と、翌年度の住民税・国保の見込み |
| 6月頃 | 住民税と国民健康保険料の通知が届く | 見込みとの差を、残りの月の上限に反映する |
| 7月 | 予定納税の第1期 | 予定納税の額を差し引いて残りを確かめる |
| 10月〜11月 | 1月から10月までの所得が見える | 年末の所得を見込み、来年の税金の取り分けを決める |
特に10月から11月は、その年の所得がほぼ見えるうえ、年内に打てる手もまだ残っている時期です。この時期に1年分の数字を並べておくと、翌年の生活費の上限も早めに決められます。
生活費が足りないときに考えること
計算した生活費の上限では暮らせない場合、次のどれかを見直すことになります。
| 見直す点 | 考え方 |
|---|---|
| 売上と経費 | 単価や取引先、経費の中身を見直し、事業所得そのものを増やす |
| 借入の返済 | 元金の返済が重い場合は、返済期間を見直せるか金融機関に相談する |
| 家族への給与 | 家族が事業を手伝っているなら、青色事業専従者給与で所得を分ける |
| 法人にする | 所得が大きくなった場合、役員報酬を経費にでき、税金と社会保険の形が変わる |
法人にすると、自分への役員報酬は会社の経費になります。ただし、役員報酬には所得税・住民税がかかり、社会保険料の負担も加わるため、法人にすれば手残りが必ず増えるわけではありません。判断の手順は法人成りのタイミングはいつ?で、法人にした後の報酬の決め方は役員報酬の決め方で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、個人事業主の確定申告をスポットでもお受けしています。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。依頼の段取りと渡していただく資料は、確定申告を税理士に依頼するなら、いつまでに何を渡す?で紹介しています。
スポットの確定申告でも、申告が終わった時点で、翌年に払う税金と保険料の見込みと、そこから計算した毎月の生活費の上限をお伝えします。顧問契約にすると、毎月の記帳と試算表で年の途中から所得を見込めるため、引き出しすぎにその月のうちに気づけます。福岡で個人事業主が税理士を選ぶときの目安は、福岡の個人事業主が税理士を選ぶならで解説しています。毎月の資金繰りまで一緒に見る支援は、財務顧問(財務コンサル)のページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
生活費の決め方に迷っている個人事業主の方へ
個人事業主は自分に給料を払えず、生活費は事業所得から税金・保険料・返済を差し引いた残りから使います。事業所得を12で割った額ではなく、出ていくお金を先に差し引いた額を毎月の上限にすることが、納税の時期に慌てないための一番の備えです。
「毎月いくらまで引き出してよいのか、自分の数字で知りたい」「来年の税金まで見込んだうえで、生活費を決めたい」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。