
法人成りのタイミングは、「所得が800万円を超えたら」といった一律の目安額ではなく、今後2〜3年も今の所得が続く見込みか、社会保険まで含めて手元に残るお金が増えるか、消費税の課税事業者になるのはいつか、取引先・採用・融資・許認可といった事業の変化が近づいているか、の4つを自分の数字で確かめて決めるのが確実です。そのためには、個人事業のうちから毎月の数字をまとめ、12か月の所得の見通しを作っておくことが出発点になります。
この記事では、公認会計士・税理士の奈須大貴が、4つの物差しの確かめ方と、仮の負担率を使った手残りの比較、年の途中で法人化するときに気をつけたい点を解説します。
「所得800万円・900万円」という目安額をどう読むか
法人成りのタイミングとして、「事業所得が800万円を超えたら」「900万円を超えたら」といった目安額がよく紹介されます。個人の所得税は所得が増えるほど税率が上がる仕組みで、法人化すると、事業の利益を社長の役員報酬と会社に残る利益に分けられるため、所得が大きいほど法人化が有利になりやすい、という考え方です。
ただ、この目安額は、いくつかの前提を置いて計算されています。前提が自分の事業と違えば、同じ所得でも結論が変わります。
| 目安額の計算で置かれやすい前提 | 実際には変わりやすい点 |
|---|---|
| その年の所得が、翌年以降も同じように続く | 大口の案件が1年だけだった、売上が特定の取引先に偏っている |
| 税金だけを比べる | 法人化すると、社長1人の会社でも健康保険と厚生年金保険に加入し、保険料を会社と本人の両方が負担する |
| 家族の状況や役員報酬の額は平均的 | 家族を役員や従業員にするか、役員報酬をいくらにするかで結果が変わる |
| 消費税は考えないか、一律に扱う | インボイスの登録の有無や、課税事業者になる年によって変わる |
| 法人にする手間や負担は小さい | 赤字でもかかる住民税の均等割や、決算と申告、会社と個人のお金を分ける手間が毎年かかる |
目安額は「そろそろ検討を始める合図」として使い、決めるときは自分の数字で確かめる、という使い分けがおすすめです。
法人成りのタイミングを決める4つの物差し
法人成りを考えるときに確かめたいことを、4つの物差しに整理します。上の3つは数字で確かめるもの、4つ目は事業の状況で確かめるものです。
| 物差し | 確かめる問い | 使う資料 |
|---|---|---|
| ① 所得が続くか | 今後2〜3年も、今の水準の所得が見込めるか | 直近3年の確定申告書、月ごとの売上、取引先ごとの売上 |
| ② 手元に残るお金 | 税金と社会保険料を合わせた負担で比べて、手元に残るお金が増えるか | 所得の見通し、家族の状況、役員報酬の案 |
| ③ 消費税 | 個人と会社のそれぞれで、課税事業者になるのはいつか | 各年の課税売上高、1〜6月の売上と給与、インボイスの登録状況 |
| ④ 事業の変化 | 法人でなければ進めにくいことが近づいているか | 取引先の条件、採用の予定、融資の計画、許認可の要件 |
4つのうち1つだけで決めると、判断を誤りやすくなります。たとえば、②の比較で法人化が有利に見えても、①の所得が今年だけのものなら、数年で見ると不利になることがあります。順に見ていきます。
① 所得が一時的でなく、今後2〜3年続く見込みか
法人化すると、社長は会社から役員報酬を受け取ります。税金の計算で経費にできる役員報酬は、原則として事業年度の初めから3か月以内に額を決め、その後は毎月同じ額で払う必要があります(国税庁 タックスアンサー「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」)。個人事業のように「今月は多く、来月は少なく」とはいかないため、法人化の判断には、去年の所得よりも、これから先の所得の見通しが大切になります。
所得が続くかどうかは、次の点で確かめます。
- 売上の上位の取引先が全体の何割を占めているか、その取引は来年以降も続く見込みか
- 今年の所得に、一度限りの大口の案件や、臨時の収入が含まれていないか
- 経費を先送りしていないか(大きな修繕や買い替えを翌年に回した、など)
- 今の所得が、自分の労働時間をこれ以上増やさずに続けられる水準か
これらを確かめたうえで、今後2〜3年の所得を「今の水準が続く」「今年だけ高い」「来年からさらに伸びる」のどれに近いかで見積もります。3通りの見積もりで結論がどう変わるかは、後の章で仮の数字を使って紹介します。
② 社会保険を含めて、手元に残るお金で比べる
個人事業主本人は、会社員のような健康保険と厚生年金保険には加入せず、国民健康保険と国民年金に加入します。日本年金機構の「国民年金に加入するための手続き」では、20歳以上60歳未満で厚生年金保険に加入していない人は、国民年金の第1号被保険者または第3号被保険者になるとされています。
一方、法人の事業所は、社長1人だけの会社でも健康保険と厚生年金保険の適用事業所になります(日本年金機構「適用事業所と被保険者」)。保険料は会社と本人の両方が負担するため、法人化の比較では、税金だけでなく社会保険料を合わせた負担で考える必要があります。
仮の負担率で、手元に残るお金を比べる
ここでは、実際の税率や保険料率を使わず、仮の負担率で考え方だけを示します。個人のままの場合、税金と社会保険料を合わせた負担を、所得500万円なら所得の30%、800万円なら33%、1,200万円なら36%と仮に置きます。所得が増えるほど負担の割合が上がる、という個人の仕組みを単純にしたものです。
法人化した場合は、役員報酬と会社に残す利益の分け方を調整できるとして、会社と社長の税金・社会保険料を合わせた負担を、所得の31%と仮に置きます。これに、赤字でもかかる住民税の均等割や決算と申告の事務など、法人にすると毎年増える負担を、仮に年30万円として加えます。ここでいう所得は、売上から経費を引いた事業の利益(法人化した場合は、役員報酬を払う前の利益)です。
| 事業の所得 | 個人のまま:負担(仮の負担率) | 個人のまま:手元に残るお金 | 法人化:負担(31%+年30万円) | 法人化:手元に残るお金 | 差(法人化−個人のまま) |
|---|---|---|---|---|---|
| 500万円 | 150万円(30%) | 350万円 | 185万円 | 315万円 | −35万円 |
| 800万円 | 264万円(33%) | 536万円 | 278万円 | 522万円 | −14万円 |
| 1,200万円 | 432万円(36%) | 768万円 | 402万円 | 798万円 | +30万円 |
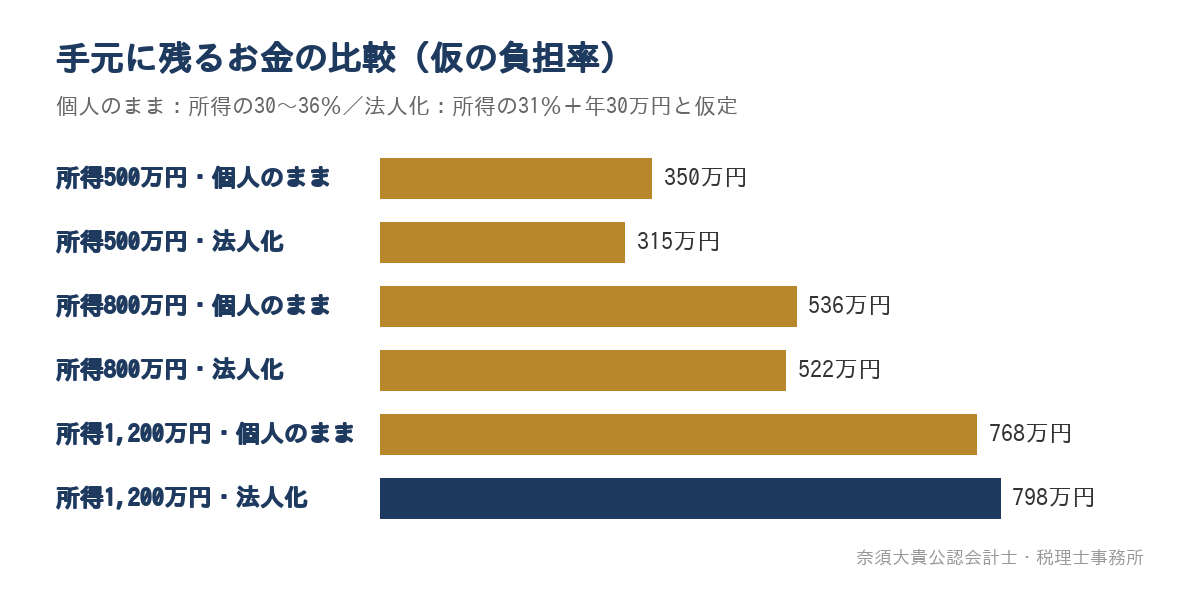
検算すると、所得800万円の法人化は、800万円×31%=248万円に30万円を足して負担278万円、手元に残るお金は800万円−278万円=522万円です。この仮の条件では、所得1,200万円で初めて法人化のほうが30万円多く残ります。
なお、法人化した場合の「手元に残るお金」には、社長個人の手取りと、会社に残る税引後の利益の両方が入っています。会社に残したお金は会社のものであり、社長が生活費として自由に使えるお金ではありません。比べるときは、社長個人の手取りが生活に足りるかも別に確かめておく必要があります。
負担率の置き方で、結論は変わる
法人化した場合の負担率は、役員報酬の額、家族を役員や従業員にするか、会社にどれだけ利益を残すかなどで変わります。そこで、法人化の負担率を28%、31%、34%の3通りにして、差(法人化−個人のまま)を並べます。個人のままの負担率と、年30万円の負担は上と同じです。
| 事業の所得 | 法人化の負担率28% | 法人化の負担率31% | 法人化の負担率34% |
|---|---|---|---|
| 500万円 | −20万円 | −35万円 | −50万円 |
| 800万円 | +10万円 | −14万円 | −38万円 |
| 1,200万円 | +66万円 | +30万円 | −6万円 |
たとえば所得1,200万円・負担率34%の場合、1,200万円×34%=408万円に30万円を足して負担438万円、手元に残るお金は762万円で、個人のままの768万円を6万円下回ります。所得800万円では、負担率が28%なら法人化が10万円有利、31%なら14万円不利と、仮の条件を少し変えるだけで結論が入れ替わります。
この表から分かるのは、「所得がいくらなら法人化」という一律の線は引けないということです。実際の判断では、自分の家族の状況、役員報酬の案、住んでいる自治体などを入れて、実際の税率と保険料率で計算する必要があります。
③ 消費税の課税事業者になる時期を確かめる
消費税は、その年の売上ではなく、前の年の売上で納める義務があるかどうかを判定します。国税庁のタックスアンサー「No.6501 納税義務の免除」によると、基準期間(個人事業者はその年の前々年)の課税売上高が1,000万円以下であれば、原則として納税義務が免除されます。
ただし、基準期間の課税売上高が1,000万円以下でも、特定期間(個人事業者はその年の前年の1月1日から6月30日まで)の課税売上高が1,000万円を超えると、免除されません。特定期間の判定は、課税売上高に代えて給与等の支払額の合計で行うこともできます。また、インボイス(適格請求書発行事業者)の登録を受けている場合は、基準期間の課税売上高が1,000万円以下でも、納税義務は免除されません。
インボイスの登録をしていない個人事業主を例に、仮の数字で判定の流れを見てみます。課税売上高は、2024年が800万円、2025年が1,200万円(うち1〜6月が550万円)だったとします。
| 判定する年 | 判定に使う数字 | 結果 |
|---|---|---|
| 2026年 | 基準期間(2024年)800万円、特定期間(2025年1〜6月)550万円 | どちらも1,000万円以下のため、原則として免除 |
| 2027年 | 基準期間(2025年)1,200万円 | 1,000万円を超えるため、課税事業者 |
このように、個人の消費税は、売上が1,000万円を超えた年の2年後から納めることになります。売上の水準が上がってきた個人事業主は、自分がいつ課税事業者になるのかを、年ごとに表にしておくと見通しが立てやすくなります。
法人化した場合、会社の納税義務は個人とは別に判定します(国税庁 質疑応答事例「個人事業者の法人成りの場合の課税売上高の判定」)。設立したばかりの会社には基準期間がありませんが、事業年度の開始の日の資本金が1,000万円以上の場合や、特定期間の売上や給与が1,000万円を超えた場合、インボイスの登録をしている場合などは、免除されません(国税庁 タックスアンサー「No.6531 新規開業又は法人の新規設立のとき」)。
取引先の多くが事業者で、インボイスの登録をして取引している場合は、会社でも登録を続けることが多く、個人でも会社でも消費税の免除はありません。消費税は法人化の時期を考える材料の1つですが、それだけで時期を決めず、①と②の見通しと合わせて考えることが大切です。
④ 事業の変化:法人でなければ進めにくいことが近づいているか
所得の数字だけを見ると法人化はまだ早い場合でも、事業の変化によって法人化を急ぐことがあります。反対に、数字の上では有利でも、事業の予定から見て急ぐ必要がない場合もあります。
| 事業の変化 | 法人化との関係 | 確かめること |
|---|---|---|
| 取引先から法人での契約を求められる | 契約の名義を会社にすることで、取引の条件に応えられる | 求められている時期、契約・口座・請求書の名義を切り替える段取り |
| 人を雇う予定がある | 会社は社長1人でも社会保険の適用事業所になり、従業員を雇えばその人の保険料の会社負担も加わる | 給与と会社負担の保険料を、今の粗利で払い続けられるか |
| 融資を考えている | 法人化した後は、会社の決算書や試算表で事業の状況を説明することになる | 個人のときの数字と会社の数字を、続けて説明できる形にしているか |
| 許認可を取る、持っている | 業種によっては、許可を会社で取り直すか、引き継ぐ手続きが必要になる | 許可の要件と、手続きにかかる日数 |
所得が目安額に届いていなくても、取引先の求めや採用の予定で法人化する場合は、役員報酬を事業が払い続けられる額に抑え、会社の資金繰りを毎月確かめながら進めます。一人親方が建設業許可を持っている場合の注意点は、一人親方の法人化はいつ?で解説しています。融資を考えている場合の進め方は、税理士に融資の相談はできる?で紹介しています。なお、法人化したからといって、融資の実行や審査の通過が約束されるわけではありません。
仮の数字で、2〜3年の見通しから判断する
②の比較は、1年分の所得で行いました。しかし①で見たとおり、法人化の判断には今後2〜3年の見通しが欠かせません。そこで、②の仮の条件(法人化の負担率31%)を使い、所得の見通しが違う3つの場合を3年間で比べます。かっこ内は、その年の差(法人化−個人のまま)です。
| 年 | A:今の所得が続く | B:今年だけ大口があった | C:来年から伸びる |
|---|---|---|---|
| 1年目 | 1,200万円(+30万円) | 1,200万円(+30万円) | 800万円(−14万円) |
| 2年目 | 1,200万円(+30万円) | 500万円(−35万円) | 1,200万円(+30万円) |
| 3年目 | 1,200万円(+30万円) | 500万円(−35万円) | 1,200万円(+30万円) |
| 3年間の差の合計 | +90万円 | −40万円 | +46万円 |
Bは、1年目の所得だけを見ればAと同じですが、3年間で見ると個人のままのほうが40万円多く残ります。しかも実際には、役員報酬は原則として事業年度の途中で下げられないため、所得が下がった年は会社が赤字になり、差はさらに広がるおそれがあります。
Cは、1年目だけを見ると法人化は14万円不利ですが、3年間では46万円有利です。この場合は、所得が伸びる見込みの年の初めに合わせて法人化する、といった時期の選び方も考えられます。同じ「所得1,200万円」でも、その先の見通しによって、法人化するかどうかと、いつにするかが変わります。
年の途中で法人化するときの、個人の申告と会社の第1期
個人の所得税は1月から12月までの1年で計算し、会社は設立の日から最初の決算日までが第1期になります。年の途中で法人化すると、その年は、個人の最後の確定申告と会社の第1期が重なります。法人化した年に個人と会社で行うことを整理します。
| 手続き・支払い | 中身 | 時期 |
|---|---|---|
| 個人の最後の確定申告 | 1月1日から法人化の日までの事業所得と、法人化した後に会社から受け取る役員報酬(給与所得)を合わせて申告する | 法人化した年の翌年の確定申告の期間 |
| 個人事業の廃業の届出 | 個人事業の開業・廃業等届出書。消費税の課税事業者だった場合は事業廃止届出書も出す | 開業・廃業等届出書は廃業した年分の確定申告期限まで。事業廃止届出書は速やかに |
| 前年分の住民税 | 前の年の所得をもとに計算された住民税は、法人化した後も個人で納める | 自治体から届く通知に従う |
| 所得税の予定納税 | 前年の税額などから計算した予定納税基準額が15万円以上の場合、その年の所得税の一部を前もって納める。減額を申請する手続きもある | 7月と11月 |
| 会社の第1期の決算と申告 | 設立の日から最初の決算日までの決算書と申告書を作る | 第1期の終了後 |
廃業の届出は国税庁の「廃業する場合」、予定納税は国税庁 タックスアンサー「No.2040 予定納税」、住民税が前年の所得で計算されることは総務省の「個人住民税」で確かめられます。
見落としやすいのは、お金の出入りです。法人化した年は、前年分の住民税や予定納税を個人で払いながら、会社では設立の費用や最初の数か月の運転資金が必要になります。個人の手元資金をどれだけ会社に入れるかを決める前に、個人と会社の両方の支払いを月ごとに並べておくと安心です。
また、法人化の日を境に、売上や経費を個人の分と会社の分に分ける必要があります。法人化の日の前後で、請求書や支払いの名義、売掛金・買掛金・在庫、個人で使っていた車両や備品をどう扱うかを決めておきます。資産の引き継ぎ方は会社と個人の両方の処理に関わるため、設立の準備の段階で税理士と確かめます。
法人化する月の考え方
法人化する月を決めるときは、次の点を並べて確かめます。
- 消費税の判定:③の表のように、個人が課税事業者になる年と、会社の第1期の判定がどう重なるか
- 見通しが立つ時期:12か月の所得の見通しは、半年分の実績が出た後のほうが確かになる
- 事業の繁忙期:設立の直後は、口座や契約の名義の切り替え、届出が集中するため、繁忙期と重ならないようにする
- 個人と会社の区切り:月の初めや、取引先の締め日に合わせると、売上と経費を分けやすい
- 会社の決算月:設立の月と決算月の組み合わせで、第1期の長さが変わる
たとえば1月1日に法人化すると、個人の事業は前の年の12月31日で終わり、個人と会社の区切りが分かりやすくなります。年の途中で法人化すると、その年の個人の所得が事業所得と給与所得に分かれ、2つの数字を集計することになります。どちらが良いかは、上の5つの点と、事業の状況によって変わります。
月次の数字から12か月の見通しを作り、判断の時期を逃さない
個人事業では、記帳を年に1回、確定申告の前にまとめて行っていることが少なくありません。この形だと、その年の所得が分かるのは翌年の2月から3月で、法人化を考えるための見通しが、いつも1年以上遅れて手元に届くことになります。
法人成りのタイミングを逃さないためには、個人事業のうちから毎月の数字を締め、実績と残りの月の見込みを足して、12か月の所得の見通しを作ります。判断までの流れは、次のとおりです。
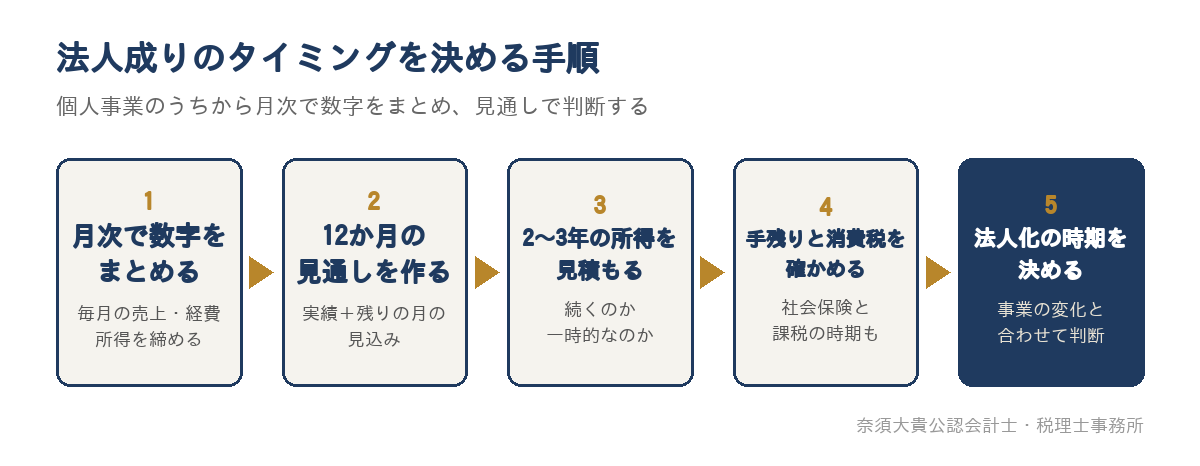
たとえば、1月から6月までの実績と、7月から12月までの見込みが次のようになったとします。
| 区分 | 売上 | 経費 | 所得 |
|---|---|---|---|
| 1〜6月の実績 | 1,100万円 | 560万円 | 540万円 |
| 7〜12月の見込み | 1,000万円 | 520万円 | 480万円 |
| 1年間の見通し | 2,100万円 | 1,080万円 | 1,020万円 |
この見通しを、①の3つの場合(今の所得が続く、今年だけ高い、さらに伸びる)のどれに近いかで2〜3年先まで延ばし、②の手元に残るお金と、③の消費税の判定、④の事業の予定を重ねます。個人事業の1年(1月〜12月)でいえば、第2四半期が終わる6月末の実績で見通しを立て、第3四半期の9月末の実績で精度を高めると、翌年の初めに法人化する場合でも、設立の準備に必要な時間を取れます。
毎月の締め方は月次決算のやり方で、実績と見込みから1年の着地を見通す方法は決算の着地見込みとは?で解説しています。どちらも会社向けの記事ですが、個人事業でも同じ形で使えます。毎月の数字の読み方は、試算表の見方も参考にしてください。
法人成りの判断でよくある失敗
法人成りの相談では、判断の材料が足りないまま時期を決めてしまうことがあります。よくある失敗と、防ぎ方を整理します。
| 失敗 | 起きること | 防ぎ方 |
|---|---|---|
| 一番良かった年の所得だけで決めた | 翌年に所得が下がっても役員報酬は期の途中で下げにくく、会社が赤字になる | 2〜3年の見通しを、A・B・Cの3通りで作る |
| 税金だけを比べた | 社会保険料の負担で、思ったほど手元に残らない | 社会保険料を合わせた負担で比べる |
| 会社に残るお金も手取りに数えた | 会社のお金を生活費に使えず、個人の資金が足りなくなる | 社長個人の手取りと、会社に残るお金を分けて見る |
| 法人化した年の個人の支払いを見落とした | 前年分の住民税や予定納税と、会社の設立の支払いが重なる | 法人化する年の個人と会社の支払いを月ごとに並べる |
| 消費税の判定を確かめなかった | 想定より早く課税事業者になる、または免除を前提にした計画が崩れる | 各年の課税売上高とインボイスの登録状況を表にする |
どの失敗も、法人化を決める前に数字を並べておけば防ぎやすいものです。法人化を決めた後の決算月や役員報酬の決め方、届出は、設立の準備の段階で税理士と確かめておくとよいでしょう。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、法人成り・会社設立の相談と、設立にともなう手続きを支援しています。登記や社会保険の手続きなど、ほかの専門家の領域の手続きは、連携している専門家と分担して進めます。公認会計士・税理士の奈須大貴が直接対応し、法人化するかどうか、いつ法人化するかを、個人事業の数字をもとに経営者と一緒に試算します。
法人化を考えている段階では、直近の確定申告書と今年の月ごとの数字から12か月の所得の見通しを作り、この記事の4つの物差しに沿って、実際の税率と保険料率で手元に残るお金を比べるところからお手伝いします。法人化した後は、税務顧問の中で月次決算を行い、毎月の試算表で売上や利益、資金繰りを確認します。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。
AIやクラウドの会計の仕組みも実務で活用しており、毎月の数字を早くそろえる流れを整えるところから支援します。当事務所は認定経営革新等支援機関です。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援の内容は、税務顧問サービスのページでご案内しています。
法人成りのタイミングに迷っている個人事業主の方へ
法人成りのタイミングは、所得の目安額ではなく、今後2〜3年の所得の見通し、社会保険を含めた手元に残るお金、消費税の課税の時期、事業の変化の4つで決めます。まずは今年の1月からの数字を月ごとに並べ、残りの月の見込みを足して、12か月の所得の見通しを作ってみてください。
「今の所得で法人化したほうがよいのか知りたい」「法人化するなら、いつにすればよいか一緒に考えてほしい」という方は、直近の確定申告書と今年の月ごとの数字をもとにお話を伺います。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。来所での面談は完全予約制です。個人事業で今お願いしている税理士がいる場合も、伝える前の段階で相談でき、相談しただけで今の契約を終える必要はありません。