
銀行に融資を申し込んで断られたとき、銀行から理由を詳しく説明されないことは珍しくありません。しかし、法人の融資の審査で見られる点は、ほぼ決まっています。断られる理由も、返済の元になるお金、純資産、資金の使い道、数字の早さ、滞納や返済の遅れの5つに集まります。
この記事では、公認会計士・税理士の奈須大貴が、銀行融資の審査の一般的な流れと、法人が断られる5つの理由、それぞれの理由で銀行が見る決算書の箇所と直し方を、仮の数字で解説します。審査の基準や日数は金融機関によって違うため、ここでは多くの金融機関で共通して見られる点に絞ります。
銀行融資の審査の一般的な流れ
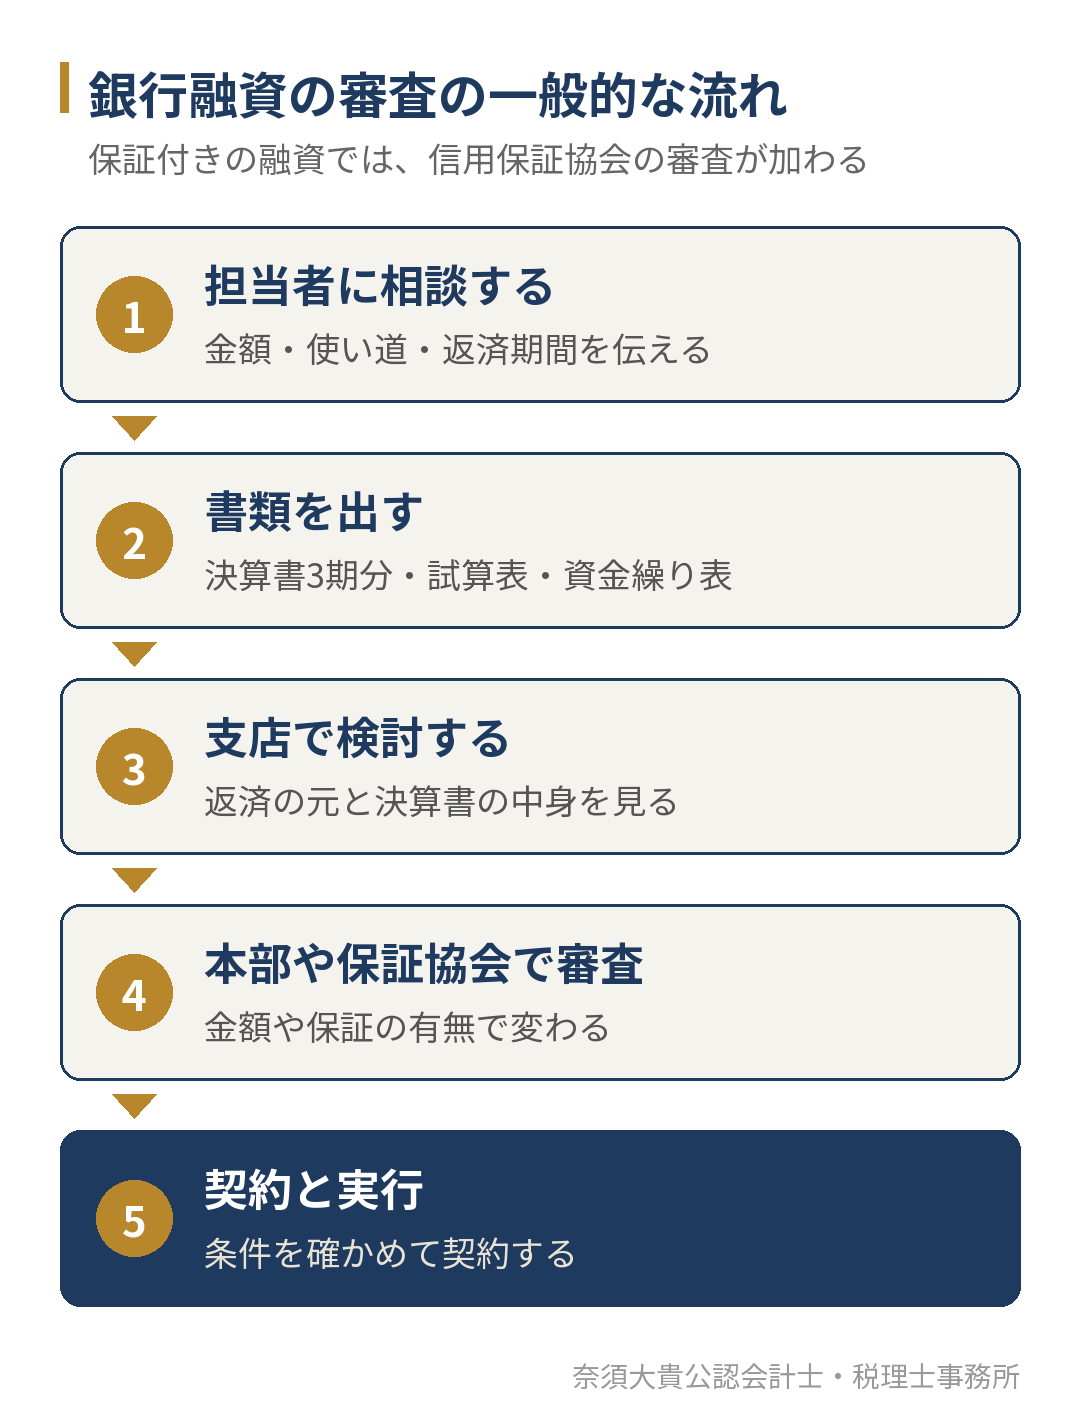
銀行の融資には、銀行が自分の判断で貸す融資(プロパー融資)と、信用保証協会の保証を付けて貸す融資があります。保証付きの融資では、銀行の検討に加えて、信用保証協会の審査があります。その分、申込から実行までの日数は長くなりやすく、決算書や試算表に不足があれば、追加の提出でさらに延びます。
信用保証協会の審査で見られる点は、福岡県信用保証協会の審査で整理しています。この記事では、銀行と保証協会のどちらの審査でも共通して問われる5つの点を、断られる理由の側から見ていきます。
法人が断られる5つの理由
| 理由 | 銀行が見る所 | 直し方 | 直すまでの目安 |
|---|---|---|---|
| 1. 返済の元が足りない | 損益計算書の利益と減価償却費、借入の残高 | 返済期間の見直し、利益計画、借入の整理 | 1期から数期 |
| 2. 純資産が薄い・債務超過 | 貸借対照表の純資産、社長への貸付金、仮払金 | 利益を残す、資産の中身を整理する | 1期から数期 |
| 3. 使い道が説明できない | 借りたいお金の根拠 | 資金繰り表・見積書で額の根拠を示す | 申込までに |
| 4. 数字が遅い・合わない | 試算表の締めの早さ、決算書との一致 | 毎月の締めを早め、試算表を整える | 2〜3か月 |
| 5. 滞納や返済の遅れがある | 税金・社会保険料の納付、ほかの借入の返済 | 納付の計画を立て、遅れを止める | すぐに |
5つのうち、3と5は申込の前に手を打てます。1と2は、決算書の数字そのものなので、1期で直りきらないこともあります。その場合でも、改善の計画と途中の試算表を見せられるかどうかで、話の進み方が変わります。
1. 返済の元になるお金が足りない
審査でいちばん大切なのは、借りたお金を事業で生んだお金から返せるかです。返済の元になるお金は、税引後の利益に減価償却費を足し戻した額で考えます。借入の残高を返済の元になるお金で割ると、今の借入を返し終えるまでにかかる、おおよその年数が出ます。
| 項目 | A社 | B社 |
|---|---|---|
| 税引後の利益 | 400万円 | 150万円 |
| 減価償却費 | 200万円 | 150万円 |
| 返済の元になるお金 | 600万円 | 300万円 |
| 借入の残高 | 4,800万円 | 4,800万円 |
| 返し終えるまでのおおよその年数 | 8年 | 16年 |
仮の数字で、借入の残高が同じ4,800万円でも、返済の元になるお金が半分のB社は、返し終えるまでに倍の年数がかかります。金融機関によって見方は違いますが、この年数が長いほど、新しい融資の判断は厳しくなります。利益の目標を返済から逆算する方法は、利益計画の立て方で、返済と利益の関係は、借入金の返済は経費にならない?で解説しています。
2. 純資産が薄い、または債務超過
貸借対照表の純資産がマイナスの債務超過の会社は、審査で厳しく見られます。純資産がプラスでも、社長への貸付金や、中身の分からない仮払金が大きいと、銀行はそれを回収できない資産と見て、実質の純資産から引いて考えることがあります。
債務超過の確かめ方と戻し方は、債務超過とは?で、自己資本比率の計算は、自己資本比率の目安は何%?で解説しています。
3. 借りたいお金の使い道が説明できない
「運転資金として2,000万円」とだけ伝えても、なぜ2,000万円なのかが説明できなければ、審査は進みません。設備資金なら見積書、運転資金なら、月別の資金繰り表で、いつ、いくら足りなくなるのかを示します。赤字の穴埋めのための借入は、赤字を止める計画とあわせて説明しないと、返せる見込みが立ちません。
借りたい運転資金の額の出し方は、運転資金の計算方法で、面談で見られる計画の数字は、事業計画書の書き方で紹介しています。
ここまでの3つは、決算書と試算表、資金繰り表を並べると、どこが弱いかが分かります。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。直近3期分の決算書と最新の試算表をお持ちいただければ、最初の面談で、5つの理由のどれに当たりそうかを一緒に確かめます。
4. 試算表が遅い、決算書と合わない
決算から何か月もたっているのに、今期の試算表が出せない会社は、今の業績を説明できません。試算表の数字が、決算の後に大きく変わる会社も、数字そのものを信じてもらいにくくなります。毎月、翌月のうちに試算表を締め、決算書と同じ基準で数字を作っておくことが、審査の前提になります。
試算表を翌月のうちに締める手順は、月次決算のやり方で、試算表の読み方は、試算表の見方で解説しています。
5. 税金や社会保険料の滞納、返済の遅れ
税金や社会保険料の滞納、ほかの借入の返済の遅れは、資金繰りに余裕がない印として見られます。融資を申し込む前に、滞納があれば納付の計画を立て、遅れを止めておきます。納税の時期を資金繰りに入れておく方法は、中間納付とは?で紹介しています。
申込の前にそろえる書類
5つの理由は、どれも書類で確かめられます。申込のときに求められる書類は金融機関によって違いますが、次のものを最初にそろえておくと、追加の提出で審査が止まることを減らせます。
| 書類 | 審査で使われる所 |
|---|---|
| 決算書と勘定科目内訳明細書(直近3期分を求められることが多い) | 返済の元になるお金、純資産、貸付金や仮払金の中身 |
| 今期の最新月までの試算表 | 決算の後の業績の動き |
| 月別の資金繰り表 | 借りたい額の根拠と、返済する月にお金が足りるか |
| 借入の一覧と返済予定表 | 今の借入の残高と、毎月の返済額 |
| 見積書(設備資金の場合) | 設備の額と、借りる額が合っているか |
| 納税証明書(求められた場合) | 税金の滞納がないか |
勘定科目内訳明細書は、決算書の各科目の中身を取引先ごとに書いた書類です。ここが雑だと、売掛金や貸付金の回収の見込みを説明できず、審査で不利になります。社長への貸付金や仮払金が残っている場合は、いつ、どう精算するかを先に決めておきます。
断られた後の次の一手
断られた理由がはっきりしないときは、担当者に、どの点が足りなかったのかを聞いてみます。そのうえで、5つの理由のどれに当たるかを自分で確かめ、直せるものから直します。
| 状況 | 次の一手 |
|---|---|
| 理由が3・5(使い道・滞納) | 資金繰り表を作り、滞納を止めてから、同じ銀行に相談し直す |
| 理由が1・2で、すぐに直らない | 改善の計画を作り、計画と試算表を毎月見せる |
| プロパー融資が難しい | 信用保証協会の保証付きや、制度融資を相談する |
| 民間の銀行が難しい | 日本政策金融公庫に相談する |
| 業績が落ちていて返済が重い | 返済条件の見直しや、借り換えを考える |
福岡県・福岡市の制度融資は、福岡県・福岡市の制度融資で、日本政策金融公庫の福岡県内の窓口は、日本政策金融公庫の福岡5支店で整理しています。業績の改善の計画を金融機関と共有する仕組みは、早期経営改善計画とはで、借り換えで返済額がどう変わるかは、コロナ融資の借り換えで解説しています。
どの手を選ぶかは、5つの理由のどれに当たるかと、今の資金繰りの残り月数で変わります。今の税理士との契約はそのままで、断られた後の進め方だけを相談することもできます。最初の面談で、決算書のどこを直せば説明できるかと、次に相談する先を一緒に決めます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、毎月の試算表を翌月のうちに締め、返済の元になるお金と借入の返済額、純資産の動きを毎月確かめます。融資を申し込むときは、資金繰り表と計画の数字を一緒に作り、金融機関との面談で数字をどう説明するかまで準備します。毎月の数字を融資や資金繰りの判断に使う支援は、財務顧問(財務コンサル)のページでご案内しています。銀行が決算書のどこを見るかは、銀行は決算書のどこを見るでも解説しています。
なお、融資をするかどうかは金融機関と信用保証協会が判断します。当事務所が審査の通過を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
銀行融資の審査にはどのくらいかかりますか?
金融機関や融資の種類、金額によって違います。保証付きの融資では、信用保証協会の審査が加わる分、日数がかかりやすくなります。書類の不足で追加の提出になると延びるので、決算書・試算表・資金繰り表を最初にそろえて出すのが近道です。
赤字の決算でも融資は受けられますか?
赤字の理由と、黒字に戻す計画を数字で説明できれば、相談の余地はあります。赤字が一時的な理由によるものか、続いているものかで判断は変わります。今期の試算表で回復の兆しを見せられると、説明がしやすくなります。
断られた銀行に、もう一度申し込んでもよいですか?
申し込むこと自体はできます。ただし、断られた理由を直さないまま申し込んでも、同じ結果になりやすいと考えておきます。直した点を試算表や資金繰り表で示してから相談し直します。
個人事業主の場合も同じですか?
見られる点の多くは共通していますが、個人事業主の場合は、確定申告書と青色申告決算書(または収支内訳書)が審査の土台になります。
銀行融資の審査が心配な経営者の方へ
銀行融資の審査で法人が断られる理由は、返済の元になるお金、純資産、資金の使い道、数字の早さ、滞納や返済の遅れの5つに集まります。使い道と滞納は申込の前に直せます。返済の元と純資産は、改善の計画と毎月の試算表で、直していく途中を見せることが大切です。
「断られた理由が分からない」「次に申し込む前に、決算書のどこを直せばよいか知りたい」という方は、直近3期分の決算書と最新の試算表をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。