
コロナの時期に借りた融資の返済が始まり、毎月の返済が重いと感じている会社は少なくありません。そのときに選択肢になるのが、今の借入を新しい借入で返し、返済期間を延ばしたり、複数の借入を1本にまとめたりする借り換えです。
全国信用保証協会連合会の「資金繰りが厳しい」のページでは、複数の保証付借入金を並行して返している場合に、借り換えて1本にまとめることで毎月の返済額を軽減できる可能性がある、と紹介されています。ただし、毎月の返済が軽くなる代わりに、返し終わるまでの期間が延び、利息と保証料の総額は増えることがあります。
この記事では、公認会計士・税理士の奈須大貴が、借り換えで毎月の返済額がどう変わるかを仮の数字で示し、借り換えを申し込む前に資金繰り表で何を決めておくかを解説します。資金繰りが急に厳しくなった直後の動き方は、資金繰りが厳しいときの最初の1週間で紹介しています。
融資の借り換えとは
借り換えは、今の借入の残りを、新しく借りたお金で返すことです。返し方を変えることが目的で、新しい借入としてあらためて審査を受けます。主な形は、次の3つです。
| 形 | 内容 | 毎月の返済 |
|---|---|---|
| 期間を延ばす | 残りを、より長い期間で返し直す | 下がる |
| 1本にまとめる | 複数の借入を、1つの借入にまとめる | 返済の日と額がそろい、多くは下がる |
| 上乗せする | 借り換えと同時に、新しいお金も借りる | 借りる額と期間による |
全国信用保証協会連合会のページでは、借換保証について、今の複数の借入金を1本にまとめて長期で返すことで、毎月の返済額を少なくするための制度で、借り換えの際に新たな資金を上乗せして融資を受けることも可能、と説明しています。同じページでは、借り換えできる保証制度とそうでないものがあること、事業計画書の作成等が必要になる場合があることも書かれています。
日本政策金融公庫にも、公庫からの借入の借換えなどを行う公庫融資借換特例制度があります。公庫のページでは、決められた特別貸付を受ける人が対象で、原則として既往の公庫融資の借換えのほかに新規の融資を利用する必要があること、事業の見通しなどについて審査が必要になることが書かれています。
借り換えで毎月の返済額がどう変わるか
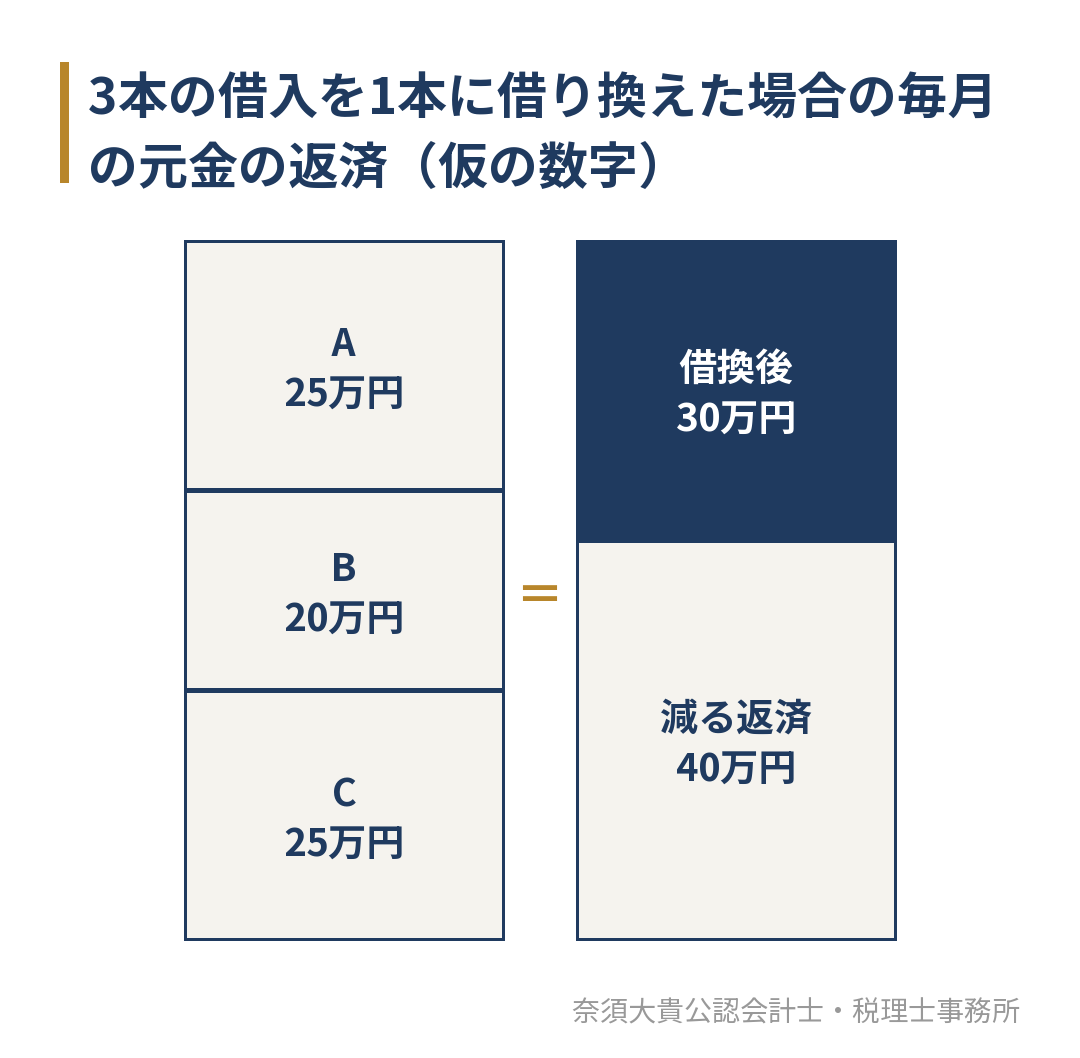
仮の数字で、保証付きの借入を3本返している会社の例を示します。
| 借入 | 残高 | 残りの期間 | 毎月の元金の返済 |
|---|---|---|---|
| A | 1,200万円 | 4年(48か月) | 25万円 |
| B | 720万円 | 3年(36か月) | 20万円 |
| C | 600万円 | 2年(24か月) | 25万円 |
| 合計 | 2,520万円 | 70万円 |
この3本を、残高の合計2,520万円で、7年(84か月)の1本に借り換えると、毎月の元金の返済は30万円になります。毎月70万円だった返済が30万円になり、月に40万円、年に480万円の返済が軽くなる計算です。
一方で、返し終わるまでの期間は延びます。仮に金利を年2%として、元金を毎月同じ額ずつ返す場合の利息の総額を大まかに計算すると、借り換え前は約84万円、借り換え後は約179万円です。毎月の返済は軽くなりますが、利息の総額はこの例で約95万円増えます。保証付きの借入なら、借り換えの際に保証料もかかります。保証料の計算のしかたは、信用保証協会の保証料はいくら?で解説しています。
借り換えは、利息と保証料を払って、毎月の返済を軽くする時間を買う選択です。その時間で何をするかが決まっていないと、数年後にまた同じ状態に戻ります。利息と保証料の増える額と、毎月軽くなる返済の額を、同じ表に並べてから決めます。
借り換えの前に資金繰り表で決める3つのこと
借り換えを申し込む前に、月別の資金繰り表を作り、次の3つを決めておきます。資金繰り表の作り方は、資金繰りとは?で紹介しています。
1. 毎月いくらまでなら返せるか
まず、事業で生むお金から、毎月いくらまでなら無理なく返せるかを出します。返済の元になるのは、税引後の利益に減価償却費を足し戻した額です。たとえば、返済に回せるお金が年に400万円なら、毎月の返済は約33万円までに収めたい、という目安になります。上の例で、借り換え後の毎月30万円は、この範囲に収まります。返済と利益の関係は、借入金の返済は経費にならない?で詳しく解説しています。
2. 何か月分の返済を軽くしたいか
資金繰り表で、手元のお金が一番少なくなる月と、その額を確かめます。手元のお金が足りなくなる月が半年先なのか、2年先なのかで、必要な借り換えの形が変わります。足りないのが一時的なら、借り換えではなく、入金を早める、支払いの時期を相談するといった、ほかの手で間に合うこともあります。
3. 軽くなった分のお金を何に使うか
月に40万円の返済が軽くなったとしても、そのお金で赤字を埋め続けるだけなら、数年後に同じ状態に戻ります。軽くなった分で、粗利の低い仕事を見直す、固定費を減らす、手元のお金を厚くする、といった何をするかを決め、事業計画書に書いておきます。全国信用保証協会連合会のページでも、事業計画書の作成等が必要となる場合があると書かれています。計画の数字の作り方は、事業計画書の書き方で解説しています。
3つを数字にするには、今の借入の返済予定表と、直近の試算表が必要です。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。返済予定表と試算表をお持ちいただければ、最初の面談で、借り換えた場合とそうでない場合の資金繰りを並べて確かめます。
借り換えの相談先と、確かめること
借り換えの相談先は、今借りている先によって変わります。
| 今の借入 | 主な相談先 | 確かめること |
|---|---|---|
| 信用保証協会の保証付き融資 | 取引のある金融機関、信用保証協会 | 借り換えに使える保証制度か、保証の限度額 |
| 日本政策金融公庫の融資 | 公庫の支店 | 借換特例の対象になる特別貸付か、新規の融資とあわせる必要 |
| 金融機関の保証の付かない融資 | その金融機関 | 期間の延長や、ほかの借入とまとめられるか |
借り換えに使える制度や取扱期間は、時期によって変わります。公庫の借換特例のページでも、詳しくは支店の窓口に問い合わせるよう案内されています。今使える制度は、申し込む時点で金融機関や保証協会に確かめます。売上が大きく落ちている場合には、セーフティネット保証4号・5号のように、要件に合えば別枠で使える保証もあります。
借り換えも新しい借入なので、審査があります。保証協会の審査で見られる点は、福岡県信用保証協会の審査で整理しています。今の業績を数字で説明できるよう、直近の試算表まで締めてから相談します。
業績が悪化していて、借り換えだけでは立て直せない場合は、経営改善の計画を作ってから金融機関に相談する方法もあります。認定支援機関と計画を作る仕組みは、早期経営改善計画とはで解説しています。
借り換えの相談先や、どの順番で動くかは、今の借入の組み合わせで変わります。今の税理士との契約はそのままで、まず借入の整理だけを相談することもできます。最初の面談で、今の借入を一覧にして、どれをまとめるとよいかを一緒に考えます。
借り換えた後に毎月確かめること
借り換えが終わっても、それで終わりではありません。毎月の試算表で、次の3つを確かめます。
| 確かめること | 見るところ |
|---|---|
| 返済に回せるお金が、毎月の返済を上回っているか | 試算表の利益と減価償却費 |
| 軽くなった分のお金が、決めた使い道に回っているか | 資金繰り表の実績と、手元のお金の残高 |
| 事業計画書の数字と実績がずれていないか | 計画の売上・粗利と、毎月の試算表 |
計画とのずれが2、3か月続いたら、その時点で理由を書き、金融機関に先に伝えておくと、次の相談がしやすくなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、毎月の試算表を締めたうえで、今の借入の一覧と月別の資金繰り表を作り、借り換えた場合とそうでない場合を並べて、金融機関への相談の準備まで一緒に進めます。借りた後も、毎月の数字で返済が計画どおりに進んでいるかを確かめます。毎月の数字を融資や資金繰りの判断に使う支援は、財務顧問(財務コンサル)のページでご案内しています。
なお、借り換えができるかどうかは、金融機関と信用保証協会が判断します。当事務所が審査の通過を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
プロパー融資の借り換えはできますか?
保証の付かない融資の借り換えは、その金融機関との相談になります。期間の延長や、ほかの借入とまとめられるかは、金融機関の判断です。保証付きの融資に借り換えられるかは、保証制度ごとに決まりがあるため、金融機関と信用保証協会に確かめます。
ゼロゼロ融資も借り換えられますか?
保証付きの借入であれば、借り換えに使える保証制度の対象になるかを、金融機関と保証協会に確かめます。借り換え後は、それまでとは金利や保証料の条件が変わることがあるため、利息と保証料を含めた総額で比べます。
借り換えと返済条件の変更(リスケ)は違いますか?
違います。借り換えは、新しい借入で今の借入を返すもので、新しい借入としての審査を受けます。返済条件の変更は、今の借入のまま、毎月の返済額や期間を金融機関と相談して変えるものです。どちらが合うかは、業績と資金繰りの見通しによって変わります。
借入の返済が重いと感じている経営者の方へ
融資の借り換えは、返済期間を延ばしたり、複数の借入を1本にまとめたりして、毎月の返済を軽くする方法です。毎月の返済が軽くなる一方で、利息と保証料の総額は増えることがあります。借り換えの前に、毎月いくらまでなら返せるか、何か月分を軽くしたいか、軽くなった分を何に使うかを、資金繰り表で決めておきます。
「コロナ融資の返済が重く、借り換えを考えている」「どの借入をまとめればよいか分からない」という方は、今の借入の返済予定表と、直近の決算書・試算表をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。