
自己資本比率は、会社の財産(総資産)のうち、返す必要のないお金(自己資本)でまかなっている割合です。中小企業では、決算書の貸借対照表にある「純資産合計」を「資産合計」で割れば計算できます。目安としては30%以上がひとつの区切りとしてよく挙げられますが、自社の比率を目安と比べる前に、どんな取引で比率が上がり、下がるのかを知っておくことが大切です。
この記事では、公認会計士・税理士の奈須大貴が、自己資本比率の計算方法と決算書での見つけ方、目安を見るときの注意、利益・借入・返済・役員借入金で比率がどう動くかを仮の数字で示し、数年かけて高める計画の立て方を解説します。
自己資本比率の計算方法と、決算書での見つけ方
自己資本比率の計算式は、次のとおりです。
自己資本比率(%)= 自己資本 ÷ 総資産 × 100
中小企業の決算書では、自己資本は貸借対照表の「純資産の部」の合計、総資産は「資産の部」の合計と考えてかまいません。
| 項目 | 決算書のどこを見るか |
|---|---|
| 自己資本 | 貸借対照表の右下、「純資産合計」 |
| 総資産(総資本) | 貸借対照表の「資産合計」。右側の「負債純資産合計」と同じ額 |
| 自己資本比率 | 純資産合計 ÷ 資産合計 × 100 |
たとえば資産合計が1億2,000万円、純資産合計が1,800万円なら、自己資本比率は15%です。純資産の中身は、主に株主が払い込んだ資本金と、会社がこれまでに稼いで残してきた利益(利益剰余金)です。毎年の税引後の利益が利益剰余金に積み上がるため、自己資本比率は1年の成績というより、これまでの積み重ねを映す数字だといえます。
純資産がマイナスになっている状態が債務超過で、このときは自己資本比率もマイナスになります。債務超過の確かめ方と戻し方は、債務超過とは?決算書の純資産で確かめる方法と、銀行・許認可で困る前に何期で戻すかの計画で解説しています。
自己資本比率の目安は何%か
自己資本比率の目安として、よく「30%以上なら一定の安全性がある」「50%を超えると厚い」といった区切りが挙げられます。ただし、適切な水準は業種や会社の形で大きく変わります。
| 会社の形 | 自己資本比率の見え方 |
|---|---|
| 設備や在庫を多く持つ会社(製造業、建設業など) | 借入で設備や在庫をまかなうことが多く、低めに出やすい |
| 売掛金の回収が遅い会社 | 売掛金の分だけ総資産がふくらみ、低めに出やすい |
| 設備が少なく、現金での取引が多い会社 | 総資産が小さく、高めに出やすい |
| 創業から間もない会社 | 利益の積み上げが少なく、低めに出やすい |
そのため、他社の平均と比べるより、自社の比率を前の期と並べて、上がっているのか下がっているのか、その理由は何かを確かめる方が、経営の判断に役立ちます。業種の平均と比べたい場合は、公的な統計や業界団体の経営指標で、同じ業種・同じ規模の数字を確かめます。建設業の平均と見方は、建設業の自己資本比率はどう読む?平均と比べる前に知りたい見え方と、数年で高める計画で紹介しています。
比率が動く4つの取引を、仮の数字で確かめる
自己資本比率は、純資産(分子)と総資産(分母)の両方で動きます。資産合計1億2,000万円、純資産1,800万円(自己資本比率15%)の会社で、取引ごとに比率がどう動くかを確かめます。金額の単位は万円です。
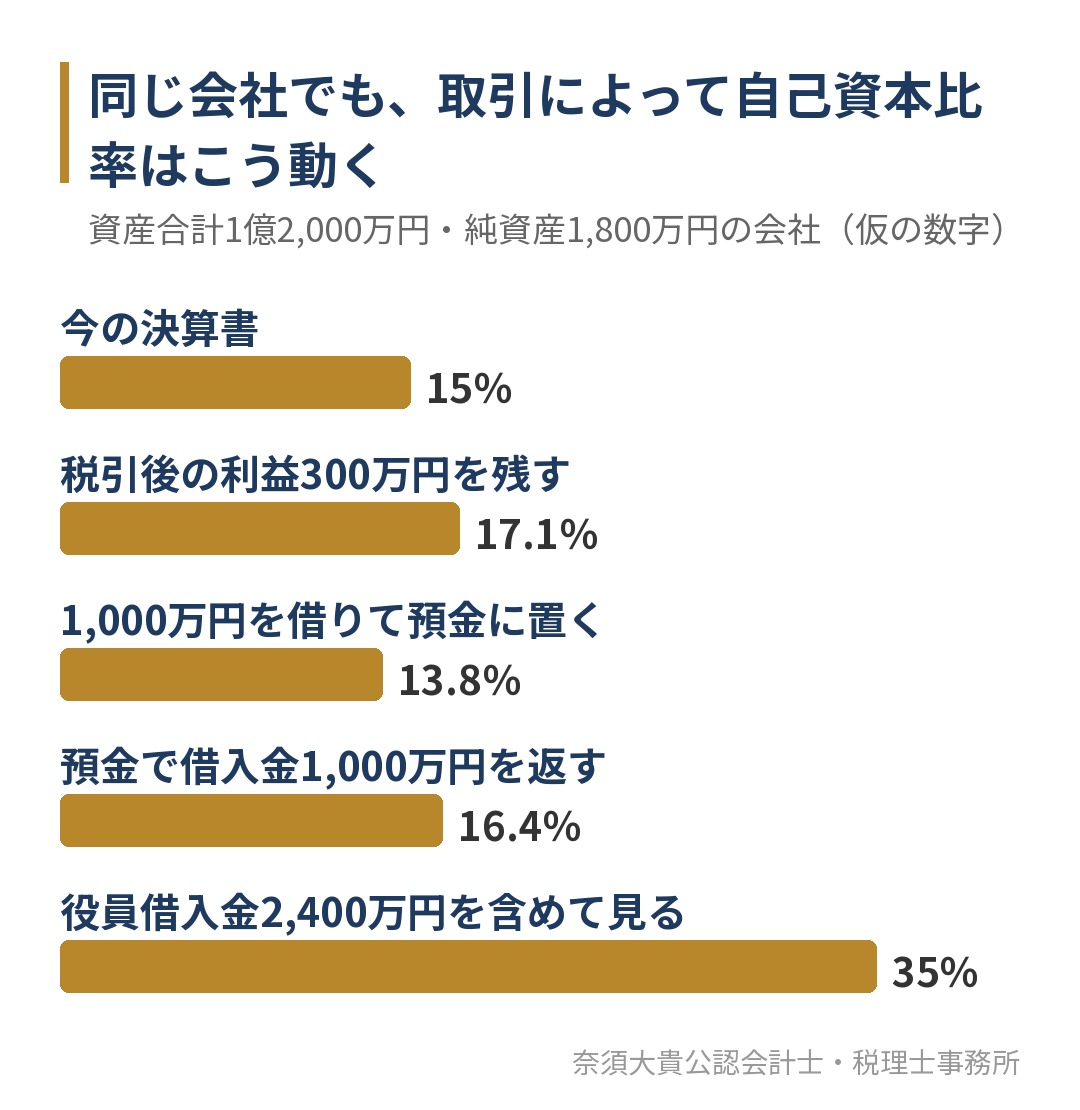
| 取引 | 資産合計 | 純資産合計 | 自己資本比率 |
|---|---|---|---|
| 今の決算書 | 12,000 | 1,800 | 15.0% |
| 税引後の利益300を、配当せずに残す | 12,300 | 2,100 | 17.1% |
| 1,000を新しく借りて、預金に置いたままにする | 13,000 | 1,800 | 13.8% |
| 預金のうち1,000で、借入金を返す | 11,000 | 1,800 | 16.4% |
利益を残すと、純資産が増えるので比率は上がります。新しく借りると、預金が増えて総資産がふくらむため、純資産が変わらなくても比率は下がります。逆に、使っていない預金で借入金を返すと、総資産が小さくなるので比率は上がります。
ここで大切なのは、比率が上がることと、会社が安全になることは同じではないという点です。預金で借入金を返せば比率は上がりますが、手元のお金は減ります。資金繰りに余裕がない時期に、比率を上げるために返済を急ぐと、かえって会社を苦しくすることがあります。
役員借入金は、決算書の上では負債のまま
社長が会社に貸したお金(役員借入金)は、返済を急がないものであっても、決算書の上では負債です。そのため、決算書の自己資本比率には含まれません。一方で、金融機関によっては、返済を急がない代表者からの借入金を、自己資本に近いものとして見ることがあります。
先の会社に役員借入金が2,400万円あれば、決算書の比率は15%ですが、役員借入金を自己資本に含めて見ると、(1,800+2,400)÷12,000で35%になります。銀行に決算書を説明するときは、役員借入金を返す予定があるのかないのかを、あわせて伝えられるようにしておきます。
役員借入金を資本金に振り替えれば決算書の比率も上がりますが、振り替えの方法によっては税務上の課税が生じる場合や、資本金が増えることで税金の負担が変わる場合があります。実行する前に、税理士と確かめてください。資本金の額による違いは、資本金の決め方|入れるお金の総額と資本金にする額を分け、1,000万円の境目と社長からの借入れを比べる手順で解説しています。
自己資本比率が高すぎる会社で確かめること
「自己資本比率 高すぎる」と調べる経営者もいます。自己資本比率が高いこと自体は、借入に頼らず経営できているということで、悪いことではありません。ただし、次のような場合は、比率の高さだけで安心しないことが大切です。
- 純資産は大きいが、その多くが売掛金や在庫、使っていない土地などで、すぐに使える預金が少ない
- 預金は多いが、必要な設備の更新や人への投資を先延ばしにしている
- 借入をしたことがなく、急にお金が必要になったときに相談できる銀行がない
自己資本比率は、会社の安全性を見るための数字の一つにすぎません。手元のお金で毎月の支払いが何か月分まかなえるか、借入金を何年で返せるかなど、ほかの数字とあわせて見ることで、判断に使えるようになります。
銀行は自己資本比率をどう見るか
融資の相談では、銀行は決算書をもとに会社の安全性と返済の力を確かめます。自己資本比率は安全性を見る数字の一つで、前の期からの動きや、債務超過になっていないかも見られます。
銀行に説明するときは、比率の数字そのものより、「なぜその比率なのか」「これからどう動く見込みか」を説明できることが大切です。たとえば、設備投資で借入が増えて比率が下がった年なら、その設備でどれだけ利益が増え、何年で比率が戻る見込みかを数字で示します。融資の相談の前に確かめる数字は、税理士に融資の相談はできる?銀行に行く前に、必要な金額と返済できるかを数字で確かめるで紹介しています。
数年かけて自己資本比率を高める計画
自己資本比率を高めるいちばん確かな方法は、税引後の利益を毎年積み上げることです。先の会社で、毎年300万円の税引後の利益を残し、ほかの資産と負債が変わらないとすると、次のように動きます。
| 時点 | 資産合計 | 純資産合計 | 自己資本比率 |
|---|---|---|---|
| 今 | 12,000 | 1,800 | 15.0% |
| 1年後 | 12,300 | 2,100 | 17.1% |
| 2年後 | 12,600 | 2,400 | 19.0% |
| 3年後 | 12,900 | 2,700 | 20.9% |
3年で約6ポイント上がります。目標の比率がある場合は、この表を逆にたどり、何年で、毎年いくらの税引後の利益が必要かを計算します。必要な利益が分かれば、売上と粗利、固定費の計画に落とし込めます。利益の計画の立て方は、利益計画の立て方|返済と納税から目標利益を決め、月別の計画にして毎月の試算表と比べるで解説しています。
注意したいのは、決算の前に利益を減らす節税をすると、その分だけ純資産が増えにくくなることです。税金は減りますが、自己資本比率を高めたい時期には、比率への影響もあわせて考えます。
自社の決算書で確かめる手順
自己資本比率を経営の判断に使うために、次の順で確かめます。
- 直近3期の決算書を並べ、それぞれの純資産合計と資産合計から比率を計算する
- 比率が動いた期について、利益を残したのか、借入が増えたのか、返済したのかを確かめる
- 役員借入金がある場合は、含めた場合の比率も計算し、返す予定の有無を整理する
- 目標の比率と年数を決め、毎年必要な税引後の利益を逆算する
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では、月次決算で毎月の試算表を作り、利益だけでなく、純資産と自己資本比率が決算でどうなりそうかも、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。銀行に説明する前に、決算書の比率と役員借入金を含めた見え方を並べ、これから数年でどう高めるかを数字で整理するのが、当事務所の進め方です。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
自己資本比率を高めたい経営者の方へ
自己資本比率は、決算書の純資産合計を資産合計で割って計算します。目安と比べる前に、利益を残す、借りる、返す、役員借入金をどう見るかで比率がどう動くかを知っておくと、自社の数字の意味と、高めるために必要な利益が見えてきます。
「自社の自己資本比率が低いと銀行に言われた」「何年でどこまで高められるか知りたい」という方は、直近2〜3期の決算書をもとに、比率の動きと計画を一緒に確かめるところから始めます。福岡市南区大橋を拠点に、福岡市と近郊の会社に対応しており、オンラインでのご相談も可能です。