
個人事業主の住民税は、前の年の1月から12月までの所得をもとに市区町村が計算し、6月頃に届く納税通知書で、年4回に分けて自分で払う税金です。確定申告をしていれば、住民税の申告を別にする必要は原則ありません。ただ、払うのが所得の翌年になるため、売上が伸びた年の翌年に、ほかの税金や保険料と重なって重く感じやすい税金でもあります。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主の住民税の計算を仮の数字で示し、届く時期と払い方、売上が伸びた翌年に慌てないための資金の取り分け方を解説します。
住民税が決まって届くまでの流れ
個人事業主の住民税は、次の順番で決まります。御社、つまりご自身の事業の1年を、この流れに当てはめてみてください。
| 時期 | 起きること |
|---|---|
| 1月〜12月 | 事業を行い、売上と経費を記帳する(住民税のもとになる1年) |
| 翌年2月〜3月15日 | 所得税の確定申告をする。申告の内容が住所地の市区町村に伝わる |
| 翌年6月頃 | 市区町村から住民税の納税通知書が届く |
| 翌年6月〜翌々年1月頃 | 通知書の納期ごとに、4回に分けて払う |
福岡市の場合、令和8年度の普通徴収の納期限は、第1期が6月30日、第2期が8月31日、第3期が11月2日、第4期が翌年2月1日です(福岡市 令和8年度 市税の納期)。納期限は曜日によってずれることがあるため、毎年、通知書と市のページで確かめてください。
つまり、2026年の所得にかかる住民税は、2027年6月から2028年1月頃にかけて払います。開業した年には住民税の通知が来ず、2年目の6月に初めて届くのはこのためです。開業1年目から2年目までに届く税金の全体は、個人事業主の初めての確定申告で解説しています。
住民税は「所得割」と「均等割」の2つでできている
住民税は、所得に応じてかかる所得割と、所得にかかわらず定額でかかる均等割を足した額です。
福岡市のよくある質問では、所得割は「課税所得金額(所得金額−所得控除額)×税率(市民税、県民税)」で計算し、福岡市のような政令指定都市では市民税が6%、県民税が4%だと説明されています(市県民税の所得割とは何ですか?)。均等割の額は、お住まいの市区町村のページで確かめてください。
計算のもとになる「所得」は、売上から経費を引き、青色申告なら青色申告特別控除も引いた事業所得です。ここから、基礎控除、社会保険料控除、扶養の控除などの所得控除を引いた額が課税所得になります。所得控除の中には、所得税と住民税で額が違うものがあります。所得税と住民税で、申告が要らない所得の線が違うことは、個人事業主の確定申告はいくらから必要?で解説しています。
仮の数字で住民税を計算する
仮の数字で、ある個人事業主の住民税を計算してみます。ここでは、所得割の税率を10%、所得控除を100万円、均等割などの定額部分を0.5万円とし、調整控除などの細かな控除は省いた概算にしています。
| 項目 | 金額 |
|---|---|
| 売上 | 1,000万円 |
| 経費 | 585万円 |
| 青色申告特別控除 | 65万円 |
| 事業所得 | 350万円 |
| 所得控除(仮) | 100万円 |
| 課税所得 | 250万円 |
| 所得割(10%) | 25万円 |
| 均等割など(仮) | 0.5万円 |
| 住民税の年額 | 25.5万円 |
年25.5万円を4回で払うと、1回あたり約6.4万円です。事業所得が350万円の人にとって、2か月に1回ほどのペースで6万円台の支払いが来ることになります。
所得が動くと、翌年の住民税はどう変わるか
住民税は前の年の所得で決まるため、所得が増えた年の翌年に住民税が増え、所得が減った年でも、翌年は前の年の高い所得にかかる住民税を払います。同じ条件で、4年間の所得と、それぞれ翌年度に払う住民税を並べると次のようになります。
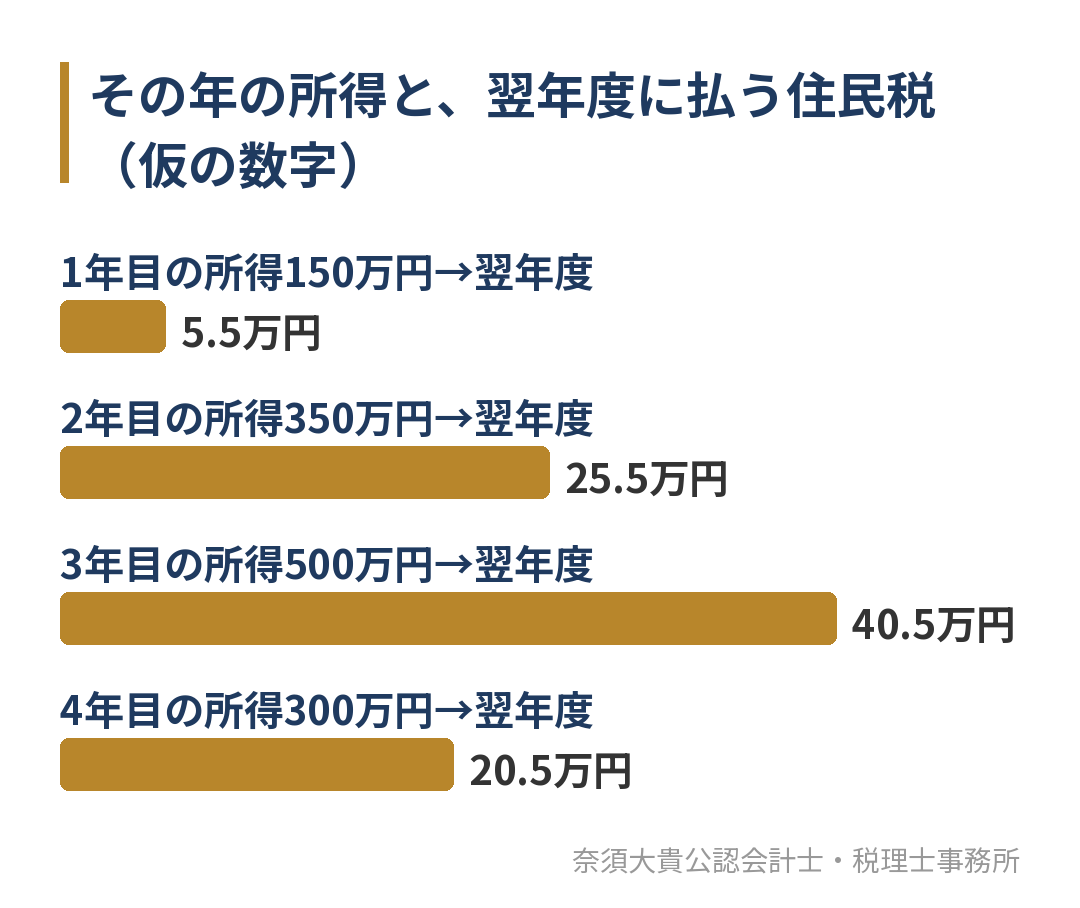
3年目に所得が500万円まで伸びると、4年目に払う住民税は40.5万円です。ところが4年目に売上が落ちて所得が300万円になっても、4年目に払うのは3年目の所得にかかる40.5万円で、所得が減った分が住民税に表れるのは5年目です。売上が落ちた年に、前の年の好調な所得にかかる住民税が来る。この1年のずれが、個人事業主が住民税を重く感じる一番の理由です。
売上が伸びた翌年は、住民税だけでは済まない
所得が増えた翌年は、住民税と同じく前の年の所得をもとに決まる支払いが、ほかにも増えます。
| 支払い | 決まり方 | 主な支払いの時期 |
|---|---|---|
| 所得税 | その年の所得で計算し、翌年3月15日までに申告・納付 | 3月。予定納税がある年は7月と11月にも |
| 住民税 | 前の年の所得で計算 | 6月頃から年4回 |
| 国民健康保険料 | 前の年の所得をもとに計算 | 市区町村が決めた納期 |
| 個人事業税 | 前の年の事業の所得で計算(業種と所得による) | 8月と11月 |
所得税の予定納税は、前の年の所得税の額が一定以上になると、7月と11月に前払いする仕組みです。個人事業税は業種と所得によってかからないこともあります。それぞれの仕組みは、個人事業主の予定納税とは?、個人事業主の国民健康保険が高すぎる理由で解説しています。1年の中でいつ何を払うかは、個人事業主の確定申告はいつまで?で、税金の暦として整理しています。
給与もある人、人を雇っている人の住民税の払い方
住民税の払い方には、自分で通知書の納期ごとに払う「普通徴収」と、給与から天引きされる「特別徴収」があります。個人事業だけの人は普通徴収です。
会社員として給与をもらいながら事業もしている人は、確定申告書の第二表にある「住民税・事業税に関する事項」で、給与以外の所得にかかる住民税を、給与から差し引くか、自分で納付するかを選びます。何も選ばないと、事業の所得の分も給与からの天引きにまとめられることがあります。副業で事業をしている人の申告の進め方は、副業で個人事業主になった会社員の確定申告で解説しています。
従業員に給与を払っている個人事業主は、自分の住民税とは別に、従業員の住民税を給与から天引きして納める立場になります。福岡市での手続きの流れは、福岡市の住民税の特別徴収で解説しています。
住民税は経費にならない
個人事業主が払う住民税は、事業の経費にはなりません。事業用の口座から払った場合は、事業主の個人的な支出として「事業主貸」で記帳します。所得税も同じ扱いです。
一方で、個人事業税や、事業に使う車や建物の固定資産税・自動車税のうち事業の分は、経費にできます。住民税と個人事業税を取り違えて経費にしていないか、確定申告の前に帳簿を確かめておくと安心です。
住民税の資金を毎月取り分ける
住民税の通知が届いてから資金を探すと、6月から翌年1月までの4回の支払いが、そのときの売上から出ていくことになります。おすすめは、その年の所得の見込みから翌年度の住民税を計算し、毎月同じ額を別の口座に取り分けておく方法です。
たとえば、今年の所得が500万円になりそうなら、上の条件で翌年度の住民税は40.5万円です。12か月で割ると、毎月約3.4万円を取り分ければ、翌年6月からの支払いに充てられます。所得税・国民健康保険料・個人事業税も同じ考え方で見込み、合計を毎月の取り分けにすると、所得が伸びた翌年でも資金繰りが崩れにくくなります。
今日できる確認
- 前回の確定申告書の控えで、事業所得と所得控除の合計を確かめる
- 今年の1月から先月までの売上と経費から、今年の所得を見込む
- 見込んだ所得から、翌年度の住民税を上の式で概算する
- 住民税の納期(福岡市なら6月・8月・10月頃・翌年1月頃)を予定表に入れる
- 口座振替など、市区町村で使える払い方を確かめる
今年の所得の見込みが出せない、または見込んだ住民税と国民健康保険料の合計が手元の資金で賄えそうにない場合は、確定申告の前に一度数字を並べておくのが安全です。今の税理士に頼んでいる人も、伝える前の段階で当事務所に相談でき、相談しただけで今の契約を終える必要はありません。前回の確定申告書の控えと今年の帳簿を持ってお問い合わせいただければ、最初の面談で、来年に払う税金と保険料の見込みを一緒に出します。
住民税を期限までに払えないとき
納期限までに払えないと、延滞金がかかり、督促を受けることになります。払えないと分かった時点で、納期限の前に市区町村の納税の窓口に相談してください。事情によっては、分けて払う方法や猶予の制度を使える場合があります。
ただ、猶予は支払いを後にずらすもので、住民税そのものが減るわけではありません。毎年同じことが起きる場合は、取り分けの仕組みがないか、所得に対して生活費や返済の引き出しが多すぎる可能性があります。毎月いくらまで引き出してよいかは、事業の所得から税金と保険料を差し引いて逆算します。
所得が増えてきて、住民税や国民健康保険料の負担が重くなった場合は、法人にすることも選択肢になります。法人にすると、役員報酬にかかる住民税は給与からの天引きに変わり、税金と社会保険の負担の形も変わります。判断の手順は、法人成りのタイミングはいつ?で解説しています。今の税理士に法人化を切り出す前に、数字だけ別の目で確かめたいという相談も受けており、今の契約をそのまま続けながら相談いただけます。今年の所得の見込みと前の年の申告書を持ってお問い合わせいただければ、個人のまま続けた場合と法人にした場合の手残りを並べて比べます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、個人事業主の確定申告をスポットでもお受けしています。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。確定申告の依頼の段取りと渡していただく資料は、確定申告を税理士に依頼するなら、いつまでに何を渡す?で紹介しています。
スポットの確定申告でも、申告が終わった時点で、翌年度の住民税、国民健康保険料、個人事業税、予定納税の見込みをお伝えし、6月以降の支払いに向けて毎月いくら取り分けるかを一緒に決めます。費用は、取引の量や記帳の状態などで変わります。決まり方は、確定申告の税理士費用はどう決まる?で解説しています。
顧問契約にすると、毎月の記帳と試算表で年の途中から所得を見込めるため、住民税や予定納税の資金を前もって分けられます。青色申告・消費税・法人成りの判断も、その年の数字を見ながら決められます。毎月の資金繰りまで一緒に見る支援は、財務顧問(財務コンサル)のページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
住民税の支払いに備えたい個人事業主の方へ
個人事業主の住民税は、前の年の所得で決まり、6月頃から年4回で払います。所得が伸びた年の翌年に、ほかの税金や保険料と重なることを前提に、その年の所得から翌年の負担を見込み、毎月取り分けておくことが、慌てないための一番の備えです。
「来年の6月から何がいくら来るのか、先に知っておきたい」「確定申告をスポットで頼み、来年の税金の見込みまで出してほしい」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。