
会社員が副業で個人事業主になった場合、副業の所得が20万円を超える年は確定申告が必要です。確定申告では、会社の年末調整で計算が済んだ給与と、副業の所得を合算して、1年分の所得税を計算し直します。会社で差し引かれた源泉徴収税額は申告で差し引き、足りない分を3月15日までに納めます。令和8年分の期限は、令和9年3月15日(月)です。
この記事では、公認会計士・税理士の奈須大貴が、源泉徴収票のどの欄を申告書のどこに写すか、合算するとなぜ思ったより税金が増えるのかを仮の数字で示します。そのうえで、住民税の納め方、翌年に届くことがある予定納税、副業の売上が増えたときに青色申告・消費税・法人化の判断がどの順番で来るかを整理します。
副業の確定申告は「給与と合わせて計算し直す」手続き
会社の年末調整は、その会社から受け取った給与だけをもとに1年分の所得税を計算する手続きです。副業の売上や経費は、会社には分かりません。そのため、副業の所得がある人は、確定申告で給与と副業の所得を合わせ、所得税をもう一度計算します。
国税庁の「No.1900 給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)では、1か所から給与を受けて年末調整が済んでいる人でも、給与所得と退職所得以外の所得の合計額が20万円を超える場合は、確定申告が必要とされています。ここでの20万円は、売上ではなく、売上から経費を引いた所得の金額です。
所得が20万円以下で所得税の確定申告が要らない年でも、住民税の申告は別に必要になることがあります。所得税と住民税の基準の違いは、個人事業主の確定申告はいくらから必要?で解説しています。
副業の所得は事業所得か、雑所得か
副業の所得は、事業所得として申告する場合と、雑所得(業務に係る雑所得)として申告する場合があります。所得税基本通達35-2の(注)では、事業所得かどうかは「その所得を得るための活動が、社会通念上事業と称するに至る程度で行っているかどうかで判定する」とされ、続けて、取引を記録した帳簿書類の保存がない場合は、業務に係る雑所得に当たるとされています(収入金額が300万円を超え、事業所得と認められる事実がある場合を除く)。この扱いは令和4年分以後の改正で加えられたものです(国税庁「法第35条《雑所得》関係」)。
つまり、帳簿を付けて保存していることは、副業を事業所得として申告するための前提の一つです。どちらになるかで、次のような違いが出ます。
| 項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 赤字が出た年 | 給与所得と損益通算できる | 損益通算できない |
| 青色申告 | 承認を受ければ青色申告特別控除などを使える | 対象外 |
| 翌年の予定納税 | 予定納税基準額の計算に含まれる | 計算から除かれる |
| 帳簿と書類 | 記帳し、帳簿と書類を保存する | 前々年の収入が300万円を超えると書類の保存、1,000万円を超えると収支内訳書などの添付が必要 |
損益通算の扱いは国税庁「No.2250 損益通算」、雑所得の書類の保存は「No.1500 雑所得」によります。なお、赤字が何年も続く副業は、事業と言える程度かどうかを問われやすくなります。赤字を給与と通算できるかどうかを目的に区分を選ぶのではなく、活動の実態と帳簿の状態から判断します。
源泉徴収票のどの欄を、申告書のどこに写すか
確定申告では、会社から1月ごろに受け取る給与所得の源泉徴収票の数字を、確定申告書に写します。仮の数字(給与の支払金額500万円、社会保険料75万円)で示すと、次のとおりです。
| 源泉徴収票の欄 | 写す先(確定申告書) | 仮の数字 |
|---|---|---|
| 支払金額 | 第一表「収入金額等」の給与、第二表「所得の内訳」の収入金額 | 500万円 |
| 給与所得控除後の金額(調整控除後) | 第一表「所得金額等」の給与 | 356万円 |
| 社会保険料等の金額 | 第一表「社会保険料控除」 | 75万円 |
| 生命保険料の控除額、地震保険料の控除額など | 第一表の同じ名前の控除の欄 | この例ではなし |
| 源泉徴収税額 | 第一表「源泉徴収税額」、第二表「所得の内訳」の源泉徴収税額 | 9万300円 |
給与所得控除後の金額は、令和8年分の給与所得控除(収入金額360万1円から660万円までは、収入金額×20%+44万円。国税庁「No.1410 給与所得控除」)を差し引いた金額で、500万円-144万円=356万円です。
一つ注意したいのは、源泉徴収票の「所得控除の額の合計額」をそのまま写さないことです。合計額の中には基礎控除が入っていますが、次の章で見るとおり、基礎控除は副業の所得を足した合計所得金額で決め直すため、年末調整のときと金額が変わることがあります。控除は内訳ごとに写し、基礎控除は申告書の側で計算します。
仮の数字で、給与と副業の所得を合算する
給与の支払金額が500万円の会社員Aさんが、副業のウェブ制作で売上220万円、経費70万円、所得150万円だったとします。青色申告はしていない前提です。所得税の税率と控除額は国税庁「No.2260 所得税の税率」、基礎控除は「No.1199 基礎控除」の令和8年分の金額を使っています。
| 年末調整(給与だけ) | 確定申告(給与+副業) | |
|---|---|---|
| 給与所得 | 356万円 | 356万円 |
| 副業の事業所得 | — | 150万円 |
| 合計所得金額 | 356万円 | 506万円 |
| 社会保険料控除 | 75万円 | 75万円 |
| 基礎控除(令和8年分) | 104万円 | 67万円 |
| 課税される所得金額 | 177万円 | 364万円 |
| 所得税 | 8万8,500円(177万円×5%) | 30万500円(364万円×20%-42万7,500円) |
| 復興特別所得税を含めた税額 | 9万300円(源泉徴収税額) | 30万6,810円 |
| 確定申告で納める額 | — | 21万6,500円(30万6,810円-9万300円、100円未満切捨て) |
副業の所得は150万円なのに、納める所得税は21万6,500円になりました。理由は2つあります。
1つ目は、税率が上がることです。給与だけなら課税される所得金額は177万円で税率5%ですが、副業の所得が加わると、増えた分には10%や20%の税率がかかります。
2つ目は、基礎控除が下がることです。令和8年分の基礎控除は、合計所得金額が489万円以下なら104万円、489万円を超え655万円以下なら67万円です。Aさんは副業の所得を足すと506万円になり、基礎控除が37万円小さくなりました。仮に基礎控除が104万円のままだったとすると、所得税は22万9,500円(327万円×10%-9万7,500円)で、実際の30万500円との差の7万1,000円が、基礎控除が下がったことで増えた分です。
年末調整の際に会社へ出す基礎控除申告書には、給与以外の所得も含めた合計所得金額の見積額を書く欄があります。副業の所得を含めずに年末調整を受けていた場合も、確定申告で正しい基礎控除に直して精算されます。
青色申告にすると、基礎控除の区分が変わることもある
同じAさんが青色申告をしていた場合と比べてみます。青色申告特別控除は、帳簿の付け方と申告の方法で65万円・55万円・10万円に分かれます(国税庁「No.2072 青色申告特別控除」)。
| 白色申告 | 青色申告(10万円控除) | 青色申告(65万円控除) | |
|---|---|---|---|
| 副業の事業所得 | 150万円 | 140万円 | 85万円 |
| 合計所得金額 | 506万円 | 496万円 | 441万円 |
| 基礎控除 | 67万円 | 67万円 | 104万円 |
| 課税される所得金額 | 364万円 | 354万円 | 262万円 |
| 確定申告で納める額 | 21万6,500円 | 19万6,000円 | 7万7,600円 |
65万円控除の場合は、合計所得金額が489万円以下に下がり、基礎控除が104万円になるため、納める額が大きく変わります。ただし、これは合計所得金額が489万円の前後にある、この仮の数字だからこそ出る差です。また、65万円控除は複式簿記で帳簿を付け、e-Taxで期限内に申告するなどの要件があり、令和9年分からは控除の区分も見直されます。青色申告の要件と、青色にした年から毎月やることは青色申告のメリットとは?で解説しています。
住民税は、副業の分の納め方を選べる
確定申告書の第二表には「住民税・事業税に関する事項」の欄があり、給与以外の所得に対する住民税を、給与から差し引く(特別徴収)か、自分で納める(自分で納付)かを選べます。国税庁の確定申告の手引き「手順6 住民税、事業税に関する事項を記入する」では、給与から差し引くことを希望する場合は「特別徴収」欄に、別に自分で納付することを希望する場合は「自分で納付」欄に○を記入するとされています。給与に対する住民税は、どちらを選んでも給与から差し引かれます。
住民税の所得割を仮に10%とすると、Aさんの副業の所得150万円に対する住民税は、おおむね15万円です。
| 選ぶ方法 | 納め方 | 資金繰りで気をつけること |
|---|---|---|
| 特別徴収 | 6月から翌年5月までの給与から、給与の分と合わせて毎月差し引かれる | 6月から手取りが1万円強減ることを見込んでおく |
| 自分で納付 | 市区町村から届く納付書で納める。福岡市では、事業所得者などは通常年4回 | 納付書が届く時期に、まとまった金額を用意しておく |
福岡市は「個人市民税 申告、納税の方法」で、事業所得者などは区役所から送付する納税通知書により、通常年4回に分けて納めると案内しています。また、所得税の確定申告書を出した人は、市県民税の申告をしなくてよいとされています。どちらの方法になったかは、6月ごろに届く通知で確かめます。
なお、会社の健康保険と厚生年金の保険料は、会社から受け取る給与をもとに決まるため、副業の事業所得が増えても、その保険料は変わりません。
翌年の7月と11月に、予定納税が届くことがある
確定申告で納めた所得税が大きいと、翌年に予定納税が始まります。国税庁「No.2040 予定納税」によると、5月15日現在で確定している前年分の申告納税額などから計算した予定納税基準額が15万円以上の人は、6月15日までに通知を受け、7月と11月に、それぞれ基準額の3分の1を納めます。
白色申告のAさんは、令和8年分の申告納税額が21万6,500円なので、令和9年の7月と11月に約7.2万円ずつ、令和9年分の所得税を前払いすることになります。3月に21万6,500円を納めた後、半年もたたずに次の支払いが来るため、初めての人ほど驚きやすいところです。一方、青色申告の65万円控除の例では、申告納税額が7万7,600円で15万円に届かないため、予定納税はありません。
また、No.2040では、雑所得は予定納税基準額の計算から除く所得とされています。副業を雑所得として申告した場合、給与の分は源泉徴収で精算が済んでいるため、通常は予定納税基準額が小さくなります。1年の税金の期限をまとめた暦は、個人事業主の確定申告はいつまで?で紹介しています。
個人事業主がアルバイトの給与ももらう場合
反対に、個人事業主がアルバイトやパートの給与を受け取っている場合も、考え方は同じです。確定申告では、事業所得とアルバイトの給与所得を合算し、勤め先で差し引かれた源泉徴収税額を差し引いて精算します。
注意したいのは、勤め先が2か所以上ある場合や、年の途中で辞めた勤め先がある場合です。年末調整は、年末時点で勤めている1か所でしか受けられないため、ほかの勤め先の給与は年末調整されていません。辞めた勤め先も含めて、その年に給与を受け取ったすべての勤め先から源泉徴収票を集め、全部を申告書に写します。1枚でも抜けると、給与と源泉徴収税額の両方が合わなくなります。
副業の売上が増えたときに来る判断の順番
副業が順調に育つと、確定申告のほかにも、いくつかの判断が順番に来ます。
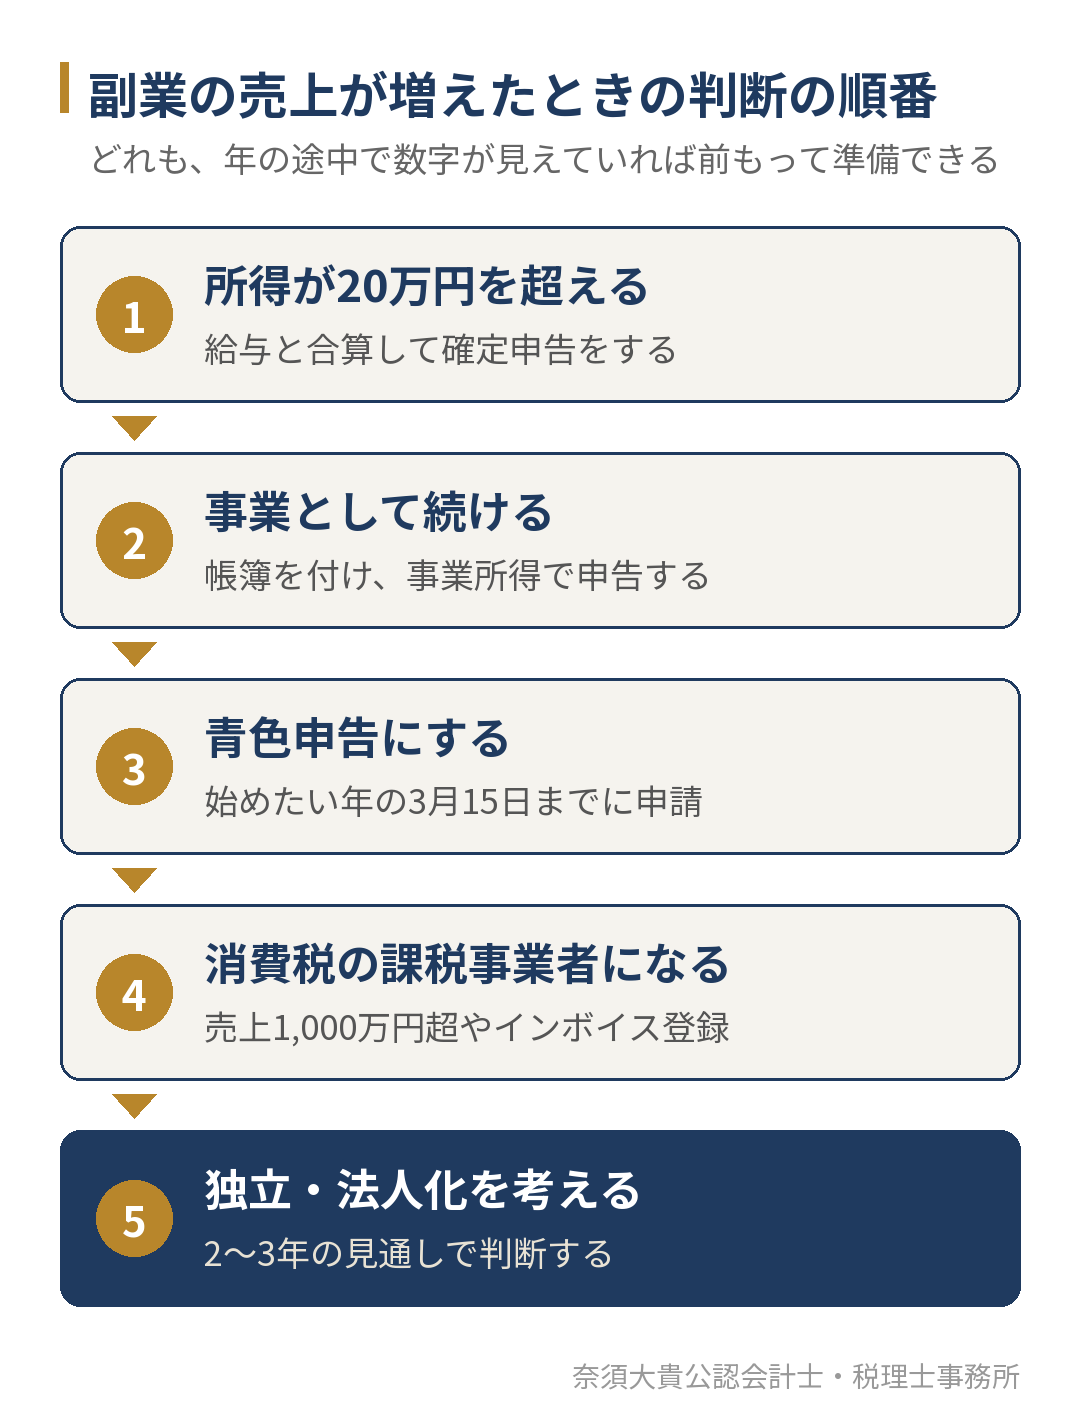
| 判断 | 目安になること | 期限・確かめる場所 |
|---|---|---|
| 給与と合算して確定申告をする | 副業の所得が20万円を超える年 | 翌年3月15日まで(国税庁 No.1900) |
| 帳簿を付けて事業所得で申告する | 継続して副業を行い、事業として続けていく | 帳簿書類の保存が事業所得の前提の一つ(所得税基本通達35-2) |
| 青色申告にする | 事業所得として申告し、控除や赤字の繰越しを使いたい | 青色にしたい年の3月15日まで。1月16日以後に開業した場合は開業の日から2か月以内(国税庁「No.2070 青色申告制度」) |
| 消費税の課税事業者になる | 前々年の課税売上高が1,000万円を超えた、前年1月から6月の課税売上高が1,000万円を超えた、取引先に求められてインボイスの登録をした | 国税庁「No.6501 納税義務の免除」 |
| 独立や法人化を考える | 副業の所得が給与に近づき、今後2〜3年も続く見込みがある | 勤め先の就業規則や社会保険の扱いも含めて検討する |
消費税は、インボイスの登録をすると、売上が1,000万円以下でも申告と納付が必要になります。申告の方法と、2割特例・簡易課税などの選び方は個人事業主の確定申告で消費税はどうする?で解説しています。法人化の判断は、所得の目安額だけでなく、今後の見通しと手元に残るお金で比べます。考え方は法人成りのタイミングはいつ?をご覧ください。
どの判断も、期限が来てから考えると選べる手が少なくなります。たとえば、青色申告の申請は始めたい年の3月15日までなので、確定申告の作業中に「今年から青色にしておけばよかった」と気づいても、その年には間に合いません。年の途中で副業の売上と所得の見込みが分かっていれば、それぞれの判断を前の年のうちに準備できます。
確定申告をスポットで頼むか、顧問にするか
副業1年目の確定申告は、帳簿と源泉徴収票をそろえてスポットで依頼する形が向いています。依頼の段取りと、税理士に渡すものの一覧は確定申告を税理士に依頼するなら、いつまでに何を渡す?で紹介しています。副業の場合は、勤め先の源泉徴収票と、副業の帳簿(または通帳・請求書・領収書)の両方が必要です。
一方、副業の売上が伸びて、青色申告、消費税、独立や法人化の判断が近づいてきたら、年に1回の確定申告だけでなく、年の途中で数字を見る形に切り替える時期です。予定納税や住民税がいくら来るか、消費税の課税事業者になるのはいつか、といった見通しは、毎月の数字がそろっているほど早く立てられます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、副業をしている会社員の方や、アルバイトと事業を掛け持ちしている個人事業主の方の確定申告のご依頼をお受けしています。最初の相談で、源泉徴収票の枚数、副業の帳簿の状態、青色申告の承認の有無、インボイスの登録の有無をお聞きし、事業所得として申告できる状態か、期限までに何をそろえればよいかを整理します。
申告の後には、翌年の住民税と予定納税の見込み額もお伝えします。料金は、副業の取引の量や帳簿の状態によって変わるため、資料を拝見したうえでお見積りします。副業の売上が伸びてきた方には、確定申告をスポットでお受けした後に、毎月の数字を一緒に確かめる顧問の形に切り替えることもできます。顧問の内容は税務顧問のページでご案内しています。
副業の確定申告を初めて迎える会社員の方へ
副業の確定申告は、副業の分だけを申告する手続きではなく、年末調整が済んだ給与と合わせて1年分の税金を計算し直す手続きです。合算すると税率や基礎控除が変わるため、副業の所得に対して思ったより税金が増えることがあり、翌年には住民税や予定納税も続きます。
「副業の所得がどのくらいになるか分からない」「事業所得で申告できる帳簿になっているか不安」という方は、源泉徴収票と副業の資料をお聞きしたうえで、申告までの日程と、翌年に届く税金の見込みを一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と、春日市・大野城市・那珂川市・太宰府市・筑紫野市の方のご相談をお受けしています。オンラインでの面談にも対応しています。