
一人親方は、建設業などで人を雇わずに、自分で仕事を請け負って働く個人事業主の呼び方です。税金の上では、一人親方も個人事業主も同じで、どちらも事業所得として確定申告をします。違いが出るのは、労災保険に特別加入できること、人を雇ったときの扱い、元請との契約の形の3つの点です。
この記事では、公認会計士・税理士の奈須大貴が、一人親方と個人事業主の違いを税金と労災の面から整理し、自分がどちらに当たるか、また元請との関係が雇用に近くなっていないかを確かめる方法を解説します。
一人親方は、個人事業主の中の呼び方
個人事業主は、会社を作らずに個人で事業をしている人のことです。業種は問いません。飲食店も、デザイナーも、大工も、個人で事業をしていれば個人事業主です。
一人親方は、その中で、建設業などの現場仕事を、人を雇わずに自分で請け負っている人を指す呼び方です。厚生労働省の令和3年4月1日から労災保険の「特別加入」の対象が広がりましたでも、「労働者を使用しないで行われる方(一人親方)」という書き方をしています。つまり、一人親方は個人事業主の一部で、別の種類の事業者ではありません。
税金の上では同じ個人事業主
税金の扱いは、一人親方と呼ばれていても、ほかの個人事業主と変わりません。次の表のとおり、かかる税金も申告の方法も同じです。
| 税金・手続き | 一人親方 | ほかの個人事業主 |
|---|---|---|
| 所得税 | 事業所得として確定申告 | 事業所得として確定申告 |
| 住民税 | 確定申告の内容をもとに課税 | 同じ |
| 個人事業税 | 業種と所得によってかかる | 業種と所得によってかかる |
| 消費税 | 売上の規模とインボイスの登録で決まる | 同じ |
| 開業届・青色申告 | 出せる・使える | 出せる・使える |
一人親方に特有なのは、元請から受け取る報酬から所得税が源泉徴収されている場合があることと、労災保険の特別加入の保険料を払っていることです。この2つは確定申告での扱い方に注意が要ります。手順は一人親方の確定申告のやり方で解説しています。1年の中でどの税金をいつ払うかは、一人親方の税金は何をいつ払う?でまとめています。個人事業税が一人親方にかかる条件は、建設業の個人事業税で紹介しています。
違いが出る3つの点
| 点 | 一人親方 | 人を雇っている個人事業主 |
|---|---|---|
| 1. 労災保険 | 特別加入の団体を通じて、自分の労災保険に入れる | 従業員の労災保険に入る。事業主本人は条件を満たせば中小事業主として特別加入 |
| 2. 人を雇うとき | 雇った時点で一人親方ではなくなる | 給与の源泉徴収、労働保険・社会保険の手続きが要る |
| 3. 元請との契約 | 請負として仕事を受ける。中身が雇用に近いと、給与として扱われることがある | 元請との関係は会社と同じく取引先 |
1つめの労災保険は、一人親方と呼ばれる理由の中心です。会社員なら会社の労災保険で守られますが、一人親方は自分で入る必要があります。入り方は、厚生労働省の労災保険への特別加入のページで案内されている、特別加入の団体を通じた手続きです。現場に入る条件として、元請から加入を求められることも多くあります。
2つめは、人を雇ったときです。1人でも従業員を雇えば、給与の源泉徴収や、労働保険・社会保険の手続きが始まります。人を雇うときの届出と費用の目安は、個人事業主が人を雇うときの手続きと費用で紹介しています。
3つめは、元請との契約の形です。ここが税金にも関わる大事な点なので、後の「請負か雇用かを確かめる」の章で詳しく見ます。
健康保険と年金は、会社員とも一人社長とも違う
一人親方を含む個人事業主は、会社の健康保険と厚生年金には入らず、国民健康保険(建設業では、建設国保のような国民健康保険組合に入る人もいます)と国民年金に入ります。保険料は自分で払い、国民健康保険の保険料は前の年の所得をもとに決まります。確定申告の所得が、翌年の保険料に響くということです。決まり方は個人事業主の国民健康保険が高すぎる理由で解説しています。
同じように1人で仕事をしていても、会社を作って社長になった「一人社長」は、個人事業主ではありません。会社から役員報酬を受け取り、会社として健康保険と厚生年金に入ります。税金も、会社の利益には法人税、社長の報酬には所得税と、2つに分かれます。一人親方と一人社長の違いは、働き方ではなく、事業をしているのが個人か会社かにあります。
| 項目 | 一人親方(個人事業主) | 一人社長(会社) |
|---|---|---|
| 事業をしている人 | 本人 | 会社 |
| 本人の所得 | 事業所得 | 役員報酬(給与所得) |
| 健康保険・年金 | 国民健康保険・国民年金 | 会社の健康保険・厚生年金 |
| 事業の利益にかかる税金 | 所得税・住民税・個人事業税 | 法人税・法人住民税・法人事業税 |
請負か雇用かを確かめる
一人親方として仕事を受けていても、働き方の中身が会社員と変わらない場合は、元請から受け取るお金が「給与」と判断されることがあります。給与と判断されると、元請の側で源泉徴収や消費税の扱いが変わり、本人も事業所得ではなく給与所得として申告し直すことになります。
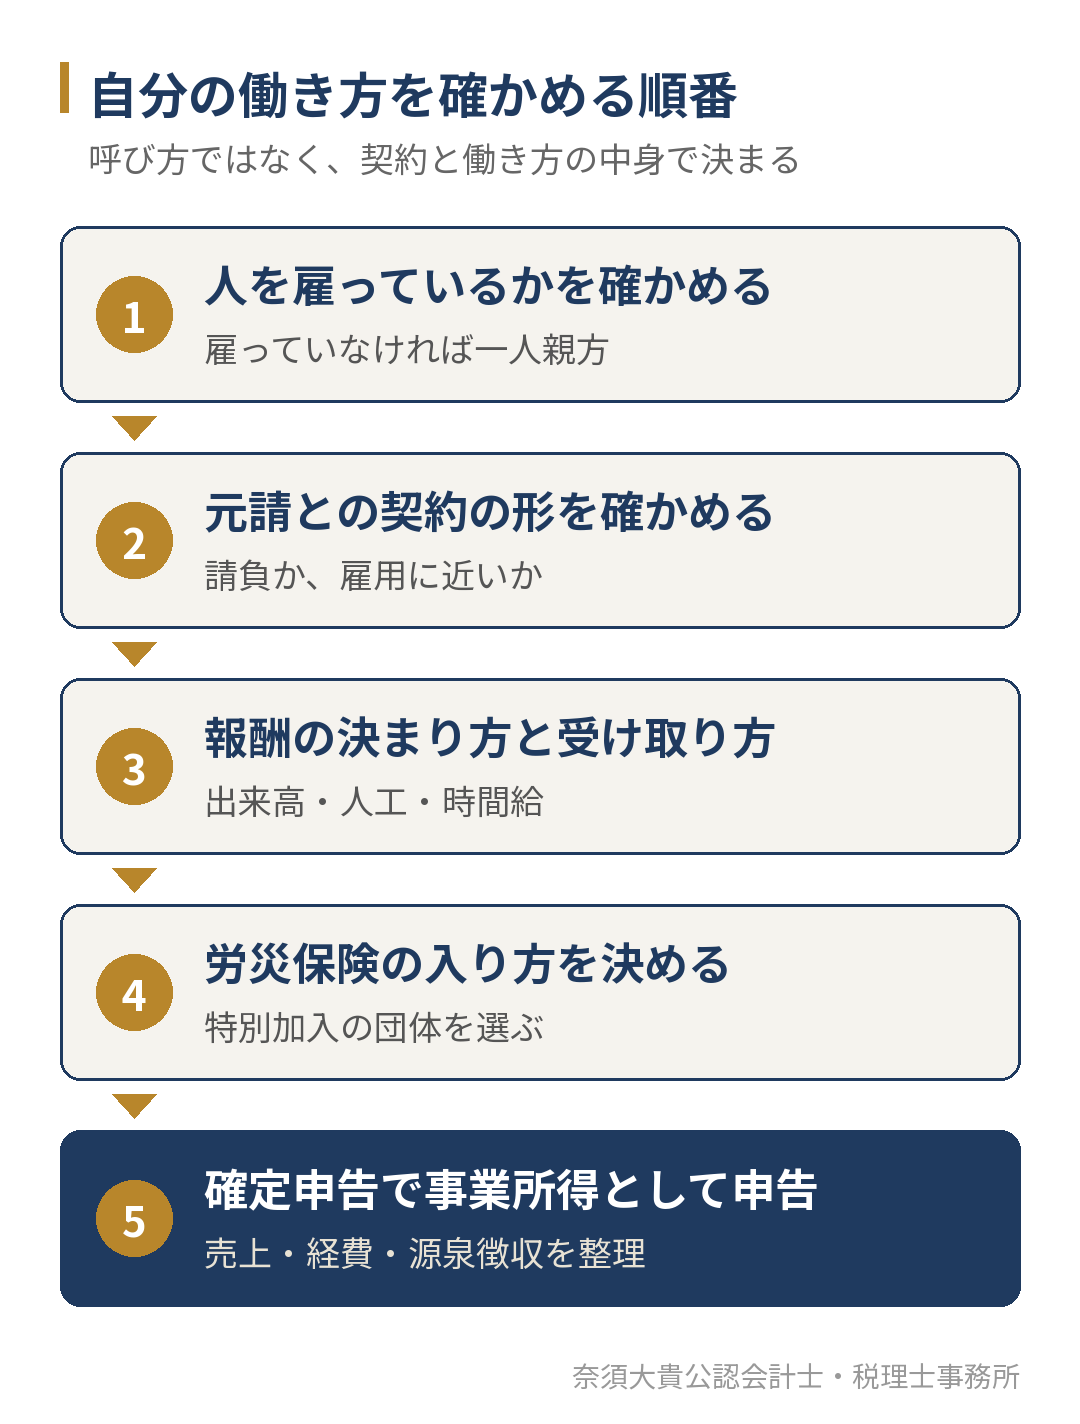
次の表で、自分の働き方がどちらに近いかを確かめてください。
| 確かめること | 請負に近い | 雇用に近い |
|---|---|---|
| 仕事の進め方 | 自分で段取りと進め方を決める | 元請から時間・手順を細かく指示される |
| 報酬の決まり方 | 仕事の完成や出来高で決まる | 働いた時間や日数で決まる |
| 材料・道具 | 自分で用意し、費用も自分で持つ | 元請が用意する |
| ほかの仕事 | ほかの元請の仕事も受けられる | 実際には1社の仕事しか受けられない |
| 代わりの人 | 自分の判断で手配できる | 本人が働くことが前提 |
| 契約書・請求書 | 請負の契約書があり、自分で請求書を出す | 元請が明細を作り、毎月同じ額が振り込まれる |
右の列に多く当てはまるほど、雇用に近い働き方です。人工(1日あたりの単価)で報酬が決まる働き方は建設業では一般的ですが、それだけで雇用と決まるわけではなく、ほかの項目と合わせて判断します。元請の側から見た外注と給与の分け方は、建設業の外注とは?で解説しています。
請求書を自分で出して控えを残しておくことは、請負であることを示す記録にもなります。書き方は一人親方の請求書の書き方で紹介しています。
表で右の列に当てはまる項目が多かった方は、確定申告の前に、契約書と請求書、入金の記録を一緒に確かめておくと安心です。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。最初の面談で、契約と入金の記録から、事業所得として申告する根拠がそろっているかを確かめます。
仮の数字で見る、申告で押さえる3つの数字
一人親方の確定申告で押さえる数字を、仮の数字で確かめます。元請2社から1年で720万円を受け取り、そのうち1社分の240万円から所得税が源泉徴収されていた人を例にします。
| 項目 | 金額(仮の数字) | 確定申告での扱い |
|---|---|---|
| 売上(元請2社の合計) | 720万円 | 入金額ではなく、源泉徴収される前の請求額で計上 |
| 経費(材料・道具・車両・保険料など) | 260万円 | 労災の特別加入の保険料は扱いに注意 |
| 源泉徴収された所得税 | 24.5万円 | 支払明細で確かめ、確定申告で精算 |
入金額だけを売上にすると、源泉徴収された分だけ売上が少なくなり、精算もできません。元請の支払明細で源泉徴収の額を確かめ、請求額で売上を計上します。源泉徴収された税金の集め方は、報酬から源泉徴収された個人事業主の確定申告で解説しています。
インボイスの登録をするかどうかでも、消費税の負担が変わります。元請との関係と、登録した場合の消費税の比べ方は、一人親方のインボイスは登録すべき?で紹介しています。
一人親方のまま続けるか、法人にするか
一人親方の仕事が増えて、人を雇う、元請からの受注を増やす、建設業許可を取る、といった段階になると、個人のまま続けるか、法人にするかを考える時期になります。法人にすると、社会保険の加入や、役員報酬の決め方、工事ごとの数字の管理が始まります。判断の目安は一人親方の法人化はいつ?で、許可を取るときの財産の要件は一人親方が建設業許可を取るには?で解説しています。
税理士に何を頼めるかは、一人親方に税理士は必要?で、頼む場面ごとに整理しています。
法人にするかどうか、どの時期に切り替えるかは、売上と経費の見通しから決めます。今の税理士との契約はそのままで、法人化の判断だけを相談することもできます。直近の確定申告書と今年の売上の記録をお持ちいただければ、最初の面談で、個人と法人の税金と手取りを並べて比べます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
一人親方の方の確定申告では、元請ごとの支払明細と請求書から売上と源泉徴収の額を確かめ、経費と保険料を整理して申告します。確定申告をスポットで受け、翌年から毎月の数字を一緒に見て、インボイスや法人化の判断まで進める形もご案内しています。建設業の会社と個人事業主への支援は、福岡の建設業の税理士のページでご案内しています。
なお、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
一人親方は開業届を出す必要がありますか?
一人親方も個人事業主なので、事業を始めたら開業届を出します。出していなかった場合の確定申告の進め方は、開業届を出してない個人事業主の確定申告で解説しています。
家族に手伝ってもらうと一人親方ではなくなりますか?
家族に給与を払って働いてもらう場合の扱いは、労災保険と税金で考え方が違います。税金の面では、青色申告で届け出た家族への給与を経費にできる制度があります。労災保険の扱いは、加入している特別加入の団体に確かめてください。
一人親方として働いている方へ
一人親方と個人事業主の違いは、呼び方と労災保険の入り方にあり、税金の上では同じ個人事業主です。気をつけたいのは、元請との働き方が雇用に近くなっていないかと、源泉徴収された報酬を請求額で売上にしているかの2つです。契約書と請求書、支払明細をそろえておくことが、申告の根拠になります。
「自分の働き方が請負と言えるか確かめたい」「源泉徴収の精算ができているか分からない」という方は、支払明細と請求書の控えをお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。