
一人親方がインボイスの登録をするかどうかは、法律で決められた義務ではなく、取引先の元請の事情と、登録した後に自分が納める消費税の額を比べて決めることです。登録しなくても仕事を続けることはできますが、元請が消費税を一般課税で計算している場合は、元請の負担が増えるため、単価や取引の見直しを求められることがあります。
この記事では、公認会計士・税理士の奈須大貴が、一人親方が登録しない場合に元請に生じる負担と、登録した場合に納める消費税の額を、2割特例・3割特例・簡易課税・一般課税で比べて解説します。
一人親方にインボイスの登録は必要か
インボイス(適格請求書)を発行できるのは、税務署に登録を受けた適格請求書発行事業者だけです。登録をすると、売上が1,000万円以下でも消費税の課税事業者になり、毎年、消費税の申告と納付が必要になります。
登録をするかどうかは、一人親方が自分で選べます。売上が1,000万円以下の一人親方でも登録はでき、建設業の一人親方だから登録できないということもありません。判断の材料は、主に次の2つです。
- 元請が、消費税をどの方法で計算しているか(登録しないと元請の負担が増えるか)
- 登録した場合に、自分が毎年いくらの消費税を納めることになるか
まずは、取引のある元請ごとに、インボイスを求められているか、元請が一般課税か簡易課税かを確かめるところから始めます。
登録しない場合、元請にどんな負担が生じるか
元請が消費税を一般課税で計算している場合、登録していない一人親方への外注費に含まれる消費税は、本来、元請の消費税の計算で差し引けません。ただし、経過措置があり、令和8年10月1日から令和10年9月30日までは消費税相当額の70%、その後は50%、30%と段階的に縮みながら差し引けます。経過措置の割合の変わり目と、10月1日をまたぐ取引の判定は、インボイス経過措置は80%から70%へ|10月1日をまたぐ取引の判定方法で解説しています。
仮の数字で、元請が登録していない一人親方に年間550万円を払う場合の、元請の負担を見てみます。550万円に含まれる消費税相当額は、550万円×10/110=50万円です。
| 期間 | 元請が差し引ける割合 | 差し引ける額 | 元請の負担になる額 |
|---|---|---|---|
| 令和8年10月〜令和10年9月 | 70% | 35万円 | 15万円 |
| 令和10年10月〜令和12年9月 | 50% | 25万円 | 25万円 |
| 令和12年10月〜令和13年9月 | 30% | 15万円 | 35万円 |
| 令和13年10月以後 | 0% | 0円 | 50万円 |
検算:50×70%=35、50−35=15/50×50%=25/50×30%=15、50−15=35(いずれも万円)
元請から見ると、登録していない一人親方への支払いは、経過措置が縮むたびに負担が増えていきます。一方、元請が簡易課税や2割特例で計算している場合は、外注先が登録しているかどうかで元請の納税額は変わらないため、登録を求められないこともあります。元請側の消費税の計算の違いは、建設業の消費税の記事で解説しています。
なお、取引先が登録していないことだけを理由に、元請が一方的に単価を大きく引き下げることは、独占禁止法や下請法、建設業法の上で問題になるおそれがあると、国や公正取引委員会が示しています。単価の見直しは、お互いの負担を数字で確かめたうえで話し合うことが大切です。
登録した場合に納める消費税を比べる
登録をした一人親方は、消費税の申告で、次の方法から計算の仕方を選べます。2割特例と3割特例は、インボイスの登録をきっかけに課税事業者になった人のための、期間を区切った特例です。
| 計算の方法 | 納める額の計算 | 使える期間・条件 |
|---|---|---|
| 一般課税 | 売上の消費税−実際に支払った経費の消費税 | いつでも使える |
| 簡易課税 | 売上の消費税−売上の消費税×みなし仕入率 | 届出が必要。材料込みの工事は第3種(70%)、手間請けは第4種(60%)になることがある |
| 2割特例 | 売上の消費税×20% | 個人事業者は令和8年分まで |
| 3割特例 | 売上の消費税×30% | 個人事業者だけが使え、令和9年分と令和10年分 |
ここで注意したいのは、一人親方の仕事の内容によって、簡易課税の区分が変わることです。材料も含めて工事を請け負う場合は第3種(みなし仕入率70%)ですが、元請から材料の支給を受けて人と道具だけを出す手間請けは、第4種(60%)になることがあります。
材料込みの工事を請け負うCさんと、手間請けのDさん
仮の数字で、売上がどちらも500万円(税抜)、売上の消費税が50万円の一人親方2人を比べます。Cさんは材料も含めて工事を請け負い、材料や道具、燃料などの経費(消費税がかかるもの)が200万円です。Dさんは材料の支給を受ける手間請けで、道具や燃料などの経費が50万円です。
| 計算の方法 | Cさん(材料込み・第3種) | Dさん(手間請け・第4種) |
|---|---|---|
| 一般課税 | 50−20=30万円 | 50−5=45万円 |
| 簡易課税 | 50−35=15万円 | 50−30=20万円 |
| 3割特例(令和9年分・令和10年分) | 50×30%=15万円 | 50×30%=15万円 |
| 2割特例(令和8年分まで) | 50×20%=10万円 | 50×20%=10万円 |
一般課税で差し引ける額は、Cさんが経費200万円の10%で20万円、Dさんが50万円の10%で5万円です。簡易課税で差し引ける額は、Cさんが50万円×70%=35万円、Dさんが50万円×60%=30万円です。
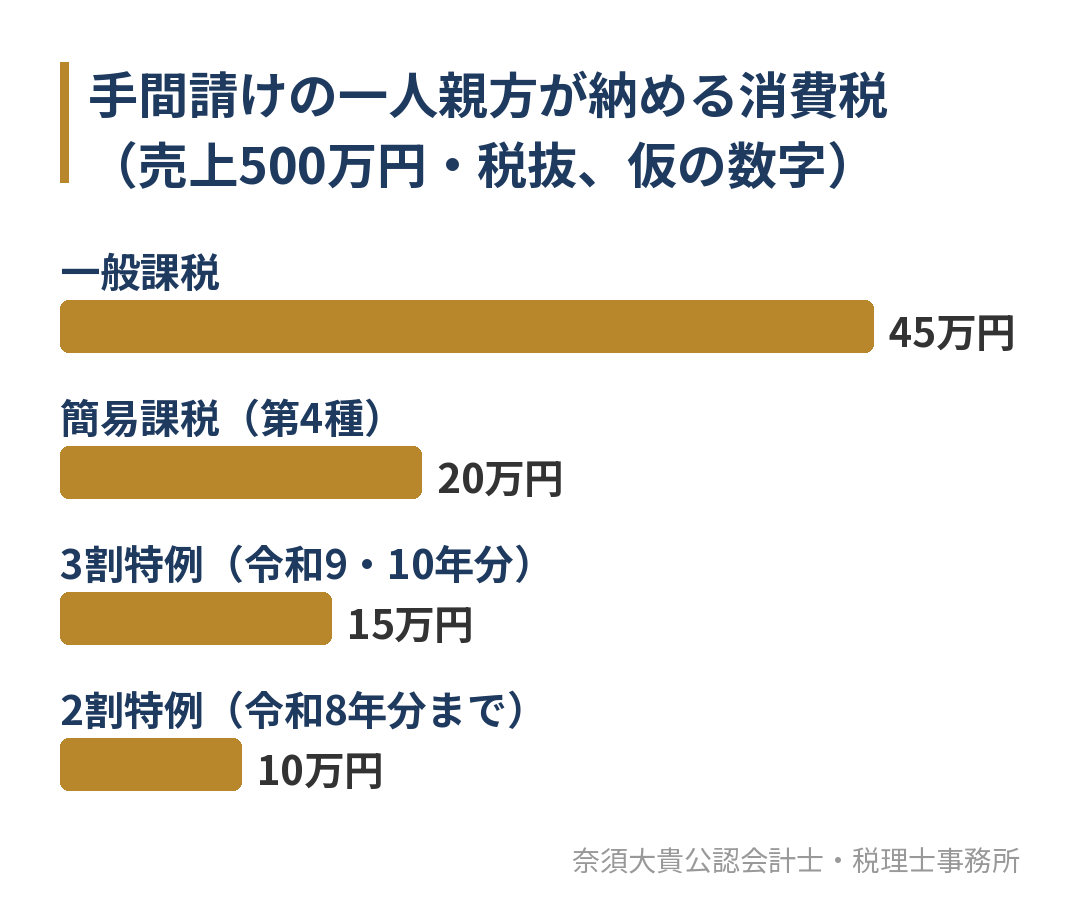
手間請けのDさんは、令和8年分は2割特例で10万円、令和9年分と令和10年分は3割特例で15万円、3割特例が終わる令和11年分からは簡易課税で20万円と、段階的に納める額が増えていきます。経費が少ない一人親方は、一般課税だと納める額が大きくなりやすいため、令和11年分以降は簡易課税を選ぶことが現実的です。簡易課税を使うには届出が必要で、2割特例や3割特例からの切り替えの期限は、個人事業主の確定申告の消費税の記事で解説しています。
登録する、しないを決める考え方
ここまでの数字をもとに、Dさんの場合で、登録するかしないかを比べてみます。登録しない場合の元請の負担は、令和10年9月までは年15万円、その後は年25万円です。登録した場合にDさんが納める消費税は、令和9年分と令和10年分は年15万円、令和11年分からは年20万円です。
| 年 | 登録した場合にDさんが納める額 | 登録しない場合の元請の負担 |
|---|---|---|
| 令和9年分 | 15万円(3割特例) | 15万円(70%の期間) |
| 令和10年分 | 15万円(3割特例) | 1月〜9月は70%、10月〜12月は50%の期間 |
| 令和11年分 | 20万円(簡易課税・第4種) | 25万円(50%の期間) |
登録しない場合に元請が負担の分だけ単価の引き下げを求めてくると、Dさんの手取りは、登録して消費税を納める場合と大きく変わらないことになります。一方で、元請が簡易課税で計算していて単価が変わらないなら、登録しないほうがDさんの手取りは多くなります。
結局のところ、判断は次の順で進めます。
- 取引のある元請ごとに、インボイスを求められているかと、元請の消費税の計算方法を確かめる
- 登録した場合に納める消費税を、2割特例・3割特例・簡易課税で年ごとに試算する
- 登録しない場合に、元請と単価をどう決めるかを話し合う
- 登録するなら、登録の時期と、消費税を納めるお金を毎月取り分ける方法を決める
登録すると、毎年3月31日までに消費税の申告と納付が必要になります。所得税や住民税、国民健康保険料と重なる時期の資金の準備は、一人親方の税金の年間カレンダーの記事で紹介しています。
よくあるご質問
インボイスの登録をしないと、どうなりますか?
登録しないこと自体に罰則はなく、これまでどおり免税事業者として仕事を続けられます。ただし、インボイスを発行できないため、一般課税で計算している元請の負担が増え、単価の見直しや取引先の選び直しを求められることがあります。
売上が1,000万円以下でも登録できますか?
できます。登録をすると、売上の額にかかわらず課税事業者になり、消費税の申告が必要になります。免税事業者の個人事業主は、一定の期間、年の途中からでも登録を受けられる経過措置があります。
法人化すると、3割特例は使えますか?
3割特例は個人事業者だけが使える制度で、法人は使えません。法人化を考えている一人親方は、消費税の計算方法の変化も含めて時期を決めます。法人化の考え方は、一人親方の法人化の記事で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の一人親方・建設業の個人事業主の確定申告をお受けしています。インボイスの登録を迷っている段階から、元請ごとの取引の状況を伺い、登録した場合と登録しない場合の手取りを、年ごとの消費税の額まで含めて試算します。
確定申告をスポットでお受けする場合も、所得税だけでなく、消費税や翌年の住民税、個人事業税の見込みをお伝えし、毎月取り分けておきたい額をご説明します。一人親方の確定申告の進め方は、一人親方の確定申告の記事で、個人事業税については建設業の個人事業税の記事で解説しています。建設業の会社の支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
インボイスの登録を迷っている一人親方の方へ
一人親方のインボイスの登録は、元請の消費税の計算方法と、登録した後に納める消費税の額を並べて決めるものです。2割特例は令和8年分まで、3割特例は令和9年分と令和10年分で、その後は簡易課税か一般課税になります。年ごとの額を先に試算しておけば、元請との話し合いも数字で進められます。
「元請から登録を求められているが、手取りがどう変わるか分からない」「登録した後の消費税の申告が不安」という方は、取引の状況をお聞かせください。オンラインでのご相談も可能です。