
建設業の外注とは、受注した工事の一部を、協力会社や一人親方に請け負わせることです。元請の立場から見ると、同じ職人に払うお金でも、それが外注費(請負の代金)か給与(雇用の賃金)かによって、会社が負う源泉徴収、消費税、社会保険の負担と手続きが大きく変わります。そして、どちらになるかは契約書の名前ではなく、実際の働き方で決まります。
この記事では、公認会計士・税理士の奈須大貴が、職人1人への支払いを外注費にした場合と給与にした場合の負担を仮の数字で比べ、外注先を決める前に確かめることと、外注費を現場ごとに実行予算と照らして管理する方法までを順に解説します。
建設業の外注とは:工事の一部を請け負わせる契約
建設業で「外注」と呼ばれる支払いには、いくつかの形があります。元請の会社がよく使うのは、次の3つです。
| 外注の形 | 頼む相手 | 頼む中身 | 決算書での区分の例 |
|---|---|---|---|
| 工事一式の外注 | 協力会社(専門工事業者) | 材料と作業をあわせて、工事の一部を請け負ってもらう | 外注費 |
| 手間請け | 一人親方、協力会社 | 材料は自社で用意し、作業だけを請け負ってもらう | 外注費、または労務費(労務外注費) |
| 常用(人工出し) | 協力会社、一人親方 | 1日いくら(人工)で、現場に人を出してもらう | 外注費。ただし個人への支払いは働き方を確かめる |
工事一式の外注は、相手が会社で、材料も道具も相手が持つため、外注費であることがはっきりしています。迷いやすいのは、一人親方への手間請けと常用です。とくに、同じ一人親方に毎日のように来てもらい、1日いくらで払っている場合は、実態が雇用に近づいていきます。
手間請けを労務費に入れるか外注費に入れるかの考え方は、建設業の労務費とは?で紹介しています。この記事では、その手前にある「そもそも外注費として払ってよいか」と、外注費にしたときの管理を扱います。
外注費か給与かは、契約の名前ではなく働き方で決まる
国税庁の「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)」では、雇用契約やそれに準ずる契約に基づく対価は給与にあたるとしたうえで、区分が明らかでないときは、次の点を総合して判定するとしています。
- 本人の代わりに、ほかの人が作業してもよいか
- 作業時間を指定されたり、報酬が時間を単位に計算されたりしていないか
- 作業の具体的な内容や方法について、指揮監督を受けていないか
- 引き渡す前の完成品が不可抗力で壊れた場合でも、すでに行った作業の報酬を請求できるか
- 材料や用具(くぎなどの軽微な材料や手持ちの電動工具を除く)を、支払う側から渡されていないか
一人親方の側から見た判定の表は一人親方の確定申告の記事で、税務調査で確かめられる点は建設業の税務調査の記事で紹介しています。元請の会社が自分で点検するなら、国土交通省の「社会保険加入にあたっての判断事例集」にある「働き方の自己診断チェック」が使えます。急な仕事を断れるか、始業と終業の時間を会社が決めているか、代わりの人が来たときの報酬を誰に払うか、機械や材料を誰が用意するか、といった13の問いに答えていく形式です。
職人1人への支払いを、外注費と給与で比べる
ここからは仮の数字で、元請の会社が職人のAさんに1年間で480万円(税抜、月40万円)を払う場合を考えます。会社は消費税を原則課税で計算しているものとします。比べるのは次の3つです。
- Aさんを給与で雇う
- Aさんに外注として払い、Aさんはインボイスの登録をしている(登録あり)
- Aさんに外注として払い、Aさんはインボイスの登録をしていない(登録なし)
| 項目 | 給与で雇う | 外注・登録あり | 外注・登録なし |
|---|---|---|---|
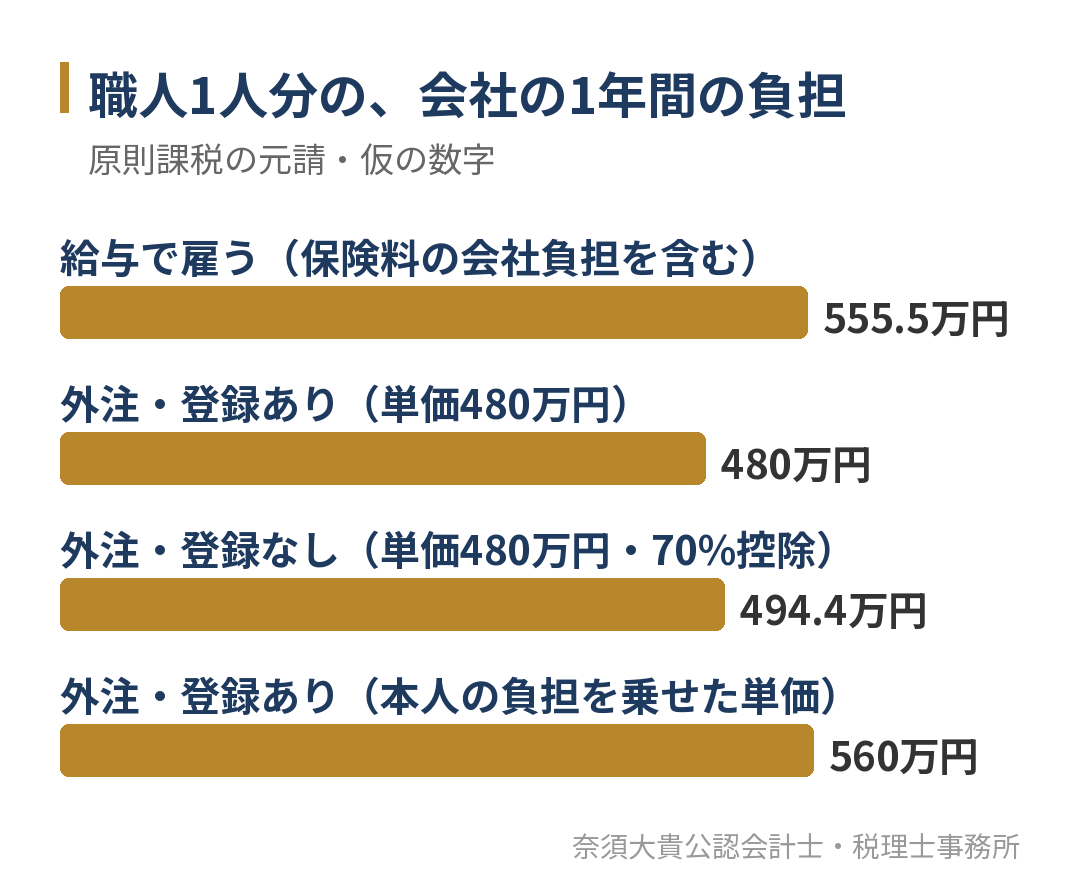
| 1年間に払う額 | 480万円 | 528万円(消費税48万円を含む) | 528万円(消費税相当額48万円を含む) |
| 会社が負担する社会保険料 | 約75.5万円 | なし | なし |
| 消費税の計算で差し引ける額 | なし | 48万円 | 33.6万円(48万円の70%) |
| 会社の実質の負担 | 約555.5万円 | 480万円 | 494.4万円 |
| 源泉徴収 | 毎月の給与から天引きして納める | 原則として不要 | 原則として不要 |
| 労災保険 | 現場の労災保険(元請が加入)で補償される | 本人が特別加入する | 本人が特別加入する |
| 健康保険・年金 | 会社で加入の手続きをする | 本人が国民健康保険・国民年金に加入する | 同左 |
社会保険料:給与なら会社の負担が加わる
給与で雇う場合は、健康保険、厚生年金、雇用保険などの保険料のうち、会社の負担分が加わります。表の約75.5万円は、福岡県の令和8年度の料率で40歳未満の職人の会社負担分を合計した15.73%を、480万円に掛けた概算です(480万円 × 15.73% = 75.504万円)。40歳以上で介護保険の対象になると16.54%で、約79.4万円になります。料率の内訳は建設業の法定福利費は何パーセント?で紹介しています。実際の保険料は標準報酬月額で計算するため、ここでの金額は目安です。
日本年金機構の「適用事業所と被保険者」のとおり、株式会社などの法人の事業所は、健康保険と厚生年金の適用事業所です。法人で職人を常用で雇えば、原則として加入の手続きが必要になります。
源泉徴収:給与なら毎月、外注の工事代金なら原則不要
給与を払う会社は、毎月の給与から所得税を源泉徴収して納めます。扶養控除等申告書を出している人には甲欄、出していない人には乙欄を使い、日々雇い入れて日ごとに払う日雇賃金には丙欄を使います(国税庁「No.2511 税額表の種類と使い方」)。
一方、個人に払う報酬で源泉徴収が必要なものは、所得税法で種類が決められています。建設の分野では、建築物の設計や工事監理などの建築士の業務、測量士の業務の報酬が対象で、税率は10.21%(1回の支払いが100万円を超える部分は20.42%)です(国税庁「源泉徴収のあらまし(令和8年版)第5 報酬・料金等の源泉徴収事務」)。大工や左官などに工事を請け負わせた代金は、この種類に入っていないため、外注として払う限り、原則として源泉徴収は要りません。
消費税:給与は差し引けず、登録のない外注先は一部だけ
原則課税の会社は、外注費に含まれる消費税を、売上の消費税から差し引けます。給与には消費税がかからないため、差し引ける額はありません。
外注先がインボイスの登録をしていない場合は、経過措置により一部だけ差し引けます。令和8年度の税制改正で見直され、令和8年10月1日から2年間は70%、令和10年10月1日から2年間は50%、令和12年10月1日から1年間は30%で、令和13年10月1日以後は差し引けなくなります。また、1つの登録していない相手からの仕入れが、その年または事業年度で1億円(税込)を超える場合、超えた部分には経過措置を使えません(国税庁「令和8年度税制改正特集」)。
Aさんが登録をしていない場合、差し引ける額は時期によって次のように変わります。
| 期間 | 差し引ける割合 | 差し引ける額 | 会社の実質の負担 |
|---|---|---|---|
| 令和8年10月〜令和10年9月 | 70% | 33.6万円 | 494.4万円 |
| 令和10年10月〜令和12年9月 | 50% | 24万円 | 504万円 |
| 令和12年10月〜令和13年9月 | 30% | 14.4万円 | 513.6万円 |
| 令和13年10月以後 | 0% | 0万円 | 528万円 |
簡易課税で計算している会社は、外注先が登録しているかどうかで納める消費税は変わりません。自社がどちらの方式に向いているかは、建設業の消費税は原則課税と簡易課税のどちらが得?で、外注先の構成ごとに比べています。
労災保険:一人親方は元請の労災保険の外にいる
建設の現場の労災保険は、元請の会社が加入し、下請や孫請の労働者も含めて補償します。ただし、労災保険で保護されるのは労働者で、事業主である一人親方は労働者ではありません。一人親方は、自分で労災保険に特別加入して備えます(厚生労働省「一人親方等の特別加入について」)。外注先の一人親方が特別加入しているかは、現場に入ってもらう前に確かめておきます。
「外注にすれば安い」は、本人が負担を引き受けている分だけ
表だけを見ると、給与で雇うより外注のほうが、1年で75万円ほど安く見えます。しかし、その差は消えたわけではありません。外注になった一人親方は、国民健康保険、国民年金、労災保険の特別加入の保険料、道具や車の費用を自分で払っています。給与で雇えば会社が負っていたものを、本人が単価の中から負担しているということです。
仮に、Aさんが自分で負担する保険料と道具・車の費用が年80万円だとすると、Aさんが給与のときと同じ手取りの水準を保つには、外注の単価は税抜で560万円ほど必要になります。この単価なら、登録ありの外注でも会社の実質の負担は560万円で、給与で雇う場合の約555.5万円とほとんど変わりません。
国土交通省の「社会保険の加入に関する下請指導ガイドライン」も、法定福利費などの削減を意図した一人親方化が進むことに懸念を示しています。これまで雇っていた職人と、働き方を変えないまま請負の契約に切り替えると、実態が労働者にあたる場合は偽装請負として労働関係の法令に触れるおそれがある、という整理です。同じガイドラインでは、適切な保険に加入していることを確認できない作業員は、特段の理由がない限り現場への入場を認めない取扱いを徹底すべきとしています。
外注費が給与と判断されたときの影響
実態が雇用なのに外注費として払っていると、税務調査で給与と判断されることがあります。仮に、登録ありのAさんへの外注費を3年分さかのぼって給与と判断されると、次のような負担が一度に来ます。
| 項目 | 3年分の影響(仮の数字) |
|---|---|
| 差し引いていた消費税(48万円 × 3年) | 144万円を追加で納める |
| 給与として源泉徴収すべきだった所得税(仮に年20万円) | 60万円を会社が納める |
| 加算税と延滞税 | 上の税額に応じて加わる |
源泉徴収すべきだった所得税は、本来はAさんの給与から天引きする税金ですが、さかのぼってAさんから集めるのは簡単ではありません。社会保険の加入を求められれば、その保険料の負担も加わります。外注にする理由が「安いから」だけであれば、この負担まで含めて考える必要があります。
外注先を決める前に、元請が確かめること
外注にするか雇うかを決めたら、外注先ごとに次の点を確かめて記録しておきます。税務調査で外注費の根拠を聞かれたときの答えにもなります。
| 確かめること | 確かめ方 | 残しておくもの |
|---|---|---|
| 働き方が請負になっているか | 自己診断チェックの13の問いに答える | チェックの結果、仕事の頼み方のメモ |
| 発注の中身が書面になっているか | 工事の範囲、金額、工期を注文書に書き、請書をもらう | 注文書と請書 |
| インボイスの登録をしているか | 登録番号を国税庁の公表サイトで確かめる | 登録番号と確かめた日 |
| 社会保険・労災の加入 | 健康保険、年金、雇用保険、労災の特別加入の状況を確かめる | 加入を確かめた書類の写し |
| 単価の根拠 | 1日いくら、1か所いくらなど、単価の決め方を書面に残す | 見積書、単価表 |
毎日のように同じ一人親方に来てもらい、1日いくらで払っている場合は、とくに働き方の確認が大切です。雇用に近い働き方なら、外注のまま続けるより、雇用に切り替えて法定福利費を見積で回収する方向を考えたほうが、会社にとっても安全です。
外注費を現場ごとに実行予算と照らして管理する
外注費は、建設会社の原価の中で最も大きな科目になることが多い費用です。会社全体の合計を見るだけでは、どの現場で予算を超えているかが分かりません。外注費は、発注の前から完成まで、現場ごとに実行予算と照らして管理します。
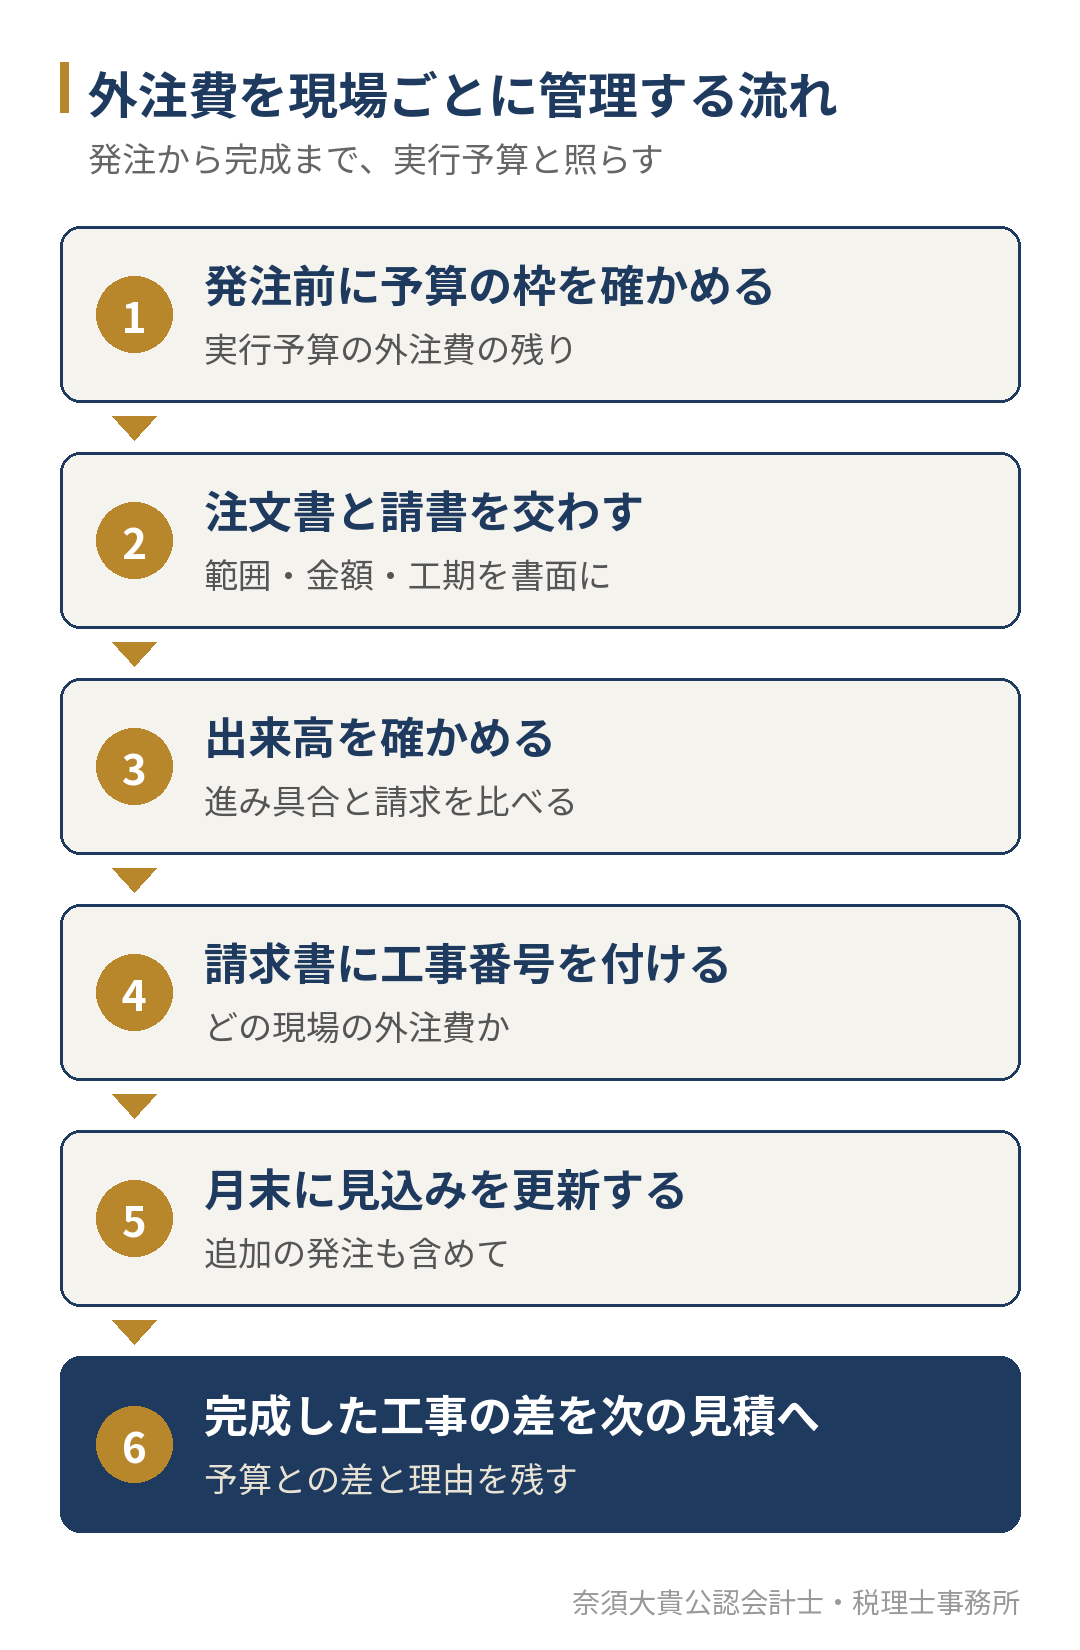
- 発注の前に、実行予算の外注費の枠があといくら残っているかを確かめる
- 工事の範囲、金額、工期を書いた注文書を出し、請書を受け取る
- 毎月の請求のときに、現場の進み具合(出来高)と請求の額を比べる
- 請求書に工事番号を付けて、どの現場の外注費かを分けて記帳する
- 月末に、まだ注文していない追加の分も含めて、外注費の見込みを更新する
- 工事が完成したら、予算との差とその理由を残し、次の見積に返す
実行予算の作り方と、毎月の実績との比べ方は、実行予算とは?で紹介しています。
1つの現場で、外注費の見込みと出来高を比べる
実行予算の外注費が800万円の工事Xで、月末に次の数字を集めたとします(仮の数字)。
| 項目 | 金額 |
|---|---|
| 実行予算の外注費 | 800万円 |
| 注文書を出した額の合計 | 760万円 |
| まだ注文していない見込み(設備の追加工事) | 60万円 |
| 外注費の見込みの合計(760万円 + 60万円) | 820万円 |
| 予算との差(800万円 − 820万円) | −20万円 |
| 当月までの請求の累計 | 450万円 |
| 現場の進み具合(出来高) | 55% |
| 進み具合に見合う予算(800万円 × 55%) | 440万円 |
この現場では、完成までに外注費が予算を20万円超える見込みで、請求の累計も進み具合より10万円先に進んでいます。追加工事の60万円を発注者に請求できるのか、自社が負担するのかを、完成の前に確かめる必要があります。完成してから気づくと、交渉の材料がなくなります。
完成していない工事の外注費は、未成工事支出金に振り替える
月末に完成していない工事の外注費は、その月の費用にせず、未成工事支出金(工事が完成するまで資産として置いておく科目)に振り替えます。決算では必ず行う処理ですが、毎月の試算表でも振り替えておくと、完成した工事の売上と原価が対応し、月ごとの粗利が実態に近づきます。未成工事支出金を含む建設業の決算書の科目の読み方は、建設業の会計は何が違う?で、工事台帳で毎月読む数字は工事台帳とは?で紹介しています。
外注費は、材料費と同じく、工事が完成して入金されるより前に支払いが来ることが多い費用です。外注先への支払いの条件と、発注者からの入金の条件のずれは、建設業の資金繰りはなぜ苦しい?で月別の資金繰り表にして確かめる方法を紹介しています。
外注比率は、前期の自社と比べる
外注比率は、外注費を完成工事高で割った割合です。業界の平均と比べるより、前期の自社と比べて、変わった理由を確かめるほうが役に立ちます(仮の数字)。
| 項目 | 前期 | 今期 |
|---|---|---|
| 完成工事高 | 2億円 | 2億円 |
| 外注費 | 9,000万円 | 1億400万円 |
| 外注比率 | 45% | 52% |
| 自社の職人の労務費 | 3,000万円 | 3,000万円 |
| 材料費・経費 | 3,600万円 | 2,800万円 |
| 粗利(完成工事総利益) | 4,400万円 | 3,800万円 |
| 粗利率 | 22% | 19% |
今期は、材料込みで外注に出した工事が増え、材料費・経費が800万円減った一方で、外注費は1,400万円増えました。差し引き600万円だけ原価が増え、粗利率が3ポイント下がっています。自社の職人の労務費は変わっていないため、職人の手が空いている日に外注を入れていないか、外注の単価が上がっていないかを、現場ごとに確かめます。工事ごとの粗利の見方は、建設業の原価管理とは?で紹介しています。
よくある失敗
| よくある失敗 | 起きること | 対策 |
|---|---|---|
| 雇っていた職人を、働き方を変えずに外注に切り替える | 税務調査で給与と判断され、消費税と源泉所得税をさかのぼって納める | 自己診断チェックで働き方を確かめ、記録を残す |
| 注文書を出さずに口頭で頼む | 追加工事の負担でもめる。外注費の根拠を示せない | 範囲・金額・工期を書面にし、追加も書面で頼む |
| 外注先の登録番号を確かめていない | 差し引けない消費税を差し引いてしまう | 取引の前に登録番号を確かめ、日付を残す |
| 外注費を現場に分けずに記帳する | どの現場で予算を超えたかが分からない | 請求書に工事番号を付けて記帳する |
| 完成していない工事の外注費をその月の費用にする | 月ごとの粗利が大きく動き、試算表が使えない | 毎月、未成工事支出金に振り替える |
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計し、実行予算との比較、年度末の見通し、経審の点数の試算まで支援しています。
外注費については、外注先ごとの働き方と登録番号、社会保険の加入の確認を一緒に整理したうえで、毎月の外注費を工事番号ごとに記帳し、実行予算との差と未成工事支出金への振り替えを、公認会計士・税理士の奈須大貴が経営者と一緒に確かめます。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
建設業の支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
よくあるご質問
外注先が会社(法人)なら、外注費か給与かの問題は起きませんか?
会社に工事を請け負わせる場合、払う相手はその会社で、職人を雇っているのも相手の会社です。そのため、この記事で比べた源泉徴収や社会保険の問題は、相手の会社の側で扱われます。ただし、相手が社長1人だけの会社で、実際には社長が自社の社員と同じように働いている場合は、契約の実態を確かめておくと安心です。
毎月同じ一人親方に来てもらっています。すぐに雇用に切り替えるべきですか?
同じ人に続けて頼んでいることだけで、給与になるわけではありません。まずは自己診断チェックで、時間の拘束、指揮監督、代わりの人、材料と道具の点を確かめてください。雇用に近い結果になった場合は、雇用に切り替えたときの法定福利費と、その分を見積で回収できるかを、数字で比べてから決めることをおすすめします。
外注費の扱いと現場ごとの管理を見直したい建設会社の方へ
建設業の外注は、外注費にするか給与にするかで、会社が負う源泉徴収、消費税、社会保険の負担が変わり、その区分は働き方で決まります。外注費にすると決めたら、注文書から完成まで、現場ごとに実行予算と照らして管理することで、予算を超える現場に早く気づけます。
「一人親方への支払いが外注費のままで大丈夫か確かめたい」「外注費が現場ごとに分かれていない」という方は、直近の決算書と外注先の一覧、主な工事の実行予算をもとに、外注費の扱いと管理の仕組みを一緒に確かめます。