
一人親方の確定申告は、自分が出した請求書と元請からの支払明細で1年分の請負の売上を確かめ、材料・外注・車・工具などの経費をまとめて、事業所得を計算するところから始まります。そのうえで、労災保険の特別加入の保険料を経費ではなく社会保険料控除として入れ、常用で働いた分の給与や源泉徴収された税金があれば、申告で精算します。
この記事では、公認会計士・税理士の奈須大貴が、一人親方の確定申告のやり方を、請負の売上の確かめ方、経費と労災保険料の扱い、源泉徴収の精算、申告書の書き方の順番に沿って解説します。
最初に確かめたいこと:請負か、雇用か
一人親方の確定申告で最初に確かめたいのは、受け取ったお金が「請負」の代金か、「雇用」の給与かです。請負の代金は事業所得、雇用の給与は給与所得になり、申告での扱いが変わります。
国税庁の通達では、大工、左官、とび職などの報酬について、請負契約やそれに準ずる契約に基づく対価は事業所得、雇用契約やそれに準ずる契約に基づく対価は給与所得とされています。契約の形がはっきりしない場合は、次のような点を総合して判断します(国税庁「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)」)。
| 確かめる点 | 請負(事業所得)に近い | 雇用(給与所得)に近い |
|---|---|---|
| 代わりの人 | 自分の代わりに別の職人を行かせてもよい | 本人が行くことが前提 |
| 時間の拘束 | 作業時間を指定されず、仕上がりで報酬が決まる | 作業時間が決められ、日当や時間で報酬が決まる |
| 指揮監督 | 作業の進め方を自分で決める | 作業の内容や方法を細かく指示される |
| 完成前の事故 | 完成前に壊れたら、やり直しの負担がある | 完成前に壊れても、働いた分の報酬は請求できる |
| 材料・道具 | 材料や道具を自分で用意する | 材料や道具を元請から支給される |
1年の中で、ある現場は請負、別の現場は常用で日当をもらう、という一人親方も少なくありません。その場合は、請負の分を事業所得、常用の分を給与所得として分けて申告します。常用の分の給与については、元請から源泉徴収票を受け取っておきます。
確定申告の順番
一人親方の確定申告は、次の順番で進めると、あとから数字を直す手間が少なくなります。
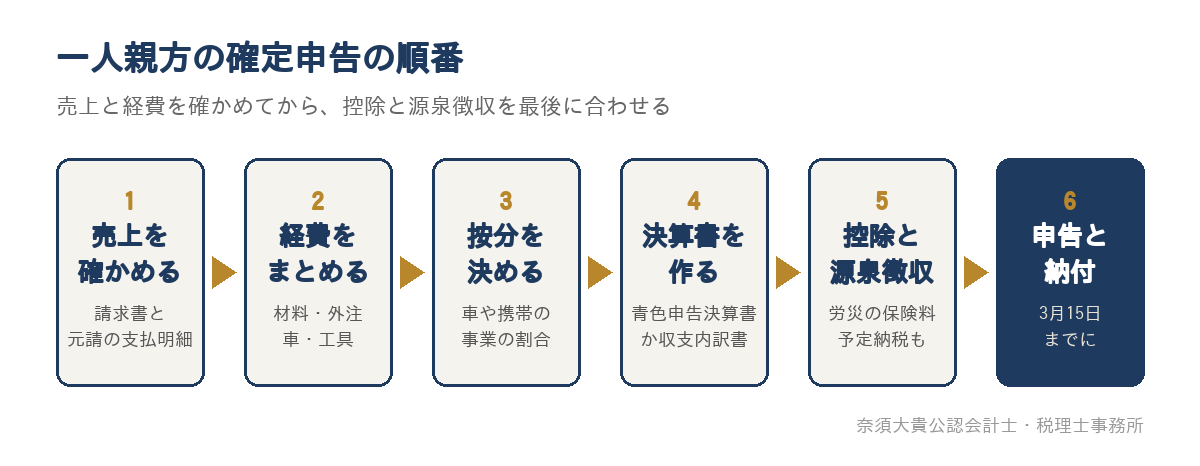
売上と経費を先に固め、労災保険料などの控除と、源泉徴収された税金は最後に合わせます。控除や源泉徴収は所得の計算が終わった後の段階で使う数字のため、先に売上と経費を確定させておくと、迷う場所が少なくなります。申告と納付の期限は原則として3月15日です。
請負の売上の確かめ方
売上は「引き渡した日」の年に入れる
請負の売上は、お金が入った日ではなく、工事を完成させて引き渡した日の年に入れるのが原則です。所得税の基本通達では、物の引渡しを要する請負は目的物の全部を完成して相手方に引き渡した日、物の引渡しを要しない請負は約束した役務の提供を完了した日に収入にするとされています(国税庁「所得税基本通達36-8 事業所得の総収入金額の収入すべき時期」)。
12月に終わった工事の代金が翌年の1月や2月に入金される場合は、その代金は終わった年の売上です。通帳の入金だけを数えると、この分が漏れたり、翌年に二重に入ったりします。
請求書と元請の支払明細を突き合わせる
元請からの入金額は、請求した額と一致しないことがよくあります。安全協力費や協力会費、振込手数料などが差し引かれて入金されるためです。売上は差し引かれる前の請求額で数え、差し引かれた分は経費として扱います。
仮の数字で、1年分の売上を確かめてみます。
| 元請 | 請求額(1年分) | 差し引かれた額 | 通帳の入金額 |
|---|---|---|---|
| A社 | 480万円 | 安全協力費 4.8万円 | 475.2万円 |
| B社 | 180万円 | 協力会費 1.8万円 | 178.2万円 |
| C社(12月に完成、入金は翌年1月) | 60万円 | ― | 0円(翌年に入金) |
| 合計 | 720万円 | 6.6万円 | 653.4万円 |
この例では、通帳の入金は653.4万円ですが、申告する売上は720万円です。差の66.6万円は、差し引かれた6.6万円と、翌年に入金される60万円です。差し引かれた6.6万円は経費に入れ、翌年に入金される60万円は売掛金として今年の売上に入れます。
元請によっては、年が明けてから1年分の支払いをまとめた明細を送ってくれることがあります。届いたら、自分の請求書の控えと元請ごとの合計を照らし合わせ、差があれば、どの工事の分かを確かめておきます。
インボイスの登録をしている場合
元請との取引の関係で、インボイス(適格請求書発行事業者)の登録をしている一人親方も多くいます。登録をしていると、所得税の確定申告とは別に、消費税の申告が必要です。消費税の申告と納付の期限は3月31日で、所得税と期限が異なります。
登録をきっかけに消費税の申告をするようになった場合は、2割特例や簡易課税など、計算の方法を選べることがあります。
一人親方の経費
一人親方の経費は、工事に直接かかるものと、仕事を続けるためにかかるものに分けると整理しやすくなります。
| 区分 | 主な経費 | 確かめること |
|---|---|---|
| 材料 | 木材、金物、塗料、資材など | 年末に使い残した材料が多い場合は、残りの金額も確かめる |
| 外注 | 応援に来てもらった職人への支払い | 請負で頼んだのか、日当で雇ったのかを確かめる |
| 車 | ガソリン代、車検、自動車保険、駐車場代、高速代、車の減価償却 | 私用にも使う場合は、事業の割合を決める |
| 工具 | 電動工具、測定器、はしごなど | 1つ10万円以上のものは、何年かに分けて経費にする |
| 現場の費用 | 作業着、安全靴、ヘルメット、現場までの交通費 | レシートを現場ごとに残す |
| 事務の費用 | 携帯電話、事務用品、会計ソフト | 私用と共用なら、事業の割合を決める |
| 元請からの差引 | 安全協力費、協力会費、振込手数料 | 支払明細で金額を確かめる |
外注か、給与か
応援の職人に払ったお金は、外注費として扱えるかどうかを確かめます。判断の考え方は、自分が元請から受け取るお金と同じで、請負として頼んだのか、日当で時間を決めて働いてもらったのかで変わります。日当で働いてもらっている場合は給与にあたることがあり、その場合は自分が源泉徴収をする側になります。毎年同じ人に応援を頼んでいる場合は、頼み方を一度確かめておくと安心です。
車と工具は「事業の割合」と「金額」で分ける
車を仕事と私用の両方に使っている場合は、走行距離などをもとに事業の割合を決め、その割合だけを経費にします。割合の根拠になる記録を残しておくと、後から説明しやすくなります。
工具は、1つ10万円未満であれば買った年の経費にできます。10万円以上のものは、原則として使える年数に分けて経費にする減価償却の対象になります。高い電動工具や車を買った年は、領収書と一緒に、買った日と金額が分かる書類を別に保管しておきます。
労災保険の特別加入の保険料は、経費ではなく社会保険料控除
一人親方が労災保険に特別加入して払う保険料は、事業の経費ではなく、所得から差し引く社会保険料控除として扱います。国税庁の社会保険料控除の説明でも、対象となる保険料として「労働者災害補償保険の特別加入者の規定により負担する保険料」が挙げられています(国税庁「No.1130 社会保険料控除」)。
経費に入れても控除に入れても、所得から差し引く点は同じように見えますが、入れる場所を間違えると、決算書の利益が実際と違って見えたり、二重に差し引いたりする原因になります。国民健康保険料や国民年金保険料も、同じく経費ではなく社会保険料控除です。
一人親方の団体を通じて特別加入している場合、団体に払うお金には、保険料のほかに入会金や会費が含まれていることがあります。保険料と会費は扱いが異なるため、団体から届く領収書や納付の証明で内訳を分けて確かめます。会費の部分は、事業のための支払いとして経費に入れるのが一般的です。
源泉徴収された税金の精算
確定申告では、1年間の所得から計算した所得税の額から、すでに差し引かれて納めている税金を引いて、納める額か戻ってくる額を決めます。一人親方の場合、差し引かれている税金には次のようなものがあります。
| 差し引かれている税金 | どんなときにあるか | 確かめる書類 |
|---|---|---|
| 給与から源泉徴収された所得税 | 常用で日当をもらい、元請が給与として支払った | 元請の源泉徴収票 |
| 報酬から源泉徴収された所得税 | 元請が支払いのときに所得税を差し引いた | 元請の支払明細、支払調書 |
| 予定納税 | 前年の所得税が一定額以上で、7月と11月に納めた | 予定納税の通知、納付の控え |
請負の代金は、国税庁が源泉徴収の対象として挙げる報酬・料金の代表例には含まれておらず(国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」)、差し引かれずに支払われることが多くあります。それでも、元請の支払明細に所得税が差し引かれていると書かれている場合は、その金額を確かめて申告で差し引きます。
仮の数字で、精算の流れを見てみます。
| 項目 | 金額(仮) |
|---|---|
| 1年間の所得から計算した所得税(復興特別所得税を含む) | 25万円 |
| 常用の給与から源泉徴収された税金 | −3万円 |
| 7月と11月に納めた予定納税 | −8万円 |
| 3月15日までに納める額 | 14万円 |
差し引ける税金を入れ忘れると、その分だけ多く納めることになります。源泉徴収票と予定納税の控えは、届いたら売上の資料と一緒にまとめておきます。
申告書の書き方の順番
売上と経費、控除と源泉徴収がそろったら、申告書を作ります。国税庁の確定申告書等作成コーナーや会計ソフトを使う場合も、入力する順番は次のとおりです。
- 青色申告の場合は青色申告決算書、白色申告の場合は収支内訳書に、売上と経費を書く
- 青色申告で65万円または55万円の控除を受ける場合は、貸借対照表も作る
- 決算書の所得を、申告書の事業所得の欄に移す
- 常用の給与がある場合は、源泉徴収票の金額を給与所得の欄に書き、源泉徴収された税額を所得の内訳に書く
- 労災の特別加入の保険料、国民健康保険料、国民年金保険料を社会保険料控除に書く
- 所得税の額を計算し、源泉徴収された税金と予定納税を差し引いて、納める額を出す
青色申告で65万円の控除を受けるには、複式簿記で記帳したうえで、電子申告(e-Tax)で提出するか、優良な電子帳簿の要件を満たす必要があります(国税庁「No.2072 青色申告特別控除」)。まだ白色申告の場合は、青色申告をしようとする年の3月15日までに承認申請書を出せば、その年から青色申告にできます。
一人親方が確定申告で迷いやすいこと
一人親方の確定申告で、よく迷う点をまとめます。
- 現金で材料を買い、レシートをなくした:通帳から引き出した記録と、現場や日付のメモで、できるだけ支払いの事実を残す
- 家族に手伝ってもらった:青色申告で、事前に届出をした家族への給与は経費にできる制度がある。届出をしていない場合の扱いは異なる
- 年をまたぐ工事がある:工事が終わって引き渡した年の売上にする。途中で受け取った前金は、引き渡すまで売上にしないのが原則
- 元請から支払明細が届かない:自分の請求書の控えと通帳の入金で組み立て、差がある元請には明細を依頼する
- インボイスの登録をした:所得税とは別に、3月31日までに消費税の申告と納付がある
迷う点の多くは、工事ごとに請求書、支払明細、材料のレシートをまとめておくだけで解決します。工事ごとに数字をまとめる習慣は、将来、法人にするかどうかを考えるときにも役立ちます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、一人親方の確定申告のご依頼をお受けしています。元請ごとの請求書と支払明細、通帳の入金を突き合わせて売上を確かめ、経費と労災保険料、源泉徴収の精算までを整理します。
確定申告を1回の依頼として進めた後に、毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。顧問の形にすると、工事ごとの売上と材料・外注の費用を毎月確かめられ、年の途中で所得税の見通しを立てたり、インボイスや法人化の判断を数字で考えたりできるようになります。報酬は、売上や取引の量、資料のそろい具合、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「申告書の作成だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は税務顧問サービスのページで、建設業のお客様への支援は福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページでご案内しています。
一人親方で確定申告を考えている方へ
一人親方の確定申告は、請求書と元請の支払明細で売上を確かめ、経費をまとめ、労災保険料を社会保険料控除に入れ、源泉徴収された税金を精算する順番で進めます。まずは、元請ごとに1年分の請求書の控えと支払明細を集め、通帳の入金と合うかを確かめてみてください。
「請負と常用が混ざっていて分け方が分からない」「元請の明細と通帳が合わない」という方は、手元の資料をお聞きしたうえで、売上の確かめ方から申告までを一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の一人親方・個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。