
建設業の一人親方や、建設業を営む個人事業主にも、事業の所得が一定の額を超えると個人事業税がかかります。個人事業税は都道府県の税金で、所得から事業主控除(年290万円)を差し引いた額に税率をかけて計算します。所得税の確定申告をしていれば別に申告する必要はありませんが、所得税とは計算の仕方が違い、青色申告特別控除を差し引けないため、思ったより高い通知が届くことがあります。
この記事では、公認会計士・税理士の奈須大貴が、建設業の個人事業主にかかる個人事業税の仕組みを福岡県の案内をもとに整理し、所得税との計算の違いを仮の数字で示します。8月と11月の納付に備える方法と、法人化したときに何が変わるかもあわせて解説します。
建設業の個人事業主に、個人事業税はかかるか
個人事業税は、法律で決められた業種(法定業種)の事業を営む個人にかかります。福岡県の「個人の事業税」のページでは、法定業種が第1種から第3種に分けて示されており、「請負業」は第1種事業に含まれています。
大工、左官、とび、内装などの建設業の一人親方は、元請や工務店から工事を請け負って報酬を受け取る形が多いため、一般に請負業として扱われることが多いと考えられます。ただし、福岡県のページには「建設業」や「大工」という業種名そのものは載っていません。業種の区分は、事業の実態をもとに県税事務所が判断します。自分の事業がどの区分になるかは、届いた通知書や、県税事務所への確認で確かめます。
個人事業税の計算は、所得税と何が違うか
個人事業税の計算は、所得税の確定申告の内容をもとに県が行います。計算の流れは次のとおりです。
| 順番 | 内容(福岡県の案内より) |
|---|---|
| 1 | 事業の所得を出す(売上から経費を引く) |
| 2 | 青色申告特別控除は差し引かない |
| 3 | 青色申告の場合の赤字の繰越し(3年)などがあれば差し引く |
| 4 | 事業主控除(年290万円。事業をした期間が1年に満たない場合は月割り)を差し引く |
| 5 | 残った額に、業種ごとの税率をかける |
所得税との一番の違いは、青色申告特別控除です。福岡県のページでも「個人事業税では所得税における『青色申告特別控除』の適用はありません」と案内されています。一方で、青色申告の事業専従者給与は、所得税と同じように経費として差し引けます。
仮の数字で、所得税との違いを確かめる
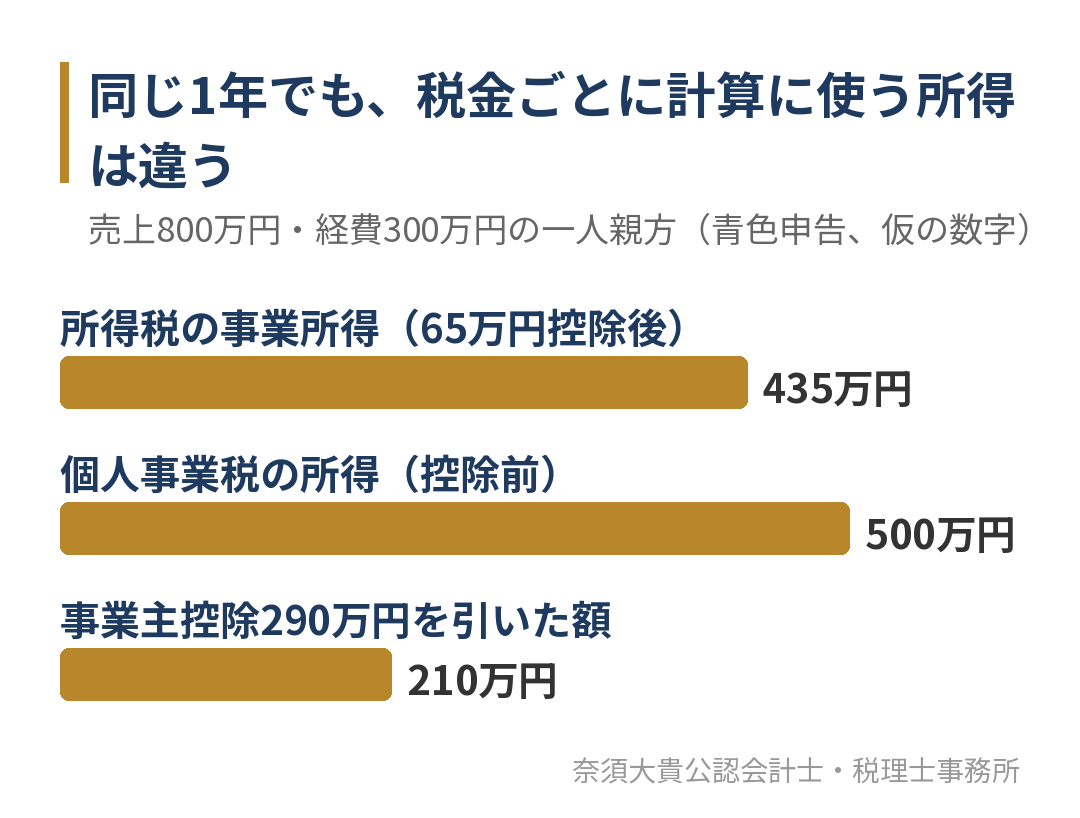
売上が800万円、経費が300万円の一人親方(青色申告で65万円の控除を受けている)で、所得税と個人事業税の計算に使う所得を比べます。税率は仮に4%とします(実際の税率は業種によって決まり、福岡県のページで確かめられます)。金額の単位は万円です。
| 項目 | 所得税 | 個人事業税 |
|---|---|---|
| 売上 | 800 | 800 |
| 経費 | 300 | 300 |
| 青色申告特別控除 | 65 | 差し引かない |
| 計算に使う所得 | 435 | 500 |
| 事業主控除 | ― | 290 |
| 税率をかける額 | ― | 210 |
| 税額(仮の税率4%) | ― | 8.4 |
所得税の申告書に書いた事業所得435万円から事業主控除を引いて計算すると、(435−290)×4%で5.8万円になりますが、実際には青色申告特別控除を差し引く前の500万円で計算するため、8.4万円になります。「所得税の申告書の所得から計算すると合わない」と感じるのは、このためです。
開業した年は、事業主控除が月割りになる
年の途中で開業した場合や、年の途中で事業をやめた場合は、事業主控除の290万円が月割りになります。福岡県の案内では、1か月に満たない月は1か月として数え、月割りの額は千円未満を切り上げます。
たとえば、7月に開業して12月まで6か月事業をした場合、事業主控除は290万円×6÷12で145万円です。6か月の所得が250万円なら、(250−145)×仮の税率4%で4.2万円になります。1年分の所得が290万円に届かなくても、開業した年は個人事業税がかかることがあります。開業した年の申告で気をつけることは、個人事業主の初めての確定申告|開業1年目にやることと、2年目に初めて届く税金で解説しています。
8月と11月の納付に備える
個人事業税は、前の年の所得をもとに計算され、通知書が届いてから納めます。福岡県の案内では、納付は原則として8月(第1期)と11月(第2期)の2回で、税額が1万円以下の場合は8月にまとめて納めます。
建設業の一人親方にとって、8月と11月は、ほかの支払いと重なりやすい月です。11月は所得税の予定納税の第2期とも重なり、住民税や国民健康保険料の納付も続きます。工事代金の入金が月によって大きく変わる場合は、前の年の所得から個人事業税の額を見込み、毎月の入金から少しずつ取り分けておくと安心です。1年の税金と保険料の支払いの時期は、一人親方の税金は何をいつ払う?所得税・住民税・個人事業税・国保・年金・消費税の年間カレンダーで月ごとに並べています。予定納税については、個人事業主の予定納税とは?11月の第2期分を減らせる減額申請と、10月末の数字で決める手順をご覧ください。
なお、納めた個人事業税は、納めた年の事業の経費(租税公課)になります。8月と11月に納めた個人事業税は、その年の所得税の計算で経費として差し引けるため、帳簿に忘れずにつけておきます。
個人事業税を正しく抑えるために確かめること
個人事業税は、所得が大きくなるほど増えます。税額を正しく抑えるために、次の点を確かめます。
| 確かめること | 理由 |
|---|---|
| 経費の計上漏れがないか | 経費が減れば、所得税と個人事業税の両方の所得が増える |
| 家族への給与を専従者給与にしているか | 青色申告の専従者給与は、個人事業税でも経費として差し引ける |
| 赤字の年に青色申告をしているか | 青色申告の赤字は、個人事業税でも3年繰り越せる |
| 業種の区分が事業の実態に合っているか | 業種によって税率が違う |
一方で、所得税で効く青色申告特別控除や、小規模企業共済などの所得控除は、個人事業税には効きません。所得税の節税策と、個人事業税に効く手は分けて考えます。家族への給与の決め方は、青色事業専従者とは?家族への給与を経費にする条件と届出、配偶者控除と比べた金額の決め方で解説しています。
法人化すると、個人事業税はどう変わるか
一人親方が法人化すると、事業は会社のものになるため、個人事業税はかからなくなります。その代わりに、会社には法人事業税や法人住民税がかかります。会社の所得は役員報酬を差し引いた後の額で計算されるため、役員報酬の額によって、会社と個人のどちらに所得を残すかを調整できます。
ただし、法人住民税の均等割は赤字でもかかり、社会保険への加入も必要になります。個人事業税が負担に感じるというだけで法人化を決めるのではなく、所得の見通しと、手元に残るお金の全体で比べることが大切です。建設業の一人親方の法人化の考え方は、一人親方の法人化はいつ?建設業の会社設立で決めることと、同時に始めたい数字の管理で解説しています。
事業をやめた年の個人事業税
年の途中で事業をやめた場合は、福岡県の案内では、やめた日から1か月以内に県税事務所へ申告が必要です(所得税の確定申告とは別の期限です)。事業主控除も、事業をした月数で月割りになります。廃業した年の申告全体は、個人事業主が廃業した年の確定申告|廃業後の入金・支払い、残した在庫と車の扱い、届出の期限で紹介しています。
よくあるご質問
個人事業税の申告書は、別に出す必要がありますか?
福岡県の案内では、所得税の確定申告書を税務署に出した人や、住民税の申告書を市区町村に出した人は、個人事業税の申告書を別に出す必要はありません。確定申告書の第二表にある事業税の欄(専従者給与や、事業の開始・廃止の日など)を正しく書いておけば、その内容をもとに県が計算します。
所得が290万円以下なら、個人事業税はかかりませんか?
1年を通して事業をした人で、青色申告特別控除を差し引く前の所得が290万円以下なら、個人事業税はかかりません。ただし、所得税の申告書に書いた所得(65万円控除後)が290万円以下でも、控除前の所得が290万円を超えていればかかります。また、年の途中で開業した年は控除が月割りになるため、所得が少なくてもかかることがあります。
去年は通知が来なかったのに、今年は届きました。
前の年の所得が増えて、事業主控除の290万円を超えた可能性があります。開業した年の翌年に初めて届くことや、売上が伸びた年の翌年に届くことはよくあります。通知書の所得の欄と、昨年の確定申告書の青色申告特別控除を差し引く前の所得を見比べてみてください。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の一人親方・建設業の個人事業主の確定申告をお受けしています。確定申告をスポットでお受けする場合も、所得税だけでなく、翌年に届く個人事業税と住民税、国民健康保険料の見込みをお伝えし、毎月取り分けておきたい額をご説明します。
法人化を考える段階では、TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計する仕組みづくりから、公認会計士・税理士の奈須大貴が一緒に進めます。年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて申告や決算に備えます。建設業の支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
個人事業税の通知に驚いた一人親方の方へ
建設業の一人親方にも、所得が事業主控除の290万円を超えると個人事業税がかかり、青色申告特別控除を差し引く前の所得で計算されます。8月と11月の納付は、ほかの税金や保険料と重なるため、前の年の所得から額を見込み、毎月取り分けておくことが大切です。
「個人事業税の通知の額が合っているか分からない」「来年の税金と保険料をまとめて見通したい」という方は、昨年の申告書と通知書をもとに、一緒に確かめるところから始めます。オンラインでのご相談も可能です。