
福岡県信用保証協会の審査は、会社が金融機関に融資を申し込み、金融機関が融資してよいと判断して保証を依頼した後に、保証協会が事業内容や財務内容、返済能力などを確かめて、保証を引き受けるかを決めるものです。保証が承諾されると、保証協会から金融機関に信用保証書が出され、融資が実行されます。
この記事では、公認会計士・税理士の奈須大貴が、福岡県信用保証協会の案内をもとに、申込みから融資までの流れと、審査で見られる5つの点を整理します。あわせて、御社が申し込む前に決算書と試算表で整えておきたいことを解説します。
信用保証協会の保証とは
信用保証協会は、中小企業が金融機関から事業資金を借りるときに、公的な保証人になる機関です。福岡県信用保証協会は、信用保証制度のしくみで、中小企業の資金繰りを円滑にすることが目的だと説明しています。
保証を付けると、会社は保証協会に保証料を払います。万一返済できなくなったときは、保証協会が金融機関に代わりに返済(代位弁済)し、その後、会社は保証協会に返済していくことになります。借りたお金の返済がなくなるわけではありません。保証料の計算のしかたは、信用保証協会の保証料はいくら?で解説しています。
申込みから融資までの流れ
福岡県信用保証協会のお申込みの手続きについてでは、保証付きの融資は次の順番で進むと説明されています。
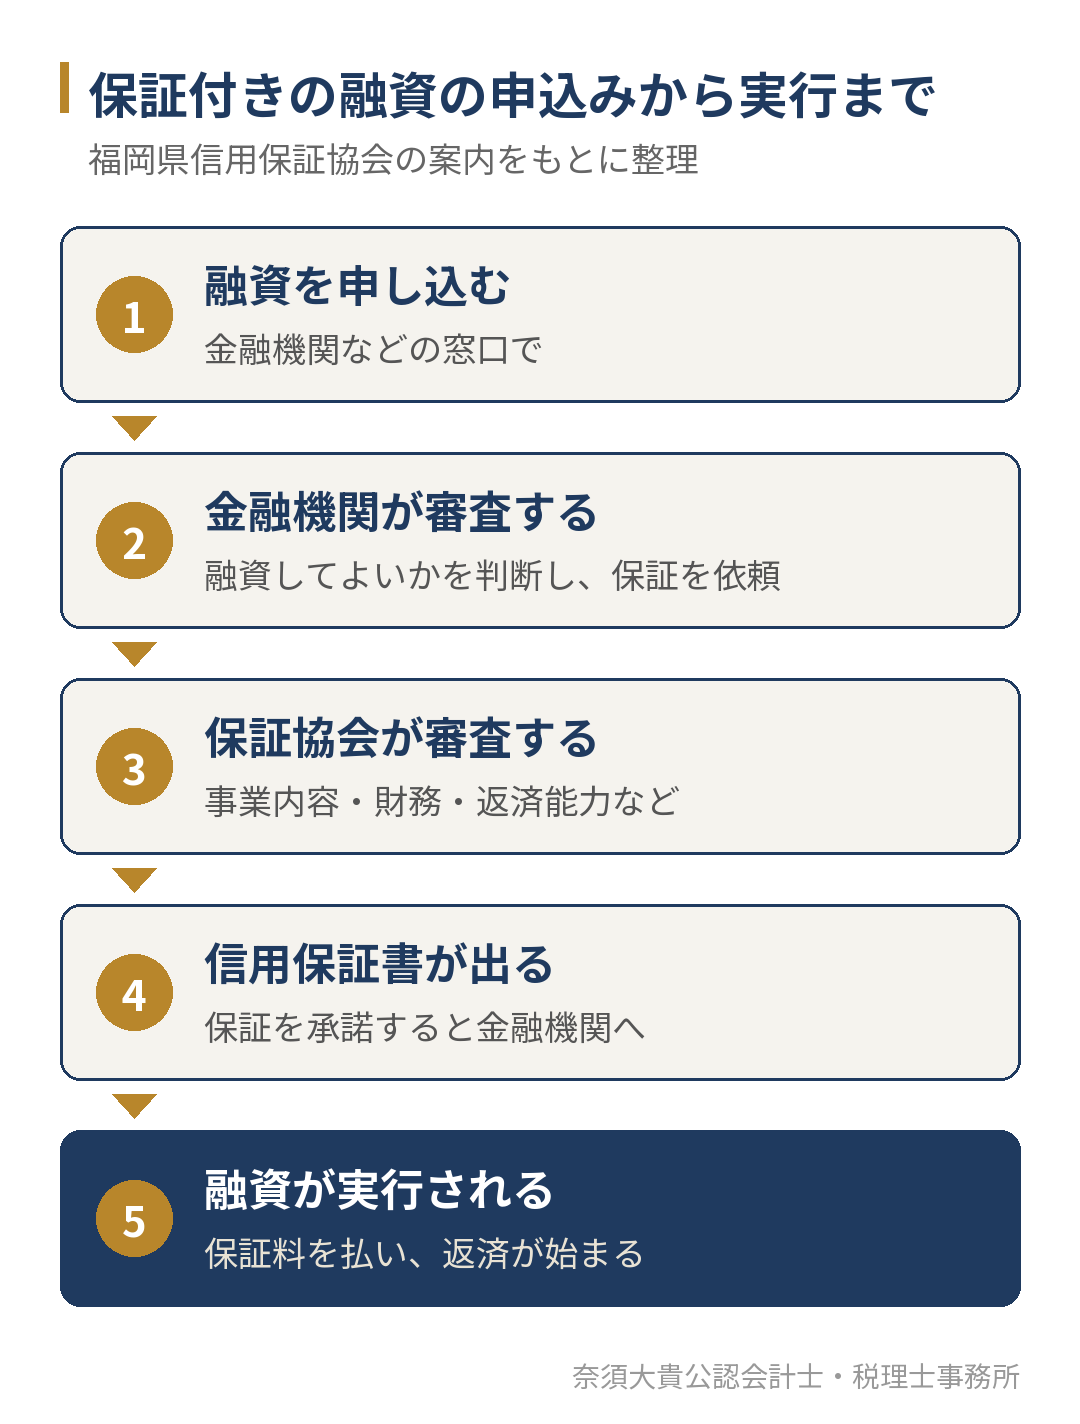
申込みの窓口は、信用保証協会、金融機関のほか、融資制度によっては市町村や商工会・商工会議所などが定められています。多くの場合は、取引のある金融機関に相談するところから始まります。福岡県や福岡市の制度融資を使う場合の申込先と条件は、福岡県・福岡市の制度融資で整理しています。
ここで押さえておきたいのは、審査が2段階あることです。まず金融機関が融資の可否を判断し、その後に保証協会が保証の可否を判断します。金融機関が前向きでも、保証協会の判断で条件が変わることもあれば、その逆もあります。
審査の期間はどのくらいか
保証協会の案内には、審査にかかる日数の記載はありません。申込みの内容や時期、書類がそろっているかで変わるため、資金が必要な日から逆算して、余裕をもって金融機関に相談するのが安全です。書類の不足や、数字の説明に時間がかかると、それだけ期間は延びます。
審査で見られる5つの点
保証協会は、案内の中で、審査では次の点を調べると説明しています。御社がそれぞれについて、何を示せるかを確かめてみてください。
| 見られる点 | 主に示す資料 | 申し込む前に確かめること |
|---|---|---|
| 経営者の人的信用 | 申込人の概要、面談での説明 | 税金や社会保険料の滞納、ほかの借入の延滞がないか |
| 企業の将来性・発展性 | 事業の内容、経営計画 | 売上と利益が今後どう動くかを、数字で説明できるか |
| 資金の必要性 | 見積書、資金繰り表 | なぜ今、いくら必要なのかを示せるか |
| 財務内容 | 決算書2期分、試算表 | 債務超過になっていないか、前の期から悪化した理由を説明できるか |
| 返済能力 | 決算書、返済予定表、借入の一覧 | 税金を払った後の利益と減価償却費で、今の返済と新しい返済を賄えるか |
5つのうち、決算書と試算表で答えられるものが多いことが分かります。特に財務内容と返済能力は、数字そのものが問われます。銀行が決算書のどこを見るかは、銀行は決算書のどこを見るで解説しています。返済能力の計算のしかたは、借入金の返済は経費にならない?をご覧ください。
債務超過かどうかの確かめ方と、戻すまでの計画は、債務超過とは?で解説しています。
この表で、示す資料がすぐに出てこない点が2つ以上ある場合は、申し込む前に数字をそろえておくと、金融機関への説明が短く済みます。今の税理士に伝える前の段階でも当事務所に相談でき、相談しただけで今の顧問契約を終える必要はありません。決算書2期分と直近の試算表を持ってお問い合わせいただければ、最初の面談で、5つの点のどこから説明を固めるかを一緒に決めます。
申込みでそろえる主な書類
福岡県信用保証協会の案内では、通常の申込みで次の書類が挙げられています。資金や業種によって、ほかの書類を求められることもあります。
| 書類 | 内容 |
|---|---|
| 信用保証依頼書 | 金融機関が作成する |
| 信用保証委託申込書・申込人(企業)概要 | 申込みのたびに必要 |
| 確定申告書・決算書の写し | 直近2期分。税務署の受付の記録と勘定科目内訳明細のあるもの |
| 商業登記簿謄本・定款の写し | 初回、または登記事項に変更があったとき |
| 印鑑証明書の写し | 最近3か月以内のもの。申込人と保証人の分 |
| 残高試算表 | 決算期から6か月以上たっている場合などに必要になることがある |
| 納税証明書 | 福岡県の制度融資では事業税(非課税なら県民税など)の納税証明 |
| 受注工事等明細書 | 建設業などの場合 |
| 見積書・設備計画書 | 設備資金の場合 |
決算書は、勘定科目内訳明細まで含めて見られます。売掛金や未収入金、仮払金、役員への貸付金などの内訳に、説明しにくい残高が残っていないかを、申し込む前に確かめておきます。
申し込む前に、試算表で整えておくこと
決算から時間がたっていると、今期の業績は試算表で見られます。試算表が数か月遅れていたり、決算で大きな修正が入る形になっていたりすると、数字そのものの信頼が下がります。申し込む前に、次の3つを確かめておくと安心です。
- 直近の月までの試算表があり、毎月同じ時期に締まっている
- 売掛金・在庫・買掛金などの残高が、実際の取引先別の残高と合っている
- 決算の着地の見込みを、試算表から説明できる
毎月同じ時期に試算表を締める進め方は、月次決算のやり方で解説しています。決算の着地の見込みの作り方は、決算の着地見込みとは?をご覧ください。
あわせて、資金繰り表で、借りたお金が入った後と返済が始まった後の現預金の動きを半年先まで確かめておくと、「なぜ今、いくら必要か」の説明がそのまま用意できます。作り方は、資金繰り表の作り方で解説しています。
保証付きの借入を増やすときに気をつけること
すでに保証付きの借入がある会社は、残高と返済の状況も見られます。返済を軽くする条件変更をしている借入があると、使える保証制度が限られることがあります。たとえば、福岡県信用保証協会の税理士連携保証「TAG」は、保証付きの借入で返済を軽くする条件変更などをしていないことを条件にしています。短期で借りて毎年更新する借り方と、TAGの条件は、短期継続融資とは?で解説しています。
借りた後の5年間、毎月の数字を金融機関と共有することを前提にした保証制度もあります。仕組みは、モニタリング強化型特別保証制度とは?で解説しています。どの制度でも、借りた後に毎月の数字を確かめ続けることが、次の借入や更新の相談を楽にします。
保証付きの借入が何本もあり、残高や条件を一覧にできていない場合は、次の申込みの前に整理しておく価値があります。今の顧問税理士とは別に数字を確かめたいという相談も、今の契約をそのまま続けながら当事務所に相談いただけます。借入の返済予定表をまとめてお問い合わせいただければ、最初の面談で借入の一覧を作り、毎月の返済と返済に回せるお金を並べます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
顧問先とは月次決算で毎月の試算表を締め、資金繰り表で半年先までの現預金を確かめています。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。保証付きの融資を申し込むときは、この毎月の数字をもとに、審査で見られる5つの点を金融機関に説明できる形に整えます。
お問い合わせの後の最初の面談では、決算書2期分、直近の試算表、借入の一覧を一緒に見て、借りる額の目安、返済した後に手元にいくら残るか、決算書の内訳で説明が必要な残高がないかを確かめます。融資を受ける前にどこまで税理士に相談できるかは、税理士に融資の相談はできる?で解説しています。資金繰りや融資を含めて毎月一緒に数字を見る支援は、財務顧問(財務コンサル)のページでご案内しています。
なお、融資の実行や保証の引受けは、金融機関と信用保証協会が判断します。当事務所が審査の通過を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
金融機関を通さずに、保証協会に直接相談できますか?
福岡県信用保証協会の案内では、保証の申込みは保証協会へ直接、または金融機関を通して行うとされています。ただ、融資をするのは金融機関なので、実際の借入には金融機関の判断も必要です。
赤字の決算でも申し込めますか?
赤字かどうかだけで決まるわけではなく、赤字の理由と、今期以降にどう戻すかを数字で説明できるかが問われます。今期の試算表で回復が見えているなら、それを示せるように整えておきます。
個人事業主でも申し込めますか?
業種や規模の要件を満たしていれば、個人事業主も保証の対象になります。会社の決算書の代わりに、確定申告書と青色申告決算書(または収支内訳書)で事業の状況を見られるため、帳簿と申告の数字がそろっていることが前提になります。帳簿の整え方は、個人事業主の帳簿の付け方で解説しています。
一度断られたら、もう申し込めませんか?
断られたことだけで、その後ずっと申し込めなくなるわけではありません。まず金融機関に、どの点が足りなかったのかを確かめます。そのうえで、試算表で業績の回復を示す、借入の一覧と返済の見通しを整えるなど、指摘された点を数字で補ってから改めて相談するのが一般的な進め方です。
保証料はどのくらいかかりますか?
保証料は、利用する制度と、財務内容などから決まる区分によって変わり、制度融資では県や市が一部を負担するものもあります。計算の仕方は、信用保証協会の保証料はいくら?で解説しています。
福岡県信用保証協会に申し込む前の方へ
福岡県信用保証協会の審査は、金融機関の審査の後に、事業内容、財務内容、返済能力などを確かめるものです。5つの点の多くは、決算書、試算表、資金繰り表で答えられます。申し込む前にこれらを整えておくことが、説明を短くし、手続きを進めやすくする一番の準備です。
「保証付きの融資を考えているが、試算表が遅れている」「借入が何本もあり、返済に回せるお金が足りるか分からない」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。