
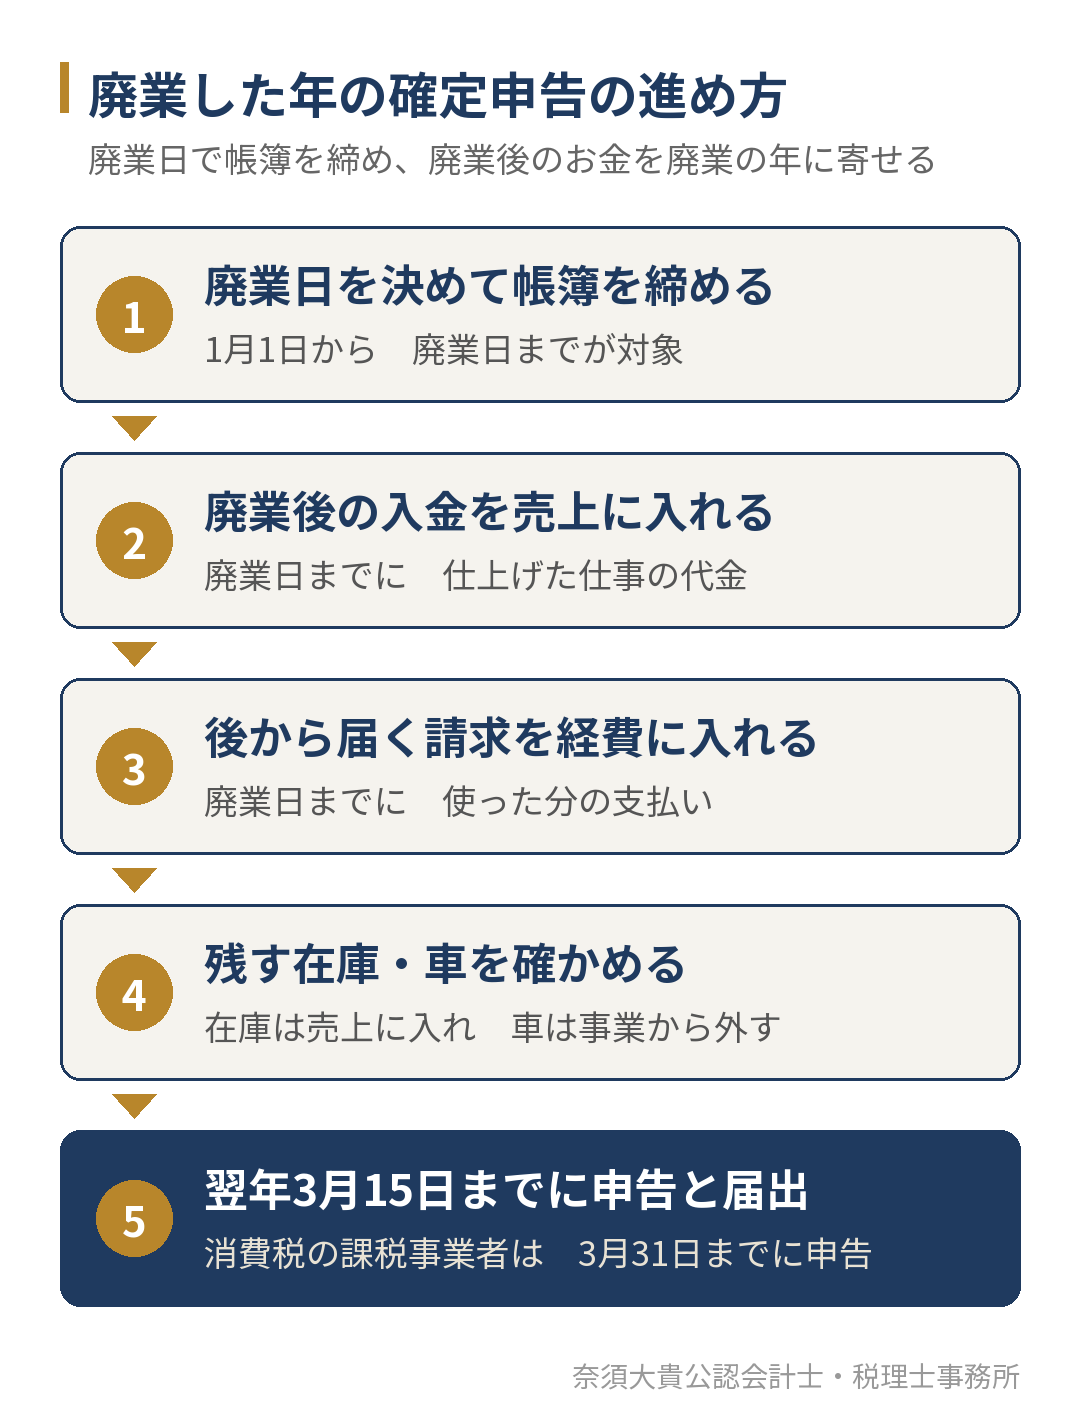
個人事業主が年の途中で廃業した場合も、その年の1月1日から廃業した日までの所得について、翌年の2月16日から3月15日までに確定申告をします(所得が少なく申告が不要な場合を除きます)。廃業した年の申告では、廃業日で帳簿を締めるだけでなく、廃業した後に入金される売掛金や後から届く請求、手元に残す在庫や車を、廃業した年の申告に入れて精算することがポイントになります。
この記事では、公認会計士・税理士の奈須大貴が、廃業した年の確定申告で売上と経費に入れるもの、廃業の届出と期限、消費税の課税事業者だった場合の注意点を、仮の数字の計算例とあわせて解説します。
廃業しても、廃業した年の確定申告は必要
所得税の確定申告は、1月1日から12月31日までの1年分の所得について行います。年の途中で廃業した場合は、その年の1月1日から廃業した日までが、事業所得の計算の対象になります。廃業の後に会社員として働いた場合は、その給与も合わせて申告します。
申告の期限は、廃業しなかった年と同じで、翌年の3月15日です。廃業したからといって、廃業の直後に申告が必要になるわけではありません。一方で、「もう事業をやめたから申告はいらない」と考えて申告しないと、無申告として扱われます。
申告が必要かどうかは、廃業したかどうかではなく、その年の所得の額で決まります。廃業した年の所得が基礎控除などの額を下回り、申告が不要になる場合でも、赤字を翌年以後に繰り越したいときや、報酬から源泉徴収された所得税を取り戻したいときは、申告をしておくほうが有利です。
廃業した年の所得は、翌年度の住民税や国民健康保険料の計算にも使われます。廃業した翌年に、前の年の所得にかかる住民税や保険料の通知が届くのはこのためです。廃業後の生活費の見通しを立てるときは、この支払いも入れておきます。
申告の期限や、期限に遅れた場合の扱いは、個人事業主の確定申告はいつまでの記事で解説しています。
廃業のときに出す届出と期限
廃業のときに税務署に出す主な届出は、国税庁の廃業する場合のページに次のとおり示されています。
| 届出書 | 出す人 | 期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 事業を廃止した人 | 廃業した年分の所得税の確定申告期限 |
| 所得税の青色申告の取りやめ届出書 | 青色申告の承認を受けていた人 | 青色申告を取りやめようとする年の所得税の確定申告期限 |
| 事業廃止届出書 | 消費税の課税事業者 | 速やかに |
開業・廃業等届出書は、確定申告の期限までに出せばよいとされています。確定申告の準備と一緒に進めることもできますが、廃業日が決まった時点で出しておけば、出し忘れを防げます。
都道府県に納める個人事業税も、廃業した年の分がかかることがあります。福岡県内で事業をしていた場合の手続きは、県税事務所の案内で確かめます。
廃業した年の申告で、売上と経費に入れるもの
廃業した年の申告で漏れやすいのは、廃業日の前後をまたぐお金です。通帳の入出金だけで売上と経費を数えると、次のような分が漏れたり、申告する年がずれたりします。
廃業後に入金される売掛金は、廃業した年の売上
廃業日までに仕上げて引き渡した仕事の代金は、入金が廃業の後になっても、廃業した年の売上に入れます。国税庁の所得税基本通達36-8では、事業所得の収入は、お金を受け取った日ではなく、商品を引き渡した日や役務の提供を完了した日の年に入れるとされています。
たとえば6月末で廃業し、6月分の請求の入金が7月末になる場合、その代金は6月までの売上として扱います。廃業の後は事業用の口座を見なくなることが多いため、廃業日の時点で、未入金の請求を一覧にしておくと漏れを防げます。
後から届く請求は、廃業した年の経費
廃業日までに使った分の支払いも同じです。6月分の材料の請求書や、6月分の携帯電話の料金が7月に届いて支払う場合、その支払いは廃業した年の経費に入れます。
廃業の前に一括で払っていた費用(年払いの保険料など)のうち、廃業日より後の期間の分は、経費に入れられないことがあります。解約して戻ってきたお金がある場合は、その扱いもあわせて確かめます。
手元に残す在庫は、売上に入れる
廃業のときに売れ残った商品や材料を、自分や家族のために使う場合は、その分を売上に入れます。所得税法では、事業用の在庫を自分のために使うことを「家事消費」といい、使った時の価額で収入に入れることになっています。
国税庁の所得税基本通達39-1・39-2では、原則は通常の販売価額によるとしたうえで、仕入れた値段以上の金額で帳簿に記載して収入に入れていれば、通常の販売価額のおおむね70%未満でない限り、その金額を認めるとしています。廃業の時点で在庫を数え、仕入れた値段の一覧を残しておくと、計算の根拠になります。
事業用の車や備品は、廃業日までの分だけ経費にする
事業用の車や備品の減価償却費は、廃業日までの期間の分だけを経費にします。廃業の後もその車を自分で使う場合は、所得税では、廃業日から事業の資産ではなくなるだけで、売上には入りません。
廃業のときに車を売った場合は、事業所得ではなく譲渡所得として扱われるなど、計算の仕方が変わります。消費税の課税事業者だった場合は、次の章で解説する注意点があります。
廃業後の費用や回収できなかった売掛金は、さかのぼって経費にできる
廃業の後になって、廃業前の仕事についての費用が発生したり、売掛金が回収できなくなったりすることがあります。所得税法第63条では、事業を廃止した後に生じた費用や損失を、廃業した年(または前の年)の必要経費に入れることができるとされています。
すでに廃業した年の申告を済ませた後にこうした費用が生じた場合は、申告をやり直す手続き(更正の請求)をします。国税庁の所得税法第152条関係の通達のとおり、この更正の請求には、費用が生じた日の翌日から2か月という期限があります。廃業の後に元の取引先から連絡が来たときは、早めに確かめます。
廃業した年の個人事業税は、見込額を経費に入れられる
個人事業税は、ふつうは前の年の所得をもとに翌年に課税され、課税された年の経費になります。廃業した場合は翌年に事業がないため、国税庁の所得税基本通達37-7では、廃業した年の所得にかかる事業税の見込額を、その年の必要経費に入れることができるとしています。
仮の数字で、廃業した年の所得を計算する
6月末で廃業した個人事業主の例で、通帳の入出金と、申告する所得の違いを比べます。数字はすべて仮のものです。
| 項目 | 金額(仮の数字) | 入れる理由 |
|---|---|---|
| 1〜6月に入金された売上 | 600万円 | 通帳で確かめられる分 |
| 7月に入金された6月分の売上 | 80万円 | 6月までに引き渡した仕事の代金 |
| 自分で使う在庫 | 10万円 | 家事消費として売上に入れる |
| 売上の合計 | 690万円 | |
| 1〜6月に支払った経費 | 380万円 | 通帳で確かめられる分 |
| 7月に支払った6月分の請求 | 20万円 | 廃業日までに使った分 |
| 車と備品の減価償却費(6か月分) | 15万円 | 廃業日までの期間の分 |
| 個人事業税の見込額 | 5万円 | 廃業した年の分を見込みで入れる |
| 経費の合計 | 420万円 | |
| 所得(青色申告特別控除の前) | 270万円 | 690万円-420万円 |
通帳の1〜6月の入出金だけで計算すると、600万円-380万円で220万円になります。申告する所得との差の50万円は、7月の入金80万円と在庫10万円を足し、7月の支払い20万円・減価償却費15万円・事業税の見込額5万円を引いた分です。廃業した年は、この「廃業日の後に動くお金」の行が多くなるため、通帳だけでは申告できません。
消費税の課税事業者だった場合
消費税の課税事業者だった個人事業主は、廃業した年の分も消費税の申告が必要です。国税庁のNo.6603 個人事業者が事業を廃止した場合では、廃止の日の属する課税期間の申告(中間申告を含む)が必要とされています。申告と納付の期限は、所得税と違い翌年の3月31日です。
同じページでは、事業の廃止で事業用の資産でなくなった車両などは、廃止した時点で家事のために使ったものとして、事業として譲渡したものとみなされ(みなし譲渡)、その時価(一般的には未償却残高)を課税標準額に含めるとしています。所得税では売上に入らない車でも、消費税では計算に入ることがあるため、注意が必要です。
インボイス(適格請求書発行事業者)の登録をしていた場合は、登録の取消しを求める届出書ではなく、事業廃止届出書を出すこととされています。個人事業主の消費税の考え方は、個人事業主の消費税の記事で解説しています。
法人成りで個人事業を廃業する場合
会社を設立して事業を引き継ぐ法人成りでも、個人事業は廃業になり、廃業した年の確定申告が必要です。この場合は、個人の売掛金や在庫、車や備品を、会社に売るのか、個人に残すのかによって、廃業した年の申告が変わります。
法人成りの年は、個人の申告と会社の第1期の決算が重なり、どちらの申告にどの売上と経費を入れるかを分ける作業が増えます。法人成りの時期の考え方は、法人成りのタイミングの記事で、設立の前後に決めることは、会社設立で税理士に頼めることの記事で解説しています。
廃業した年の申告で漏れやすいこと
廃業した年の申告で、よく漏れるものを確認表にまとめます。
| 確かめること | 確かめ方 |
|---|---|
| 未入金の請求 | 廃業日の時点で、入金されていない請求書を一覧にする |
| 後から届く請求 | 廃業日の後1〜2か月の通帳とカードの明細を見る |
| 残った在庫 | 廃業日に在庫を数え、仕入れた値段を書き残す |
| 車と備品 | 売る、自分で使う、処分するのどれかを決め、日付を残す |
| 消費税 | 課税事業者かどうか、インボイスの登録をしていたかを確かめる |
| 届出 | 開業・廃業等届出書、青色申告の取りやめ届出書、事業廃止届出書の要否を確かめる |
| 翌年の支払い | 住民税、国民健康保険料、個人事業税の見込みを立てる |
廃業した年に赤字になった場合は、赤字の扱いも確かめておきます。国税庁のNo.2070 青色申告書を提出した年に生じた純損失の繰越しと繰戻しのとおり、青色申告なら、損失を翌年以後3年間繰り越して各年の所得から差し引けるほか、前年も青色申告をしていれば、前年分の所得に繰り戻して所得税の還付を受けることもできます。廃業の後に給与などの所得の見込みがない場合は、繰戻しを使えるかを確かめます。赤字の年の申告については、個人事業主の赤字の確定申告の記事で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、廃業した年の確定申告をスポットでお引き受けしています。廃業日の時点の未入金の請求、後から届く請求、残った在庫と車の扱いを一緒に確かめ、通帳だけでは見えない分を申告に入れます。消費税の課税事業者だった場合は、所得税と消費税の申告をあわせて進めます。
法人成りで廃業する場合は、個人の最後の申告と、会社の第1期の帳簿の分け方を最初に決めておくと、両方の申告が楽になります。会社の設立の後は、毎月の試算表で利益と納税額の見通しを立てる顧問契約で支援しています。支援内容は、税務顧問サービスのページでご案内しています。
確定申告をスポットで依頼する場合の進め方は、確定申告を税理士に依頼する流れの記事で、費用が変わる要因は、確定申告の税理士費用の記事で解説しています。
廃業した年の確定申告に不安がある方へ
廃業した年の確定申告は、1月1日から廃業日までの所得を、翌年3月15日までに申告します。廃業の後に入金される売掛金、後から届く請求、手元に残す在庫と車を廃業した年に入れて精算することで、申告の漏れと、後からの申告のやり直しを防げます。
「廃業したが、どこまでを申告に入れればよいか分からない」「法人成りで、個人の最後の申告と会社の帳簿の分け方に迷っている」という方は、廃業日と手元の資料をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。