
役員退職金の計算は、法律で決まった式があるわけではなく、多くの会社が「最終報酬月額 × 役員としての勤続年数 × 功績倍率」という式で目安の額を出し、そこから会社の資金と利益、受け取る本人の手取りを確かめて支給額を決めています。目安の額は、税務上、不相当に高額と言われないかを考えるための物差しで、実際にいくら払えるかは、会社の資金繰りで決まります。
この記事では、公認会計士・税理士の奈須大貴が、役員退職金の目安の出し方と、受け取る側の退職所得の計算、会社の経費(損金)になる時期と条件を、仮の数字で順に解説します。
役員退職金の計算は「目安の額」と「払える額」の2段階
役員退職金を考えるときは、次の2つを分けておくと整理しやすくなります。
| 段階 | 確かめること | 主に見る資料 |
|---|---|---|
| 目安の額 | 税務上、説明がつく範囲の金額か | 役員報酬の推移、役員としての勤続年数、同業の状況 |
| 払える額 | 支払った後も会社の資金が回るか | 資金繰り表、決算の着地見込み、借入の返済予定 |
目安の額だけで決めると、支払った後に運転資金が足りなくなることがあります。反対に、払える額だけで決めると、目安を大きく超えてしまい、税務上の説明が難しくなることがあります。退職の時期が近づいてから慌てて決めるのではなく、数年前から両方を並べて準備しておくことが大切です。
目安の額は「最終報酬月額 × 勤続年数 × 功績倍率」
中小企業でよく使われる目安の出し方は、功績倍率法と呼ばれる考え方です。
- 最終報酬月額:退職するときの役員報酬の月額
- 勤続年数:役員として在任した年数(従業員の期間の扱いは会社の規程で決める)
- 功績倍率:その役員の会社への貢献の度合いを表す倍率
仮の数字で計算してみます。最終報酬月額が80万円、役員としての勤続年数が25年、功績倍率を2.0倍とすると、目安の額は次のとおりです。
| 項目 | 仮の数字 |
|---|---|
| 最終報酬月額 | 80万円 |
| 役員としての勤続年数 | 25年 |
| 功績倍率 | 2.0倍 |
| 目安の額(80万円 × 25年 × 2.0倍) | 4,000万円 |
功績倍率には、法律で決まった数字はありません。役職や会社への貢献、同じ業種で規模の似た会社の支給の状況などをもとに会社が決めるもので、なぜその倍率にしたのかを説明できるようにしておくことが重要です。倍率を高くすればするほど目安の額は増えますが、その分、税務調査で根拠を確かめられやすくなります。
最終報酬月額が低いときの注意点
功績倍率法は、最終報酬月額がその役員の働きをよく表している、という前提に立っています。ところが中小企業では、退職の直前に役員報酬を下げていたり、業績が悪い時期に報酬を抑えたまま退職したりすることがあります。この場合、最終報酬月額で計算すると、長年の貢献に比べて目安の額が小さく出てしまいます。
こうした場合は、在任中の報酬の推移と、報酬を下げた理由を記録に残しておくと、支給額を決めるときの説明の材料になります。退職金の額を大きくするために、退職の直前だけ報酬を上げることは、役員報酬の変更のルールや、報酬の額そのものが相当かどうかという別の問題が生じるため、勧められません。役員報酬の決め方と変更できる時期は、役員報酬の決め方と役員報酬の変更タイミングの記事で解説しています。
受け取る側の税金:退職所得の計算
役員退職金を受け取った本人は、退職所得として、給与などのほかの所得とは分けて税金を計算します。国税庁のタックスアンサー「No.1420 退職金を受け取ったとき(退職所得)」によると、退職所得の金額は、原則として次の式で計算します。
- 退職所得の金額 =(退職金の額 - 退職所得控除額)× 2分の1
退職所得控除額は、勤続年数によって次のように決まります。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 - 20年) |
先ほどの仮の数字で、勤続年数25年の役員が4,000万円を受け取る場合を計算すると、次のようになります。
| 計算 | 金額 |
|---|---|
| 退職所得控除額(800万円 + 70万円 × 5年) | 1,150万円 |
| 退職金から控除額を差し引いた額(4,000万円 - 1,150万円) | 2,850万円 |
| 2分の1にした退職所得の金額 | 1,425万円 |
4,000万円を受け取っても、税金の計算の対象になるのは1,425万円です。同じ4,000万円を役員報酬として受け取った場合と比べると、課税の対象になる額が大きく違うことが分かります。退職金が役員の手取りを残す方法としてよく取り上げられるのは、この仕組みがあるためです。
勤続5年以下の役員は「2分の1」が使えない
ただし、役員としての勤続年数が5年以下の人が受け取る退職金は、特定役員退職手当等として扱われ、2分の1の計算がありません。退職金から退職所得控除額を差し引いた額が、そのまま退職所得の金額になります。役員としての勤続年数は、1年未満の端数を1年に切り上げて数えます。
会社を設立して数年で退く役員や、外部から迎えて短期間で退任する役員に退職金を払うときは、2分の1の計算がない前提で本人の手取りを試算しておく必要があります。役員になる前に従業員として勤めていた期間がある場合は、従業員としての期間と役員としての期間で扱いが分かれるため、勤続の記録を確かめてから計算します。
「退職所得の受給に関する申告書」を出してもらう
退職金を払う会社は、受け取る人から「退職所得の受給に関する申告書」を出してもらいます。この申告書が出ていれば、会社が退職所得控除を反映して所得税と住民税を計算し、源泉徴収するため、本人は原則として確定申告をしなくて済みます。
申告書が出ていない場合は、退職所得控除を考えずに、支払額に一定の率をかけた額を源泉徴収することになり、本人が確定申告で精算する必要があります。役員退職金は金額が大きいため、申告書の回収を支払いの段取りに入れておきます。源泉徴収した税金は、給与と同じように期限までに納めます。源泉所得税の納付の時期は、源泉所得税の納期の特例の記事で解説しています。
会社の側:損金になる時期と、高額とされないための準備
役員退職金は、会社にとって経費(損金)になります。法人税基本通達の9-2-28では、退職した役員に対する退職給与を損金にする時期は、株主総会の決議などで額が具体的に確定した日の属する事業年度とされています。また、実際に支払った事業年度に損金経理をした場合も認められます。
一方で、役員退職金のうち不相当に高額な部分は、損金になりません。高額かどうかは、その役員が業務に従事した期間、退職の事情、同じ業種で規模の似た会社の役員退職金の支給の状況などに照らして判断されます。目安の額を出すときに功績倍率の根拠を残しておくのは、このためです。
準備として、次の書類をそろえておきます。
- 役員退職慰労金規程(支給の計算式、功績倍率、支給の時期を定める)
- 株主総会(または取締役会)の議事録(支給額と支給の時期を決議)
- 役員報酬の推移と、在任期間を示す記録
- 支払いの記録(振込の控え、源泉徴収の計算)
退職せずに残るときは「分掌変更」の条件を確かめる
社長が退いて会長になる、常勤から非常勤になる、といった形で会社に残る場合も、一定の条件を満たせば、退職金として扱える場合があります。法人税基本通達の9-2-32では、分掌変更などによって役員としての地位や職務の内容が激変し、実質的に退職したのと同じ事情にある場合を挙げています。例として、常勤役員が非常勤役員になったこと、取締役が監査役になったこと、分掌変更の後の報酬がおおむね50%以上減ったことが示されています。
ただし、肩書きが変わっても、引き続き経営の主要な判断に関わっている場合や、代表権を持ったままの場合は、退職と同じ事情とは認められにくくなります。また、通達の注では、未払金として計上しただけの額は、原則として退職給与として支給したものに含まれないとされています。分掌変更での支給は、退いた後の実際の関わり方まで含めて決めておく必要があります。
会社の資金と利益から「払える額」を確かめる
目安の額が決まったら、会社が実際に払えるかを確かめます。役員退職金を払う期は、多額の損金が出るため、その期の利益が大きく下がり、赤字になることもあります。
仮の数字で、退職金を払う期の見込みを並べてみます。
| 項目 | 退職金なし | 退職金4,000万円を払う |
|---|---|---|
| 退職金を差し引く前の利益 | 2,500万円 | 2,500万円 |
| 役員退職金 | 0円 | 4,000万円 |
| その期の利益 | 2,500万円 | △1,500万円 |
| 期末の預金(期首5,000万円。税金は考えず、利益の分だけ増減すると仮定) | 7,500万円 | 3,500万円 |
この例では、退職金を払った期は1,500万円の赤字になり、預金は3,500万円まで減ります。毎月の支払いや借入の返済に必要な資金が残るかを、資金繰り表で確かめます。資金が足りない場合は、支給を分けて行う、退職の時期をずらす、数年前から資金を積み立てておく、といった方法を検討します。分割して支払うときは、損金になる時期の扱いが変わるため、決議の内容とあわせて事前に確かめておきます。
赤字になった期は、翌期以降の利益と相殺できる場合もあります。退職金を払う期と翌期以降の利益の見通しをあわせて考えることで、会社全体として税金とお金の流れを整えやすくなります。利益と納税額を決算前に見通す方法は、決算の着地見込みとは?の記事で解説しています。
当事務所の場合
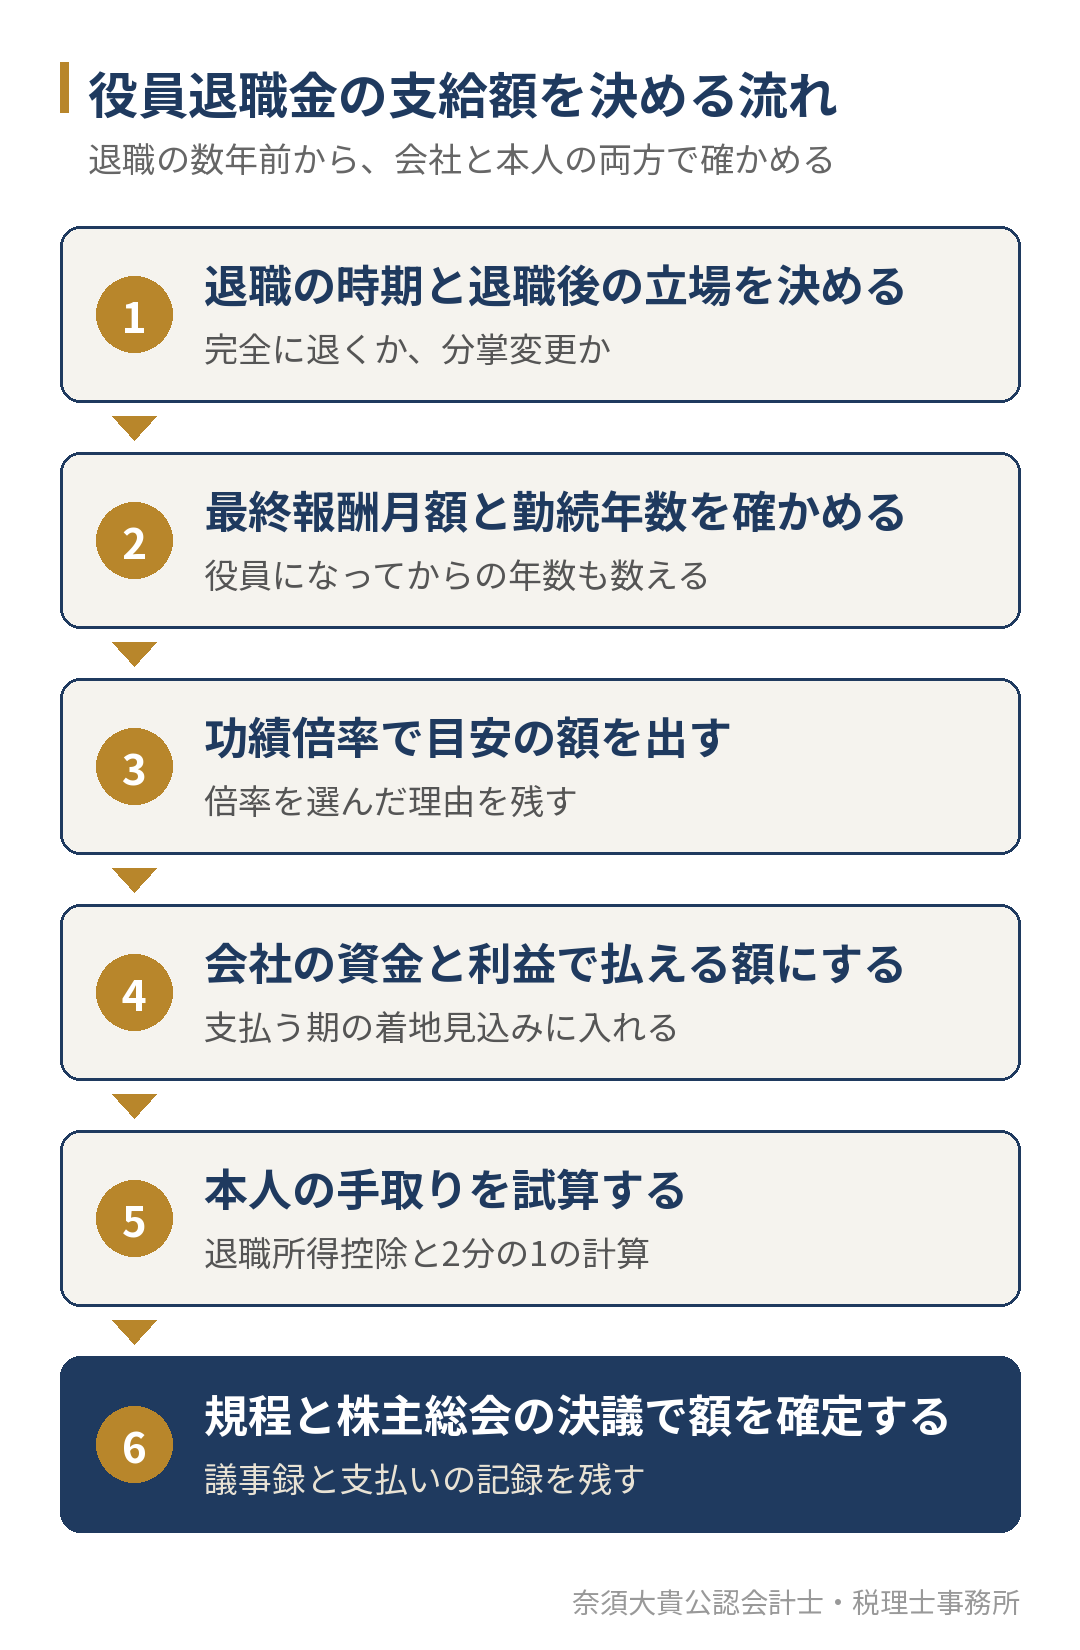
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の会社の税務顧問をしています。役員退職金は、公認会計士・税理士の奈須大貴が、役員報酬の推移と勤続年数から目安の額を出し、会社の資金繰りと本人の手取りの両方を試算したうえで、経営者と一緒に支給額と時期を決めます。
月次決算で毎月の試算表をつくり、年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。退職金を払う期が決まっていれば、その期の着地見込みと翌期以降の利益の見通しに組み込み、規程や議事録の準備も前もって進めます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
役員退職金を検討している経営者の方へ
役員退職金は、「最終報酬月額 × 勤続年数 × 功績倍率」で目安の額を出し、会社の資金と利益、本人の手取りを確かめて支給額を決めます。受け取る側は退職所得控除と2分の1の計算があり、会社の側は額が確定した期に損金になりますが、不相当に高額な部分は損金になりません。まずは、役員としての勤続年数と報酬の推移、役員退職慰労金規程があるかを確かめてみてください。
「数年後に退く予定で、いくらまで払えるか知りたい」「会長に退いて会社に残る場合の扱いを確かめたい」という方は、今の決算書と役員報酬の推移をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。オンラインでの面談にも対応しています。