
建設業で使う油圧ショベルやブルドーザーなどの重機は、税務上、多くの場合「機械及び装置」の「総合工事業用設備」に当たり、法定耐用年数は6年です。ダンプなどの車両は「車両及び運搬具」に当たり、ダンプ式の貨物自動車は4年、その他の貨物自動車は5年です。中古で買った重機は、経過した年数に応じて、6年より短い耐用年数を使えます。
この記事では、公認会計士・税理士の奈須大貴が、重機の耐用年数の決まり方と中古の計算方法を整理したうえで、新品・中古・リースのどれを選ぶかで今期の費用と手元のお金がどう変わるか、買う前に確かめておきたい資金繰りと経審への影響を、仮の数字で解説します。
重機の耐用年数は、どの区分に当たるかで決まる
耐用年数は、国税庁の主な減価償却資産の耐用年数表に定められています。重機の場合、その機械が「機械及び装置」と「車両及び運搬具」のどちらに当たるかで、見る表が変わります。
| 主な重機・車両 | 区分 | 法定耐用年数 |
|---|---|---|
| 油圧ショベル、ブルドーザーなど、建設業の現場で使う機械 | 機械及び装置(総合工事業用設備) | 6年 |
| ダンプ式の貨物自動車 | 車両及び運搬具(貨物自動車・ダンプ式のもの) | 4年 |
| ダンプ式以外の貨物自動車 | 車両及び運搬具(貨物自動車・その他のもの) | 5年 |
機械及び装置の耐用年数は、その機械を使う業種によって決まります。同じ油圧ショベルでも、建設業の会社が工事に使えば総合工事業用設備の6年ですが、ほかの業種で使う場合は別の年数になることがあります。
区分の判断に迷う機械もあります。たとえば、キャタピラで走る「自走式クローラダンプ」について、国税庁の質疑応答事例自走式クローラダンプの耐用年数は、土砂を運ぶ使い方から「車両及び運搬具」のダンプ式の貨物自動車に当たり、4年としています。機械の名前だけで決めず、何に使うかで区分を確かめることが大切です。
中古の重機は「簡便法」で耐用年数を短くできる
中古の重機を買ったときは、新品と同じ6年ではなく、残りの使用期間を見積もった年数を使えます。見積もりが難しいときは、国税庁のNo.5404 中古資産の耐用年数にある「簡便法」で計算します。
| 中古の重機の状態 | 簡便法の計算 | 総合工事業用設備(6年)の例 |
|---|---|---|
| 法定耐用年数をすべて過ぎている | 法定耐用年数×20% | 6年×20%=1.2年 → 2年 |
| 法定耐用年数の一部を過ぎている | (法定耐用年数−経過年数)+経過年数×20% | 製造から5年:(6−5)+5×20%=2年 |
| 法定耐用年数の一部を過ぎている | 同上 | 製造から3年:(6−3)+3×20%=3.6年 → 3年 |
計算した年数に1年未満の端数があるときは切り捨て、2年に満たないときは2年にします。ただし、買った後に大きな修理や改造をして、その費用が中古の重機の取得価額の50%を超える場合は、簡便法は使えません。
耐用年数が短いほど、毎年の費用(減価償却費)は大きくなります。中古の重機は、新品より短い期間で費用にできるのが特徴です。
耐用年数で決まるのは費用で、お金は買ったときに出ていく
重機を買うときに押さえておきたいのは、耐用年数が決めるのは「毎年いくら費用になるか」であって、「いつお金が出ていくか」ではないという点です。現金で買えば、代金の全額は買ったときに出ていきます。それに対して、費用になるのは、その期の減価償却費の分だけです。
さらに、決算の直前に買っても、その期の費用は、使い始めてから決算日までの月数の分しか計上できません。「決算の前に重機を買えば、税金が大きく減る」とは限らないのはこのためです。
仮の数字で、新品・中古・リースを比べる
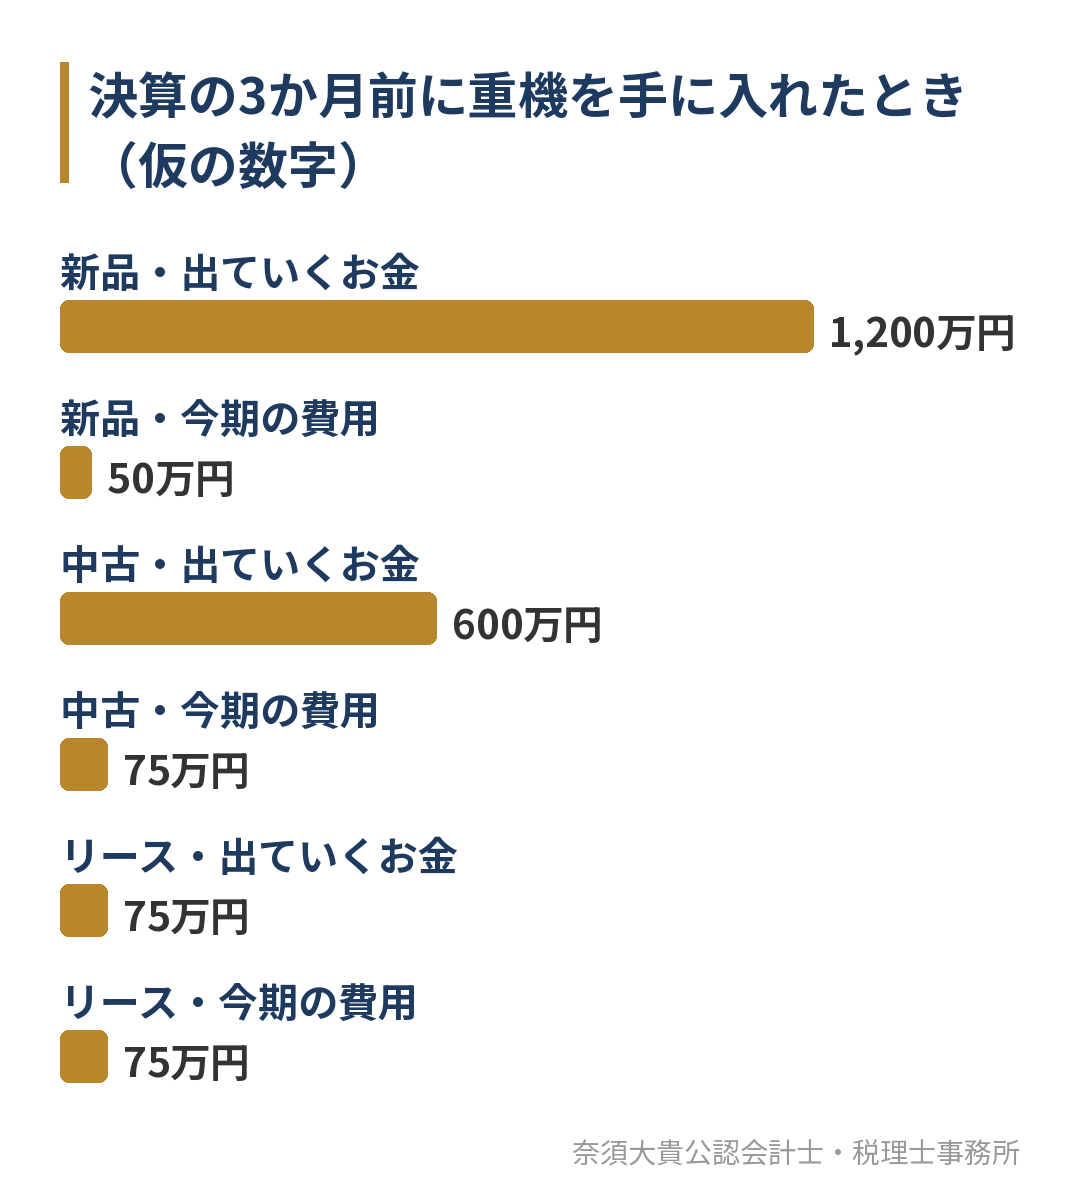
3月決算の建設会社が、決算の3か月前(1月)に重機を手に入れて、その月から使い始めたとします。わかりやすくするため、減価償却は毎年同じ額を費用にする定額法で計算し、消費税は考えません。
- 新品:1,200万円を現金で支払う。耐用年数6年
- 中古:製造から5年の重機を600万円で買う。簡便法で耐用年数2年
- リース:月25万円のリース料を払う。リース料がそのまま費用になるものとする
| 選び方 | 今期に出ていくお金 | 今期の費用 | 費用の計算 |
|---|---|---|---|
| 新品を現金で買う | 1,200万円 | 50万円 | 1,200万円÷6年×3か月/12か月 |
| 中古を現金で買う | 600万円 | 75万円 | 600万円÷2年×3か月/12か月 |
| リースで使う | 75万円 | 75万円 | 25万円×3か月 |
新品を現金で買うと、今期は1,200万円が出ていくのに、費用になるのは50万円です。法人で、機械の減価償却を初めの年ほど大きくなる定率法で計算している場合でも、今期の費用は100万円ほどにとどまります。中古は、出ていくお金が新品の半分で、耐用年数が短いため今期の費用は新品より大きくなります。リースは、出ていくお金と費用がほぼ同じ額で、毎月少しずつ出ていきます。
どれが得かは、この表だけでは決まりません。新品は長く使え、修理の費用も少なくて済むことが多い一方、中古は修理の費用が増えることがあります。リースは、総額では買うより多く払うことが多い代わりに、手元のお金を残せます。何年使う見込みか、工事の予定がどれだけ続くかで比べることが大切です。
リースの税務上の扱いは、契約の内容によって変わります。契約の期間や、期間が終わった後に重機が自社のものになるかどうかで、毎年の費用の出方が変わるため、契約の前に契約書を見せていただき、扱いを確かめるようにしています。
借入で買うと、返済と減価償却がずれる
重機を借入で買うときは、借入の返済と減価償却費のずれに注意が必要です。返済は費用にならず、返済に使えるお金は、税金を払った後の利益と減価償却費の合計から出てきます。
| 項目 | 計算 | 1年あたりの額(仮の数字) |
|---|---|---|
| 借入の返済 | 1,200万円を5年で返済 | 240万円 |
| 減価償却費 | 1,200万円÷6年(定額法) | 200万円 |
| 差額 | 240万円−200万円 | 40万円 |
この例では、返済が減価償却費より毎年40万円多いため、その分は税金を払った後の利益から返す必要があります。返済の期間を耐用年数より短くすると、利益が少ない年に資金繰りが苦しくなります。借入の期間と返済額は、耐用年数と見比べて決めるのがよいでしょう。
建設業の資金繰りの全体の考え方は、建設業の資金繰りはなぜ苦しい?入金条件で変わる運転資金と、月別の資金繰り表の作り方で解説しています。
買う前に確かめたい5つのこと
重機を買うかどうか、どの方法で手に入れるかは、次の5つを確かめてから決めると判断しやすくなります。
| 確かめること | 確かめる中身 |
|---|---|
| 使う見込み | 受注している工事と、今後の工事の予定で、何年・どのくらい使うか |
| 手に入れる方法 | 新品、中古、リース、工事ごとのレンタルのどれが、使う見込みに合うか |
| お金の出どころ | 自己資金か借入か。借入なら、返済額と減価償却費のずれを資金繰り表に入れたか |
| 買う時期 | 決算までの月数で今期の費用がいくらになるか。決算の直前に急いで買う必要があるか |
| 決算書と経審への影響 | 借入が増えたときの自己資本比率や、経審の経営状況の点数の見え方 |
決算の前に節税として重機を買うかどうかを考える場合は、建設業の節税対策で、決算賞与や共済の掛金と比べた考え方を紹介しています。取得した年に多くを費用にできる特例もありますが、対象になる設備や事前の手続きに条件があり、改正も行われています。少額の資産の特例については、令和8年度税制改正のポイント「少額減価償却資産」に係る損金算入の特例の見直しをご覧ください。
決算書と経審では、重機はどう見えるか
重機を借入で買うと、決算書では、資産に機械が、負債に借入金が同じだけ増えます。純資産は変わらなくても、資産の合計が大きくなるため、自己資本比率は下がります。自己資本比率の読み方は、建設業の自己資本比率はどう読む?で解説しています。
経審を受けている会社では、決算の数字から計算される経営状況の点数にも影響が出ることがあります。経審の点数は決算の前に試算しておけるため、大きな重機を買う予定があるときは、買う前と買った後の両方で試算してみると安心です。試算の進め方は、経審の点数は決算前に試算するで紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計しています。重機の減価償却費や修繕費、リース料が、どの工事の原価にどれだけ入っているかも、工事ごとの粗利と合わせて確かめられます。
重機を買う前には、工事の予定と資金繰り表をもとに、新品・中古・リースのどれが合うか、借入の期間と返済額をどうするか、経審の点数がどう変わるかを、経営者と一緒に試算します。建設業向けの支援内容は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページでご案内しています。
よくあるご質問
重機を売ったときは、どう処理しますか?
売った金額と、その時点の帳簿の金額(取得価額から減価償却費を引いた残り)との差が、売却の利益または損失になります。耐用年数を過ぎて帳簿の金額が小さくなった重機を売ると、売却の利益が出やすくなります。消費税の課税事業者であれば、売った金額に消費税もかかります。
個人事業主の一人親方でも、耐用年数は同じですか?
耐用年数の表は、法人と個人事業主で同じです。ただし、個人事業主は、届出をしなければ毎年同じ額を費用にする定額法で計算し、事業と私用の両方に使う車などは、事業で使う割合の分だけが経費になります。
重機の購入やリースを考えている建設会社の方へ
重機の耐用年数は、多くの場合6年、ダンプなどの車両は4〜5年で、中古は簡便法で短くなります。ただ、耐用年数で決まるのは毎年の費用で、お金は買ったときに出ていきます。新品・中古・リースのどれを選ぶかは、工事の予定、資金繰り、借入の返済、経審への影響まで並べて決めることが大切です。
「決算の前に重機を買うべきか迷っている」「借入の返済が減価償却より重く、資金繰りが苦しい」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。