
個人事業主の確定申告で、消費税の免税事業者は税込の金額で帳簿をつけます(税込経理)。消費税の課税事業者は、税込経理と、売上や経費から消費税を分けて記録する税抜経理のどちらかを選べます。どちらを選んでも、長い目で見た所得の合計は変わりませんが、納める消費税を経費にする年や、設備を買ったときの10万円などの判定の金額が変わります。
この記事では、公認会計士・税理士の奈須大貴が、税込経理と税抜経理の違いを、仮の数字で所得の計算まで比べ、課税事業者がどちらを選ぶかを決める基準を解説します。
まず、免税事業者か課税事業者かを確かめる
税込か税抜かの前に確かめるのが、自分が消費税の免税事業者か、課税事業者かです。国税庁のNo.6909 税抜経理と税込経理の選択適用(個人の場合)では、免税事業者は税込経理方式を適用しなければならないとされています。
| 立場 | 帳簿のつけ方 |
|---|---|
| 免税事業者(インボイスの登録をしていない、売上が一定以下など) | 税込経理だけ |
| 課税事業者(インボイスの登録をした、売上が一定を超えたなど) | 税込経理か税抜経理を選べる |
免税事業者は、消費税を納めないので、売上で受け取った消費税相当額も、経費で払った消費税相当額も、すべて売上や経費の一部として扱います。迷う必要はありません。会計ソフトで税抜の設定になっていると、免税事業者なのに仮受消費税や仮払消費税が帳簿に残ってしまうので、開業したときの設定を一度確かめておきます。
インボイスの登録をして課税事業者になった人や、売上が増えて課税事業者になった人が、初めてこの選択をすることになります。課税事業者になるかどうか、消費税の計算方法の選び方は、個人事業主の確定申告で消費税はどうする?の記事で解説しています。
税込経理と税抜経理の違い
2つの方式の違いは、消費税の部分を、売上や経費に含めて記録するか、分けて記録するかです。
| 比べること | 税込経理 | 税抜経理 |
|---|---|---|
| 売上の記録 | 消費税を含めた額 | 消費税を除いた額(消費税は仮受消費税) |
| 経費の記録 | 消費税を含めた額 | 消費税を除いた額(消費税は仮払消費税) |
| 納める消費税 | 経費(租税公課)として記録する | 仮受消費税と仮払消費税の差から払う |
| 毎月の帳簿で分かること | 消費税を含んだ売上と利益 | 消費税を除いた本当の売上と利益、納める消費税の見込み |
| 記帳の手間 | 少ない | 会計ソフトなら、税区分を選べばほぼ同じ |
手で帳簿をつけていた時代は、税抜経理は手間がかかる方式でした。今は会計ソフトの税区分を選べば、税抜の金額と消費税の額は自動で分けられるため、手間の差は小さくなっています。
仮の数字で、所得の計算を比べる
課税事業者の個人事業主の1年を、仮の数字で比べてみます。売上は消費税を除いて1,000万円(消費税100万円、税込1,100万円)、経費は消費税を除いて600万円(消費税60万円、税込660万円)で、この年に納める消費税が20万円だったとします(納める消費税の額は、計算方法によって変わります)。
| 項目 | 税込経理 | 税抜経理 |
|---|---|---|
| 売上 | 1,100万円 | 1,000万円 |
| 経費 | 660万円 | 600万円 |
| 納める消費税の扱い | 租税公課 20万円(経費) | 仮受100万円 − 仮払60万円 = 40万円のうち、納める20万円を払う |
| 差額の扱い | なし | 40万円 − 20万円 = 20万円を雑収入 |
| 所得 | 1,100万円 − 660万円 − 20万円 = 420万円 | 1,000万円 − 600万円 + 20万円 = 420万円 |
どちらの方式でも、所得は420万円で同じになりました。税込経理では、売上と経費の両方が消費税の分だけ大きくなり、納める消費税を経費にすることで差し引かれます。税抜経理では、預かった消費税と払った消費税の差のうち、実際に納める額との差が雑収入(納める額のほうが多ければ雑損失)になります。
ただし、税込経理の420万円は、納める消費税20万円をこの年の経費にした場合の数字です。
税込経理では、納める消費税を経費にする年に注意
税込経理では、納める消費税を経費にするのは、原則として消費税の申告書を出した年です。たとえば、2026年分の消費税を2027年3月に申告した場合、その消費税は2027年の経費になります。ただし、2026年の年末に、納める消費税を未払金として帳簿に入れた場合は、2026年の経費にできます。
| 税込経理での扱い | 2026年の所得 | 2027年の所得への影響 |
|---|---|---|
| 年末に未払金として入れた | 420万円 | なし |
| 未払金として入れず、申告した年の経費にした | 440万円 | 20万円少なくなる |
どちらも認められている扱いですが、売上が増えて納める消費税が年々増えている人は、未払金として入れないと、毎年「前の年の消費税」を経費にすることになり、その年の所得が実態より大きく見えます。税込経理を選ぶ場合は、年末に未払金として入れるかどうかを決めておきます。
税込経理から税抜経理に切り替える年の注意
課税事業者になって数年は税込経理にしていて、売上が増えたのを機に税抜経理に切り替える人もいます。切り替えは年の初めに行い、切り替えた年に気をつけたいのが、前の年の分の消費税の扱いです。
前の年まで税込経理で、前の年分の消費税を年末に未払金として入れていなかった場合、その消費税を払うのは切り替えた年の3月です。この支払いは、切り替えた年の経費(租税公課)として記録します。税抜経理の仮受消費税・仮払消費税とは別のものなので、混ぜないように記録します。
逆に、前の年の年末に未払金として入れていた場合は、3月の支払いは未払金を消すだけで、切り替えた年の経費にはなりません。切り替えの年は、前の年の帳簿で未払金を入れていたかを最初に確かめておくと、二重に経費にしたり、経費にし忘れたりすることを防げます。
10万円・30万円などの判定の金額が変わる
もう一つの違いが、設備や車、パソコンなどを買ったときの判定です。取得した資産が10万円未満なら一度に経費にできる、といった金額の判定は、税込経理なら税込の金額、税抜経理なら税抜の金額で行います。
たとえば、税抜10万円(税込11万円)のパソコンを買った場合、税抜経理なら「10万円未満」に当たらず、税込経理なら11万円で判定します。逆に、税抜9万5,000円(税込10万4,500円)のパソコンなら、税抜経理では10万円未満として一度に経費にできますが、税込経理では10万円以上になります。設備や備品を買うことが多い人は、税抜経理のほうが、一度に経費にできる範囲が広くなることがあります。
売上と経費で方式を分けられる場合
国税庁のNo.6909では、原則として、選んだ方式をすべての取引に使うとしつつ、売上を税抜経理にしている場合は、経費や固定資産の取得に税込経理を使える、とされています。一方、売上を税込経理にしている場合は、経費などに税抜経理を使うことはできません。
| 売上 | 経費・固定資産 | 認められるか |
|---|---|---|
| 税抜 | 税抜 | 認められる |
| 税抜 | 税込(経費や固定資産などの区分ごと) | 認められる |
| 税込 | 税込 | 認められる |
| 税込 | 税抜 | 認められない |
ただし、個々の経費や個々の資産ごとに方式を変えることはできません。分けるなら区分ごとに統一します。実務では、売上も経費も同じ方式にそろえておくほうが、帳簿を読み違えにくく、おすすめです。
どちらを選ぶかの基準
課税事業者が方式を選ぶときは、次の基準で考えます。
| こういう人には | 向いている方式 | 理由 |
|---|---|---|
| 毎月、消費税を除いた本当の利益と、納める消費税の見込みを見たい | 税抜経理 | 試算表で、利益と納める消費税を分けて見られる |
| 設備や車、パソコンなどを買うことが多い | 税抜経理 | 10万円などの判定を税抜の金額で行える |
| 法人成りを考えている | 税抜経理 | 会社の帳簿は税抜経理にすることが多く、比べやすい |
| 取引が少なく、帳簿をできるだけ簡単にしたい | 税込経理 | 消費税の区分を意識せずに記録できる |
| 簡易課税などで、納める消費税が売上から決まる | どちらでもよい | 経費の消費税の額は納税額に影響しない |
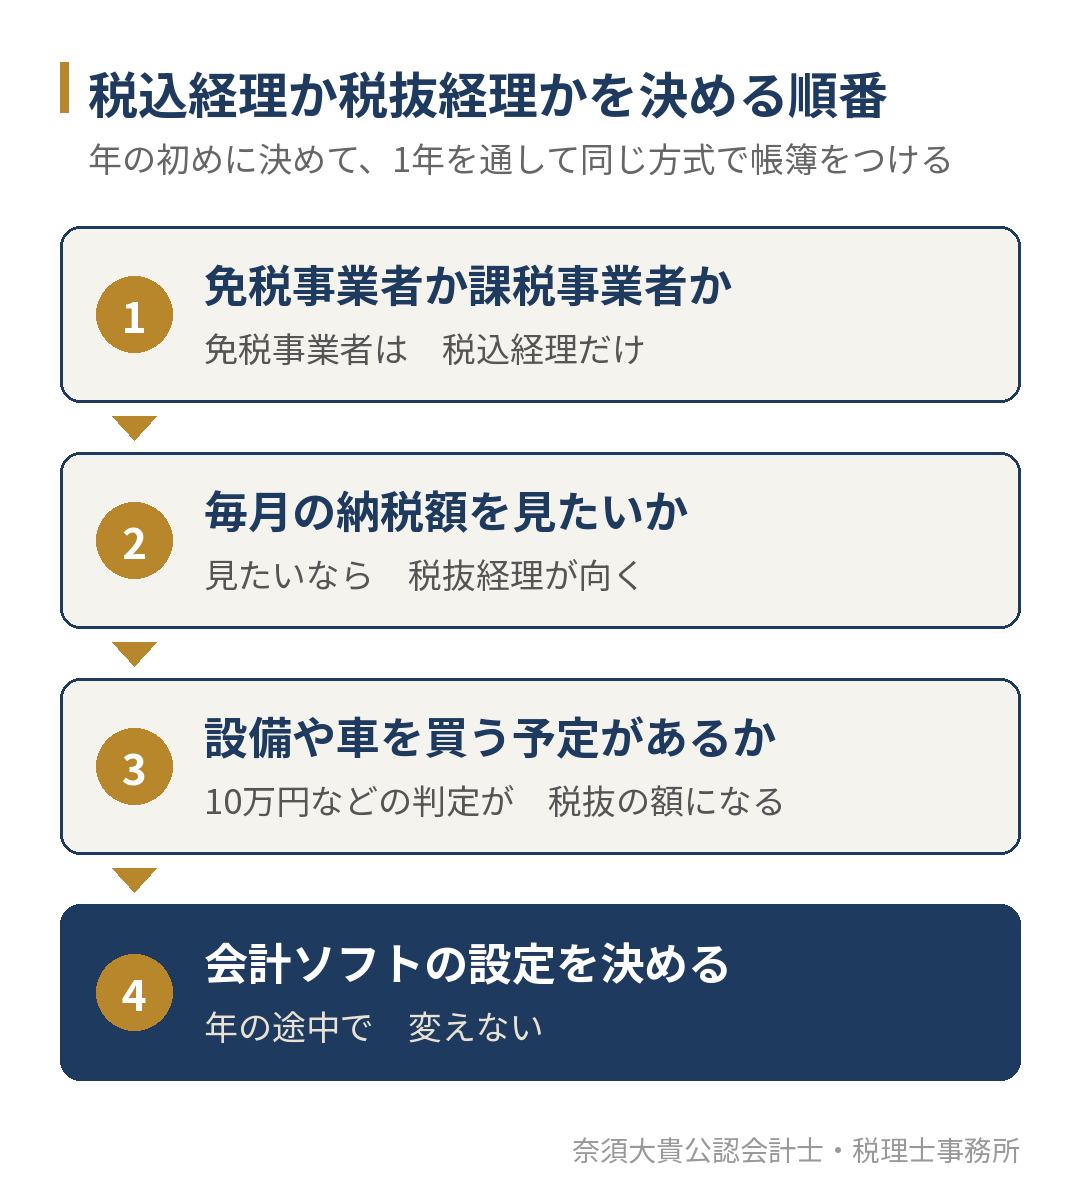
方式は、年の初めに決め、1年を通して同じ方式で帳簿をつけます。年の途中で変えると、前半と後半で金額の意味がそろわず、年末に直す手間が増えます。法人成りのタイミングを考えている人は、法人成りのタイミングはいつ?の記事もあわせてご覧ください。
確定申告書のどこに何が書かれているかは、個人事業主の確定申告書の見方の記事で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、課税事業者の個人事業主の確定申告と消費税の申告をスポットでお引き受けしています。今の帳簿が税込か税抜かを確かめ、納める消費税の経費の扱いや、設備の判定の金額にずれがないかを確かめたうえで申告します。
翌年からは、毎月の帳簿と試算表で、消費税を除いた利益と納める消費税の見込みを年の途中から確かめ、計算方法の選択や法人成りの判断まで、顧問契約で継続して支援しています。支援内容は、税務顧問サービスのページでご案内しています。
確定申告をスポットで依頼する段取りは、確定申告を税理士に依頼する流れの記事で解説しています。
税込か税抜かで迷っている個人事業主の方へ
免税事業者は税込経理、課税事業者は税込経理と税抜経理を選べます。所得の合計は同じでも、納める消費税を経費にする年と、設備の判定の金額が変わります。毎月の本当の利益と、納める消費税の見込みを見たい人には、税抜経理が向いています。
「インボイスの登録をして課税事業者になったが、帳簿をどうつければよいか分からない」「今の帳簿の方式で、消費税の経費の扱いが合っているか確かめたい」という方は、帳簿と前の年の申告書をお持ちください。福岡市南区大橋を拠点に、福岡市と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。