
年金をもらいながら個人事業主として仕事を続けている人は、事業の所得(売上から経費を引いた額)が1年で20万円を超えると、確定申告が必要です。年金を受け取る人には確定申告をしなくてよい制度がありますが、その条件の一つが「年金以外の所得が20万円以下」であるため、事業を続けている人の多くは対象になりません。
この記事では、公認会計士・税理士の奈須大貴が、年金をもらいながら個人事業主を続ける人が確定申告をするかどうかの判定と、年金の所得と事業の所得を合わせる計算の流れ、事業が赤字の年に税金が戻る仕組みを、仮の数字で解説します。
年金受給者の確定申告不要制度と、使えない場合
公的年金を受け取る人には、確定申告の手間を減らすための「確定申告不要制度」があります。政府広報オンラインや国税庁の案内では、次の両方に当てはまる場合は、所得税の確定申告をしなくてよいとされています。
| 条件 | 内容 |
|---|---|
| 年金の収入 | 公的年金等の収入金額の合計が400万円以下で、そのすべてが源泉徴収の対象になっている |
| 年金以外の所得 | 公的年金等に係る雑所得以外の所得金額が20万円以下 |
個人事業主の事業所得は、「公的年金等に係る雑所得以外の所得」にあたります。事業所得が20万円を超えれば、2つ目の条件を満たさないため、確定申告が必要になります。ここでいう20万円は売上ではなく、売上から経費を差し引いた所得の額です。
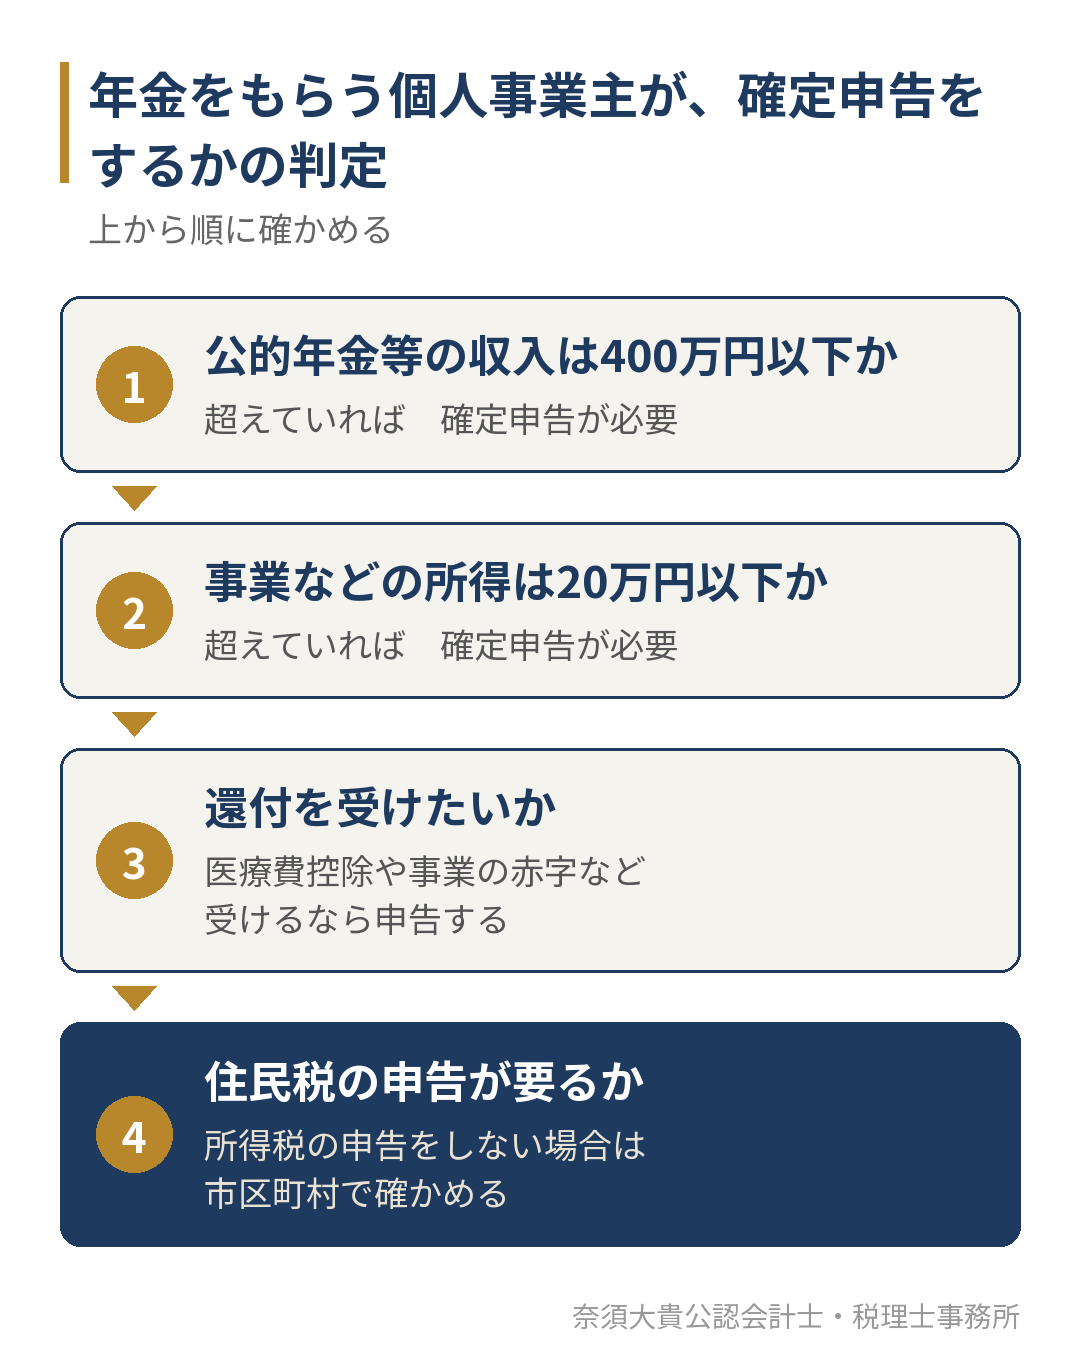
確定申告不要制度に当てはまる人でも、医療費控除を受けたい場合や、事業が赤字で源泉徴収された税金を取り戻したい場合は、確定申告をすることで税金が戻ることがあります。また、所得税の確定申告をしない場合でも、住民税の申告が必要になることがあります。所得税の申告をすれば、その内容が市区町村に伝わるため、住民税の申告を別にする必要はありません。
年金と事業の所得は、合わせて税金を計算する
確定申告では、年金の所得と事業の所得を合わせて1年の所得を出し、そこから税金を計算します。それぞれの所得の出し方は次のとおりです。
| 所得の種類 | 出し方 |
|---|---|
| 公的年金等の雑所得 | 年金の収入金額から、公的年金等控除額を差し引く(控除額は年齢と収入で変わる) |
| 事業所得 | 事業の売上から経費を差し引き、青色申告なら青色申告特別控除も差し引く |
年金は、受け取るときに所得税が源泉徴収されていることが多く、確定申告では、合わせた所得で計算した税額から、源泉徴収された税額を差し引いて精算します。年金の金額と源泉徴収された税額は、毎年1月頃に届く「公的年金等の源泉徴収票」で確かめます。
仮の数字で、所得を合わせる流れを確かめる
ここでは、年金の収入が200万円、公的年金等控除を仮に100万円とした人で、事業所得が黒字の年と赤字の年を比べます(実際の控除額は、年齢と年金の収入によって決まります)。金額の単位は万円です。
| 項目 | 事業が黒字の年 | 事業が赤字の年 |
|---|---|---|
| 年金の収入 | 200 | 200 |
| 公的年金等控除(仮) | 100 | 100 |
| 公的年金等の雑所得 | 100 | 100 |
| 事業所得 | 150 | −60 |
| 合計の所得 | 250 | 40 |
事業が黒字の年は、年金の雑所得100万円と事業所得150万円を合わせた250万円をもとに、所得控除を差し引いて税金を計算します。年金から源泉徴収された税金だけでは足りないため、差額を3月15日までに納めることになります。
事業が赤字の年は、事業所得の赤字60万円を、年金の雑所得100万円から差し引くことができます(損益通算)。合計の所得が40万円まで下がるため、所得控除を差し引くと税金がかからなくなり、年金から源泉徴収された税金が戻ってくる場合があります。事業が赤字の年は「申告しなくてよい」と考えがちですが、申告をしないと、この還付を受けられません。赤字の年の申告の考え方は、個人事業主が赤字でも確定申告をしたほうがいい理由|繰越し・住民税・融資への影響で解説しています。
年金をもらいながら事業を続ける人が気をつけること
年金の額は、事業の所得では減らない
会社に勤めて厚生年金に加入しながら年金を受け取る人は、給与と年金の額によって年金の一部が止まる仕組みがあります。一方で、個人事業主は厚生年金に加入していないため、この仕組みの対象にはなりません。事業の所得が増えても、受け取る年金の額そのものは減りません。ただし、所得が増えれば、所得税と住民税は増えます。
保険料も、合わせた所得で決まる
国民健康保険料や、65歳以上の介護保険料、75歳以上の後期高齢者医療の保険料は、前の年の所得をもとに計算されます。年金と事業の所得を合わせた額が大きくなると、翌年度の保険料も上がります。所得の計算に使う経費や控除の漏れがないかを確かめることは、税金だけでなく保険料にも関わります。保険料の決まり方は、個人事業主の国民健康保険が高すぎる理由|前年の所得で決まる計算と、保険料が下がる手・下がらない手をご覧ください。
青色申告を続けるかどうか
事業の規模が小さくなってきた場合でも、青色申告を続けると、青色申告特別控除で事業所得を小さくでき、赤字を翌年以降に繰り越すこともできます。一方で、帳簿をつける手間はかかるため、売上の規模と手間のバランスで判断します。青色申告の考え方は、青色申告のメリットとは?白色申告との違いと、青色にした年から毎月やることで紹介しています。
小規模企業共済を分割で受け取る場合
小規模企業共済の共済金を分割で受け取る場合、中小機構の説明では公的年金等の雑所得として扱われます。公的年金と同じ種類の所得になるため、年金の収入と合わせて計算することになります。受け取り方の違いは、小規模企業共済のデメリットは?掛金を「減る税金・手元のお金・続けられる年数」の3つで決める方法で整理しています。
確定申告の準備で集める書類
年金をもらいながら事業を続ける人の確定申告では、次の書類を集めます。
| 書類 | どこから届くか・どこで用意するか |
|---|---|
| 公的年金等の源泉徴収票 | 日本年金機構などから、毎年1月頃に届く |
| 事業の帳簿と、収支内訳書または青色申告決算書 | 自分で作る(税理士に依頼することもできる) |
| 報酬から源泉徴収された税金の分かる書類 | 支払調書や、取引先からの支払明細 |
| 国民健康保険料・介護保険料などの支払額の分かる書類 | 市区町村からの通知、口座の引落しの記録 |
| 医療費の領収書や明細(医療費控除を受ける場合) | 病院や薬局、健康保険からの通知 |
年金の源泉徴収票が届く1月から準備を始めると、3月15日の期限に余裕を持って間に合います。準備の日程は、個人事業主の確定申告はいつまで?1年の税金の期限と、3月15日から逆算する準備の日程で紹介しています。
事業をやめる年の申告
年金を受け取りながら事業を続けてきた人が、年の途中で事業をやめる場合は、その年の事業所得と年金の所得を合わせて申告します。事業をやめた後の入金や支払い、残った資産の扱いには注意が必要です。廃業した年の申告は、個人事業主が廃業した年の確定申告|廃業後の入金・支払い、残した在庫と車の扱い、届出の期限で解説しています。
よくあるご質問
障害年金を受けている個人事業主も、年金と事業の所得を合わせますか?
障害年金や遺族年金は、税金がかからない(非課税の)年金です。そのため、確定申告では所得に含めず、事業所得などほかの所得だけで税金を計算します。老齢年金と同じように合わせて計算すると、所得を多く申告してしまうため、受け取っている年金の種類を最初に確かめます。
年金の源泉徴収票をなくしてしまいました。
公的年金等の源泉徴収票は、日本年金機構などに再交付を申し込めます。確定申告の時期は申込みが集中するため、1月に届いたら、事業の帳簿の資料と一緒にまとめて保管しておくと安心です。
売上が少ない年も、申告は必要ですか?
判断の基準は売上ではなく、売上から経費を引いた事業所得です。事業所得が20万円以下で、年金の条件も満たしていれば、所得税の確定申告は不要です。ただし、住民税の申告が必要になる場合や、申告をすれば税金が戻る場合があるため、所得の額を一度計算してから判断します。申告が必要になる所得の考え方は、個人事業主の確定申告はいくらから必要?所得税と住民税で違う「申告しなくていい金額」で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の個人事業主の確定申告をお受けしています。年金をもらいながら事業を続けている方の申告では、年金の源泉徴収票と事業の帳簿をもとに、年金と事業の所得を合わせて計算し、源泉徴収された税金の精算と、翌年度の保険料への影響までご説明します。
確定申告をスポットでお受けすることもでき、顧問の形にすると、毎月の帳簿で事業の所得の見通しが分かるため、年の途中で税金と保険料の水準を見込めます。年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて申告に備えます。報酬は、売上や取引の量、帳簿をご自身でつけるかどうか、資料のそろい具合で変わるため、状況をお聞きしたうえでご案内します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
年金と事業の確定申告に迷っている方へ
年金をもらいながら個人事業主を続ける人は、事業の所得が20万円を超えると、年金受給者の確定申告不要制度が使えず、確定申告が必要です。年金の雑所得と事業所得を合わせて税金を計算し、源泉徴収された税金を精算します。事業が赤字の年は、年金の所得から差し引けるため、申告をすると税金が戻ることがあります。
「年金をもらいながらの事業で、申告が必要かどうか分からない」「赤字の年に申告していなかった」という方は、年金の源泉徴収票と帳簿をもとに、申告の要否と計算を一緒に確かめます。オンラインでのご相談も可能です。