
建設業では、工事を受けるたびに工事請負契約書や注文請書を作ります。これらの書類は、印紙税法では「請負に関する契約書」にあたり、記載された金額に応じた収入印紙を貼る必要があります。工事の件数が多い会社ほど、1年間に納める印紙税は無視できない額になります。
この記事では、公認会計士・税理士の奈須大貴が、建設業で印紙税がかかる書類とかからない書類の見分け方、記載金額を税抜で判定するための書き方、軽減措置の期限、貼り忘れたときの過怠税について、国税庁の説明をもとに解説します。
建設業で印紙税がかかる書類
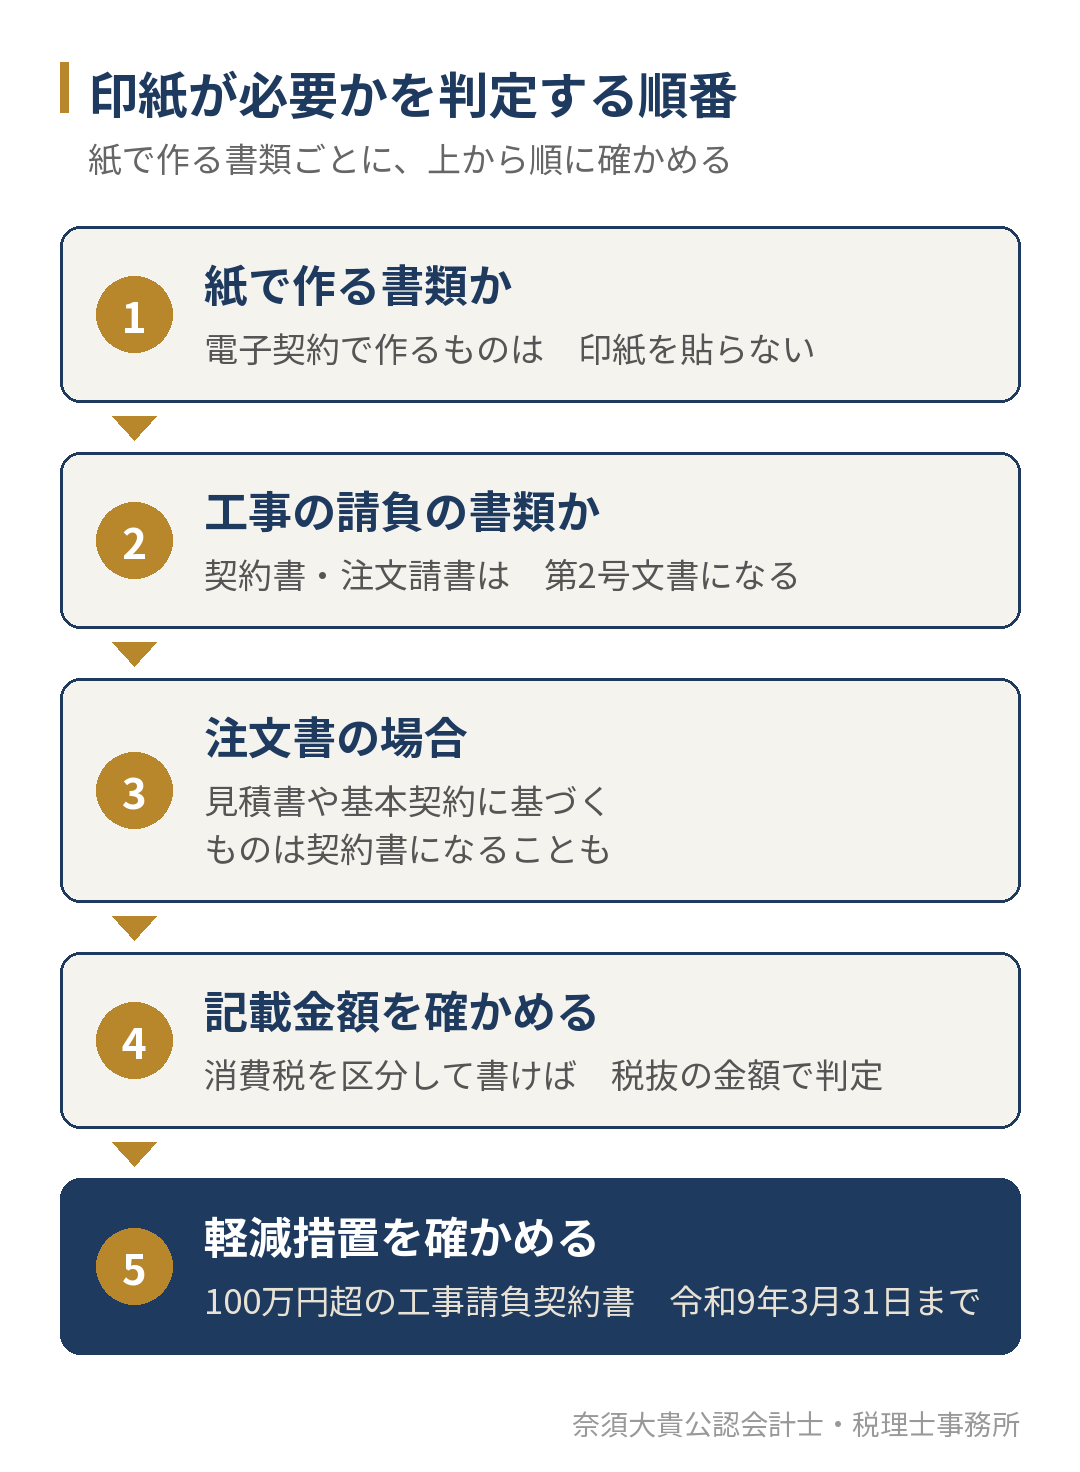
国税庁の説明では、請負に関する契約書は印紙税法の第2号文書にあたります。工事請負契約書だけでなく、工事注文請書も第2号文書に含まれます。注文を受けた側が「確かに請け負いました」と書いて渡す注文請書は、名前が契約書でなくても、契約の成立を証明する書類だからです。
| 書類 | 印紙税 | 理由 |
|---|---|---|
| 工事請負契約書 | かかる | 請負に関する契約書(第2号文書) |
| 工事注文請書 | かかる | 請負の契約の成立を証明する書類 |
| 工事注文書 | 原則かからない | 申込みの書類で、契約の成立を証明しない(例外は後述) |
| 見積書 | かからない | 契約の成立を証明しない |
| 請求書 | かからない | 契約の成立を証明しない |
| 電子契約で作った契約書 | かからない | 紙の文書を作成していない |
印紙税は、文書の作成者が納める税金です。契約書を2通作り、元請と下請がそれぞれ1通ずつ持つ場合は、2通とも課税文書になります。契約書を共同で作った場合は、双方が連帯して納める義務を負いますが、実務では、それぞれが自分の持つ1通の印紙を負担することが多く見られます。注文請書は請け負う側が作って注文者に渡すため、請け負う側が印紙を負担します。
なお、記載金額のない請負の契約書は、国税庁の説明では200円の印紙税がかかります。単価だけを決める基本契約書などがこれにあたります。
注文書でも印紙が必要になる場合
注文書は、原則として印紙税がかかりません。注文書は工事を頼む側の申込みであり、それだけでは契約が成立したことを証明しないためです。ただし、国税庁の説明では、次のような注文書は契約の成立を証明する書類として扱われ、印紙税がかかります。
- 相手が出した見積書などに基づいて作る注文書で、見積書の番号などを記載しているもの
- 基本契約書に基づいて作る注文書で、基本契約書に「注文書を出したときに個別の契約が成立する」と決めているもの
- 注文者と請負人の双方が署名や押印をしている注文書
見積書や基本契約に基づく注文書でも、注文書に「別に請書を作成する」と書いてある場合は、契約書にはあたりません。元請から注文書だけが届き、請書を出していない取引がある場合は、その注文書の書き方を一度確かめておくと安心です。
記載金額は、消費税を区分して書けば税抜で判定できる
印紙税の額は、契約書に記載された金額(記載金額)で決まります。建設業の契約書で特に気をつけたいのが、消費税の書き方です。国税庁の説明では、消費税の額が区分して記載されている場合や、税込と税抜の両方の金額が記載されている場合は、消費税の額を記載金額に含めずに判定します。
一方で、「1,100万円(税込)」のように、税込であることだけを書いた場合は、消費税を区分して記載したことにならず、税込の金額が記載金額になります。仮の数字で比べてみます。
| 契約書の書き方 | 記載金額 |
|---|---|
| 工事代金1,000万円、消費税100万円、合計1,100万円 | 1,000万円 |
| 工事代金1,100万円(うち消費税100万円) | 1,000万円 |
| 工事代金1,100万円(税込) | 1,100万円 |
請負の契約書の印紙税額は、記載金額が「500万円を超え1,000万円以下」か「1,000万円を超え5,000万円以下」かといった区分で段階的に決まります。上の例では、書き方を変えるだけで記載金額が1,000万円以下か超えるかが変わり、貼る印紙の額が変わります。工事代金が区分の境目に近い契約では、消費税を区分して書く書き方を、契約書のひな形に入れておくことが大切です。
ただし、この取扱いは、消費税の課税事業者が作る契約書に限られます。免税事業者が作る契約書では、消費税の額を区分して書いても、税込の金額が記載金額になります。
工事請負契約書の軽減措置は、令和9年3月31日まで
建設工事の請負に関する契約書には、印紙税の軽減措置があります。国税庁の説明では、平成26年4月1日から令和9年3月31日までに作成される契約書のうち、記載金額が100万円を超えるものが対象で、本来の税率より低い印紙税額になります。
| 項目 | 内容 |
|---|---|
| 対象になる書類 | 建設工事の請負に関する契約書(注文請書を含む) |
| 対象になる金額 | 記載金額が100万円を超えるもの |
| 期間 | 平成26年4月1日から令和9年3月31日までに作成されたもの |
| 対象にならないもの | 建設工事以外の請負(設計だけ、保守点検だけなど)の契約書 |
軽減措置の対象は、建設業法でいう建設工事の請負に限られます。建物の設計や、機械の保守点検だけを請け負う契約書は、建設業の会社が作るものでも対象になりません。また、軽減措置には期限があるため、令和9年4月以降の取扱いは、その時点で国税庁の案内を確かめる必要があります。
契約金額を変更したときの契約書
工事の途中で追加工事が出て、契約金額を変更する契約書を作ることもあります。変更前の契約書があることが明らかで、変更契約書に増える金額が書かれている場合は、増える金額が記載金額になります。契約金額を減らす変更契約書は、記載金額のない契約書として扱われます。変更契約書では「変更後の金額」だけを書くのではなく、変更前の金額と増える金額を書いておくと、印紙税の判定がはっきりします。
印紙を貼り忘れたときの過怠税
印紙を貼らなかった場合、国税庁の説明では、本来の印紙税額とその2倍の合計、つまり3倍の過怠税がかかります。税務調査を受ける前に、自分から貼り忘れを申し出た場合は、1.1倍に軽減されます。また、印紙を貼っても消印をしていない場合は、消印をしていない印紙の額と同じ額の過怠税がかかります。
過怠税は、法人税の計算で経費(損金)になりません。税務調査では、工事台帳と契約書を突き合わせて、印紙の貼り忘れがないかを確かめられることがあります。工事ごとの書類の整理は、工事台帳とは?経営者が毎月読む3つの数字と、資金繰りへのつなげ方で紹介しています。
電子契約にすると印紙はかからない
電子契約で作った契約書は、紙の文書を作成していないため、印紙を貼る必要がありません。工事の件数が多い会社では、電子契約に切り替えることで、印紙代の負担がなくなります。ただし、電子契約のデータを印刷して、それに双方が署名や押印をした場合は、紙の契約書を作ったことになり、印紙税がかかります。
下請との取引では、契約の書面の交付について建設業法の決まりもあります。外注先との契約の整え方は、建設業の外注とは?職人を外注にするか雇うかで変わる税金・保険の負担と、現場ごとの外注費の管理で解説しています。
自社の書類で確かめておきたいこと
印紙税は、書類の作り方で決まる税金です。毎回の工事で迷わないよう、次の点を社内の決まりとして整理しておくと、貼り忘れや貼り過ぎを防げます。
| 確かめること | 見るところ |
|---|---|
| 契約書のひな形の金額の書き方 | 工事代金と消費税を分けて書いているか |
| 元請から届く注文書 | 見積書の番号や「注文書で契約成立」の決まりがないか、双方の押印がないか |
| 注文請書を出しているか | 請書を出す取引では、請け負う側が印紙を負担する |
| 契約書の通数 | 何通作り、誰が何通持つか |
| 追加工事の変更契約書 | 変更前の金額と増える金額を書いているか |
| 電子契約にできる取引 | 件数の多い取引先から切り替えられないか |
当事務所の場合
奈須大貴公認会計士・税理士事務所では、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計し、実行予算との比較、年度末の見通し、経審の点数の試算まで支援しています。工事ごとの売上と原価を管理する中で、契約書の金額と印紙の扱いも、公認会計士・税理士の奈須大貴が一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
建設業の支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
よくあるご質問
契約書のコピーにも印紙は必要ですか?
単なるコピーは、原則として印紙税の課税文書にあたりません。ただし、コピーに契約の当事者が署名や押印をしたものや、「原本と相違ない」といった証明を書いたものは、契約の成立を証明する書類として、印紙税がかかります。控えとしてコピーを持つ場合は、署名や押印をしないようにします。
印紙を貼り過ぎたり、間違えて貼ったりした場合はどうなりますか?
印紙税がかからない書類に印紙を貼った場合や、必要な額より多い印紙を貼った場合は、税務署で確認を受けたうえで、納め過ぎた印紙税の還付を受けられることがあります。貼った書類の原本が必要になるため、捨てずに保管しておきます。
工事の契約書と印紙の扱いを見直したい建設会社の方へ
建設業の印紙税は、工事請負契約書や注文請書に記載された金額で決まり、消費税を区分して書けば税抜の金額で判定できます。注文書でも、見積書や基本契約に基づくものは印紙が必要になることがあり、貼り忘れると過怠税がかかります。
「契約書のひな形が税込の書き方になっている」「注文書だけで取引している外注先があり、印紙の扱いが分からない」という方は、今お使いの契約書と注文書をもとに、書き方と印紙の扱いを一緒に確かめます。