
「利益は出ているのに、毎月の支払いの前になるとお金が足りるか不安になる」「借入でしのいできたが、そろそろ資金繰りそのものを良くしたい」。経営者の方から、こうしたご相談を受けることがあります。資金繰りの改善は、思いつく手を片っ端から打つより、どの手でいくら手元のお金が増えるかを先に数字で比べたほうが、早く確実に進みます。
この記事では、公認会計士・税理士の奈須大貴が、資金繰りを改善する4つの手と、それぞれで手元のお金がいくら変わるかの計算、数か月かけて進める順番を解説します。数字はすべて仮のもので、実際の効果は取引先との条件や借入の内容によって変わります。
資金繰りの改善は、お金が入る時期と出る時期を動かすこと
資金繰りの改善と利益の改善は、似ているようで別のものです。利益の改善は、値上げや経費の見直しで、1年間に残る金額そのものを増やすことです。資金繰りの改善は、同じ利益のままでも、お金が入ってくる時期を早め、出ていく時期を遅らせて、手元に置いておけるお金を増やすことです。
| 項目 | 資金繰りの改善 | 利益の改善 |
|---|---|---|
| 何を動かすか | 入金と支払いの時期、在庫や借入の残高 | 売上の単価、原価、経費の額 |
| 効き方 | 条件を変えたときに一度に大きく効くものが多い | 毎月少しずつ積み上がる |
| 決算書のどこに出るか | 貸借対照表(売掛金、在庫、買掛金、借入金) | 損益計算書(売上、原価、経費) |
| 相手 | 取引先、仕入先、金融機関 | お客様、自社の中 |
赤字が続いている会社は、資金繰りの改善だけでは時間を稼ぐことしかできません。利益の改善と並べて考える必要があります。値上げや仕入の値上がりを表で試す方法は、変動損益計算書とは?で紹介しています。一方で、利益は出ているのにお金が足りない会社は、資金繰りの改善が最も効きます。資金繰りの考え方そのものは、資金繰りとは?で解説しています。
なお、今月や来月の支払いにすでに足りないときは、この記事の手順より先に、支払いの優先順位と金融機関への相談を急ぎます。その場合の最初の1週間の動き方は、資金繰りが厳しいときの最初の1週間にまとめています。
資金繰りを改善する4つの手
資金繰りを改善する手は、大きく次の4つに分けられます。
| 手 | 何をするか | 相手 |
|---|---|---|
| 1. 入金を早める | 請求を早く出す、回収の期日を短くする、前払金・中間金をもらう | 取引先 |
| 2. 支払いを延ばす | 仕入や外注の支払いの期日を後ろにする | 仕入先・外注先 |
| 3. 在庫を減らす | 売れ残りや持ちすぎの在庫を減らし、仕入を絞る | 自社の中 |
| 4. 借入の返済を見直す | 返済の期間を延ばす、借り換えで毎月の返済額を減らす | 金融機関 |
この4つは、売掛金・買掛金・在庫・借入金という、貸借対照表の4つの残高を動かす手でもあります。どれだけ効くかは、それぞれの残高の大きさで決まります。必要な運転資金の計算は、運転資金の計算方法で解説しています。
仮の数字で、4つの手の効き目を比べる
仮に、次のような会社があるとします。
| 項目 | 今の状態 |
|---|---|
| 月の売上 | 1,000万円 |
| 売掛金の回収 | 売上の60日後(2か月後) |
| 月の仕入・外注 | 600万円 |
| 買掛金の支払い | 仕入の30日後(1か月後) |
| 在庫 | 900万円(仕入の1.5か月分) |
| 借入金 | 残高3,000万円、毎月50万円の元金返済(残り60回) |
この会社が、4つの手をそれぞれ打った場合に、手元のお金がいくら増えるかを計算します。
| 手 | 変えた条件 | 計算 | 手元のお金への効き方 |
|---|---|---|---|
| 1. 入金を早める | 回収を60日から45日に | 売掛金 2,000万円 → 1,500万円 | 一度に500万円増える |
| 2. 支払いを延ばす | 支払いを30日から45日に | 買掛金 600万円 → 900万円 | 一度に300万円増える |
| 3. 在庫を減らす | 仕入の1.5か月分から1か月分に | 在庫 900万円 → 600万円 | 一度に300万円増える |
| 4. 返済を見直す | 残り60回を84回に借り換え | 毎月50万円 → 約35.7万円 | 毎月約14.3万円、1年で約171万円軽くなる |
1から3は、条件を変えた月に残高が一度動き、その分だけ手元のお金が増えます。その後は、増えた分がそのまま手元に残るだけで、毎月増え続けるわけではありません。4は、毎月の返済額が軽くなり、借り換えの後も毎月効き続けます。ただし、返済の期間が延びる分、利息を払う期間も長くなります。
この会社では、入金を早める手が最も大きく効きます。一方で、売掛金の回収の条件は取引先との交渉が必要で、すぐには変えられないこともあります。だからこそ、効く金額と、実際に動かせるかどうかを並べて、どれから手をつけるかを決めます。
御社の数字で同じ表を作ると、どの手が一番効くかが見えてきます。今の税理士に伝える前でも相談でき、相談しただけで今の顧問契約を終える必要はありません。直近の決算書と試算表、借入の返済予定表をお持ちいただければ、最初の面談で、4つの手のそれぞれでいくら変わるかを一緒に計算します。
1つずつの手で、気をつけること
1. 入金を早める
請求書を出す日を早めるだけでも、回収が早まることがあります。月末締めで翌月に請求書を出している場合は、締めた日のうちに出せるようにします。新しい取引や大きな工事では、契約の時点で前払金や中間金を相談します。回収が遅れている先を毎月見つける方法は、建設業の売掛金の管理で紹介しています。
2. 支払いを延ばす
支払いを延ばすことは、相手の資金繰りを苦しくすることでもあります。一方的に遅らせると信用を失い、仕入の条件が悪くなることもあるため、必ず事前に相談し、合意した条件で動かします。延ばした分は、後で一度に払う月が来ないかを資金繰り表で確かめます。
3. 在庫を減らす
在庫は、仕入に払ったお金が棚の上で止まっている状態です。売れ残りの在庫を値下げしてでも現金に換えるか、毎月の仕入の量を絞ることで、手元のお金が増えます。在庫の持ちすぎを試算表で見つける方法は、在庫回転率とは?で解説しています。
4. 借入の返済を見直す
借入金の元金の返済は経費にならないため、利益が出ていても、返済の額が大きいと手元のお金は減ります。この仕組みは借入金の返済は経費にならない?で解説しています。返済期間を延ばす、複数の借入をまとめて借り換えるといった方法と、その前に決めることは、コロナ融資の借り換えで紹介しています。金融機関に相談するときは、返済を見直した後の資金繰り表と、利益をどう改善するかの計画を一緒に示します。
数か月かけて進める順番
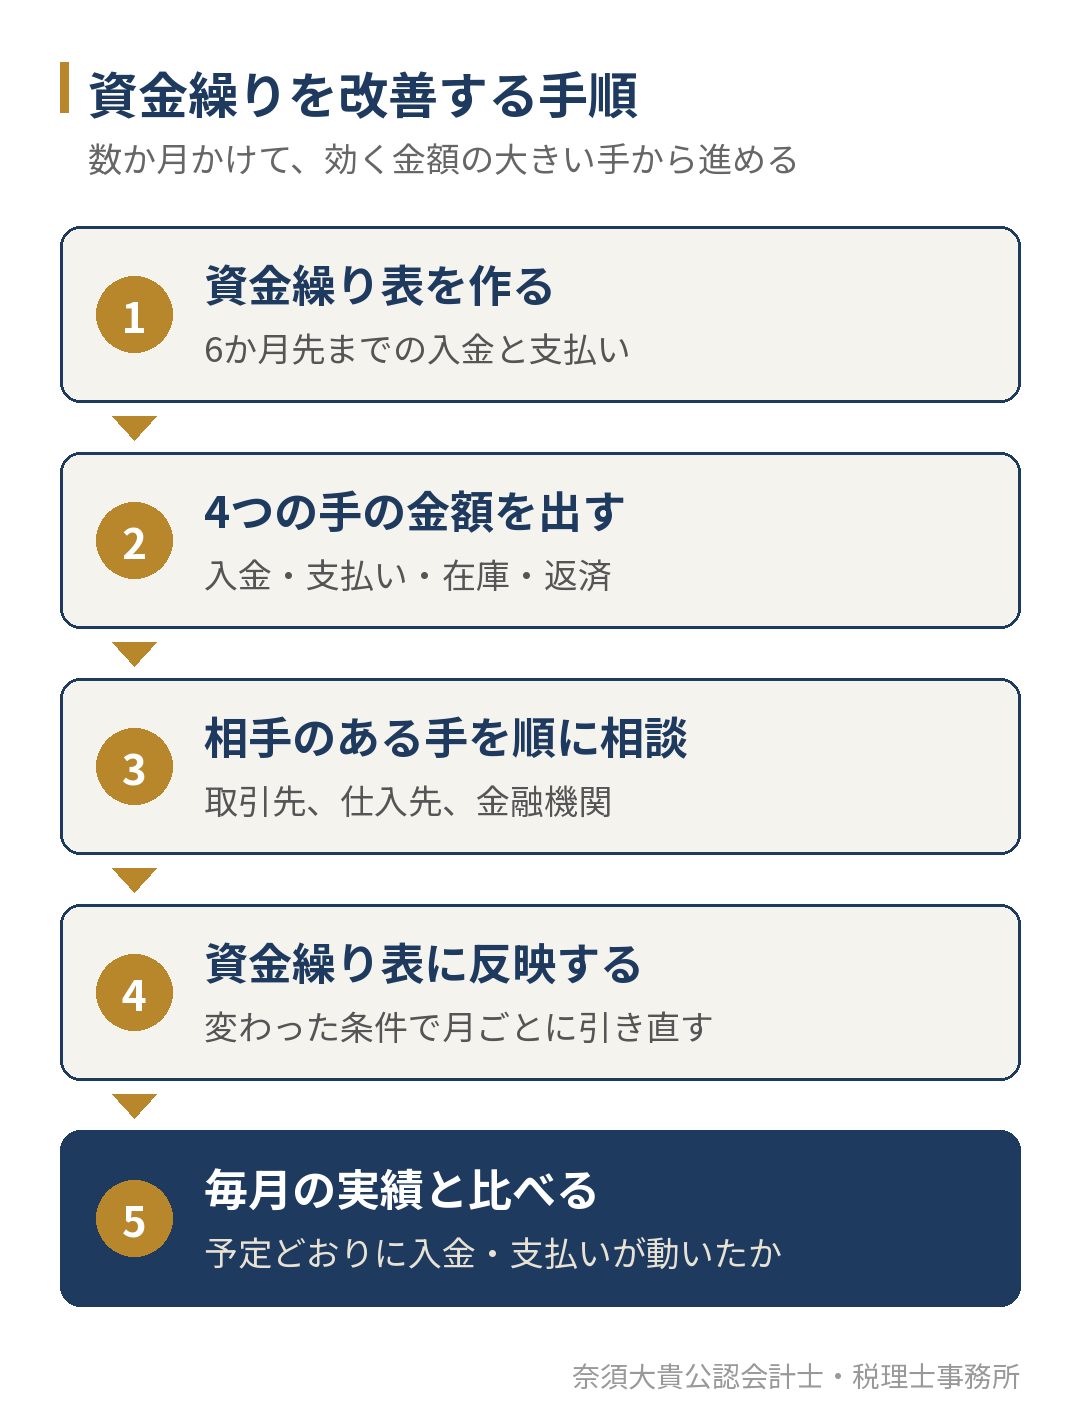
資金繰りの改善は、1か月で終わるものではありません。相手のある手は、交渉から実際に条件が変わるまでに時間がかかります。次の順番で、数か月かけて進めます。
| 時期 | やること |
|---|---|
| 1か月目 | 6か月先までの資金繰り表を作り、4つの手の金額を計算する |
| 1〜2か月目 | 自社の中でできること(請求を早く出す、在庫を減らす)から始める |
| 2〜3か月目 | 取引先・仕入先と条件を相談する |
| 3か月目以降 | 必要があれば、資金繰り表と計画を持って金融機関に返済の見直しを相談する |
| 毎月 | 資金繰り表の予定と、実際の入金・支払いを比べる |
金融機関への相談を最後に置いているのは、先に自社でできることを進めておくと、「何をしても足りない額」がはっきりし、説明がしやすくなるためです。銀行が借り手の会社をどう見ているかは、債務者区分とはで解説しています。
資金繰り表の作り方は、資金繰り表の作り方で、通帳から作る手順を紹介しています。予定と実績を毎月比べる方法は、予実管理とはで解説しています。
見落としやすい、まとまった支払い
資金繰りを改善しても、年に数回のまとまった支払いで一度に手元のお金が減ることがあります。資金繰り表には、次の支払いを月ごとに入れておきます。
| まとまった支払い | 時期の例 |
|---|---|
| 法人税・消費税の納付 | 決算の2か月後、中間納付の月 |
| 賞与 | 夏と冬 |
| 社会保険料・労働保険料 | 毎月の分に加え、労働保険の年度更新 |
| 借入の一括返済 | 短期の借入の期日 |
消費税の納付の時期と、毎月分けておく方法は、消費税の納付期限はいつ?で紹介しています。
資金繰り表に、まとまった支払いまで入れて先の月を見通したい方は、今の税理士に伝える前でもご相談いただけます。最初の面談で、通帳と試算表、納税の予定から、6か月先までの資金繰り表の形を一緒に作ります。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、毎月の試算表と資金繰り表を一緒に見ながら、4つの手のどれから進めるか、金融機関にどう説明するかを、経営者の方と決めていきます。資金繰り・融資・月次の数字を継続して見る支援は、財務顧問(財務コンサル)のページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
資金繰りの改善と、融資を受けることは何が違いますか?
融資は、足りないお金を外から借りて埋める方法です。資金繰りの改善は、入金と支払いの時期や在庫の量を変えて、会社の中でお金を生み出す方法です。融資を受けても、資金繰りの形が変わらなければ、返済が始まると再び足りなくなることがあります。
経費を削るのは、資金繰りの改善になりますか?
経費を削ると利益が増え、その分だけ毎月の手元のお金も増えます。ただし、これは利益の改善です。資金繰りの改善と組み合わせると効果が大きくなりますが、どちらがいくら効くかは分けて計算します。
建設業でも同じ考え方でよいですか?
考え方は同じです。建設業では、工事の途中で立て替える外注費や材料費が大きく、前払金や中間金の条件が特に効きます。工事の入金条件で変わる運転資金は、建設業の資金繰りはなぜ苦しい?で解説しています。
資金繰りを改善したい経営者の方へ
資金繰りの改善は、入金を早める、支払いを延ばす、在庫を減らす、借入の返済を見直すの4つの手を、資金繰り表の上でいくら変わるかの数字で比べて選びます。効く金額の大きい手と、実際に動かせる手を並べ、自社の中でできることから数か月かけて進め、最後に金融機関に相談します。
「どの手から進めればいいか、数字で決めたい」「金融機関に返済の見直しを相談する前に、資金繰り表を整えたい」という方は、直近の決算書と試算表をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。