
「決算の直前に引き渡した工事は、今期の売上に入れるのか」「経審の完成工事高と決算書の売上が合わない」。建設業の経営者の方から、こうしたご相談を受けることがあります。完成工事高は、建設業の決算書で売上にあたる科目で、いつ計上するかによって利益も経審の点数も変わります。
この記事では、公認会計士・税理士の奈須大貴が、完成工事高の意味と計上の時期、期末をまたぐ工事で利益が動く仕組み、兼業売上との分け方、経審や決算変更届とのつながりを解説します。数字はすべて仮のもので、実際の扱いは工事の契約と会社の会計の方法によって変わります。
完成工事高とは、建設業の売上のこと
完成工事高は、完成して発注者に引き渡した工事の請負金額を計上する科目です。一般の会社の損益計算書でいう「売上高」にあたります。建設業の決算書では、売上と原価と粗利が次のような科目名になります。
| 一般の会社 | 建設業の決算書 |
|---|---|
| 売上高 | 完成工事高 |
| 売上原価 | 完成工事原価 |
| 売上総利益(粗利) | 完成工事総利益 |
| 仕掛品 | 未成工事支出金 |
| 前受金 | 未成工事受入金 |
建設工事以外の収入、たとえば資材の販売や不動産の賃貸、建設工事にあたらない保守や清掃などの売上は、完成工事高とは分けて「兼業事業売上高」として表示します。会社の決算書では「売上高」とまとめていても、建設業の許可の手続きや経審では分けて扱うため、毎月の記帳の段階から科目を分けておくと決算のときに迷いません。決算書全体の読み替えは、建設業の会計は何が違う?で紹介しています。
計上の時期は、原則として工事を引き渡した日
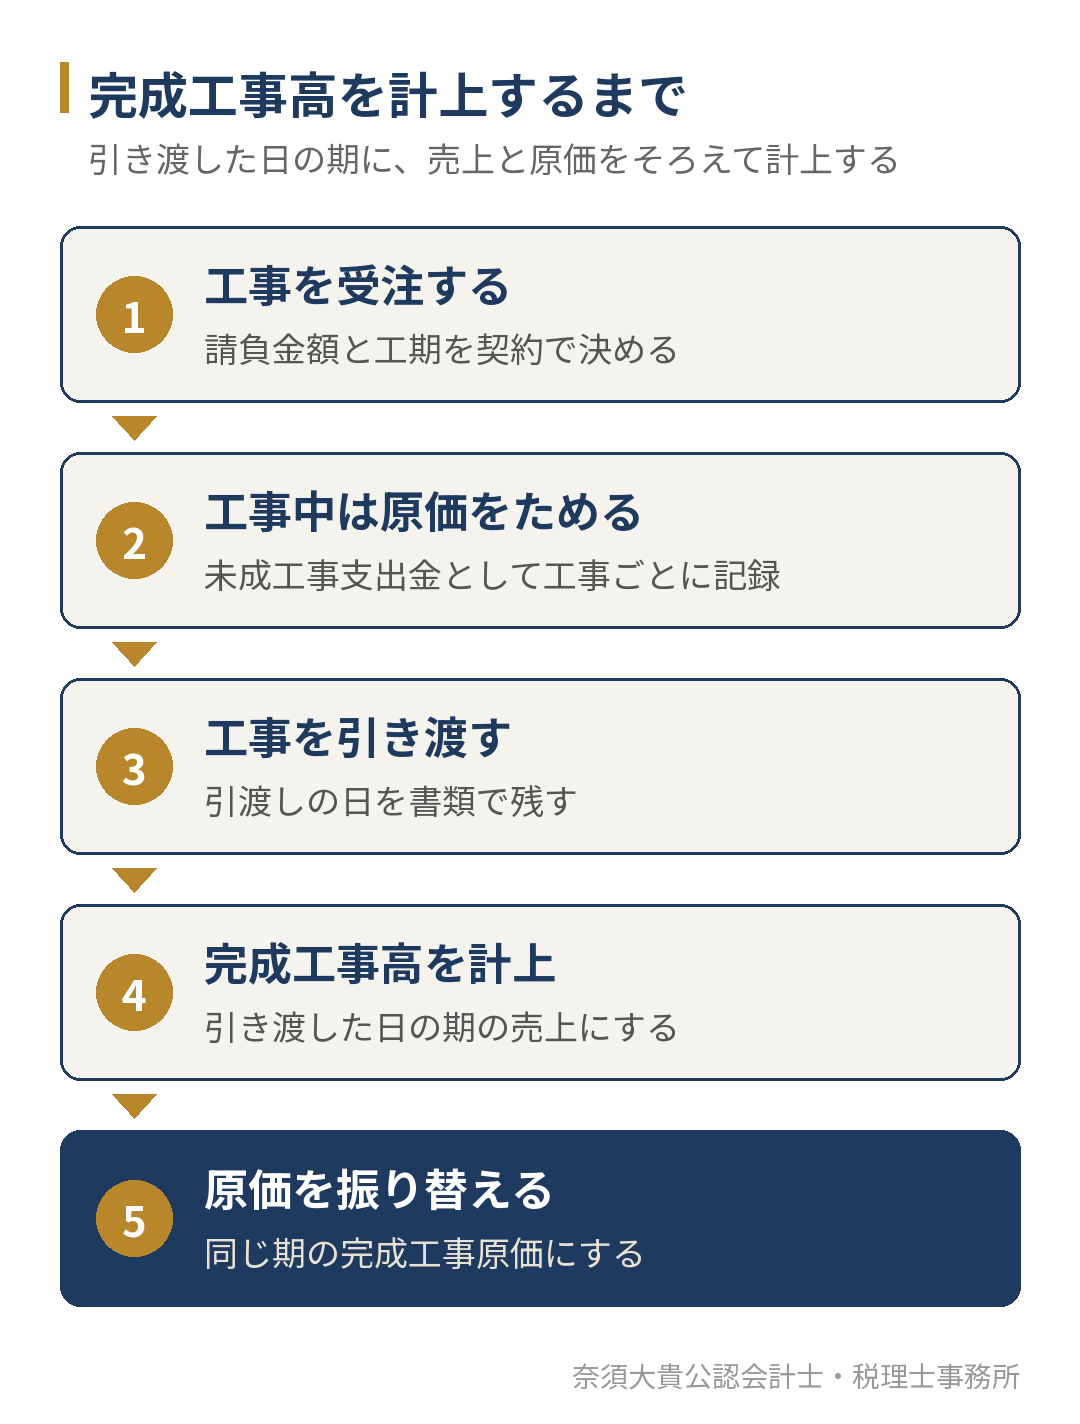
法人税の取扱いでは、国税庁の法人税基本通達「2-1-21の7(請負による収益の帰属の時期)」で、請負による収益の額は、原則として目的物の引渡し等の日の属する事業年度の益金の額に算入するとされています。
では、何をもって「引渡しの日」とするのか。同じページの2-1-21の8では、建設工事等の引渡しの日として、たとえば次のような日が挙げられています。
| 引渡しの日の例 | 実務で日付が分かる書類の例 |
|---|---|
| 作業を結了した日 | 完了報告書、作業日報 |
| 相手方の受入場所へ搬入した日 | 搬入の記録、納品書 |
| 相手方が検収を完了した日 | 検収書、検査済みの通知 |
| 相手方において使用収益ができることとなった日 | 引渡書、鍵の受け渡しの記録 |
このうち、工事の種類や契約の内容に照らして合理的と認められる日のうち、会社が継続して収益計上を行うこととしている日によります。大事なのは「毎年同じ基準で計上すること」です。ある年は検収の日、別の年は請求の日、というように基準を変えると、売上を調整しているように見られます。
ただし、工期が長く請負金額が大きい「長期大規模工事」にあたる場合は、工事の進み具合に応じて収益を計上する方法(工事進行基準)が求められます。要件は法令と通達で決められており、国税庁の「法人税基本通達 第4節 工事の請負」で確かめられます。大きな工事を受注したときは、契約の段階でどちらの扱いになるかを確かめておきます。
期末をまたぐ工事で、利益が大きく動く
引渡しの日で売上を計上する方法では、決算日の直前と直後のどちらで引き渡したかで、その期の売上と利益が大きく変わります。
仮に、3月決算の会社が、請負金額3,000万円・原価2,550万円の工事を抱えているとします。この工事を3月28日に引き渡した場合と、4月3日に引き渡した場合を比べます。
| 項目 | 3月28日に引渡し | 4月3日に引渡し |
|---|---|---|
| 今期の完成工事高 | 3,000万円が入る | 入らない |
| 今期の完成工事原価 | 2,550万円が入る | 入らない(未成工事支出金に残る) |
| 今期の粗利への影響 | 450万円増える | 増えない |
| 翌期の粗利への影響 | なし | 450万円増える |
工事の中身は同じでも、引渡しが数日ずれるだけで、450万円の粗利がどちらの期に入るかが変わります。売上と原価を同じ期にそろえるため、まだ引き渡していない工事の原価は未成工事支出金に残します。この振り替えが漏れると、売上がないのに原価だけが入った赤字の期と、原価がないのに売上だけが入った黒字の期ができてしまいます。原価のため方と決算での確かめ方は、未成工事支出金とはで解説しています。
工事の完成時期で利益が動くことは、節税や納税資金の準備を考えるうえでも出発点になります。完成予定の工事を一覧にして決算の見通しを立てる方法は、建設業の節税対策は利益の見通しからで紹介しています。
期末をまたぐ工事の計上の時期を、今の税理士に伝える前に一度確かめたいという方もご相談ください。相談しただけで今の顧問契約を終える必要はありません。直近の決算書と完成予定の工事の一覧をお持ちいただければ、最初の面談で、引渡しの基準と今期の売上の見通しを一緒に確かめます。
経審では、完成工事高の平均が評価される
経営事項審査(経審)では、完成工事高が評価の項目に入っています。国土交通省の資料では、経営規模の評価のうち完成工事高(X1)について、「直前2年又は直前3年の年間平均完成工事高」で評価するとされています。2年平均と3年平均は会社が選べますが、審査を受ける建設業の種類すべてについて同じ方法を使います。
ここで決算の計上の時期が関わってきます。期末をまたぐ大きな工事がどちらの期に入るかで、各期の完成工事高が変わり、2年平均と3年平均のどちらが有利かも変わります。決算前に点数を試算する方法は、経審の点数は決算前に試算するで解説しています。
また、経審の完成工事高は、許可を受けた建設業の種類ごとに分けて集計します。毎月の工事台帳で、工事ごとに業種を記録しておくと、決算のあとに一件ずつ振り分ける手間が省けます。
銀行は、完成工事高の推移と粗利率を見る
銀行が建設業の決算書を見るときは、完成工事高の金額そのものより、数年分の推移と完成工事総利益率(粗利率)をあわせて見ます。完成工事高が増えていても粗利率が下がっていれば、無理な受注で利益が出ていないのではないかと見られます。反対に、完成工事高が一時的に減っていても、大きな工事の引渡しが翌期にずれただけであれば、その理由を説明できれば評価は大きく変わりません。
| 決算書の動き | 説明できるようにしておくこと |
|---|---|
| 完成工事高が大きく減った | 引渡しが翌期にずれた工事と、その請負金額 |
| 完成工事高は増えたが粗利率が下がった | 粗利率が下がった工事と、その理由 |
| 未成工事支出金が大きく増えた | 未完成の工事の一覧と、引渡しの予定 |
決算の数字を銀行に説明するときは、完成予定の工事の一覧を一緒に出せるようにしておくと、話が早く進みます。
決算変更届でも、完成工事高を報告する
建設業の許可を受けている会社は、毎年、決算が終わってから4か月以内に決算変更届を出します。決算変更届では、決算書を建設業の様式に組み替え、完成工事高と兼業事業売上高を分けて表示し、工事の実績もあわせて報告します。ここでの完成工事高は、決算書と経審の数字とつながっていなければなりません。手続きの流れは、建設業の決算変更届で紹介しています。
決算書の売上と決算変更届・経審の完成工事高が合わない原因は、たいてい次のどれかです。
| よくある原因 | 確かめること |
|---|---|
| 兼業の売上が混ざっている | 資材販売や賃貸などの売上を分けているか |
| 引渡しの基準が年によって違う | 毎年同じ日の基準で計上しているか |
| 業種の振り分けが決算後 | 工事台帳に業種が記録されているか |
毎月の工事台帳で、完成工事高を見えるようにする
完成工事高を決算のときだけ集計していると、引渡しの漏れや業種の振り分け違いが見つかっても、原因をたどるのに時間がかかります。毎月、工事台帳で「引き渡した工事」「請負金額」「かかった原価」を並べておけば、その月の完成工事高と工事ごとの粗利がすぐに分かります。工事台帳の作り方と読み方は工事台帳とは?、工事ごとの原価の集め方は建設業の原価管理とは?、粗利率を並べて下がった工事を見つける方法は建設業の利益率はどこを見る?で解説しています。
工事台帳と試算表の完成工事高がつながっていない場合は、毎月の集め方から一緒に決めることもできます。今の税理士に伝える前でも相談できます。最初の面談で、今の工事台帳と試算表を見ながら、引渡しの記録の残し方と業種の分け方を具体的にお伝えします。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、建設業の会社の決算と申告で、引渡しの基準、期末をまたぐ工事の計上、兼業売上の分け方を、毎月の数字から一緒に確かめます。建設業の方への支援は、福岡の建設業の税理士のページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
請求書を出した日に完成工事高を計上してもよいですか?
法人税の取扱いでは、原則として引渡しの日の期に計上します。請求の日が引渡しの日とずれる場合は、引渡しの日が分かる書類で計上の時期を決めます。どの日を引渡しの日とするかは、毎年同じ基準にしておきます。
引渡し前に受け取った中間金は、完成工事高になりますか?
引き渡す前に受け取ったお金は、完成工事高ではなく未成工事受入金として負債に計上し、引き渡した期に完成工事高へ振り替えます。
個人の一人親方でも、完成工事高という科目を使いますか?
個人事業の確定申告では、売上として申告するのが一般的です。ただし、建設業の許可を受けている場合は、決算変更届で建設業の様式に合わせて完成工事高として報告します。
完成工事高が気になっている建設業の方へ
完成工事高は、建設業の決算書で売上にあたる科目で、原則として工事を引き渡した日の期に計上します。期末をまたぐ工事は、引渡しが数日ずれるだけで利益がどちらの期に入るかが変わり、経審の平均完成工事高や決算変更届の数字にもつながります。兼業の売上と分け、毎年同じ基準で計上することが出発点です。
「期末をまたぐ工事の扱いを確かめたい」「経審と決算書の完成工事高を合わせたい」という方は、直近の決算書と工事台帳をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。