
建設業の売掛金は、決算書では「完成工事未収入金」と呼び、引き渡した工事や出来高の代金のうち、まだ入金されていない額を表します。建設業は請求から入金までが長く、出来高払いや追加工事、元請からの差引もあるため、残高の合計を眺めているだけでは、どの工事の入金が遅れているのか、請求そのものが漏れていないかに気づけません。
この記事では、公認会計士・税理士の奈須大貴が、工事ごとの回収表の作り方と、取引先別の回収日数の計算、毎月の試算表と突き合わせる手順を、仮の数字を使って解説します。
建設業の売掛金は「完成工事未収入金」
建設業の決算書では、一般の会社の「売掛金」にあたるものを「完成工事未収入金」、「売上高」にあたるものを「完成工事高」と呼びます。工事の代金のうち、引き渡しや出来高の確定によって売上に入れたもので、まだ入金されていない額が完成工事未収入金です。
似た名前の科目に、着工前や工事中に受け取った前受けの代金を表す「未成工事受入金」があります。完成工事未収入金は「売上に入れたが、まだもらっていないお金」、未成工事受入金は「もらったが、まだ売上に入れていないお金」で、向きが逆です。建設業の科目の読み替えは、建設業の会計の記事で解説しています。
建設業の売掛金が膨らみやすい理由
建設業で売掛金が大きくなりやすい理由は、業種の取引の形にあります。
- 月末締めの翌月末払い、翌々月払いなど、請求から入金までの期間が長い取引が多い
- 出来高払いでは、元請の査定で請求額が変わり、確定するまで請求が出せないことがある
- 追加・変更の工事は、注文書が後回しになり、請求の時期が遅れやすい
- 元請は注文者からの入金を受けてから下請に払うため、上流の入金が遅れると下請の入金も遅れる
- 安全協力費や協力会費などが差し引かれて入金され、請求額と入金額が合わない
元請から下請への支払いについては、建設業法で期限が決められています。元請が注文者から出来形部分や完成後の支払いを受けたときは、その工事を施工した下請に、受け取った日から1か月以内で、できる限り短い期間内に下請代金を支払うこととされています(国土交通省 中部地方整備局「下請代金の適正な支払いとは」)。元請が特定建設業者の場合は、一定の下請に対して、引渡しの申出の日から50日以内に支払うこととされています。
自社が下請の立場なら、こうした期限を知っておくと、入金の時期が「遅れている」のか「契約どおり」なのかを判断しやすくなります。
回収日数で、売掛金の大きさを測る
売掛金が多いか少ないかは、金額だけでは判断できません。売上が大きい会社ほど売掛金も大きくなるためです。そこで、売掛金が売上の何日分にあたるかを示す「回収日数」で見ます。
回収日数 = 完成工事未収入金の残高 ÷ 1年間の完成工事高 × 365日
仮の数字で、取引先別に計算してみます。
| 取引先 | 1年間の完成工事高 | 月末の完成工事未収入金 | 回収日数 |
|---|---|---|---|
| 元請A社 | 1億8,000万円 | 2,250万円 | 約46日 |
| 元請B社 | 9,000万円 | 1,500万円 | 約61日 |
| 元請C社 | 6,000万円 | 1,650万円 | 約100日 |
| 施主D様(民間) | 3,000万円 | 600万円 | 約73日 |
| 合計 | 3億6,000万円 | 6,000万円 | 約61日 |
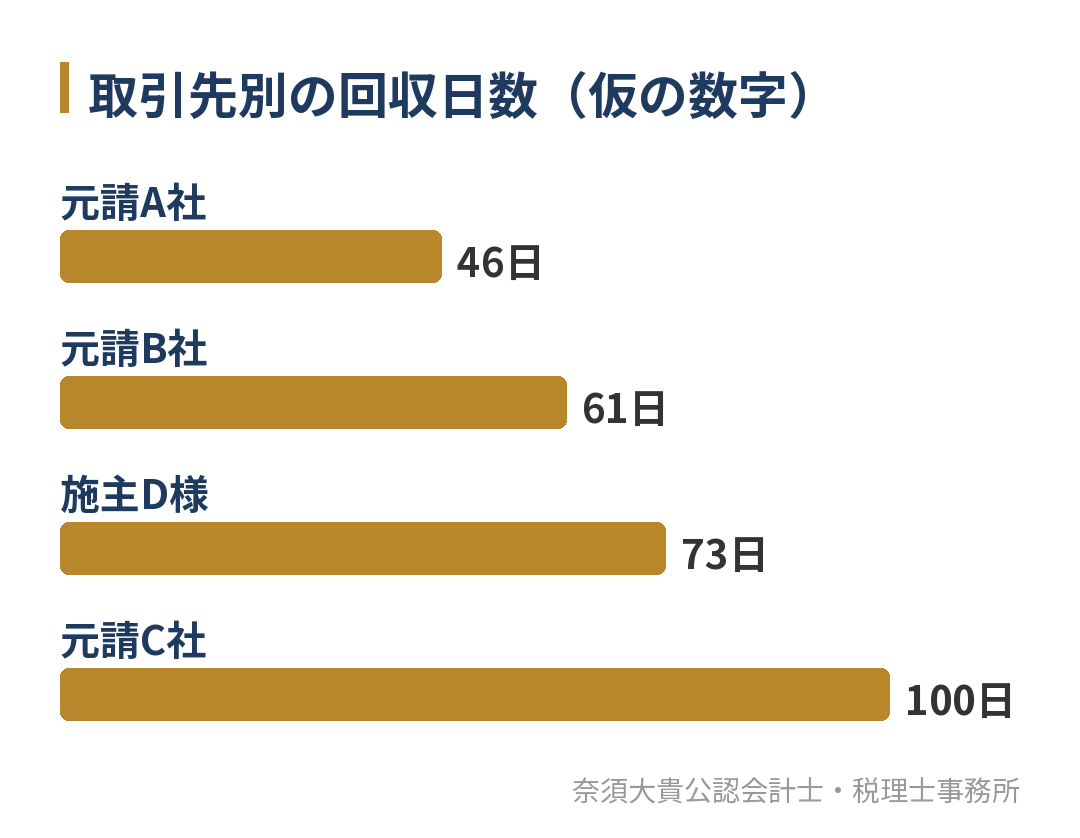
会社全体の回収日数は約61日で、月末締め翌々月払いの取引が中心なら、大きく外れていない数字です。ところが取引先別に見ると、元請C社だけが約100日と長くなっています。契約の支払条件が翌月末払いなら、本来は30〜60日ほどに収まるはずで、どこかの工事の入金が止まっているか、請求が遅れている可能性があります。
回収日数は、季節によって工事の完成が偏ると動きます。1年分の完成工事高で割る方法のほかに、直近3か月の完成工事高を年に引き直して使う方法もあります。大切なのは、毎月同じ方法で計算し、前の月や前の年と比べることです。
工事ごとの回収表をつくる
回収日数で「どの取引先が長いか」が分かったら、次は「どの工事か」を確かめます。そのために、工事ごとに請求と入金を1行に並べた回収表を作ります。
| 工事 | 請求日 | 請求額 | 入金予定日 | 入金額 | 差額 | 確かめること |
|---|---|---|---|---|---|---|
| 〇〇邸新築(A社) | 9月30日 | 550万円 | 10月31日 | 544.5万円 | 5.5万円 | 安全協力費の差引か、契約の率と合っているか |
| △△倉庫(C社) | 8月31日 | 880万円 | 10月31日 | 0円 | 880万円 | 入金がない。検収や査定で止まっていないか |
| □□改修の追加工事(B社) | 未請求 | 120万円(見込み) | ― | ― | ― | 追加の注文書が届いておらず、請求できていない |
| D様邸リフォームの出来高 | 9月30日 | 300万円 | 10月20日 | 300万円 | 0円 | なし |
この表で、元請C社の回収日数が長い理由は、△△倉庫の880万円が予定日を過ぎても入っていないことだと分かります。また、□□改修の追加工事のように、工事は進んでいるのに請求が出ていないものは、完成工事未収入金の残高には出てきません。売掛金の管理というと入金の遅れに目が向きがちですが、請求漏れは残高に表れない分、見つけにくい問題です。
回収表は、表計算ソフトで工事台帳と同じ工事番号を使って作ると、原価の集計と並べて見られます。工事台帳の作り方は、工事台帳の記事で解説しています。
毎月の試算表と回収表を突き合わせる手順
回収表は、作っただけでは役に立ちません。毎月の試算表が出たときに、次の順で突き合わせます。
- 試算表の完成工事未収入金の残高と、回収表の未入金の合計が一致するかを確かめる
- 一致しない場合は、入金の消し込み漏れや、請求書の計上漏れがないかを確かめる
- 入金予定日を過ぎても入金がない工事に印を付け、取引先ごとに理由を確かめる
- 入金額と請求額に差がある工事は、差引の内容が契約どおりかを確かめる
- 取引先別の回収日数を計算し、前の月と比べて伸びている取引先がないかを見る
1の突き合わせで差が出るのは、たとえば、まとめて振り込まれた入金をどの工事の分か分けずに処理した場合や、請求書を出したのに試算表の売上に入っていない場合です。こうしたずれは、月が進むほど原因を追いにくくなるため、毎月確かめることが大切です。
入金が遅れているときに確かめる順番
入金が遅れている工事が見つかったら、すぐに催促する前に、自社の側に原因がないかを確かめます。
| 順番 | 確かめること |
|---|---|
| 1 | 請求書が先方に届いているか、締め日に間に合っていたか |
| 2 | 検収や出来高の査定が終わっているか、書類の不足を求められていないか |
| 3 | 契約書や注文書の支払条件(締め日、支払日、支払方法)と比べて本当に遅れているか |
| 4 | 元請の場合、注文者からの入金が遅れていないか |
| 5 | 担当者どうしで確かめたうえで、文書で入金の予定を確認する |
多くの遅れは、請求書の締め日や検収の書類といった、手続きの行き違いで起きています。それでも入金の予定が示されない場合や、取引先の支払いが全体に遅れている様子がある場合は、その取引先との新しい工事の受け方を見直す時期です。法的な手続きが必要な場合は、弁護士に相談します。
回収できなくなった売掛金と税金の扱い
取引先の倒産などで売掛金が回収できなくなっても、すぐに税金の計算上の損失(貸倒損失)にできるわけではありません。国税庁のNo.5320 貸倒損失として処理できる場合では、法人の場合に貸倒損失として処理できる場合として、次の3つを挙げています。
- 会社更生法や民事再生法などの規定で、金銭債権が切り捨てられた場合
- 債務者の資産状況や支払能力などから、金銭債権の全額が回収できないことが明らかになった場合
- 継続的な取引先との取引を停止し、取引停止の時と最後の弁済の時などのうち最も遅い時から1年以上たった場合(売掛債権に限る)
3つ目は、売掛金の回収が止まった取引先について、時期を記録しておくことが前提になります。回収表に取引を止めた日と最後に入金があった日を残しておくと、後で判断の根拠になります。
売掛金の管理を、資金繰りと決算書につなげる
回収表で分かった入金の予定は、そのまま資金繰り表の入金の欄に使えます。入金が遅れている工事があれば、その分を翌月以降に移して資金繰り表を作り直すと、外注先や材料の支払いに足りるかが早めに分かります。建設業の資金繰り表の作り方は、建設業の資金繰りの記事で解説しています。
決算書の上でも、完成工事未収入金が売上に比べて大きいと、金融機関から回収の状況を尋ねられることがあります。回収表があれば、どの工事の分がいつ入金される予定かを、根拠を示して説明できます。
売掛金の管理でよくある失敗
建設業の売掛金の管理で、よく見かける失敗を挙げます。
- まとめて振り込まれた入金を、どの工事の分か分けずに処理し、未入金の工事が分からなくなる
- 差し引かれた安全協力費や振込手数料を処理しないまま、請求額との差が残高に残り続ける
- 追加・変更の工事を、注文書が届くまで台帳に載せず、請求を忘れる
- 決算のときだけ残高を確かめ、何か月も前の未入金に決算の時期に気づく
- 回収が止まった取引先の、最後の入金日や取引を止めた日を記録していない
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、建設業の顧問先の毎月の試算表で、完成工事未収入金の残高と工事ごとの入金の状況を一緒に確かめています。TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計し、実行予算との比較や年度末の見通しとあわせて、どの工事のお金がいつ入るかを資金繰りの見通しにつなげます。
建設業向けの支援内容は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページでご案内しています。
売掛金の入金の遅れや請求漏れが気になる建設会社の方へ
建設業の売掛金は、残高の合計ではなく、取引先別の回収日数と工事ごとの回収表で見ることで、入金の遅れと請求漏れを毎月見つけられます。試算表と回収表を毎月突き合わせることが、資金繰りを安定させる近道です。
「入金がどの工事の分か分からなくなっている」「完成工事未収入金の残高が合っているか自信がない」という方は、現在の管理の方法をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。