
「今期は利益が出そうなので、従業員に決算賞与を出したい」「決算賞与を出すと節税になると聞いた」。中小企業の経営者の方から、決算が近づくとこうした相談を受けることがあります。決算賞与は、従業員に業績を還元しながら、決め方しだいでその期の損金にできる方法です。ただし、要件を一つでも外すと翌期の損金になり、手元のお金の動きも考えずに決めると、決算の翌月から資金繰りが苦しくなります。
この記事では、公認会計士・税理士の奈須大貴が、決算賞与を当期の損金にする3つの要件を国税庁の説明で確かめ、社会保険料と源泉徴収の扱い、納税と手元に残るお金の比べ方を仮の数字で解説します。
決算賞与とは、業績に応じて決算の前後に出す賞与
決算賞与は、夏や冬の決まった賞与とは別に、その期の業績に応じて従業員に支給する賞与です。決算日の前に支払う場合と、決算日までに支給額を決めて通知し、決算日の後に支払う場合があります。
決算日までに支払った賞与は、支払った期の損金になります。迷いやすいのは、決算日の後に支払う場合です。この場合は、次の3つの要件を満たしたときに限り、支払う前の期(通知した期)の損金にできます。
決算日の後に払う賞与を、当期の損金にする3つの要件
国税庁の「No.5350 使用人賞与の損金算入時期」では、次の3つをすべて満たす賞与は、使用人に支給額を通知した日の属する事業年度の損金になるとされています。
| 要件 | 国税庁の説明 | 実務で気をつけること |
|---|---|---|
| 1. 全員への通知 | 支給額を、各人別に、かつ、同時期に支給を受けるすべての使用人に対して通知していること | 決算日までに、一人ひとりの額を書面などで伝え、記録を残す |
| 2. 1か月以内の支払い | 通知した金額を、通知したすべての使用人に、事業年度終了の日の翌日から1か月以内に支払っていること | 3月決算なら4月30日までに、通知した全員に支払う |
| 3. 損金経理 | 通知した日の属する事業年度に損金経理をしていること | 決算で未払の賞与として費用に計上する |
この3つのどれかを満たさない賞与は、実際に支払った日の属する事業年度の損金になります。つまり、決算日の後に支払う賞与で要件を外すと、当期ではなく翌期の損金になります。
同じページでは、支給日に在籍している使用人だけに支給する決まりになっている場合、その支給額の通知は、ここでいう通知にあたらないとされています。就業規則や賞与の規程に「支給日に在籍している者に支給する」と書いてある会社は、決算賞与を当期の損金にできないことがあるので、規程を先に確かめます。
役員には決算賞与は使えない
決算賞与の要件は、使用人(従業員)への賞与の話です。役員に払う賞与は、国税庁の「No.5211 役員に対する給与」のとおり、定期同額給与、事前確定届出給与、一定の業績連動給与のいずれにも当たらないものは損金になりません。役員に賞与を出したい場合は、事前に税務署に届け出る事前確定届出給与の形をとります。届出の期限と額の決め方は、事前確定届出給与とは?で解説しています。
役員でありながら部長などの使用人の仕事もしている使用人兼務役員は、使用人としての部分に払う賞与を損金にできる場合があります。条件は、使用人兼務役員とは?で紹介しています。
社会保険料と源泉徴収の扱い
決算賞与にも、毎月の給与と同じように社会保険料と所得税の源泉徴収がかかります。
| 項目 | 扱い | 確かめた資料 |
|---|---|---|
| 健康保険・厚生年金の保険料 | 賞与にも毎月の保険料と同じ率の保険料がかかる。賞与の額の1,000円未満を切り捨てた額(標準賞与額)で計算し、上限は健康保険が年度の累計573万円、厚生年金が1か月150万円 | 日本年金機構「従業員に賞与を支給したときの手続き」 |
| 賞与支払届 | 支給日から5日以内に「被保険者賞与支払届」を出す | 同上 |
| 所得税の源泉徴収 | 原則として、前月の給与(社会保険料などを差し引いた額)から、賞与に対する源泉徴収税額の算出率の表で率を決める | 国税庁「No.2523 賞与に対する源泉徴収」 |
社会保険料のうち会社が負担する部分は、会社の費用になります。決算日の後に賞与を支払う場合、会社が負担する保険料をどの期の費用にするかは、保険料の納める義務がいつ確定するかとの関係で決まるため、顧問の税理士と確かめてください。源泉徴収した所得税は、原則として支払った月の翌月10日までに納めます。納期の特例を受けている会社の納め方は、源泉所得税の納期の特例で解説しています。
決算賞与で、手元に残るお金はどう変わるか
決算賞与は「節税になる」と言われることがありますが、税金が減る額より、出ていくお金の方が大きくなります。仮の数字で比べます(法人税などの税率は仮に30%、会社が負担する社会保険料は仮に賞与の15%とします)。
| 項目 | 決算賞与なし | 決算賞与300万円を出す |
|---|---|---|
| 賞与を出す前の利益 | 1,000万円 | 1,000万円 |
| 決算賞与 | 0円 | 300万円 |
| 会社が負担する社会保険料(仮に15%) | 0円 | 45万円 |
| 税引前の利益 | 1,000万円 | 655万円 |
| 法人税など(仮に30%) | 300万円 | 196.5万円 |
| 出ていくお金の合計(賞与・保険料・税金) | 300万円 | 541.5万円 |
| 会社に残るお金 | 700万円 | 458.5万円 |
税金は103.5万円減りますが、会社に残るお金は241.5万円減ります。決算賞与は、税金を減らすためというより、業績を従業員に還元するための方法と考えたうえで、会社に残すお金とのバランスで額を決めます。利益が出たときのほかの対策と、手元に残るお金の比べ方は、法人で利益が出過ぎたときの決算対策で紹介しています。
また、決算賞与を出すと決算書の利益と純資産が減ります。融資を受けている会社や、これから受けたい会社は、銀行から見た決算書の評価も合わせて考えます。銀行が決算書をどう見るかは、債務者区分とはと自己資本比率の目安は何%?で解説しています。
自社で決算賞与を出すといくら残るかを、今の税理士に伝える前に計算しておきたいという方もご相談ください。相談しただけで今の顧問契約を終える必要はありません。最初の面談で、直近の試算表から今期の利益の着地を見込み、賞与の額ごとに納税と手元に残るお金を一緒に計算します。
支給額の決め方と、決算までの段取り
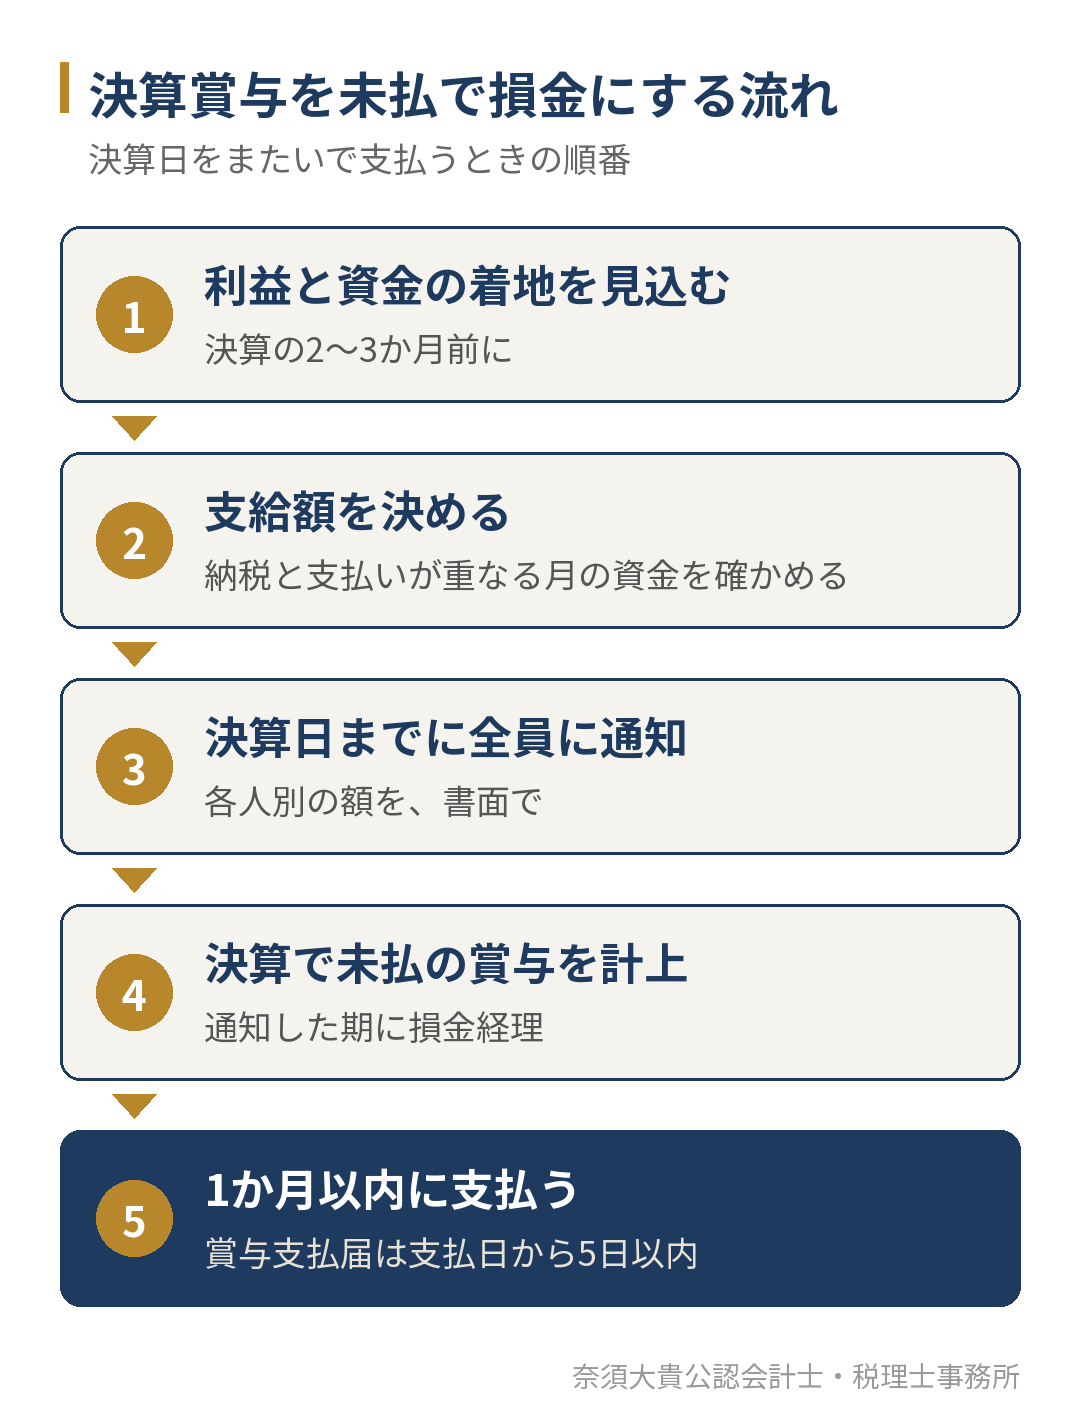
決算賞与の額は、決算の直前ではなく、2〜3か月前から決めていきます。
| 時期 | すること |
|---|---|
| 決算の3か月前 | 試算表から、今期の利益と納税の着地を見込む |
| 決算の2か月前 | 賞与の総額と、一人ひとりへの配り方を決める。規程に「支給日在籍」の定めがないか確かめる |
| 決算日まで | 一人ひとりに支給額を書面などで通知し、記録を残す |
| 決算 | 未払の賞与として費用に計上する |
| 決算日の翌日から1か月以内 | 通知した全員に、通知した額を支払う。支払日から5日以内に賞与支払届を出す |
| 支払った月の翌月10日 | 源泉徴収した所得税を納める |
決算日の後の2か月の間には、決算賞与の支払い、源泉所得税と社会保険料の納付、法人税などの納付が重なります。賞与の額を決めるときは、この時期に手元のお金が足りるかを、資金繰り表で月ごとに確かめます。利益の着地の見込み方は、決算の着地見込みとは?で解説しています。
よくある失敗
| よくある失敗 | どうなるか |
|---|---|
| 決算日までに通知せず、決算後に額を決めた | 当期の損金にならず、支払った期の損金になる |
| 一部の従業員にだけ通知した | 同時期に支給する全員への通知という要件を満たさない |
| 通知した額と違う額を支払った | 要件を満たさないと見られることがある |
| 決算日の翌日から1か月を過ぎて支払った | 当期の損金にならない |
| 役員にも同じように決算賞与を出した | 役員の分は損金にならない |
| 支払いの月の資金を確かめなかった | 納税と重なり、手元のお金が足りなくなる |
通知した後に退職した人がいる場合など、個別の事情で扱いが変わることがあります。迷う場合は、通知の前に顧問の税理士と確かめてください。
決算賞与を出すかどうかは、税金だけでなく、来期の資金繰りや銀行からの見え方まで含めて決めることです。当事務所の財務顧問では、毎月の試算表から利益と資金の着地を見込み、決算賞与を含めた決算前の判断を経営者と一緒に行っています。財務顧問の内容は、財務顧問(財務コンサル)のページでご案内しています。
今の税理士に伝える前でも相談できます。最初の面談で、決算月と直近の試算表を見ながら、決算賞与を決めるまでの段取りを具体的にお伝えします。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、会社の決算と申告に加えて、毎月の試算表から決算と納税の見込みを出し、決算賞与や役員報酬、設備投資などの判断を、手元に残るお金と合わせて経営者と一緒に考えています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
決算賞与は、全員に同じ額を出さなければいけませんか?
同じ額である必要はありません。要件は、同時期に支給を受けるすべての使用人に、それぞれの支給額を通知することです。配り方の基準は、あらかじめ決めて説明できるようにしておきます。
決算日の前に支払えば、要件は気にしなくてよいですか?
決算日までに支払った賞与は、支払った期の損金になります。未払の賞与の3つの要件は、決算日の後に支払う場合の話です。ただし、社会保険料と源泉徴収の手続きは、いつ支払っても同じように必要です。
パートやアルバイトにも決算賞与を出せますか?
出せます。同時期に支給する人には全員に通知する必要があるので、パートやアルバイトに支給する場合も、通知の対象に含めます。
決算賞与を考えている経営者の方へ
決算賞与を決算日の後に支払って当期の損金にするには、決算日までの全員への通知、決算日の翌日から1か月以内の支払い、通知した期の損金経理の3つがそろっている必要があります。役員には使えず、社会保険料と源泉徴収もかかります。税金は減りますが、会社に残るお金はそれ以上に減るので、還元したい額と残したいお金のバランスで決めます。
「今期の利益から、決算賞与をいくら出せるか知りたい」「決算前に打つ手を数字で比べたい」という方は、直近の試算表と前期の決算書をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。