
「銀行の担当者から、うちは要注意先だと言われた」「赤字が続いたあと、新しい融資の話が進まなくなった」。中小企業の経営者の方から、こうしたご相談を受けることがあります。銀行は、貸出先の会社を返済の確かさで区分しており、その区分によって新しい融資の受けやすさが変わります。
この記事では、公認会計士・税理士の奈須大貴が、債務者区分の5つの区分と要管理先の意味、銀行が決算書を実態に置き換えて見る方法、債務償還年数の考え方、区分を上げるために会社が進める手順を、仮の数字で解説します。銀行ごとの判断の基準は公表されていないため、ここでは一般的な考え方として紹介します。
債務者区分とは、銀行が貸出先を5つに分ける区分
債務者区分は、銀行が貸出先の会社を、業績や財務の内容、返済の状況をもとに分ける区分です。かつて金融庁の金融検査マニュアルで示されていた区分で、正常先、要注意先、破綻懸念先、実質破綻先、破綻先の5つがあります。
金融庁の金融検査マニュアルの別表では、正常先は「業況が良好であり、かつ、財務内容にも特段の問題がないと認められる債務者」とされています。
| 区分 | おおまかな状態 |
|---|---|
| 正常先 | 業績が良く、財務の内容にも問題がない |
| 要注意先 | 赤字や債務超過、返済の遅れや条件の変更があり、今後の管理に注意が要る |
| 破綻懸念先 | 経営が難しい状況で、改善の見通しが乏しい |
| 実質破綻先 | 法的な手続きはしていないが、実質的に経営が破綻している |
| 破綻先 | 破産などの法的な手続きに入っている |
要注意先のうち、返済が3か月以上遅れている貸出や、返済の条件を緩めた貸出がある会社は、要管理先として、さらに注意して管理されます。区分の名前は銀行の中で使われるもので、会社に正式に知らされるものではありませんが、新しい融資を受けられるか、条件がどうなるかに影響します。
区分が下がると、何が変わるか
一般に、正常先であれば、新しい融資や借り換えの相談がしやすく、金利などの条件も話し合いやすくなります。要注意先になると、新しい融資には担保や保証、改善の計画を求められることが多くなります。要管理先や破綻懸念先になると、銀行は貸倒れに備える引当金を多く積む必要があり、新しい融資はさらに難しくなります。
区分が下がったかどうかは、銀行から直接言われないことが多いため、「借り換えの話が進まない」「融資の額を減らされた」といった変化で気づくことがあります。融資を断られやすい理由は、銀行融資の審査でまとめています。
銀行は、決算書を実態に置き換えて見る
債務者区分を決めるとき、銀行は決算書の数字をそのまま使うのではなく、資産の実際の価値に置き換えた貸借対照表(実態のバランスシート)を作って判断します。
仮に、決算書の純資産が1,000万円の会社で、次のような資産があった場合を比べます。
| 項目 | 金額 |
|---|---|
| 決算書の純資産 | 1,000万円 |
| 役員貸付金(回収の見込みが低いとして外す) | マイナス800万円 |
| 回収できない売掛金 | マイナス300万円 |
| 土地の含み損(時価が帳簿の金額より低い分) | マイナス500万円 |
| 実態の純資産 | マイナス600万円 |
決算書の上では純資産がプラスでも、実態では600万円の債務超過と見られます。反対に、帳簿の金額より時価が高い土地や、解約したときに戻るお金がある保険などは、実態の純資産を増やす方向に見られることもあります。実態で債務超過になると、要注意先以下と判断されやすくなります。役員貸付金が銀行からどう見えるかは、役員貸付金とはで、債務超過の見方は、債務超過とは?で解説しています。
債務償還年数も、区分を決める材料になる
もう一つの材料が、借入金を何年で返せるかを表す債務償還年数です。銀行によって計算の仕方は異なりますが、一般には、借入金から手元の現預金などを差し引いた額を、1年で返済に回せるお金(税引後の利益に減価償却費を足した額など)で割って計算します。
| 項目 | 仮の金額 |
|---|---|
| 借入金 | 1億円 |
| 現預金 | 2,000万円 |
| 差し引き(返す必要のある借入金) | 8,000万円 |
| 1年で返済に回せるお金(税引後の利益 + 減価償却費) | 800万円 |
| 債務償還年数 | 10年 |
一般に、債務償還年数が長いほど、返済の確かさは低いと見られます。年数を短くするには、利益と減価償却費を増やすか、使っていない資産を売って借入金を減らすかのどちらかです。利益が出ているのに年数が長い場合は、借入金の額が会社の規模に比べて多すぎないかを確かめます。
自社が銀行からどの区分に見られていそうかを、今の税理士に伝える前に確かめておきたいという方もご相談ください。相談しただけで今の顧問契約を終える必要はありません。直近の決算書と借入金の一覧をお持ちいただければ、最初の面談で、実態の純資産と債務償還年数を仮の数字で計算します。
改善の計画があると、区分の判断が変わることがある
返済が苦しくなり、返済の額を減らすなど条件を変えてもらうと、その貸出は条件を緩めた貸出として扱われ、要管理先と判断される理由になります。ただし、条件を変えるときに、実現の可能性が高い改善の計画があれば、条件を緩めた貸出として扱わないとされてきました。
| 計画 | 内容の目安 |
|---|---|
| 実抜計画(実現可能性の高い抜本的な計画) | おおむね3年(中小企業では5年程度、5年から10年も認められる)で、正常先と同じ程度の状態になる計画 |
| 合実計画(合理的かつ実現可能性の高い計画) | 原則として5年以内に、正常先と同じ程度の状態になる計画 |
どちらの計画も、売上と利益の見込み、返済の予定、計画を実行するための具体的な取組みが、数字で示されている必要があります。計画を作るときは、認定支援機関の支援を受けられる制度もあります。制度の内容は、認定支援機関とはと早期経営改善計画とはで紹介しています。
債務者区分を上げるために進める手順
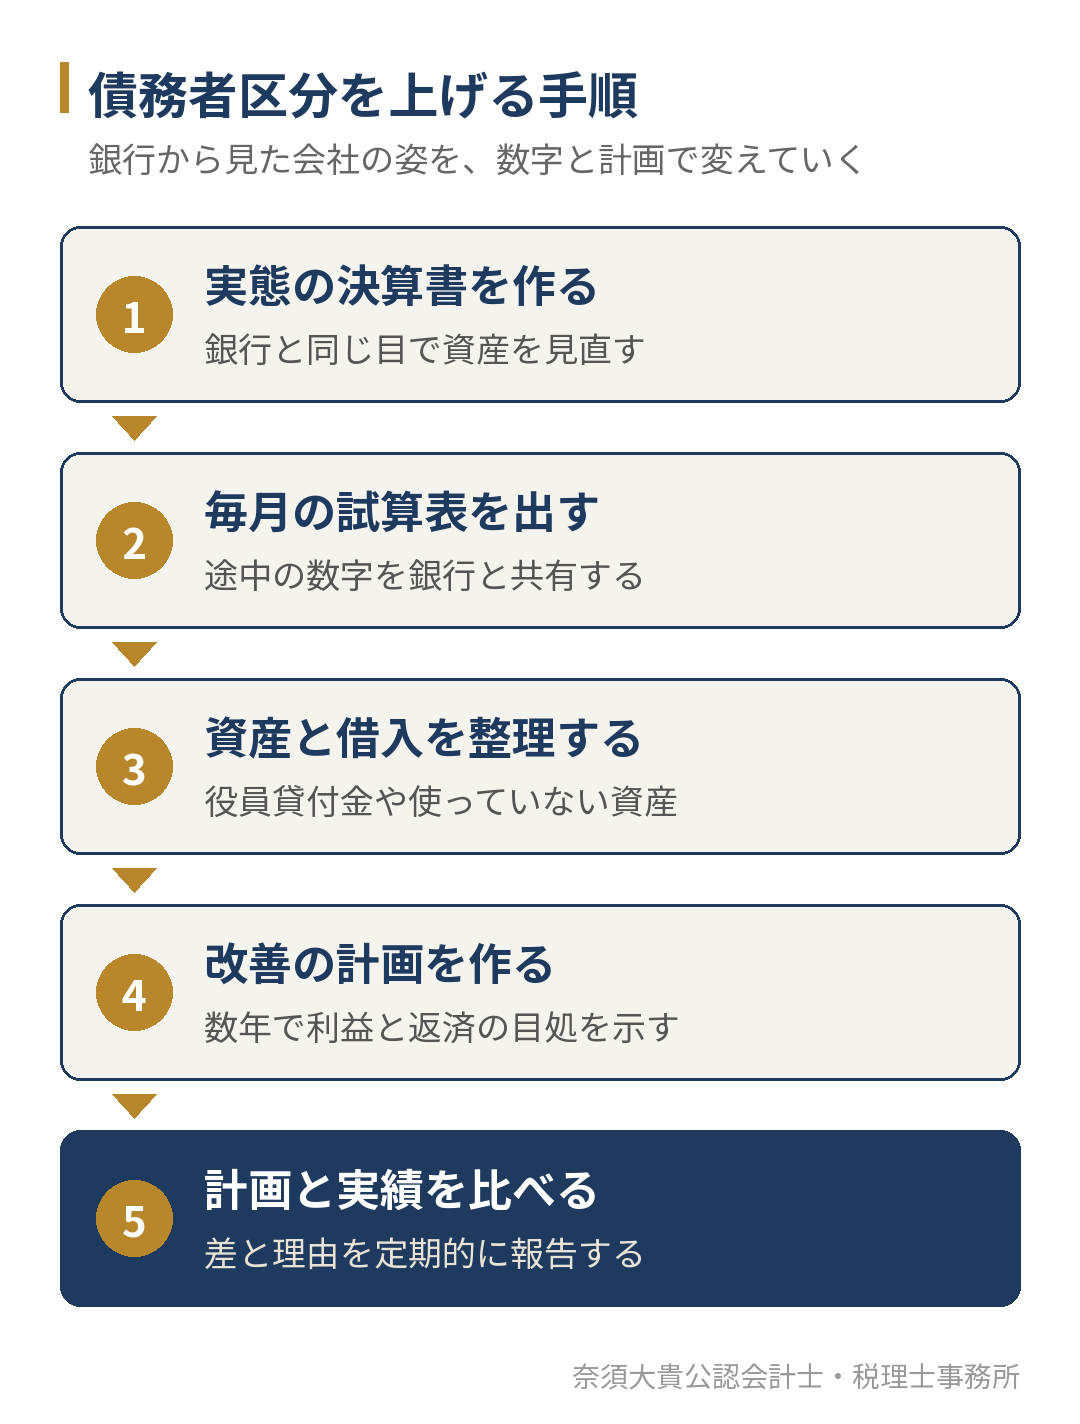
債務者区分を上げるには、会社の数字を良くすることと、その数字を銀行に伝えることの両方が必要です。次の順番で進めます。
1. 実態の決算書を自分で作る
銀行と同じ目で、自社の資産を見直します。役員貸付金、回収できない売掛金、使っていない資産、含み損のある土地などを洗い出し、実態の純資産がいくらかを計算します。自己資本比率の計算の仕方は、自己資本比率の目安は何%?で解説しています。
2. 毎月の試算表を銀行に出す
決算書は1年に1回しか出ないため、途中で業績が良くなっていても銀行には伝わりません。毎月、または数か月ごとに試算表を出し、利益と借入金の残高の動きを共有します。
3. 資産と借入を整理する
役員貸付金を減らす、使っていない資産を売って借入金を返すなど、実態の純資産と債務償還年数を良くする取組みを進めます。
4. 改善の計画を作り、銀行に説明する
数年で利益と返済の目処がどう変わるかを、計画として示します。融資の面談で見られる数字は、事業計画書の書き方で紹介しています。
5. 条件を変える前に、銀行に相談する
資金繰りが苦しくなってから返済を止めると、延滞として区分が大きく下がることがあります。返済が苦しくなりそうだと分かった時点で、計画を持って銀行に相談します。資金繰りが厳しいときに最初にすることは、資金繰りが厳しいときの最初の1週間で、借り換えで返済額を変える方法は、コロナ融資の借り換えで、借りた後の月次管理が条件になる保証制度は、モニタリング強化型特別保証制度とは?で解説しています。
財務顧問で、銀行との話を数字で支える
債務者区分を上げる取組みは、一度で終わるものではなく、毎月の数字を確かめながら数年かけて進めます。当事務所の財務顧問では、毎月の試算表をもとに、実態の純資産や債務償還年数を一緒に確かめ、銀行に説明する資料の準備を支援しています。財務顧問の内容は、財務顧問(財務コンサル)のページでご案内しています。
銀行との話がうまく進まず、何から手をつければよいか分からない場合も、今の税理士に伝える前でも相談できます。最初の面談で、直近の決算書と借入金の一覧から、最初に取り組むことを一緒に決めます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、会社の決算と申告に加えて、銀行から見た決算書の評価を毎月の数字で確かめ、改善の計画と銀行への説明を経営者と一緒に準備しています。融資の審査の通過や区分の変更を約束するものではありませんが、銀行が見る数字を、経営者自身が説明できる状態を目指します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
自社の債務者区分を、銀行に聞くことはできますか?
債務者区分は銀行の中で使う区分で、正式に知らされることは多くありません。担当者との会話や、融資の条件の変化から推測することになります。実態の純資産や債務償還年数を自分で計算しておくと、おおよその見当がつきます。
赤字が1期だけでも、区分は下がりますか?
1期の赤字だけで大きく下がるとは限りません。赤字の理由が一時的なもので、翌期に戻る見込みを数字で説明できれば、評価への影響を抑えられることがあります。
条件変更をすると、必ず要管理先になりますか?
返済の条件を緩めた貸出は、要管理先と判断される理由になります。ただ、実現の可能性が高い改善の計画がある場合は扱いが変わることがあるため、条件変更を相談するときは計画もあわせて準備します。
銀行の評価が気になっている経営者の方へ
債務者区分は、銀行が貸出先を返済の確かさで5つに分ける区分で、新しい融資の受けやすさに影響します。銀行は決算書を実態に置き換えて見るため、役員貸付金や回収できない資産があると、決算書の数字より低く評価されます。毎月の試算表、資産の整理、改善の計画を順に進めることで、銀行からの見え方を変えていきます。
「銀行からどう見られているか知りたい」「区分を上げるために何から始めればよいか決めたい」という方は、直近の決算書と借入金の一覧をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。