
個人事業主が融資を申し込むとき、審査の土台になるのは確定申告書です。日本政策金融公庫の案内でも、個人事業主の申込には、直近2期分の確定申告書の一式(青色申告決算書または収支内訳書を含む)が必要とされています(公庫「お手続きの流れ」)。会社のように決算書と社長の給与が分かれていないため、事業の所得から、税金と生活費を払った後にいくら返済に回せるかが見られます。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主の融資で確定申告書のどこが見られるか、返済に回せるお金をどう計算するか、借り先をどう選ぶかを、仮の数字で解説します。
個人事業主が使える主な借り先
| 借り先 | 特徴 | 向いている場面 |
|---|---|---|
| 日本政策金融公庫(国民生活事業) | 小規模事業者・個人事業主向けの融資が中心。開業前や開業後間もない人向けの制度もある | 初めての融資、開業の資金 |
| 自治体の制度融資 | 県や市の制度で、信用保証協会の保証を付けて銀行・信用金庫から借りる | 地元の金融機関と取引を始めたいとき |
| 銀行・信用金庫・信用組合 | 取引の実績を積むと、保証付きの融資から相談できる | 事業用の口座で入出金がある |
| ノンバンクのビジネスローン | 審査が早い商品があるが、金利は公庫や制度融資より高いことが多い | 金利と返済額を比べたうえで、短い期間だけ使うとき |
初めて融資を受ける個人事業主は、日本政策金融公庫か、自治体の制度融資から相談するのが一般的です。福岡県内の公庫の支店と担当地域は、日本政策金融公庫の福岡5支店で、福岡県・福岡市の制度融資の違いは、福岡県・福岡市の制度融資で整理しています。
確定申告書で見られる5つの点
| 見られる点 | 申告書のどこ | 見られる理由 |
|---|---|---|
| 1. 所得の額 | 申告書第一表の事業所得 | 返済の元になるお金の出発点 |
| 2. 売上と所得の動き | 2期分の売上と所得の差 | 事業が伸びているか、落ちているか |
| 3. 帳簿の形 | 青色申告決算書の貸借対照表、または収支内訳書 | 借入や設備、売掛金の中身が分かるか |
| 4. 減価償却費と借入金の利子 | 決算書の経費の内訳 | 返済に回せるお金と、今の借入の重さ |
| 5. 税金・社会保険料の納付 | 申告と納付の記録 | 滞納がないか |
確定申告書の読み方そのものは、個人事業主の確定申告書の見方で解説しています。青色申告で貸借対照表まで作っていると、借入や設備の中身を数字で説明しやすくなります。青色申告の仕組みは、青色申告のメリットで紹介しています。
返済に回せるお金を計算する
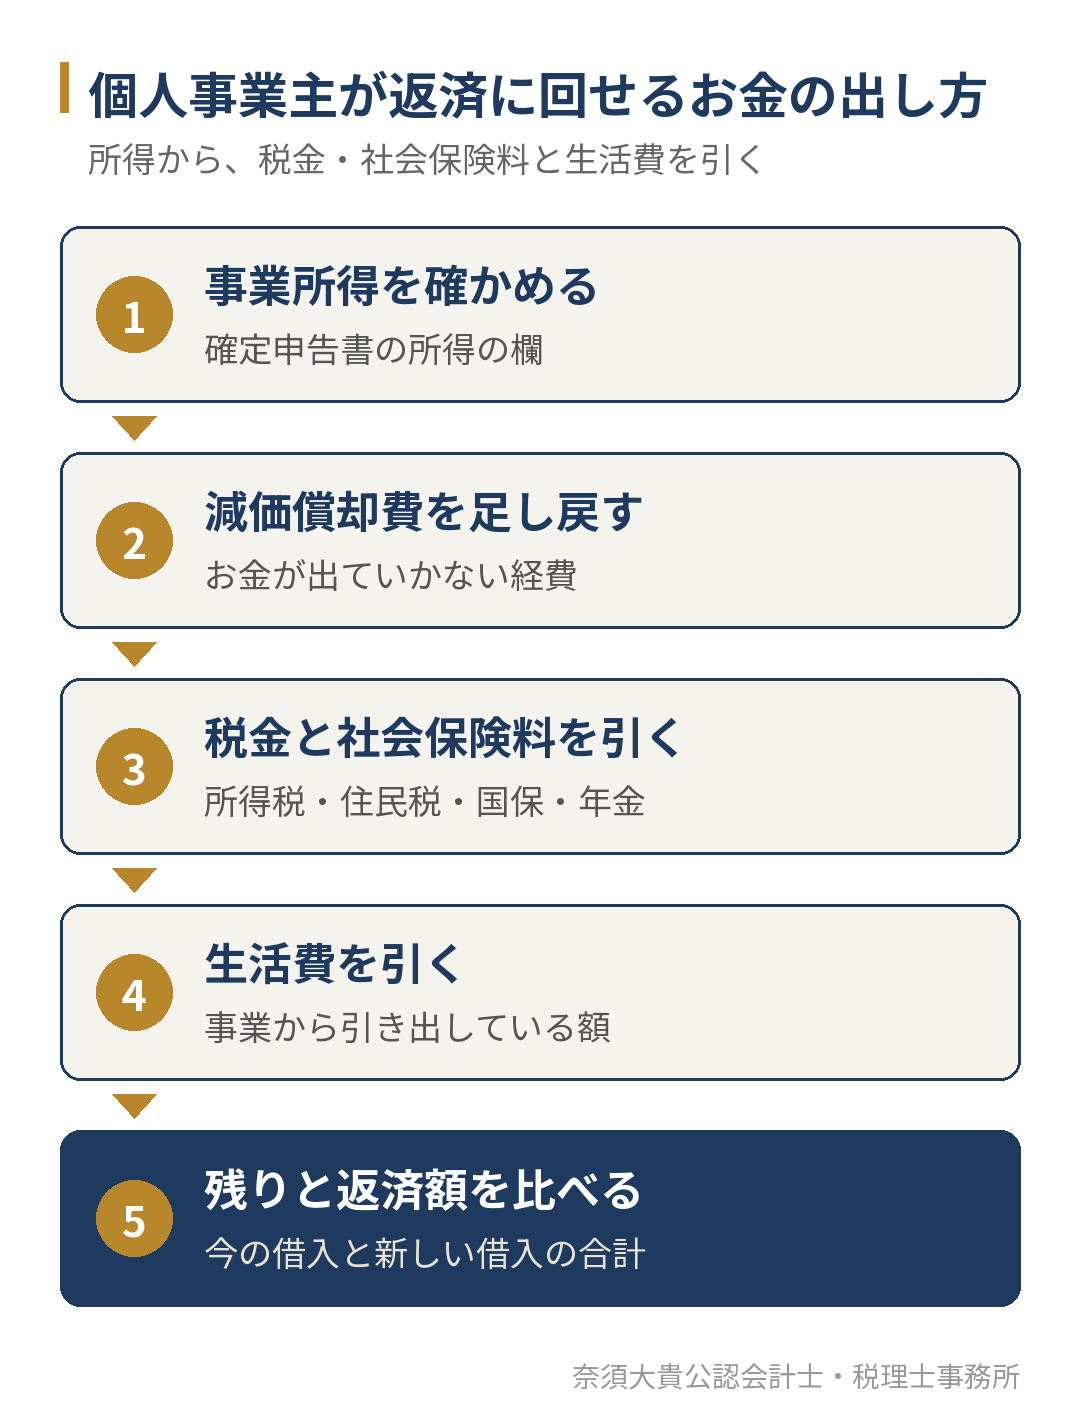
個人事業主は、事業の所得から、自分の生活費も払っています。そのため、返済に回せるお金は、所得に減価償却費を足し戻し、税金・社会保険料と生活費を引いた額で考えます。
仮の数字で、事業所得450万円、減価償却費50万円、所得税・住民税・国民健康保険料・国民年金保険料の合計が年100万円、生活費が月20万円(年240万円)の個人事業主を考えます。
| 項目 | 金額 |
|---|---|
| 事業所得 | 450万円 |
| 減価償却費(足し戻す) | +50万円 |
| 税金・社会保険料 | -100万円 |
| 生活費 | -240万円 |
| 返済に回せるお金 | 160万円 |
この人が500万円を5年で借りると、元金の返済は年100万円です。返済に回せるお金160万円で、利息を払っても返済をまかなえる見込みです。生活費の決め方と、事業から引き出す額の考え方は、個人事業主の給料は経費にならないで解説しています。
返済期間で年間の返済額はどう変わるか
返済に回せるお金が返済額に届かない場合は、借りる額を減らすか、返済期間を長くできないかを考えます。同じ500万円でも、返済期間で年間の元金の返済額は次のように変わります(利息は別)。
| 返済期間 | 年間の元金の返済額 | 毎月の元金の返済額 |
|---|---|---|
| 3年 | 約167万円 | 約13.9万円 |
| 5年 | 100万円 | 約8.3万円 |
| 7年 | 約71万円 | 約6.0万円 |
返済期間を長くすると毎年の返済は軽くなりますが、払う利息の合計は増えます。どの制度で何年まで借りられるかは、制度ごとに決まっているので、申し込む前に確かめます。
所得を減らしすぎた申告は融資で不利になる
同じ人が、節税のために経費を積み上げ、事業所得を200万円に抑えた申告をしていたとします。税金・社会保険料は減りますが、生活費は変わりません。
| 項目 | 所得450万円の申告 | 所得200万円の申告 |
|---|---|---|
| 事業所得 | 450万円 | 200万円 |
| 減価償却費(足し戻す) | +50万円 | +50万円 |
| 税金・社会保険料(仮) | -100万円 | -45万円 |
| 生活費 | -240万円 | -240万円 |
| 返済に回せるお金 | 160万円 | -35万円 |
所得200万円の申告では、生活費を払うと返済に回せるお金がマイナスになり、申告書の上では返済できる力が見えません。融資を考えている年は、税金を減らすことだけを優先せず、返済の力が申告書に表れているかもあわせて考えます。赤字の申告と融資の関係は、個人事業主が赤字でも確定申告をしたほうがいい理由で解説しています。
ご自身の確定申告書で返済に回せるお金がいくらになるかは、申告書と生活費の額があれば計算できます。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。直近2期分の確定申告書をお持ちいただければ、最初の面談で、借りられそうな額と返済期間の目安を一緒に計算します。
開業前や開業1年目の場合
確定申告書がまだない開業前や、1期分しかない開業1年目は、創業計画書で事業の見込みを説明します。日本政策金融公庫の案内では、1期分しかない場合は、その1期分を出します。新たに事業を始める方や、事業を始めておおむね7年以内の方は、新規開業・スタートアップ支援資金の対象になります(公庫「新規開業・スタートアップ支援資金」)。
開業1年目の確定申告で何をするかは、個人事業主の初めての確定申告で解説しています。開業の年の申告を正しく出しておくことが、2年目以降の融資の土台になります。
申込の前に確かめる6つのこと
| 確かめること | できていないときにすること |
|---|---|
| 直近2期分の確定申告書がそろっている | 未申告の年があれば、先に申告する |
| 事業用の口座と生活の口座を分けている | 分けたうえで、入出金を帳簿と合わせる |
| 税金と国民健康保険料の滞納がない | 納付の計画を立て、遅れを止める |
| 借りたい額の根拠がある | 設備は見積書、運転資金は月別の資金繰りで出す |
| 今の借入の返済額を全部数えた | 車のローンなども含めて一覧にする |
| 返済に回せるお金が返済額を上回る | 返済期間や借りる額を見直す |
1つめの未申告の年がある場合は、融資の前に申告を済ませることが先です。進め方は、何年も確定申告してない個人事業主はどうなる?で解説しています。借りたい額の根拠になる数字の作り方は、事業計画書の書き方で、銀行が融資を断る理由と直し方は、銀行融資の審査で整理しています。
6つのうち、口座の分け方と借入の一覧は今日からでも始められます。今の税理士との契約はそのままで、融資の前の数字だけを相談することもできます。最初の面談で、6つのうちできていない所と、申込までに直す順番を一緒に決めます。
融資を考えるなら、確定申告の作り方も変わる
融資を受けた後は、毎年の確定申告書が、次の融資や返済条件の相談の材料になります。年の途中で売上と経費を見通しておけば、申告書を作る前に、所得と税金、返済に回せるお金を確かめられます。毎月の記帳と試算表があれば、金融機関から今の業績を聞かれたときにも、すぐに数字で答えられます。
所得が大きくなってきた場合は、法人にしたほうが、役員報酬と会社の利益を分けて、返済の元になるお金を説明しやすくなることもあります。法人にする時期の考え方は、法人成りのタイミングで解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
個人事業主の方の融資のご相談では、確定申告書から返済に回せるお金を計算し、借りる額と返済期間の案を作ってから、公庫や制度融資の申込に進みます。確定申告をスポットで受け、翌年から毎月の記帳と試算表を一緒に見る顧問契約に進む形もご案内しています。毎月の数字を資金繰りや融資の判断に使う支援は、財務顧問(財務コンサル)のページでご案内しています。
なお、融資をするかどうかは金融機関が判断します。当事務所が審査の通過を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
白色申告でも融資は受けられますか?
申し込むことはできます。日本政策金融公庫の案内でも、確定申告書の一式に収支内訳書を含むとされています。ただし、白色申告の収支内訳書には貸借対照表がないため、借入や設備、売掛金の中身を別に説明できるようにしておくと安心です。
赤字の年があると借りられませんか?
赤字の理由と、その後に回復していることを説明できれば、相談の余地はあります。2期分の申告書で、赤字が一時的なものか、続いているものかが見られます。今年の途中の売上と経費の数字を用意しておくと、説明しやすくなります。
家族名義の口座で売上を受け取っていますが、問題ありますか?
事業の入出金が分かりにくくなり、申告書の売上と口座の入金を突き合わせにくくなります。融資の前に、事業用の口座を本人の名義で作り、売上と経費をそこに集めておくことをお勧めします。
生活費はどのくらいで計算すればよいですか?
実際に事業から引き出している額で計算します。家計の支出を1年分並べて、毎月いくら必要かを先に決めておくと、返済に回せるお金を正しく出せます。
融資を考えている個人事業主の方へ
個人事業主の融資では、確定申告書と青色申告決算書(または収支内訳書)が審査の土台になります。所得に減価償却費を足し戻し、税金・社会保険料と生活費を引いた額が、返済に回せるお金です。融資を考えている年は、所得を減らしすぎた申告で、返済の力が見えなくならないように注意します。
「自分の申告書でいくら借りられそうか知りたい」「融資を見すえて、今年の確定申告を準備したい」という方は、直近2期分の確定申告書をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。