
個人事業主の確定申告書は、第一表と青色申告決算書(白色申告なら収支内訳書)を並べ、売上、所得金額、青色申告特別控除、減価償却費、納める税金の順に読むと、1年の事業の成績が分かります。「年収はどこ?」と聞かれたときは、売上ではなく所得金額を答えるのが一般的ですが、融資や住宅ローンでは、金融機関によって見る数字が違います。
この記事では、公認会計士・税理士の奈須大貴が、出来上がった確定申告書を事業の成績表として読む5つの順番を、仮の数字で前年と並べながら解説します。あわせて、融資・住宅ローン・賃貸の場面で見られやすい数字と、申告書を年に1回しか見ない不便を毎月の数字で補う方法を紹介します。
確定申告書は「税金の書類」であり「1年の成績表」でもある
確定申告書は、所得税を計算して納めるための書類です。ただ、その中には、1年間の売上、かかった経費、残った所得、納める税金がすべて書かれています。読み方を知っていれば、事業の成績表として使えます。
申告書の書き方を説明したページは多くありますが、「出来上がった申告書のどこを見れば、今年の事業がうまくいったかが分かるか」を説明したものは多くありません。申告を税理士に頼んでいる人ほど、控えを受け取って納める税額だけを確かめ、引き出しにしまってしまいがちです。
読むときに使う書類は、次の2つです。
| 書類 | 主に見る欄 | 分かること |
|---|---|---|
| 確定申告書 第一表 | 「収入金額等」と「所得金額等」の事業(営業等)の欄、「税金の計算」の欄 | 1年の売上、所得、納める所得税 |
| 青色申告決算書(損益計算書) | 売上(収入)金額、仕入金額と棚卸高、経費の内訳(減価償却費など)、青色申告特別控除前の所得金額、青色申告特別控除額 | 売上から所得までの途中の数字 |
| 青色申告決算書(貸借対照表) | 現金・預金、借入金、事業主貸 | 年末に残ったお金と、生活費として事業から出したお金 |
第一表の事業所得の収入金額と所得金額は、青色申告決算書または収支内訳書から写した数字です(国税庁「手順2 収入金額等、所得金額を計算する」)。第一表だけでは途中の数字が見えないため、決算書と並べて読みます。
成績表として読む5つの順番
申告書は、上から次の順番で読むと、数字のつながりがつかみやすくなります。
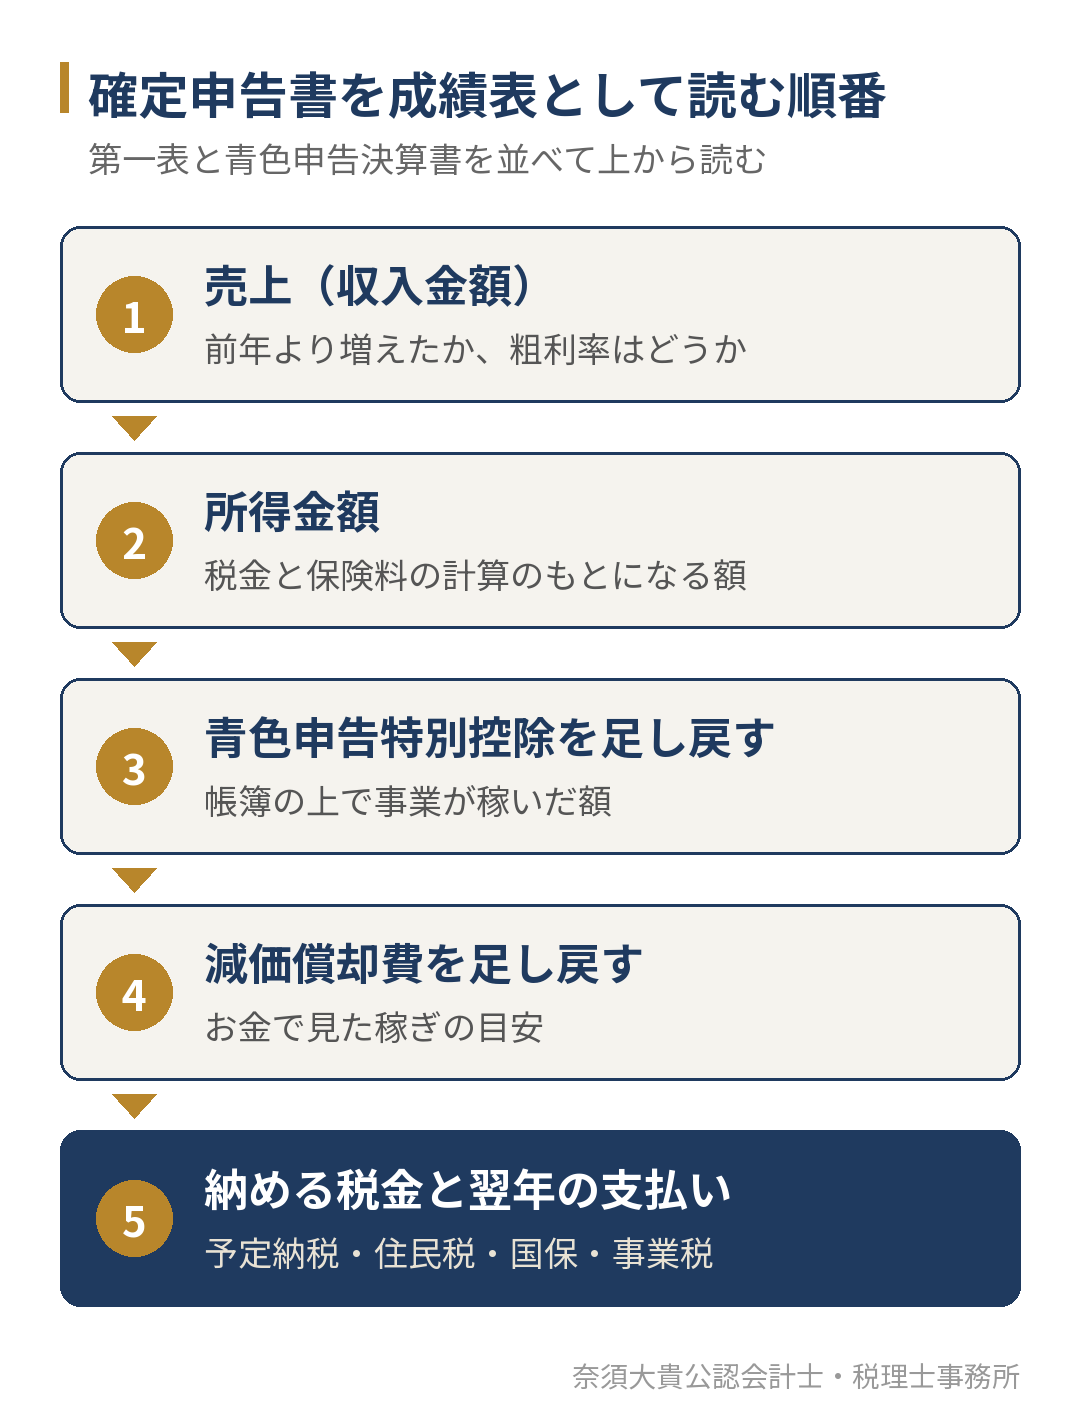
1. 売上(収入金額):前年と比べ、粗利率も見る
最初に見るのは、決算書の「売上(収入)金額」です。第一表の「収入金額等」の事業(営業等)の欄にも同じ数字が写されています。
売上は前年と比べてこそ意味が出ます。あわせて、物を仕入れて売る事業なら、売上から売上原価(期首の棚卸高+仕入金額-期末の棚卸高)を引いた粗利が、売上の何%かを確かめます。売上が増えても、値引きや仕入の値上がりで粗利率が下がっていれば、手元に残るお金は思ったほど増えません。
2. 所得金額:税金と保険料の計算のもとになる額
次に見るのは、第一表の「所得金額等」の事業(営業等)の欄です。売上から経費を引き、青色申告特別控除を差し引いた後の金額です。
この所得金額は、所得税だけでなく、翌年の住民税や国民健康保険料の計算のもとにもなります。所得金額が前年より増えていれば、翌年の6月以後に届く住民税や国民健康保険料も増える、と考えておきます。
3. 青色申告特別控除を足し戻す:帳簿の上で事業が稼いだ額
青色申告をしている場合、所得金額は、青色申告特別控除(65万円、55万円、または10万円)を差し引いた後の金額です。控除額は、帳簿の付け方と申告の方法で決まります(国税庁「No.2072 青色申告特別控除」)。
この控除は、実際にお金が出ていくものではありません。事業がどれだけ稼いだかを見るときは、決算書の「青色申告特別控除前の所得金額」を使います。前年と比べるときも、控除額が変わった年(10万円から65万円に変わった年など)は、控除前の金額で比べないと、事業の成績を見誤ります。
4. 減価償却費を足し戻す:お金で見た稼ぎの目安
決算書の経費の内訳のうち、減価償却費は、過去に買った車や設備の代金を、何年かに分けて経費にしている金額です。その年にお金が出ていったわけではありません。
そこで、青色申告特別控除前の所得金額に減価償却費を足すと、「お金で見た1年の稼ぎ」の目安になります。ただし、借入金の元金の返済や、その年に買った設備の代金は経費に入っていないため、この稼ぎから別に払う必要があります。ここを見落とすと、「所得は出ているのにお金が残らない」理由が分からなくなります。
5. 納める税金と、翌年に届く支払い
最後に、第一表の「税金の計算」の欄で、所得税として納める金額を確かめます。ただし、確定申告で決まるのは所得税だけではありません。申告した所得をもとに、その年の6月以後に、次の支払いが順に届きます。
| 支払い | 時期(福岡市・福岡県の場合) | 申告書との関係 |
|---|---|---|
| 住民税(普通徴収) | 6月・8月・10月(令和8年度は11月2日)・翌年1月(同2月1日)の4回 | 前の年の所得で決まる |
| 国民健康保険料 | 6月から翌年3月までの10回 | 前の年の所得で決まる |
| 個人事業税 | 8月と11月の2回(年1万円以下なら8月に全額) | 青色申告特別控除を差し引く前の所得から、事業主控除290万円を差し引いて計算する |
| 所得税の予定納税 | 7月と11月の2回 | 予定納税基準額が15万円以上なら、それぞれ3分の1ずつ |
住民税の納期は福岡市「市税の納期」、国民健康保険料は福岡市「国民健康保険料の納め方」、個人事業税は福岡県「個人の事業税」、予定納税は国税庁「No.2040 予定納税」で確かめられます。予定納税の金額は、その年の6月15日までに税務署から通知されます。
個人事業税では、所得税の青色申告特別控除は適用されません。そのため、所得税の所得金額が事業主控除の290万円を下回っていても、控除前の所得が290万円を超えていれば、個人事業税がかかることがあります。1年の支払いの暦は個人事業主の確定申告はいつまで?でまとめています。
仮の数字で、前年と並べて読む
雑貨を仕入れて販売している個人事業主のAさん(青色申告、65万円控除)を例に、前年と今年の申告書を並べてみます。数字はすべて仮の数字です。
| 項目 | 前年 | 今年 | 増減 |
|---|---|---|---|
| 売上(収入)金額 | 1,800万円 | 2,000万円 | +200万円 |
| 売上原価 | 1,080万円 | 1,240万円 | +160万円 |
| 粗利(売上-売上原価) | 720万円 | 760万円 | +40万円 |
| 粗利率 | 40% | 38% | -2ポイント |
| 経費(減価償却費を含む) | 380万円 | 400万円 | +20万円 |
| うち減価償却費 | 40万円 | 60万円 | +20万円 |
| 青色申告特別控除前の所得金額 | 340万円 | 360万円 | +20万円 |
| 青色申告特別控除額 | 65万円 | 65万円 | 0円 |
| 所得金額(第一表) | 275万円 | 295万円 | +20万円 |
| お金で見た稼ぎ(控除前の所得+減価償却費) | 380万円 | 420万円 | +40万円 |
検算すると、今年は2,000万円-1,240万円=760万円、760万円-400万円=360万円、360万円-65万円=295万円、360万円+60万円=420万円です。前年は1,800万円-1,080万円=720万円、720万円-380万円=340万円、340万円-65万円=275万円、340万円+40万円=380万円です。
この表から、次のことが読み取れます。
- 売上は200万円(約11%)増えたのに、控除前の所得は20万円しか増えていない。粗利率が40%から38%に下がり、売上の伸びの多くが仕入に消えている
- 減価償却費が20万円増えている。前の年か今年に、車や設備を買ったことが分かる。その代金をどう払ったか(手元資金か借入か)を、貸借対照表で確かめる
- 経費は20万円増えたが、そのうち減価償却費の増加分が20万円で、それ以外の経費は前年と同じ水準に収まっている
粗利率が2ポイント下がったことは、今年の売上2,000万円で見ると40万円の差です(2,000万円×2%)。値上げの遅れ、値引き、仕入先の値上がりのどれが原因かを分けて確かめると、来年の打ち手が見えてきます。
翌年の支払いも、申告書から見通せる
所得税の予定納税は、申告で納める所得税(予定納税基準額)が15万円以上になった年の翌年から届きます。この仮の数字の所得金額295万円では、基礎控除や社会保険料控除を差し引いた後の所得税は15万円に届かないため、翌年の予定納税はない見込みです。ただし、売上が伸びて所得が増え、申告で納める所得税が仮に18万円になった年の翌年には、7月と11月に6万円ずつ(18万円の3分の1ずつ)の予定納税の通知が届きます。前年まで届かなかった支払いが急に増えるので、申告書の「申告納税額」の欄は毎年確かめておきます。
個人事業税は、物品販売業なら税率5%です。控除前の所得360万円から事業主控除290万円を差し引いた70万円に5%を掛けると、3万5,000円になります(前年は340万円-290万円=50万円で2万5,000円)。年1万円を超えるため、8月と11月の2回に分けて納めます。
お金で見た稼ぎ420万円は、どこへ行ったか
お金で見た稼ぎ420万円は、そのまま手元に残るわけではありません。個人事業主の場合、生活費や、所得税・住民税・国民健康保険料・国民年金保険料などは事業の経費にならず、この稼ぎの中から払います。
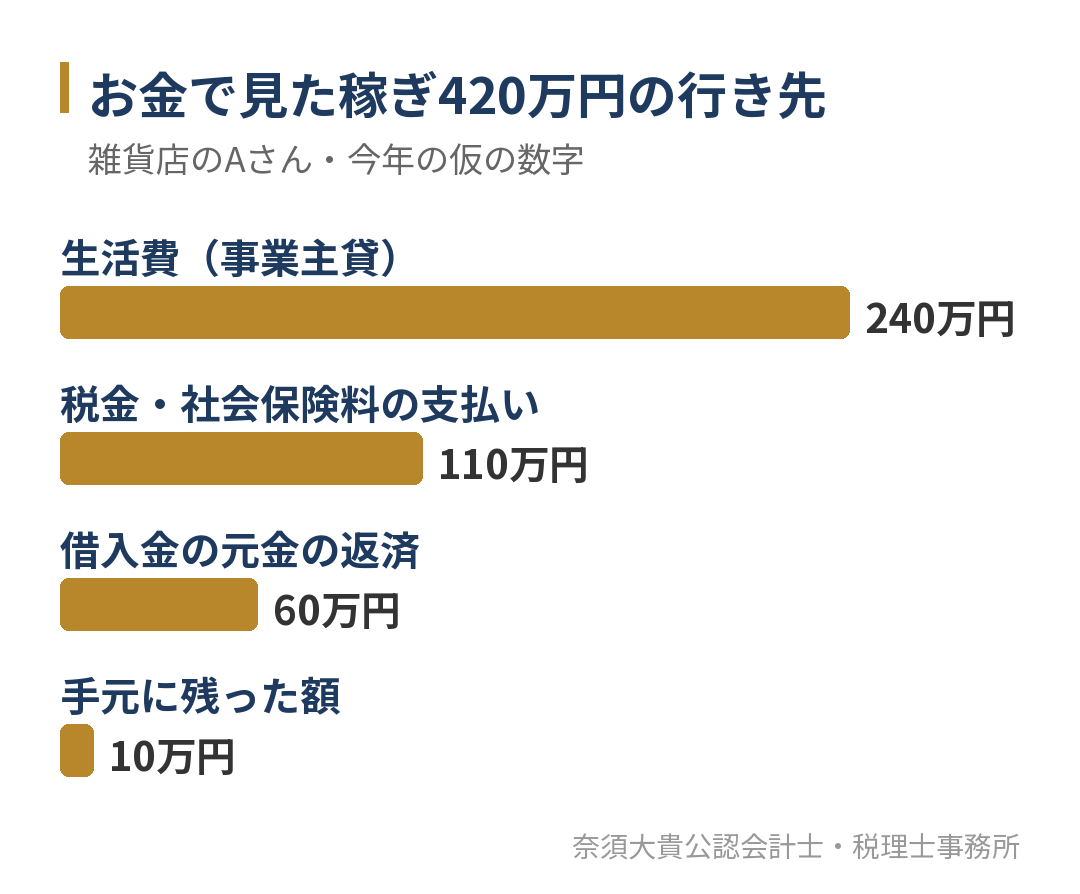
仮の数字で、生活費として事業から出したお金(決算書の貸借対照表の「事業主貸」に表れます)が240万円、税金と社会保険料の支払いが110万円、借入金の元金の返済が60万円だとすると、手元に残ったのは10万円です(420万円-240万円-110万円-60万円=10万円)。所得金額が295万円あっても、手元のお金がほとんど増えない、ということは珍しくありません。
「年収はどこ?」と聞かれたときの答え方
会社員の「年収」は給与の額面ですが、個人事業主には同じ意味の数字がありません。一般的には、売上ではなく、確定申告書の所得金額を年収として答えます。ただし、どの数字を見るか、何年分を求めるかは、提出先によって違います。
| 場面 | 求められることが多い書類 | 見られやすい数字 | 確かめたいこと |
|---|---|---|---|
| 事業の融資 | 確定申告書・青色申告決算書の2〜3期分、納税証明書 | 売上の推移、所得金額、減価償却費、借入金、税金の未納がないか | 返済の余力をどの数字で見るかは金融機関によって違う |
| 住宅ローン | 確定申告書の控えの複数年分、納税証明書、課税証明書 | 所得金額(青色申告特別控除を足し戻すかは金融機関による) | 何年分の平均で見るか、控除前の金額を使うか |
| 賃貸・カードの申込み | 確定申告書の控え、または課税証明書 | 所得金額 | 「年収」の欄に売上を書かない |
納税証明書は税務署で発行され、「その1」は納付すべき税額・納付した税額・未納の税額等、「その2」は所得金額を証明するものです(国税庁「納税証明書の交付請求手続」)。課税証明書は住んでいる市区町村で発行され、福岡市では「市県民税課税・非課税証明書(所得証明書)」という名前です(福岡市「税務証明・閲覧の概要」)。福岡市では、確定申告をしている個人事業主の新しい年度の証明書は、令和8年度の場合6月11日から発行されると案内されています(福岡市「市税に関する証明書の発行開始日」)。
注意したいのは、経費を多く計上して所得を小さくするほど、融資や住宅ローンで見られる「年収」も小さくなることです。節税と借入のしやすさは、同じ所得金額の上で引っ張り合います。数年以内に融資や住宅ローンを考えているなら、申告の前の段階で、その予定を税理士に伝えておくと判断しやすくなります。融資の前に数字で確かめることは税理士に融資の相談はできる?、赤字の年の申告書がどう見られるかは個人事業主が赤字でも確定申告をしたほうがいい理由で解説しています。
申告書を読むときによくある見誤り
申告書を読み慣れていないと、次のような見誤りが起きやすくなります。
| よくある見誤り | 正しい見方 |
|---|---|
| 売上が増えたので、事業は順調だと考える | 粗利率と控除前の所得も前年と比べる |
| 所得金額が増えたのに、お金が増えない理由が分からない | 減価償却費を足し、生活費・税金・保険料・借入の元金を引いて確かめる |
| 青色申告特別控除が変わった年の所得を、そのまま前年と比べる | 控除前の所得金額で比べる |
| 確定申告で納めた所得税だけを、その年の税金だと思う | 6月以後の住民税・国民健康保険料・個人事業税・予定納税まで見込む |
| 年収を聞かれて売上を答える | 所得金額を答え、提出先の求める数字を確かめる |
どれも、申告書に書かれている数字の意味を1つずつ確かめれば防げるものです。税理士に申告を頼んでいる場合は、控えを受け取るときに、前年との違いと翌年に届く支払いの見込みを一緒に確かめておくと、申告書がそのまま翌年の計画に使えます。
申告書は年に1回。毎月の数字で同じ見方をする
確定申告書の弱点は、1年に1回、しかも年が明けて2〜3月にしか出てこないことです。上のAさんのように粗利率が下がっていたことに気づいても、その年はもう終わっています。
同じ読み方は、毎月の試算表でもできます。月ごとに売上と粗利率を前年の同じ月と比べ、減価償却費を足したお金で見た稼ぎから、生活費・税金・借入の返済を払えているかを確かめれば、年の途中で値上げや仕入の見直しを判断できます。年の途中で所得の見込みが分かれば、翌年の住民税や予定納税の資金も前もって準備できます。試算表の読み方は試算表の見方、毎月の締め方は月次決算のやり方で紹介しています。
確定申告を税理士にスポットで頼む場合も、渡した資料から作られた申告書の数字を、こうした順番で一緒に確かめる時間を取ると、翌年に何を変えるかが見えてきます。毎月の数字を見ながら判断したい段階になれば、顧問契約に切り替えて、年の途中から数字を確かめる形にすることもできます。依頼の段取りは確定申告を税理士に依頼するなら、いつまでに何を渡す?で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。個人事業主の確定申告のご依頼では、申告書を作るだけでなく、出来上がった申告書と決算書を前年と並べ、売上、粗利率、所得、お金で見た稼ぎ、翌年に届く支払いの見込みを一緒に確かめます。
顧問契約では、毎月の試算表で同じ見方を続け、年の途中から所得と納税額の見通しを立てます。青色申告の帳簿づくり、消費税の判断、融資の準備、法人成りの検討まで、数字を見ながら相談できます。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。支援の内容は税務顧問サービスのページでご案内しています。
一方で、「申告書を作って出すだけを、できるだけ安く頼みたい」という場合には、当事務所は合わない可能性があります。
確定申告書を、来年の判断に使いたい個人事業主の方へ
確定申告書は、売上、所得、青色申告特別控除、減価償却費、納める税金の順に読むと、1年の事業の成績表になります。前年と並べて読み、翌年に届く支払いまで見込んでおけば、申告書は「出して終わりの書類」ではなく、来年の判断の材料になります。
「今年の確定申告を頼みたい」「申告書の数字の意味を説明してほしい」「融資や住宅ローンを考えていて、申告の前に相談したい」という方は、今の帳簿の状態とあわせてお聞かせください。